
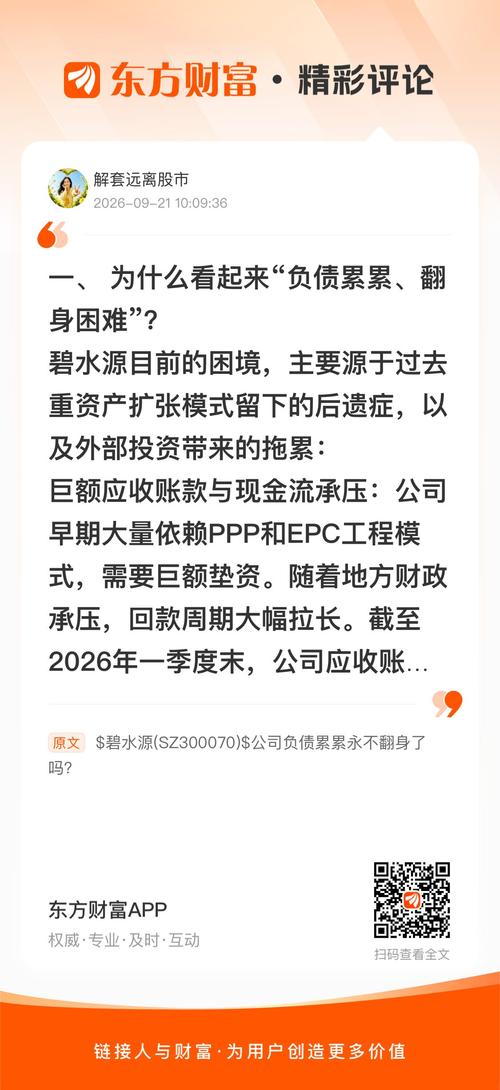
//@解套远离股市 : 一、 为什么看起来“负债累累、翻身困难”?
碧水源目前的困境,主要源于过去重资产扩张模式留下的后遗症,以及外部投资带来的拖累:
巨额应收账款与现金流承压:公司早期大量依赖PPP和EPC工程模式,需要巨额垫资。随着地方财政承压,回款周期大幅拉长。截至2026年一季度末,公司应收账款高达124.5亿元,加上合同资产合计超180亿元。这导致公司主业造血能力不足,2026年上半年经营活动现金流净额仅为2699万元,同比大幅下降。
高额负债与财务费用侵蚀利润:为了维持庞大的重资产运营,公司有息负债规模庞大(2026年一季度末达289.31亿元),每年利息支出超10亿元。2026年中报财务费用同比大增61.94%,严重侵蚀了本就不高的净利润。
参股公司亏损的“历史包袱”:公司参股的云南水务连续多年巨额亏损,导致碧水源在2022-2024年间连续大额计提投资损失,直接吃掉了主业利润。这也是导致其2024年归母净利润暴跌92%的核心原因 。
碧水源目前的困境,主要源于过去重资产扩张模式留下的后遗症,以及外部投资带来的拖累:
巨额应收账款与现金流承压:公司早期大量依赖PPP和EPC工程模式,需要巨额垫资。随着地方财政承压,回款周期大幅拉长。截至2026年一季度末,公司应收账款高达124.5亿元,加上合同资产合计超180亿元。这导致公司主业造血能力不足,2026年上半年经营活动现金流净额仅为2699万元,同比大幅下降。
高额负债与财务费用侵蚀利润:为了维持庞大的重资产运营,公司有息负债规模庞大(2026年一季度末达289.31亿元),每年利息支出超10亿元。2026年中报财务费用同比大增61.94%,严重侵蚀了本就不高的净利润。
参股公司亏损的“历史包袱”:公司参股的云南水务连续多年巨额亏损,导致碧水源在2022-2024年间连续大额计提投资损失,直接吃掉了主业利润。这也是导致其2024年归母净利润暴跌92%的核心原因 。
郑重声明:用户在财富号/股吧/博客等社区发表的所有信息(包括但不限于文字、视频、音频、数据及图表)仅代表个人观点,与本网站立场无关,不对您构成任何投资建议,据此操作风险自担。请勿相信代客理财、免费荐股和炒股培训等宣传内容,远离非法证券活动。请勿添加发言用户的手机号码、公众号、微博、微信及QQ等信息,谨防上当受骗!
评论该主题
帖子不见了!怎么办?作者:您目前是匿名发表 登录 | 5秒注册 作者:,欢迎留言 退出发表新主题
温馨提示: 1.根据《证券法》规定,禁止编造、传播虚假信息或者误导性信息,扰乱证券市场;2.用户在本社区发表的所有资料、言论等仅代表个人观点,与本网站立场无关,不对您构成任何投资建议。用户应基于自己的独立判断,自行决定证券投资并承担相应风险。《东方财富社区管理规定》
