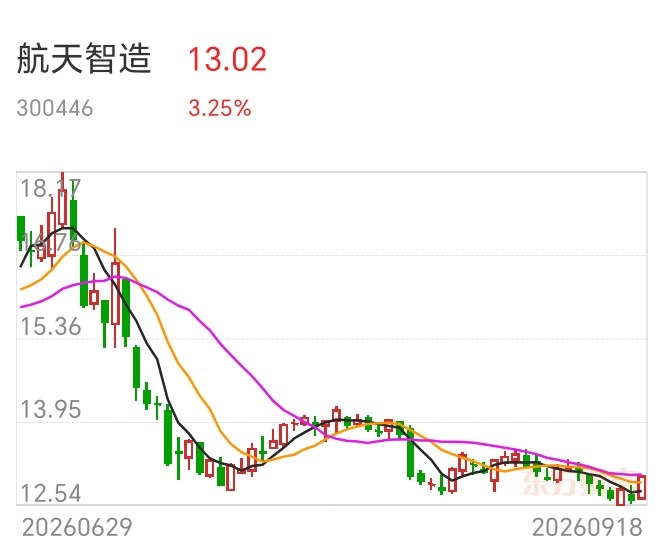
航天智造(300446,原乐凯新材)个股深度分析
提示:本文仅为基本面信息梳理,不构成任何投资建议,股市有风险,题材股波动风险较高。
一、核心优势
1. 央企平台优势,航天七院唯一上市载体
公司实控人为中国航天科技集团,重组完成后定位为四川航天技术研究院(航天七院)产业上市平台,具备清晰的资产整合预期。航天七院拥有成熟的技术储备,集团层面可提供技术、订单、研发资源加持,在军工、特种能源、高端装备领域具备天然的国资背书优势 。
2. 三大主业协同,技术壁垒突出
- 汽车零部件(航天模塑):主营汽车内外饰、智能座舱、轻量化部件,配套比亚迪、吉利、长安、一汽、广汽等主流车企,具备模具同步开发、CAE仿真、整车同步设计能力,是国内汽车内饰总成核心供应商,收入体量占公司大头。
- 油气装备(航天能源):专精特新小巨人,核心产品为油气射孔器材、井下特种起爆装备,分簇射孔技术国内领先,属于页岩油/气开采核心耗材,产品具备军工特种能源技术转化属性,有一定军工技术底蕴。
- 高性能功能材料(原乐凯新材):国内头部磁条厂商,全球四大磁条供应商;压力测试膜、FPC电磁波屏蔽膜、阻焊油墨实现国产替代,产品供应面板、半导体企业;传统业务包含国铁热敏磁票,在信息防伪材料细分赛道市占率领先 。
3. 军民技术转化能力
航天七院积累的精密制造、火工、材料、控制技术,可向汽车、油气、电子材料领域迁移。油气射孔的特种起爆技术源自航天军工体系,具备技术复用能力,也是市场炒作航天、空天相关题材的底层逻辑。
4. 研发资质齐全
拥有国家认可实验室、多家国家级专精特新小巨人企业,数百项发明专利,精密涂布、微胶囊、射孔等多项核心技术达到国内先进水平,持续推进电子功能材料国产替代,打开新材料增量空间 。
二、当下现状
1. 业务结构:汽零为收入基本盘,油气+新材料为增量
重组之后,汽车零部件贡献绝大部分营收,属于公司业绩压舱石。但汽车行业周期性强,整车价格战会持续压制零部件毛利率;油气装备业务跟随国际油价波动,油价低迷阶段订单承压;传统防伪磁票业务增长空间有限,增量看点集中在半导体、面板用电子功能材料(压力测试膜、屏蔽膜),但新材料业务目前营收占比仍偏低,短期难以大幅贡献利润。
2. 市场题材层面:航天军工+空天预期
市场资金把它归类为航天军工标的,叠加太空武器、空天作战相关题材炒作。需要客观区分:上市公司主体不直接制造在轨太空武器,核心看点是航天体系的平台属性、特种能源、精密制造的技术,属于预期驱动型题材,并非业绩直接兑现。行情更多是事件催化,业绩端短期很难匹配估值。
3. 财务与经营现状
- 重组完成后,业绩承诺已落地,标的资产盈利兑现情况需要持续跟踪;汽车零部件业务营收规模大,但行业竞争激烈,毛利率不高。
- 新材料板块处于客户验证、放量阶段,属于成长培育期,短期业绩弹性有限。
- 估值层面:受题材情绪影响波动大,创业板标的,资金博弈属性较强,板块热度退潮时回撤压力大。
4. 现存风险
汽车行业下行,整车降价,挤压零部件利润;
油气资本开支收缩,影响射孔器材订单;
新材料客户验证周期长,放量不及预期;
题材炒作风险,空天相关概念偏预期,容易出现估值回调;
重组后的内部管理整合风险,三家业务板块协同需要时间。
三、未来展望
短期(1-2年)
业绩基本盘依靠汽车零部件稳定交付,重点跟踪新能源车企订单增长;油气装备业绩跟随油价波动;电子功能材料(压力测试膜、FPC油墨、屏蔽膜)是短期新增看点,持续看面板、半导体客户的导入和放量。
题材端,受益航天科技集团资产整合预期,空天、军工相关事件会带来阶段性脉冲行情,但行情持续性要看板块整体资金情绪。
中长期(3-5年)
两大主线决定公司天花板:
1. 航天七院资产整合预期:作为航天七院产业化上市平台,市场长期预期集团内成熟资产注入。但资产注入没有明确时间表,属于远期预期,不确定性很高,只能作为长期跟踪逻辑,不能作为短期买入依据。
2. 新材料国产替代:压力测试膜、柔性电路板油墨、屏蔽膜等高端电子材料,逐步替代日本、欧美进口产品。如果能够顺利进入更多半导体、显示大厂供应链,新材料业务有望成为第二增长曲线,摆脱传统磁票业务的增长瓶颈。
3. 军工技术民用拓展:航天能源特种火工、精密控制技术,除油气领域外,可拓展至其他特种装备领域,打开第二应用场景。
长期核心不确定性
资产注入属于集团战略安排,存在很大不确定性;汽车行业长期内卷,零部件毛利率提升难度大;高端电子材料的客户认证周期漫长,竞争激烈,能否大规模放量仍有待验证。
总结
航天智造(300446)是航天七院旗下军民融合平台,优势在于央企背景、三大业务板块协同、特种材料与精密制造技术;当前业绩主要依靠汽车零部件,新材料处于培育期,股价容易受到航天、空天题材情绪扰动;未来的核心看点是电子功能材料国产替代以及集团资产整合预期,但两个逻辑兑现周期长、不确定性高。
公司兼具制造业周期股属性+军工题材属性,适合跟踪产业落地进度,需要区分题材预期和真实业绩兑现,警惕题材退潮带来的估值回落风险。
#军工集团动作不断,旗下公司牛股频出# $航天智造(SZ300446)$ $SpaceX(NASDAQ|SPCX)$ @妙想 @东方财富创作小助手