摘要:伊外长披露“两天计划”,欧佩克+维持12月产油量配额不变;金融管理部门今日将召开会议;Okta11月4日纳入标普500指数;苹果、Palantir盘后发财报。
全球市场:
欧美股市:标普500指数收跌1.82%,报7580.07点,全周累跌0.57%,10月累计跌0.93%;道指收跌1.09%,报51770.31点,全周累跌0.85%,10月累涨1.70%;纳指收跌2.86%,报25437点,全周累跌2%,10月累跌5.3%。欧洲STOXX 600指数收跌0.36%,报646.75点,全周累涨1.73%,10月累涨1.87%。
A股:上证指数收跌1.44%,报3599.02点,深证成指收跌2.73%,报10833.78点,创业板指收跌4.13%,报2413.63点。白酒、医疗服务、港口航运板块涨幅居前,影视院线、游戏、半导体板块跌幅居前。
债市:到债市尾盘,美国10年期基准国债收益率约为4.93%,日内降约1个基点,全周累计降约6个基点,10月累计降约35个基点;2年期美债收益率约为4.59%,日内降约1个基点,全周累计降约9个基点,10月累计降约30个基点。
商品:WTI 12月原油期货收涨2.08%,报104.12美元/桶,全周累涨0.82%,10月累涨15.15%。布伦特12月原油期货收涨2.40%,报117.64美元/桶,全周累涨0.79%,10月累涨13.63%。COMEX 11月黄金期货收跌3.29%,报3885.7美元/盎司,全周累跌2.71%,10月累跌6.49%。COMEX 11月白银期货收跌5.93%,报49.097美元盎司,全周累跌8.66%,10月累跌18.31%。COMEX 11月期铜收跌1.86%,报6.4585美元/磅,全周累跌0.37%,10月累跌1.53%。
热点要闻:
伊朗外长披露“两天计划”,美方履约方能重启伊美谈判
当地时间11月1日,伊朗外长阿拉格齐在接受媒体采访时表示,伊朗代表团访问卡塔尔是伊朗与卡塔尔、巴基斯坦等调解方持续沟通的延续。目前,摆在桌面的方案与伊朗此前提出的“七日计划”基本相同。卡塔尔提出的建议之一是“将七天期限缩短至五天甚至更短”。本次伊朗代表团访问期间也与卡方探讨了这一建议。
目前,伊朗同意一项“两天计划”,即:第一天,美国将采取一系列(履约)措施。第二天,霍尔木兹海峡将开放,海峡交通将恢复到之前的状态。在美国履行相关承诺、霍尔木兹海峡开放后,伊朗与美国恢复谈判的道路才会打开。
内塔尼亚胡敦促特朗普中期选举后立即打击伊朗
据Axios报道,据一名以色列消息人士和一名美国消息人士透露,美国总统特朗普周六与以色列总理内塔尼亚胡进行了坦诚的电话交谈,讨论了美伊谈判进展以及何时迅速恢复战斗状态。
消息人士称,内塔尼亚胡正敦促特朗普在周二中期选举结束后立即对伊朗发动打击。但特朗普目前希望让谈判继续推进,这一策略令内塔尼亚胡感到担忧。 以色列消息人士称,此次通话“气氛强硬”;美国消息人士则形容通话“直接”。白宫和以色列总理办公室均拒绝置评。
欧佩克+声明:决定维持12月的原油产量配额不变
七个欧佩克+产油国今日举行月度会议,会议上,沙特阿拉伯、俄罗斯、伊拉克、科威特、哈萨克斯坦、阿尔及利亚和阿曼重申对市场稳定的承诺。这些国家在视频会议上审议了全球市场状况及前景,七个参与国决定,将维持2026年9月规定的2026年12月的生产配额。
七国重申了共同致力于全面遵守《合作宣言》的承诺。七个欧佩克+国家将继续每月举行会议,以评估市场状况,下次会议将于2026年11月29日举行。
白宫官员:特朗普计划周一在倒影池发表中期选举收官讲话
据华尔街日报,一名白宫高级官员透露,美国总统特朗普计划于周一在林肯纪念堂倒影池发表讲话,传达中期选举前的收官信息,同时宣传其在美国首都华盛顿推进的修复和改造项目。这名官员表示,特朗普的讲话将重点介绍自其第二任期开始以来,其政府与国会共和党人共同推动的施政议程。
此前一天,特朗普还将前往艾奥瓦州和堪萨斯州参加竞选活动。特朗普一直将修复林肯纪念堂倒影池列为优先事项,这是其整体改造华盛顿计划的一部分。其第二任期内推进的其他项目还包括在白宫新建一座宴会厅。
北美地区开始实行冬令时,美股开盘时间调整至22:30
北美地区于当地时间11月1日凌晨2点(北京时间11月1日下午2点)起切换至冬令时。美国和加拿大金融市场交易时间和经济数据公布时间将较夏令时延后一小时。11月2日(周一)起,国际金银、美油将于北京时间7:00开盘,美股将于北京时间22:30开盘,敬请投资者留意。
中信证券:四种配置思维来应对当下的市场
中信证券提出四种配置思维来应对当下的市场。一是稳健回报策略,核心是围绕高股息或具备供给出清潜力的行业,在需求线索混沌的阶段聚焦供给的变化。二是预期演绎策略,类似于“2022年的航空和酒店”,找到市场对基本面一致看空,持仓比例极低的板块,拿到最终政策变化的时点再兑现,只做估值修复博弈。
三是海外利率回落策略,把北美AI投融资预期修正、海外长端利率相应回落作为宏观前提,待市场修正EPS预期后,看非AI领域的制造业出海和资源股能否走出短期需求抑制。四是赛道热度+筹码出清策略,类似于找寻“2022年的户储和逆变器”,以新领域需求的超预期爆发作为抄底科技的时机,寻找机构和活跃资金能够共振的领域,而非简单博弈“无机”。
中信证券认为四种策略都有获取相对收益的潜力,适合不同收益-风险偏好的资金,市场的资金面压力决定了哪类策略阶段性占优。
个股聚焦:
英伟达披露下一代CPO技术,原型样品已就位
英伟达(NVDA.US)近日在SEMICON West 2026上公开展示了下一代共封装光学(CPO)技术,名为OOI(Optics-on-Interposer,中介层上集成光学)。不同于现有CPO方案,OOI选择拿下有机封装基板,将光引擎直接集成到承载GPU的硅中介层之上,把光电转换环节进一步向芯片内核靠拢,为下一代超大规模AI集群提供全新互联思路。
据英伟达研究院首席研究科学家Nikola Nedovic介绍,该方案以更大面积的中介层取代现行有机封装基板,目前英伟达已拿到原型样品。
苹果官宣:Apple智能接入阿里千问,11月4日开放测试
10月31日,苹果(AAPL.US)和阿里巴巴(BABA.US)宣布达成合作,将千问集成至Apple智能,中国用户可以在Siri、写作工具及视觉智能中,直接调用千问的文本与图像理解、内容生成等能力。这些功能将于11月4日起随最新的iOS 开发者 Beta 版开放测试,并将于12月iOS 27.3 正式发布时面向中国用户推出。
苹果再度反超英伟达,成为全球市值最高公司
苹果(AAPL.US)上周五重新夺回全球市值最高公司的头衔,从英伟达手中接过这一位置。在人工智能支出引发担忧之际,投资者寻求苹果这家iPhone制造商所带来的相对安全感。苹果股价周五下跌1.2%,市值降至5.03万亿美元;英伟达下跌4.2%,收盘市值为4.93万亿美元。这是苹果自7月底短暂超过英伟达以来,首次再次反超。
傅里叶帮Meta研发机器人原型,打造“Muse物理化身”
Meta Platforms(META.US)正在将其AI战略向物理世界延伸。据知情人士透露,Meta Platforms已与中国机器人公司傅里叶联合研发出一款人形机器人原型,内部代号为"Max",并已启动第二代版本的开发工作。这是Meta自成立机器人业务部门以来最具实质性的进展,标志着这家社交媒体巨头在消费级机器人领域的布局正在加速落地。
标普将Meta评级展望从稳定下调至负面
标普将Meta Platforms(META.US)的评级展望从稳定下调至负面,理由是资本支出将在多长时间内保持高位以及自由运营现金流将在多长时间内保持负值存在不确定性。
标普称,负面展望反映了我们的预期,即如果资本支出保持高位,且AI投资变现进程延迟或未能实现,该公司的杠杆率可能超过1.0倍,自由运营现金流保持负值的时间可能长于预期。
微软等五大科技巨头因AI开支大砍八成回购
根据伦敦证券交易所集团(LSEG)的数据及各公司财报统计,微软(MSFT.US)、 谷歌-A(GOOGL.US)、亚马逊(AMZN.US)、Meta Platforms(META.US)和甲骨文(ORCL.US)今年前三季度以股息和回购形式返还给股东的资金,仅占其经营现金流的9.3%,为至少15年来最低水平,去年同期这一比例为27.4%。前三季度,五家公司回购规模同比骤降83%,从818亿美元降至136亿美元。
三星电子会长李在镕赴日本考察先进封装技术,计划5年投资400亿日元
三星电子(SSNLF.US)会长李在镕1日访问位于日本横滨的先进封装研究中心(APL),实地考察下一代半导体封装材料及工艺技术研发进展,并与当地研究人员讨论加强与日本半导体材料、零部件及设备企业的合作。
三星电子计划自2024年起在未来5年投资400亿日元(约2.54亿美元),将横滨APL打造为全球先进封装研发中心,并计划到2027年将当地研发人员扩大至100人以上。研究领域还将拓展至晶圆键合、玻璃基板等下一代封装技术。
谷歌据称洽谈参与“金穹”导弹防御计划,或提供数据安全技术支持
据市场消息,谷歌-C(GOOG.US)正与美国国防部展开谈判,拟参与一项新的数据安全项目,为“金穹”导弹防御计划提供支持。知情人士表示,美国国防部正在筹建一个新的行业联盟,旨在保障“金穹”计划所使用军事软件的数据安全。
据悉,该联盟可能涉及多家企业,共同确保新型指挥控制软件所依赖的数据传输系统能够抵御攻击和通信中断,包括固定通信线路、移动通信基站及其他关键通信基础设施遭到破坏的情况。
Anthropic暗盘最新报1681美元
据Coinglass数据显示,Anthropic(ANT.US)暗盘最新报1681.46美元。Anthropic已经公开提交上市申请,将在纳斯达克挂牌,最早可能在11月9日当周启动路演,并最早于11月16日当周寻求上市。
据市场消息,公司可能筹集约1000亿美元,估值最高达2万亿美元。若消息属实,将超过SpaceX今年上市时的750亿美元发行规模,创造历史。
Okta将于11月4日纳入标普500指数,Kenvue被剔除
当地时间10月30日,标普道琼斯指数公司宣布,Okta(OKTA.US)将取代Kenvue(KVUE.US)纳入标普500指数(.SPX.US),调整将于11月4日开盘前生效。Okta原为标普中型股400指数成分股,其空缺将由Glaukos接替;
Glaukos(GKOS.US)原在标普小型股600指数中的位置则由McGrath RentCorp(MGRC.US)接替。此外,Loar Holdings(LOAR.US)将取代LiveRamp(RAMP.US)纳入标普小型股600指数。此次调整与相关企业并购交易有关。
星巴克四季度盈利超预期,但营收不及预期
星巴克(SBUX.US)2026财年第四季度营收91亿美元,同比下降3.9%,主要因中国业务转为授权经营模式;调整后每股收益0.80美元,高于市场预期的0.72美元。全球同店销售额增长7.2%,其中美国市场增长7.7%,但国际市场仅增长0.9%,不及市场预期的3.3%。
公司预计2027财年营业利润率为13.5%至14%,高于2026财年的11.9%,但受中国业务剥离影响,全年营收将同比下降。星巴克股价周五收跌1.8%。
OpenAI据称将融资目标下调百亿美元
据市场消息,随着AI股票遭遇抛售,以及竞争对手Anthropic(ANT.US)即将上市,OpenAI获得投资者出资承诺的难度加大,该公司已将融资目标下调100亿美元。消息人士称,OpenAI目前寻求以1.25万亿美元的估值融资约200亿美元,低于上个月计划的以1.4万亿美元估值融资300亿美元。
据悉,部分投资者已经削减了对OpenAI本轮融资的出资承诺。融资目标缩水反映出,投资者对AI领域巨额资金投入的不安情绪日益加剧。纳斯达克综合指数周五大跌近3%,自3月以来首次周线三连跌。
港市前瞻:
南向资金追踪|南向资金上月净卖出约280亿港元抛售中芯国际及阿里
数据显示,上月南向资金累计净流入达279.51亿港元,较9月的607.76亿港元的净流入大幅逆转,创下2021年8月以来最大单月流出纪录。
趋势上,自10月中旬后,南向资金出现加速流出势头,近13个交易日持续流出,期间合计卖出约373.22亿港元。
分行业来看,上月金融、地产两个行业获得净流入较多。而此前获得资金反复关注的资讯科技净流出60.2亿港元。同时,涉及AI硬件资产较多的工业也出现27.13亿港元的资金流出。值得一提的是,上述两个行业也一度是8、9月南向资金主要的加仓方向。
个股方面,交易所数据显示,近7天南向资金:
大幅净买入:腾讯控股(0700.HK)59.09亿港元;友邦保险(01299.HK)38.78亿港元;智谱(02513.HK)24.36亿港元。
大幅净卖出:中芯国际(00981.HK)94.54亿港元;阿里巴巴-W(09988.HK)51亿港元;长飞光纤光缆(06869.HK)47.02亿港元;小米集团-W(01810.HK)29.43亿港元。
投资要点
腾讯控股上月累计跌11.00%,资金前5日加仓389万股,短线流入趋缓。
友邦保险上月累计涨2.45%,资金前5日加仓292万股,短线保持流入。
智谱上月累计跌24.56%,资金前5日加仓510万股,短线保持流入。
中芯国际上月累计跌29.13%,资金前5日减持4823万股,短线仍以流出为主。
阿里巴巴-W上月累计跌8.96%,资金前5日减持4100万股,短线仍以流出为主。
长飞光纤光缆上月累计跌42.80%,资金前5日减持1064万股,短线连续流出。
小米集团-W上月累计涨4.91%,资金前5日减持793万股,但近两日连续回流。
注:由于港交所T+2结算,实际为截至两日前的近5日数据
港股公告精选
工商银行(01398.HK):前三季度营收6671.37亿元,同比增长9.19%;净利润2856.40亿元,同比增长5.83%。
中国人寿(02628.HK):前三季度营收3678.12亿元,同比减少31.6%;净利润894.3亿元,同比减少46.7%。
中国海洋石油(00883.HK):前三季度营收3555.74亿元,同比增长13.8%;净利润1191.18亿元,同比增长16.8%。
长城汽车(02333.HK):前三季度营收1598.69亿元,同比增长4.09%;净利润38.26亿元,同比减少55.69%。
中国南方航空股份(01055.HK):前三季度营收1472.12亿元,同比增长6.93%;净亏损约43.05亿元,同比盈转亏,主要因本期受油价波动冲击影响。
国泰海通(02611.HK):前三季度营收589.76亿元,同比增长28.51%;净利润248.85亿元,同比增长12.73%。
中创新航(03931.HK):前三季度营收459.49亿元,同比增加61.01%;净利润13.66亿元,同比增加99.54%。
东山精密(02384.HK):前三季度营收453.79亿元,同比增加67.63%;净利润52.89亿元,同比增加332.34%。
长飞光纤光缆(06869.HK):前三季度营收191.24亿元,同比增加86.12%;净利润61.28亿元,同比增加1204.63%。
比亚迪股份(01211.HK):10月新能源汽车销量49.02万辆,同比增长10.97%;前10个月累计销量362.17万辆,同比下降2.16%。
中国中冶(01618.HK):前9月新签合同额5191.7亿元,同比下降31.7%;三季度新签合同额1055.4亿元,同比下降50.3%。
阿里巴巴(09988.HK):和苹果宣布达成合作,将千问集成至Apple智能,中国用户可以在Siri、写作工具及视觉智能中,直接调用千问的文本与图像理解、内容生成等能力。
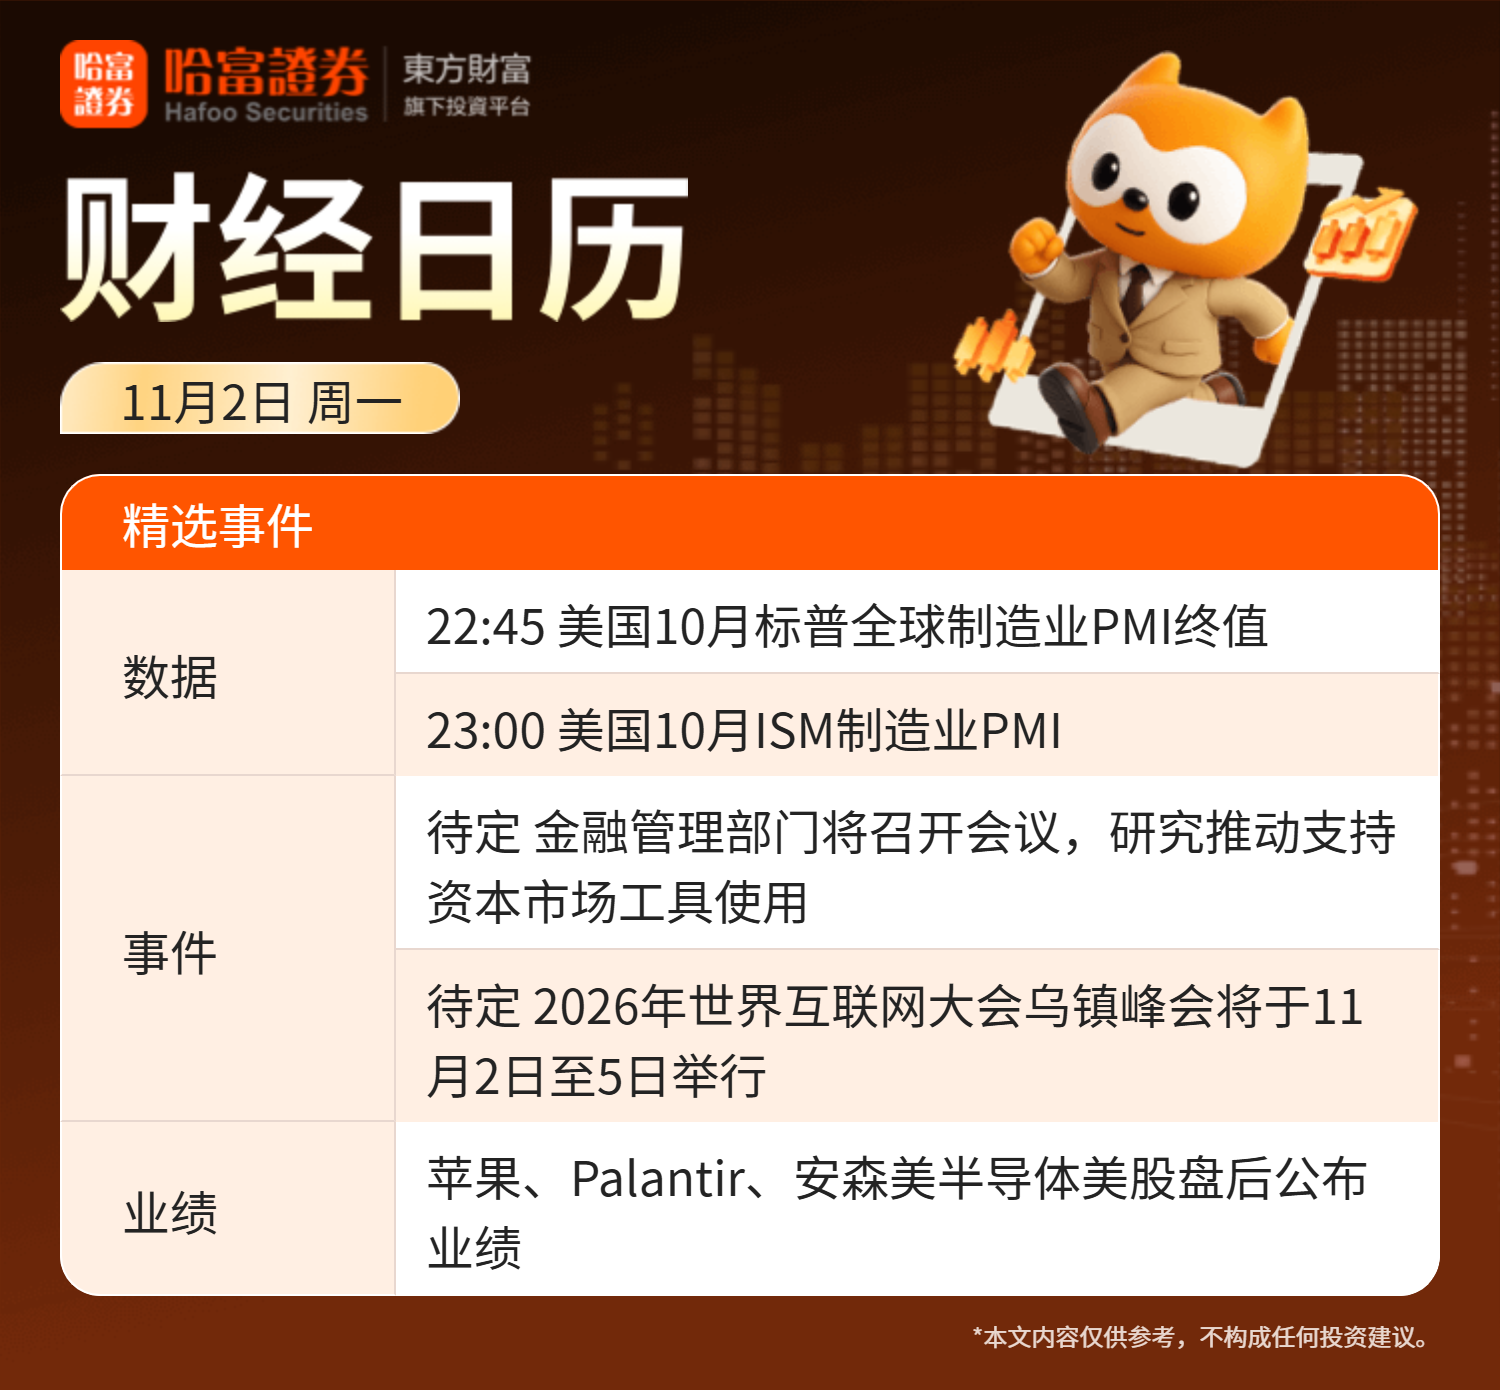
财经日历: