一周热点事件
一、国内宏观热点
中国共产党第二十届中央委员会第五次全体会议公报:中国共产党第二十届中央委员会第五次全体会议,于2026年10月26日至29日在北京举行。全会强调,要做好岁末年初各项工作。坚持稳中求进工作总基调,完整准确全面贯彻新发展理念,加快构建新发展格局,用好用足宏观政策,深入挖掘内需潜力,进一步深化改革开放,推动经济持续向新向优向好发展,确保完成今年经济社会发展主要目标任务,实现“十五五”良好开局。
债市非银大额赎回互换便利设立:为维护债券市场稳定,中国人民银行决定设立债市非银大额赎回互换便利。在资管机构面临群体性流动性风险、债券市场出现系统性压力的特定情景下,支持具有系统性影响的银行理财子公司、公募基金管理人,从中国人民银行借入央行票据用于市场回购融资,以购买本公司(或资管子公司)遭赎回公募产品的符合条件的债券或产品份额,并向中国人民银行抵押。
8000亿元新型政策性金融工具投放完成:记者从国开行、进出口银行、农发行三家政策性银行获悉,截至10月28日,2026年新型政策性金融工具全部完成投放,共计8000亿元。其中,国开新型政策性金融工具、进银新型政策性金融工具、农发新型政策性金融工具分别投放3650亿元、1200亿元、3150亿元。
商务部回应:针对有媒体报道称,欧盟方面正研究将中欧在混合动力汽车领域达成的贸易谅解安排延伸至化工等领域,商务部新闻发言人黄玲在29日举行的例行新闻发布会上表示,中方坚决反对任何滥用贸易防御工具的保护主义行为,如果欧方一意孤行,对中国产品采取歧视性限制措施,中方必将采取一切必要措施,坚定维护自身利益和企业合法权益。
二、海外宏观热点
美联储利率决议:北京时间周四(10月29日)凌晨,美联储宣布将联邦基金利率目标区间维持在3.75%至4%之间不变,符合市场普遍预期。美联储理事莉萨·库克和克利夫兰联储主席贝丝·哈马克对本次货币政策行动投了反对票,她们倾向于在本次会议上将联邦基金利率目标区间上调25个基点。 美国9月核心PCE价格指数:美国9月核心个人消费支出价格指数环比增长0.3%,预估为0.3%,前值为0.2%。同比增长3.1%,预估3.1%。美国9月PCE物价指数环比上涨0.5%,同比上涨3.6%,均符合预期。
俄美乌三方谈判日期将公布:当地时间10月28日,俄罗斯总统助理乌沙科夫表示,俄方不打算邀请欧洲方面参加乌克兰问题谈判。乌沙科夫说,俄美乌三方谈判的日期将很快公布,但他未确认谈判定于11月10日举行。同日,俄罗斯总统新闻秘书佩斯科夫表示,一旦莫斯科、华盛顿和基辅代表在阿布扎比举行的乌克兰问题三方谈判日期确定,克里姆林宫将予以公布。
三、热点产业动向
人工智能:国务院办公厅印发《关于适应人工智能技术发展助力构建就业友好型发展方式的意见》。其中提到,强化人工智能的就业创造效应。拓展新兴领域人工智能就业新空间,培育中小微企业稳岗扩岗新动能,创造人工智能领域就业创业新模式,加快开发人工智能领域新职业。
AI智能体:英伟达周二宣布,将进一步深化与Meta在人工智能助手Muse及相关AI模型领域的合作。与此同时,此外,英伟达还计划向Meta投资30亿美元,认购其新发行的股票。英伟达表示,此次合作深化反映出市场对实用型AI智能体的需求不断增长。
消费:10月28日,商务部召开全国消费品以旧换新工作推进电视电话会议,总结政策实施进展成效,部署下一步重点任务。会议指出,2026年以来,商务部会同各地区、各相关部门,有力有序抓好政策实施,带动相关品类销售额超2万亿元,惠及超2.5亿人次,有力推动消费增长,助力转型升级,畅通循环利用,取得多重政策效果。
折叠屏:继iPhone Duo之后,苹果的下一款可折叠新品可能已在路上。据报道,苹果正在测试其旗下首款大屏可折叠iPad,屏幕尺寸最高可达20英寸。此举有望开辟一个全新设备品类,融合平板与笔记本电脑的使用能力,预计于2028年推出。
资产表现回顾
本周,A股集体回调,沪指收跌2.48%,沪深300下跌2.92%,中证1000跌超8%;港股大跌,恒生指数下跌4.52%,恒生科技指数跌超5%。
本周10年期国债活跃券收益率下行0.45BP;10Y美债收益率下行6.97BP。
美股回调,道琼斯指数下跌0.85%,纳斯达克指数下跌2%;德国DAX指数上涨2.53%,韩国股市涨超3%;黄金上周跌破4000美元后,本周再度跌3.01%,布伦特原油主连下跌2.84%;比特币跌超3%。
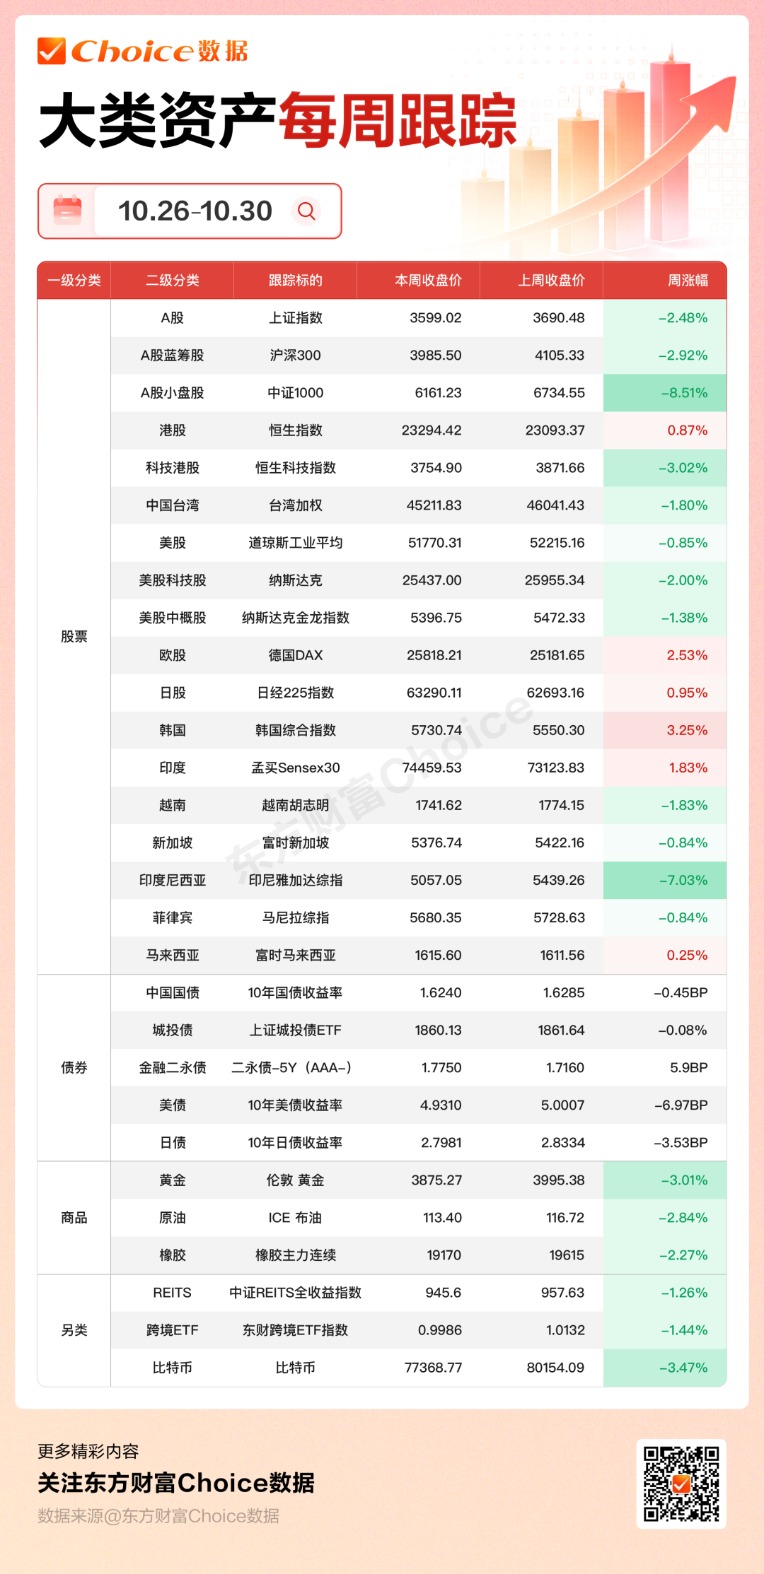
数据来源:Choice数据
机构后市观点
一、权益市场
东方财富证券:上周A股延续调整,但周五宽基大幅净流入推动市场出现明显上涨,我们认为这一变化有望阻断情绪与资金面的负向反馈,标志着反弹行情的开启。进一步的,后续反弹幅度也和外部宏观环境有关,需要动态应对,重点关注美国中期选举前后的中东形势及油价趋势,以及内需政策对于明年基调指引的边际变化。反弹线索:兼顾筹码阻力小的主题成长方向,科技硬件超跌反弹以及逻辑上受益油价下跌/国内政策预期的内需方向。
中金公司:A股当前估值反映市场可能已经处于超调或过于悲观水平。近期A股市场波动较大,市场整体估值再度下行,成交缩量较快。A股整体估值已处于历史偏低位置,尤其是部分科技领域估值重新回到历史较极端低位水平,中期投资吸引力显著提升,当下全球货币秩序重构与科技叙事对A股的支撑逻辑没有改变,不必过于悲观。
国泰海通证券:展望后市我们认为,本周大盘指数一度调整至3500-3600之间,空间上已经基本充分,后市大盘指数也不会有过低的预期。我们预计未来1-2个季度中国市场或维持较长时间的横盘震荡格局,年底年初股市有望重新走强。
招商证券:近期市场快速下跌后,A股多项指标已接近历史底部区间。短期或以震荡筑底和结构性机会为主,建议维持均衡配置并重点关注未来两周的重要节点。未来3-6个月行业配置的核心思路在于:高利率阶段关注分子端的优势,其次看筹码结构是否健康;利率转跌优先考虑科技宽度;待后续国内政策接力再进一步向内需扩散。
二、债券市场
华泰证券:短期看不到大风险,但鉴于赔率降低(利差已经全部压平)、监管态度有变化、避险资金随时可能撤出,建议整体保持持仓、适度微调、应对波动。中期看,基本面和资金面对债市整体有利,且市场对明年基本面预期一致,12月政策博弈窗口之前仍以积极心态应对。
广发证券:近期央行隔夜逆回购净投放量并不高,且对部分机构的配债行为进行窗口指导,其对资金面和长端利率的关注并未退出。我们认为,行情终点由锚确定,按照下半年锚+25-35BP的定价规律,预计10年期国债中枢在1.55%附近,低点在1.45%至1.5%;30年国债有望看到1.8%;最终行情收尾仍由政策态度决定。
东吴证券:我们认为中国利率债(尤其TL)中期仍是做多阻力最小的方向,但赔率收敛预期下,仍然建议逢调整增配,30年期年内下破2.0%的概率较大。政策利率择机“换锚”叠加宽松流动性,中期对债市友好,10年期国债收益率在1.64%附近窄幅震荡,配置盘逢回调布局;加仓TL的时机跟随股债跷跷板的回摆。
三、其他市场
中金公司:传统需求开始承压加上通胀上半年快速回落都似乎不支持美联储连续且大幅加息。更有甚者,如果AI需求超预期放缓,美联储甚至可能需要降息,明年上半年是AI和政策路径的关键验证点。美债利率近期筑顶回落基本符合加息落地即预期逐步兑现的规律,6%可能是分水岭。
渣打银行:黄金价格需要找到支撑点,因为较高的油价持续加剧通胀风险,而进一步收紧利率的可能性也会对黄金价格造成压力。当前黄金价格正处于关键节点;如果无法在每盎司3886美元处获得技术性支撑,那么该价格水平上的支撑力将会迅速消失。
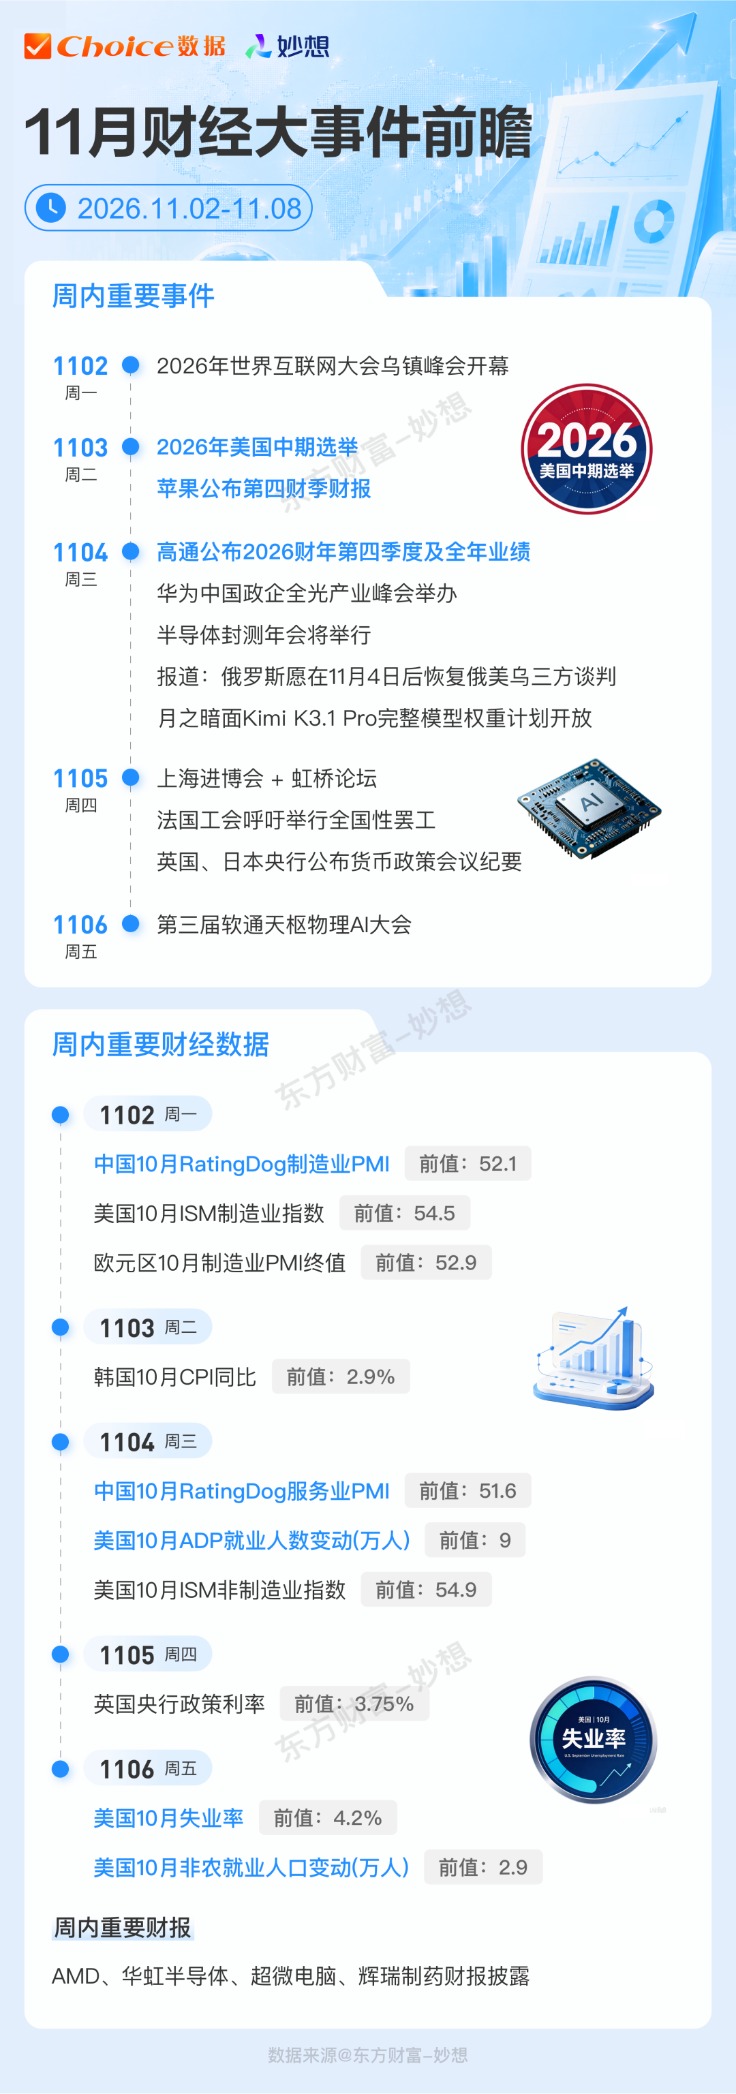
一图总览下周大事