集邦咨询:第二季度全球前十大IC设计厂营收年增73%,AI需求持续强劲
9月11日,据财联社报道,根据TrendForce集邦咨询最新IC设计产业研究,随着AI相关应用扩张,GPU、CPU、ASIC、互连产品等需求攀升,带动2026年第二季全球前十大无晶圆厂IC设计厂商合计营收年增73%,突破1,414.5亿美元。NVIDIA(英伟达)稳居榜首,AMD(超威)受益于CPU于代理式AI应用提升,排名升至第三。Qualcomm(高通)则因手机业务走弱,退居第四名。
一、AI算力扩张驱动芯片设计量价齐升
芯片设计是IC产业链中技术密集度最高、附加值最丰厚的环节,采用Fabless模式运营,固定资产投入低,产品放量阶段新增收入更易转化为利润。当前AI大模型推理需求爆发,模型参数、上下文长度及推理请求规模持续扩大,对计算芯片、存储容量、互联带宽提出更高要求。芯片产业的竞争重点也由单颗芯片性能延伸至系统效率和单位Token成本。全球智能计算基础设施仍处于较高投入阶段,先进制程、计算芯片、存储芯片等环节相应扩容。
(1)AI芯片需求持续旺盛,芯片设计或成为本轮行情最核心的价值高地
台积电近期表示,扩厂速度空前仍难满足AI需求。据财联社,近期,台积电资深副总经理兼副共同营运长侯永清在国际半导体展上表示,AI对芯片产能的需求庞大且迫切,以台积电为例,去年底评估今年客户需求并据此规划设备采购时,若以当时预估的设备需求量为基准“1倍”,仅仅一个季度后,设备需求就已上调至1.5倍;到了今年7月,这一数字进一步攀升至1.9倍,远超最初预期。台积电目前正同步推进全球近20座晶圆厂的建设,但即便如此,产能扩张速度仍难完全跟上市场需求。
作为产业链上游,算力爆发正倒逼芯片设计端加速迭代,先进制程与异构集成成为兵家必争之地。国金证券研报指出,在全球AI算力需求爆发与芯片国产创新加速的双重驱动下,芯片产业正迎来历史级景气周期,而芯片设计作为产业链中技术密集度最高、附加值最丰厚、处于"微笑曲线"左端的环节,成为本轮行情最核心的价值高地。
(2)芯片设计迎来"量价齐升"的景气周期
国金证券认为,芯片设计迎来"量价齐升"的景气周期。2025年中国芯片设计业销售额8357.3亿元,同比增长29.4%,占IC产业链比重升至47.67%。需求端,AI大模型推理催生海量存储与算力需求,全球半导体进入超级景气周期。WSTS预测2026年全球集成电路市场规模接近翻倍,其中存储器市场规模同比大增约249.5%。价格端,供需缺口推高价格中枢,NAND合约价三年涨幅超580%,存储价格全面上行直接改善全产业链盈利。中国AI加速芯片国产份额从2024年的35%跃升至2025年的41%,2026年有望首次超过50%。
财信证券表示,存储行业正处于AI算力驱动的超级景气周期,呈现供需紧俏、量价齐升的高景气格局。综合考虑AI带来的需求增量与国产创新趋势,建议关注存储芯片设计厂商相关标的。
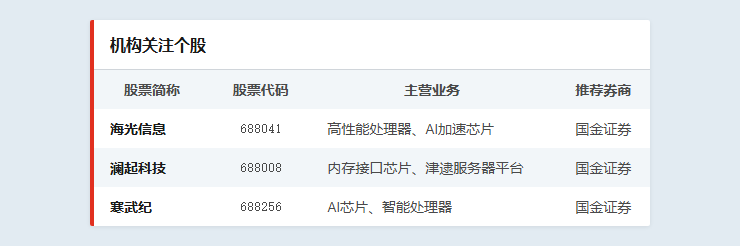
二、机构关注个股一览