
机会前瞻
宏观层面
纳指100ETF盘前上涨0.87%,标普500ETF盘前上涨0.30%。美国7月PCE通胀数据整体符合市场预期,但数值仍高于美联储2%的通胀目标,未能彻底缓解市场对于美联储利率政策维持偏紧的担忧。
期权市场数据显示,QQQ上一交易日Put/Call成交量比升至1.13,隐含波动率(IV)为21.26%。
个股层面
英伟达盘前大幅上涨6.34%,超预期的财报业绩与前瞻指引,重新点燃市场AI算力交易热情。公司二季度营收达962亿美元,其中数据中心收入约890亿美元,同时预告下一财年营收增速约70%,业绩兑现能力大幅超出市场一致预期。
基本面层面,管理层明确表示当前AI基础设施需求仍受供给端约束,有效缓解了此前市场担忧的云厂商资本开支见顶、AI投资回报率下滑等负面情绪。叠加AWS新增大规模采购合作,行业需求确定性进一步强化。消息面上,网传英伟达正洽谈收购Hugging Face,交易规模或超130亿美元,目前仍处于谈判阶段,为公司AI生态布局增添新预期。
期权交易维度,该股Put/Call成交量比升至0.61,隐含波动率达44.63%。本次盘前7.82%的涨幅,已大幅超越财报前期权市场定价的±5.4%事件波动区间,意味着本轮行情涨幅已提前透支部分预期,开盘后追涨看涨期权的性价比显著下降。短期盘面核心关键位聚焦220美元,需观察该位置能否从突破位成功转化为有效支撑。
CrowdStrike盘前上涨约9.26%,AI安全赛道的高景气逻辑得到财报数据强力验证。公司本季度营收14.7亿美元,同比增长26%,年化经常性收入(ARR)达58.4亿美元,同比增长25%;核心增量指标新增ARR为3.33亿美元,同比大增51%,直观体现企业端安全支出维持强劲态势。同时,公司上调全年新增ARR增长预期,增速中枢提升至34%,行业成长确定性进一步夯实。
赛富时盘前上涨约10.37%,财报数据亮眼,AI业务正式进入规模化落地阶段。公司二季度营收113.5亿美元,同比增长11%,经常性递延收入(cRPO)同比增长14%;核心AI产品Agentforce与Data 360合计ARR接近39亿美元,同比增幅超210%,其中仅Agentforce单品ARR便突破15亿美元,同比大涨超240%。
公司同步上调全年营收指引至461亿—464亿美元,并官宣与Anthropic深化战略合作,联合推出「Claudeforce」产品。本轮财报核心价值在于,彻底验证了智能体AI(Agentic AI)从概念产品落地为真实订单与营收的商业化能力。
此前数月,软件板块持续受“AI替代传统SaaS业务”的悲观预期压制、估值承压,而本次赛富时、CrowdStrike的亮眼业绩,打破了市场固有认知,证明手握客户资源、业务场景与分发渠道的头部软件企业,是AI智能体商业化落地的核心入口,带动整个软件、网安板块迎来系统性估值修复机会。期权数据显示,赛富时上一交易日Put/Call成交量比升至1.25,隐含波动率(IV)达49.03%。
行情回顾
指数期权
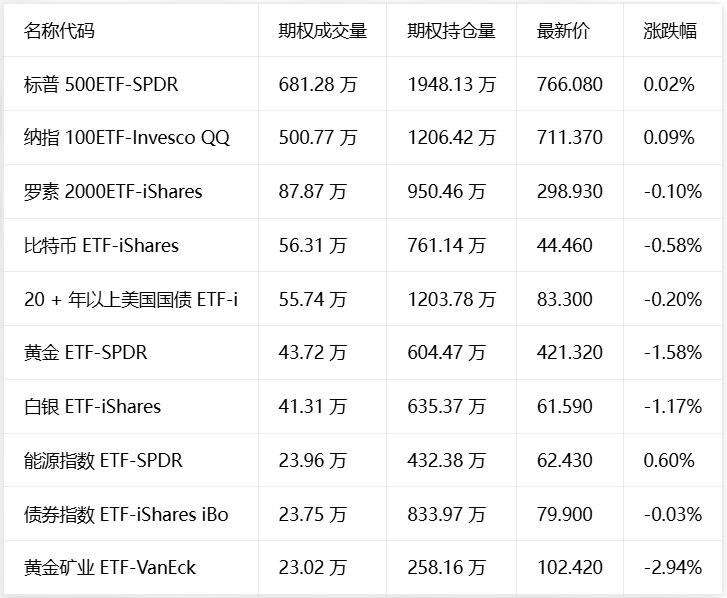
美东时间8月26日,美股指数期权市场成交量抬升,共成交486万份合约。认沽/认购成交比下跌,达0.94。
在即将到来的到期日,标普500指数期权成交量分布呈现下列特征:认沽期权成交量峰值在7,675点,认购期权成交量峰值在7,750点。
个股期权
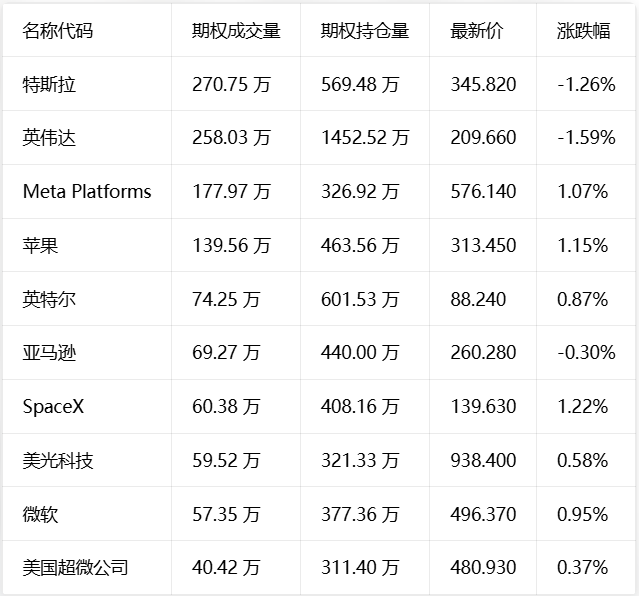
SpaceX收涨1.22%,成交60.38万份期权合约,认沽/认购成交量比升至0.57。SpaceX宣布在路易斯安那州建设新Starbase发射基地,投资1000亿美元提升Starship火箭发射能力。
期权成交量排行榜
期权成交量前10的股票中,特斯拉的认沽/认购成交量比最高,达到0.78。特斯拉上调Cybertruck两款车型价格,双电机全轮驱动版涨至7.5万美元。
认沽/认购持仓量比最高是美国超微公司,达到1.17。雷蒙德詹姆斯将AMD评级上调至强烈买入,目标价641美元,看好其在服务器CPU市场的竞争优势。
成交量前十的个股:
成交量前十的指数:
引申波幅排行榜(标的市值>10亿美元,且期权成交量>10万)
IREN Ltd引申波幅最高,达到96.35%,较上一交易日下降2.65%。IREN将于8月27日公布第四季度财报,技术指标显示强烈卖出信号,分析师维持适度买入评级,目标价77.89美元。
闪迪引申波幅成长最多,达到78.16%,较上一交易日下降0.57%。闪迪与铠侠计划未来六年投资5万亿日元扩建生产设施,受英伟达业绩提振盘后涨超4%。
