
面对AI基础设施建设的庞大资金需求,老牌科技巨头微软决定时隔九年多再次发行美国投资级债券。
微软周四提交的初步发行文件显示,此次拟发行的债券包括两档浮动利率债券和八档固定利率债券,均为优先无担保债务。摩根大通、瑞银和富国银行担任联席簿记管理人。
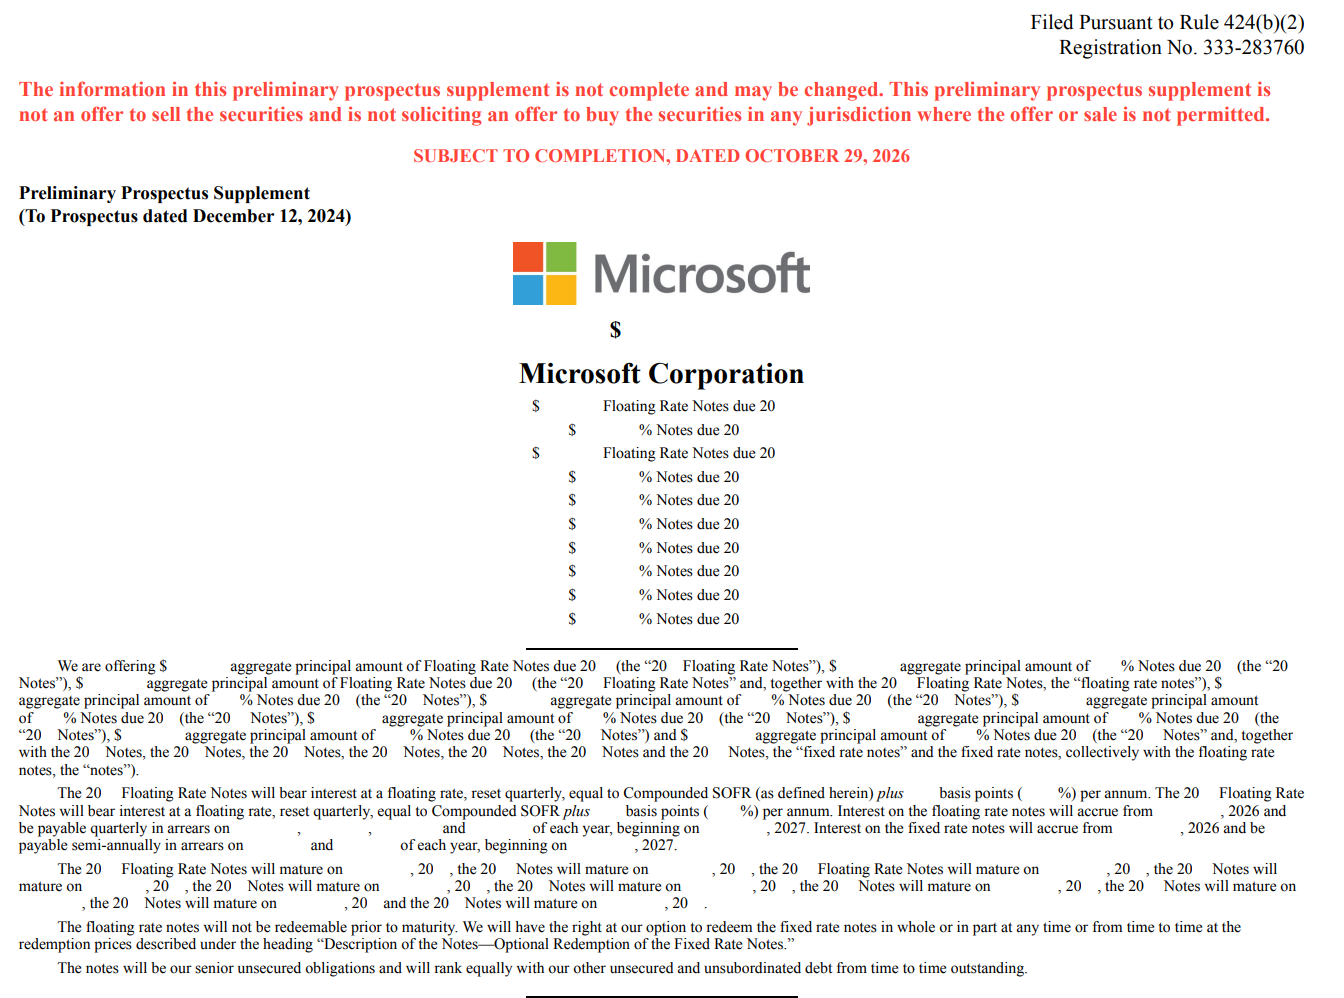
募集规模、票息等具体条款仍有待确定。不过有媒体援引知情人士报道,微软计划通过发债募集至少250亿美元,期限覆盖2年至40年。具体的发行计划仍有可能根据投资者需求调整。
似乎是受到发债消息的影响,原本在盘前时段涨超4%的微软,周四开盘后走势乏力,目前下跌约1%。
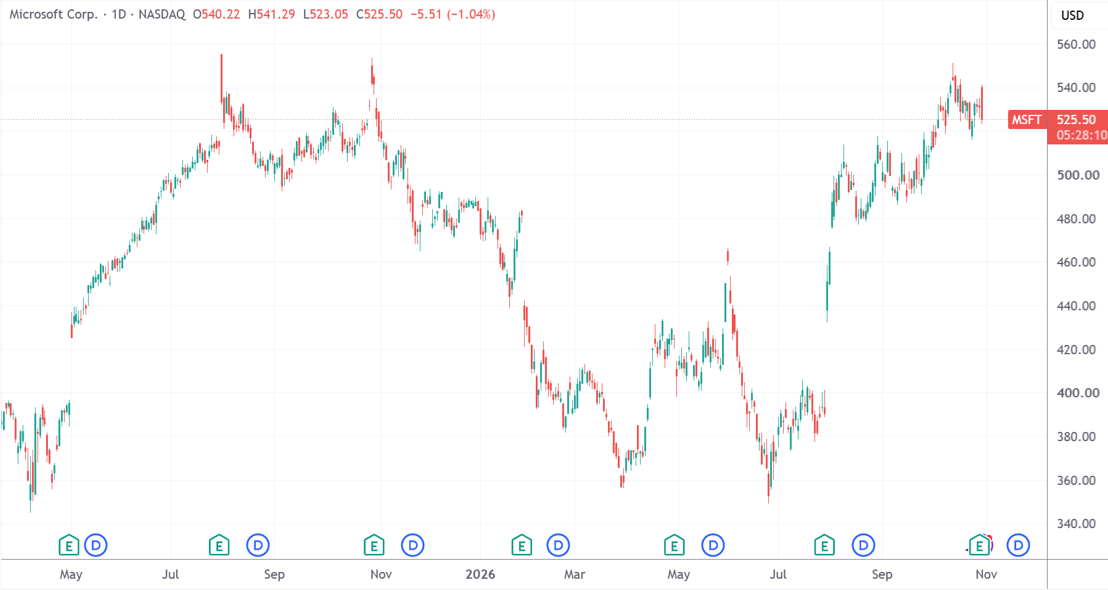
(微软日线图,来源:TradingView)
刚释放融资信号,迅速启动发债
事实上,就在北京时间今天早上的财报电话会上,微软管理层刚释放出寻找额外资金来源的信号。
微软首席财务官艾米·胡德在财报电话会上表示,公司预计2027财年仍将保持自由现金流为正。同时,为补充业务产生的现金、保持财务灵活性,微软将在认为条件具有吸引力时获取额外融资。
没想到,微软认为最好的发债时机就是当下。
根据发行文件中的资本结构表,截至2026年9月30日,微软列示的债务账面总额为354.81亿美元。若本次募集250亿美元,相当于上述债务规模的约七成。其中,表内2027年到期的两笔债券本金合计为44亿美元。
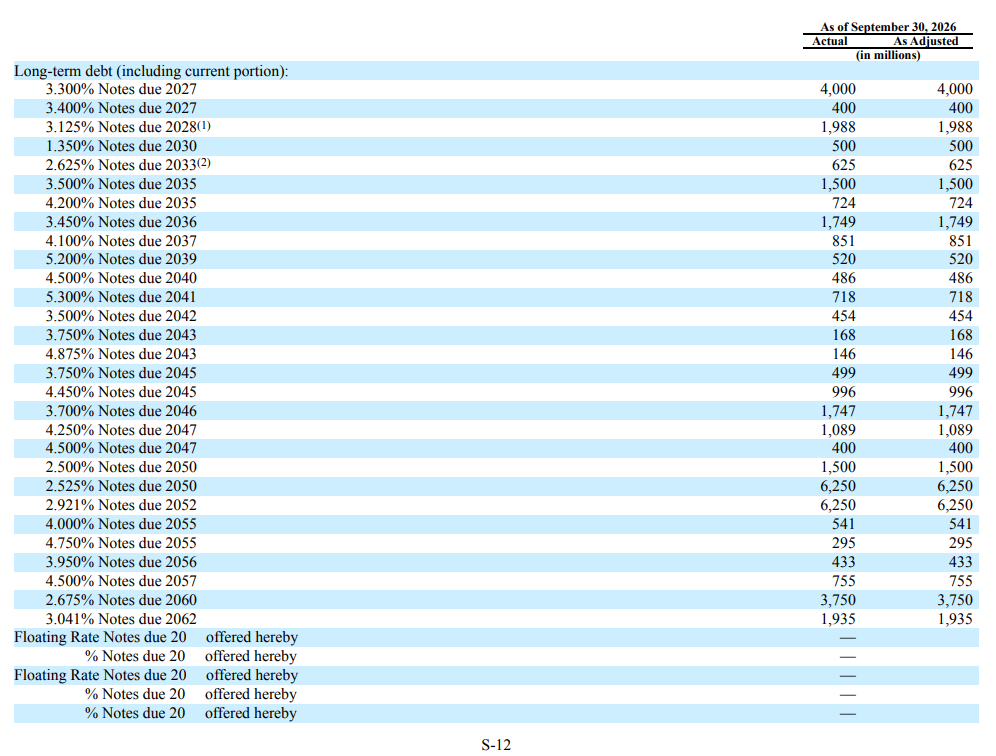
不过,募集资金用途包括偿还现有债务,因此这一比例不代表发行后净债务的增幅。
科技巨头的资本开支仍是资本市场关注/焦虑的重点。胡德披露,截至9月底的2027财年第一财季资本开支为452亿美元,部分原定当季交付的第三方产能出现延迟。公司预计第二财季资本开支将超过500亿美元,2026自然年资本开支约为1700亿美元;本财年下半年,随着CPU、GPU投入增加及延后的第三方产能交付,资本开支预计将加速。
与此同时,微软的云业务仍在快速扩张。公司最新财报显示,第一财季Azure收入同比增长48%,微软云收入达到639亿美元、同比增长30%;商业剩余履约义务达到6770亿美元,同比增长73%。
稀缺的AAA债券,能否吸引投资者?
微软上一次此类高等级债券发行是在2017年,当时募集了170亿美元。与近年来频繁进入债券市场的科技同行相比,微软已经多年没有进行此类融资。
信用评级也是此次发行的一大亮点。据悉,微软与强生是仅有的两家同时获得穆迪Aaa和标普AAA最高信用评级的美国上市公司。
GW&K Investment Management投资组合经理Brett Kozlowski表示,在他看来,微软并不存在明显的发债必要性,此时入市更像是把握融资机会。由于长期AAA级债券非常稀缺,且收益率可能超过6%,此次发行预计将获得强劲需求。
他认为,即使巨量债券供应带来挑战,这类交易仍可能满足投资者分散投资敞口的需求。
据知情人士透露,微软最长一档债券将于2066年到期,初步利差指引最高为较美国国债收益率高1.35个百分点。定价数据显示,这与Alphabet和亚马逊现有40年期债券的交易利差大致相当,尽管后两家公司的信用评级更低。
AI发债潮持续,信用市场已出现分化
微软此次入市,正值AI相关融资规模不断扩大之际。
今年以来,超大规模云计算企业和数据中心开发商已在全球通过投资级债券发行募集超过3130亿美元,接近2025年全年的三倍。
不过,投资者对这股融资潮的态度并非始终如一。最初争相买入相关债券的投资者,有些已开始退却,并要求获得更高的风险补偿。基准利率上升,也进一步推高了借款成本。
这种分化正在信用违约互换(CDS)市场体现出来。
据ICE数据,微软五年期CDS周四的最新报价约为54个基点;评级为AA的Meta约为116个基点,比微软高出62个基点。
甲骨文的五年期CDS报价则约为275个基点,比微软高出约221个基点。甲骨文在主要超大规模云计算企业中信用评级最低,其债务也被市场广泛视为观察AI债务风险的指标。
