
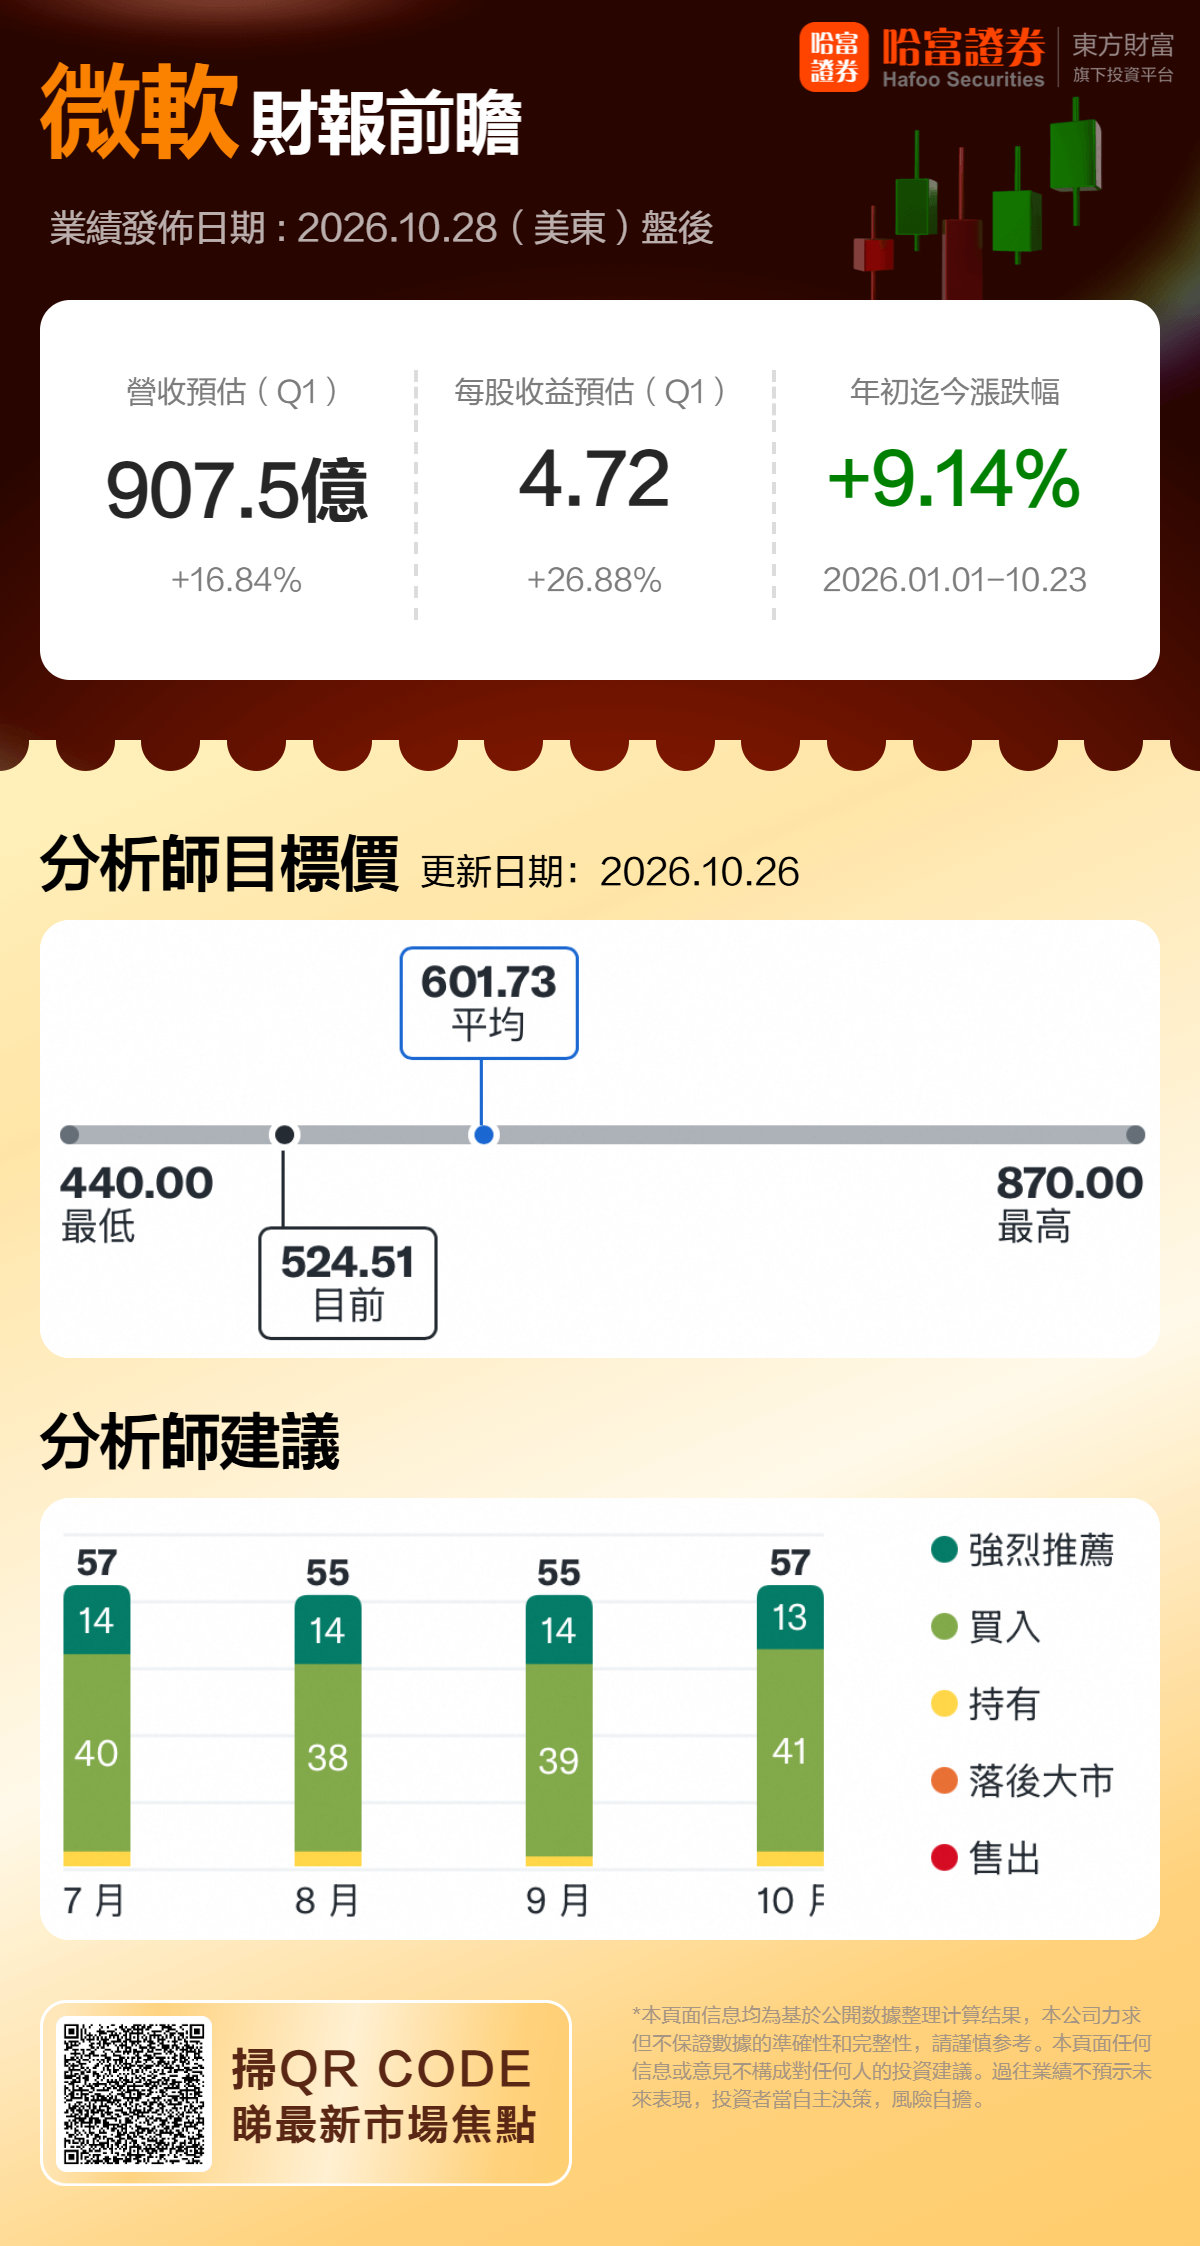
美东时间10月28日盘后,微软将于发布财报。机构预期微软2027财年Q1预计实现营收907.5亿美元,同比增加16.84%;预期每股收益4.72美元,同比增加26.88%。
一、上季度回顾:营收增18%,Azure创四年最快增速
7月底公布的2026财年四季度财报:营收900亿美元,同比增长18%;净利润(GAAP口径)358亿美元,同比增长31%;调整后每股收益4.74美元,同比增长23%。Azure收入同比增长43%,为2022年初以来最快增速;微软云当季收入593亿美元,增27%。亮眼的数据直接推动股价次日大涨15.5%。
二、本季财报前瞻
Azure:绝对核心,45%是基准线
Azure仍是本次财报的最大变量。上季度Azure同比增长43%(不变汇率),年化收入首次突破1,000亿美元。管理层当时对本季度的指引为44%–45%(不变汇率),高于当时市场约41%的预期。
目前华尔街对Azure增速的预期已上修至44%–46%区间。美国银行分析师Tal Liani预计Azure增长44.8%,季度收入约323亿美元;富国银行分析师Michael Turrin更预期增速达46%。这意味着45%已从“乐观情景”变成新的基准线。若实际增速接近或略高于区间上限,并配合积极的下季度指引,将利好股价;若仅勉强达到下限,叠加资本支出继续高企,市场反应可能偏负面。
AI资本支出与毛利率压力
微软本季度资本支出预计超过500亿美元,全年资本支出指引达2,550亿–2,600亿美元。公司已明确预告2027财年毛利率将因AI基础设施投入而承压。投资者关注的是:高资本支出能否转化为持续的Azure收入增长,以及何时能看到边际效益改善。
此前几个季度,微软云的毛利率已因AI投资从71%逐步下降至68%左右。本季度毛利率若进一步下行,需由Azure收入加速和Copilot付费渗透提升来对冲。
Copilot与商业云渗透率
除了Azure,Microsoft 365 Copilot和GitHub Copilot的采用情况也是焦点。上季度M365 Copilot付费席位已超过3,000万,企业级AI产品的续订和增购情况将影响市场对微软“AI变现”能力的判断。
摩根士丹利近期对CIO的调查显示,计划在未来12个月内部署M365 Copilot的企业比例持续上升。若管理层在电话会上给出更明确的Copilot收入贡献或客户转化数据,将为AI软件变现叙事提供支撑。
新财报分部:首次按“Agents and Infra”与“Devices and Consumer”披露
本次财报还有一个重要变化:微软将启用新的业务分部披露方式,从原来的三大业务(Productivity and Business Processes、Intelligent Cloud、More Personal Computing)调整为两大分部:Agents and Infra(智能体与基础设施)、Devices and Consumer(设备与消费者)。同时,公司将从本季度开始更透明地披露Azure的美元收入,不再仅以百分比形式呈现。投资者可借此更直接地比较Azure与AWS、Google Cloud的规模差距。
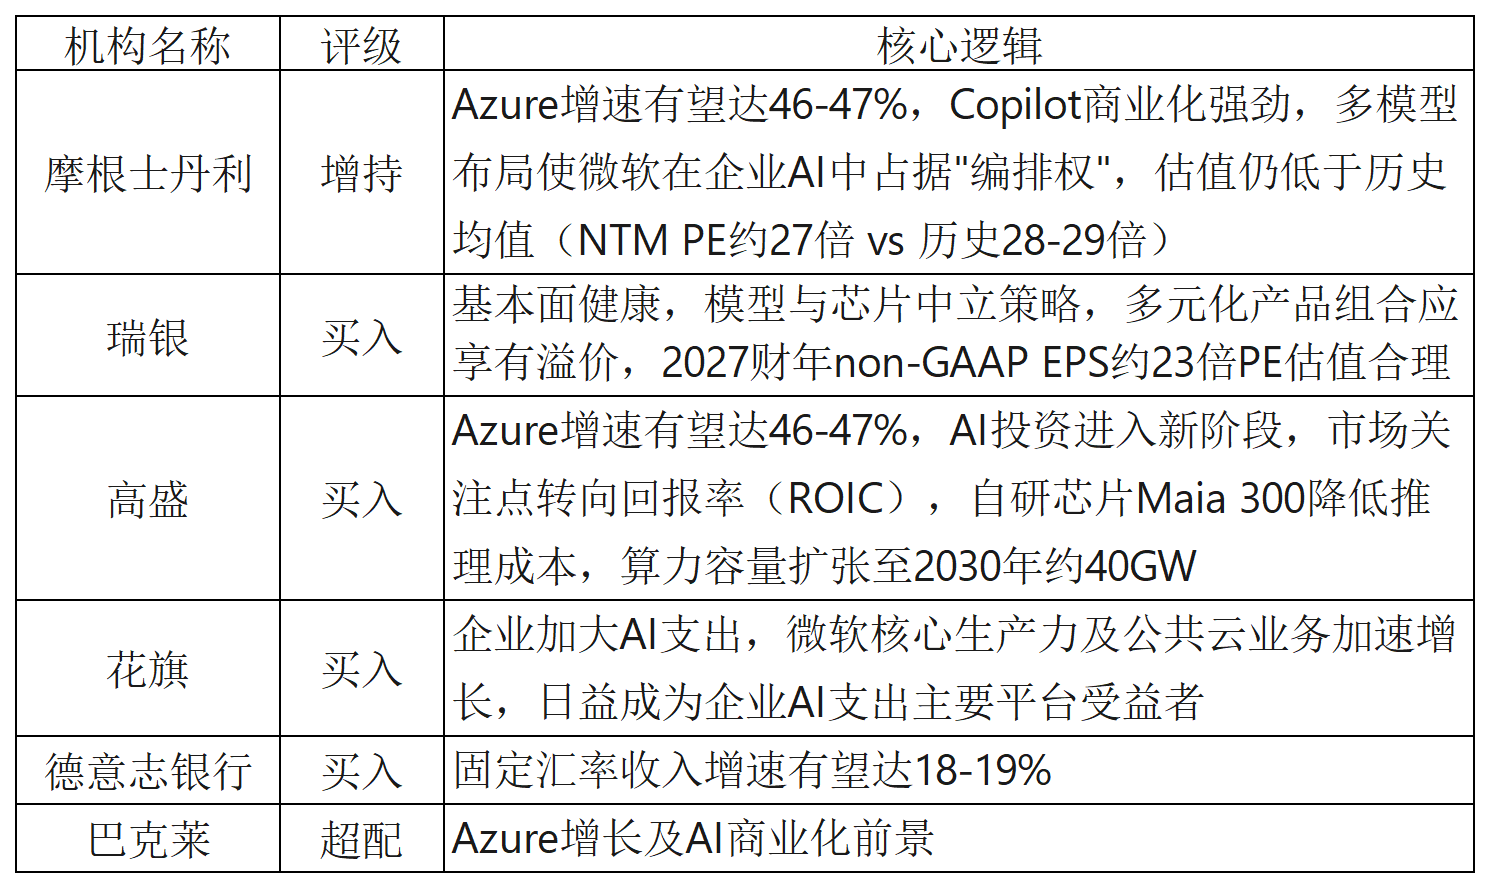
三、机构观点
四、总结
微软本次财报的基调大概率仍是“高增长但高投入”。Azure 45%左右的增长、超过500亿美元的季度资本支出、以及新财报结构下的Azure美元披露,将共同决定市场对MSFT的短期定价。在AI基础设施竞赛持续升温的背景下,单纯的营收和EPS超预计已难成为强催化剂,更关键的问题是:微软能否证明,这场大规模AI投入正在转化为可规模化的收入和利润。
