
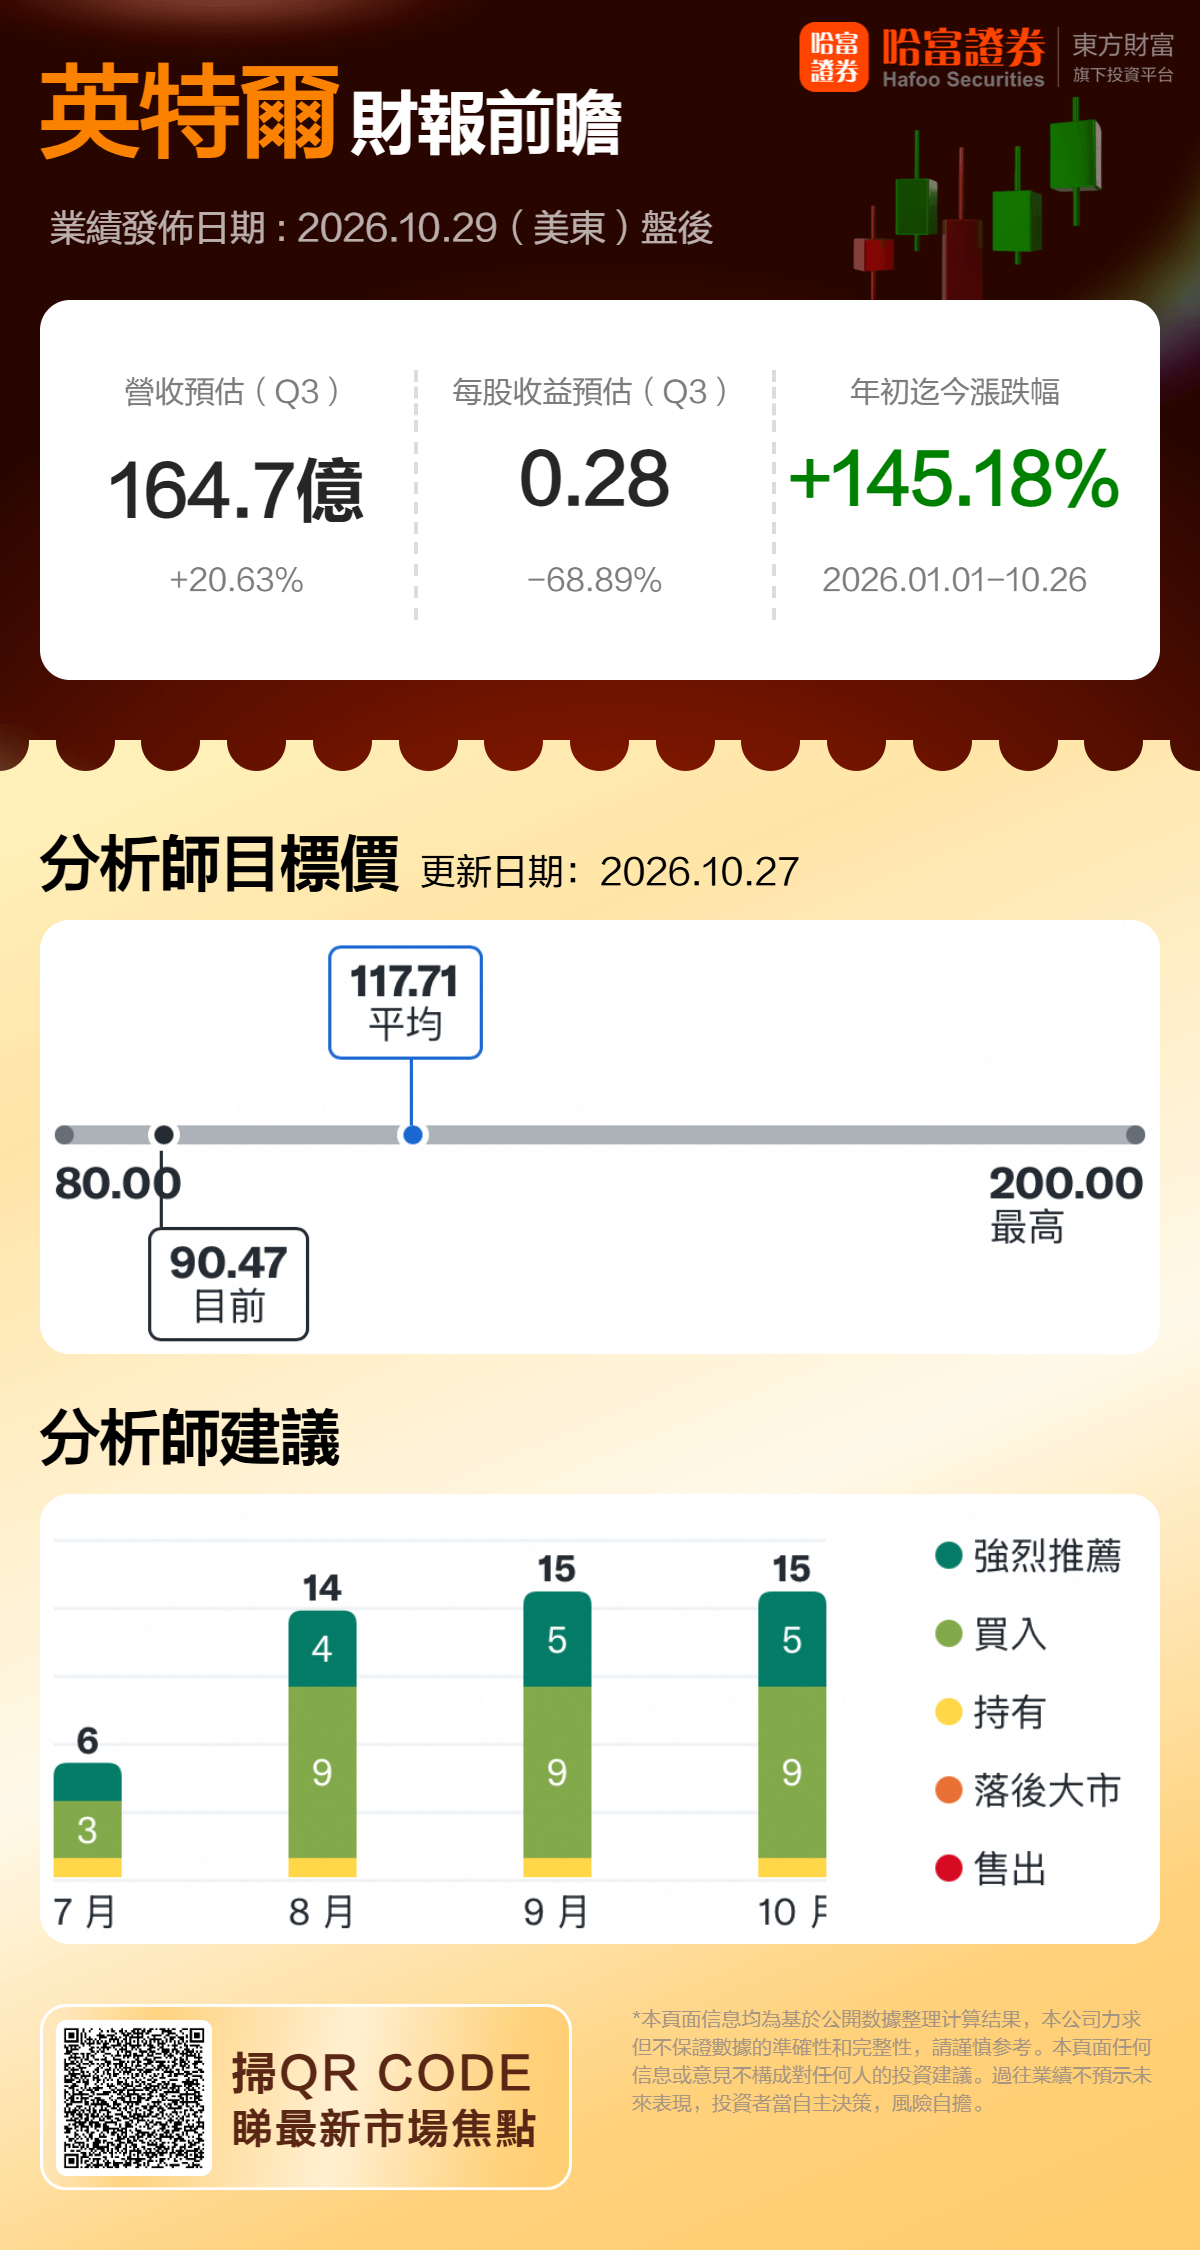
美东时间10月29日盘后,英特尔将发布2026年第三季度财报。机构预期Q3实现营收164.7亿美元,同比增加20.63%;预期每股收益0.28美元,同比下滑68.89%。
一、上季度回顾:营收创15年单季最快增速,GAAP亏损仍大
2026财年第二季度,英特尔营收161.28亿美元,同比增长25.4%;Non-GAAP毛利率41.8%,同比提升12.1个百分点;调整后每股收益0.42美元。但GAAP层面单季净亏损高达110.3亿美元,主要拖累来自与《芯片法案》协议挂钩的托管股份按市价重估产生的约125亿美元账面损失,并非经营性亏损。公司给出的三季度指引为:营收158亿至168亿美元,中值同比约增19%;Non-GAAP毛利率约42%;调整后每股收益0.38美元。
二、Q3财报前瞻
数据中心与AI(DCAI):核心增长引擎
这是近期增长最强的业务,也是市场最关注的板块。二季度DCAI收入同比增长59%,其中ASIC定制芯片收入同比接近翻三倍,管理层称年化营收已接近20亿美元。服务器CPU方面,Xeon 6被公司称为"历史上爬坡最快的产品之一",公司已签订10份服务器CPU长期采购协议。管理层预计今明两年服务器CPU行业出货量实现强劲的两位数增长,景气周期延续至2028年。Q3该业务有望延续高增长,是营收超预期的最大支撑。
代工业务(Intel Foundry):收入增长但亏损仍深
代工业务的短板与资本约束仍是制约估值跃升的关键。Q2代工营收58亿美元,同比增长31%,经营亏损收窄至21亿美元(上年同期32亿美元)。管理层在财报电话会上称,18A产线良率持续优于预期,产能显著增长,正同时推进多款新品量产,支撑Panther Lake、Wildcat Lake等产品订单。但外部代工年化收入仅约10亿美元,与台积电1500亿美元规模相差两个数量级代工业务尚未形成独立盈利引擎。本次财报,18A外部客户签约进展和亏损收窄节奏,是绕不开的看点。
客户端计算(CCG):AI PC支撑但消费端承压
公司对PC大盘的态度偏谨慎:预计下半年PC需求弱于季节性常态,2026年全年PC需求同比下滑低两位数百分比。消费端换机动力不足,增长将更多依赖商用笔记本放量和AI PC渗透率提升带来的均价上行。Q3该业务预计平稳偏弱,但AI PC占比提升(超60%)或形成一定对冲。
资本开支与全年指引:200亿美元打底,明年再加码
公司此前已将2026年资本开支预期上调至超过200亿美元,并暗示2027年资本开支将进一步提升,绝大部分将投入美国本土产线集群。市场还将在本次财报会上关注公司对2027年资本分配、股东回报计划以及供应链产能释放节奏的表态。
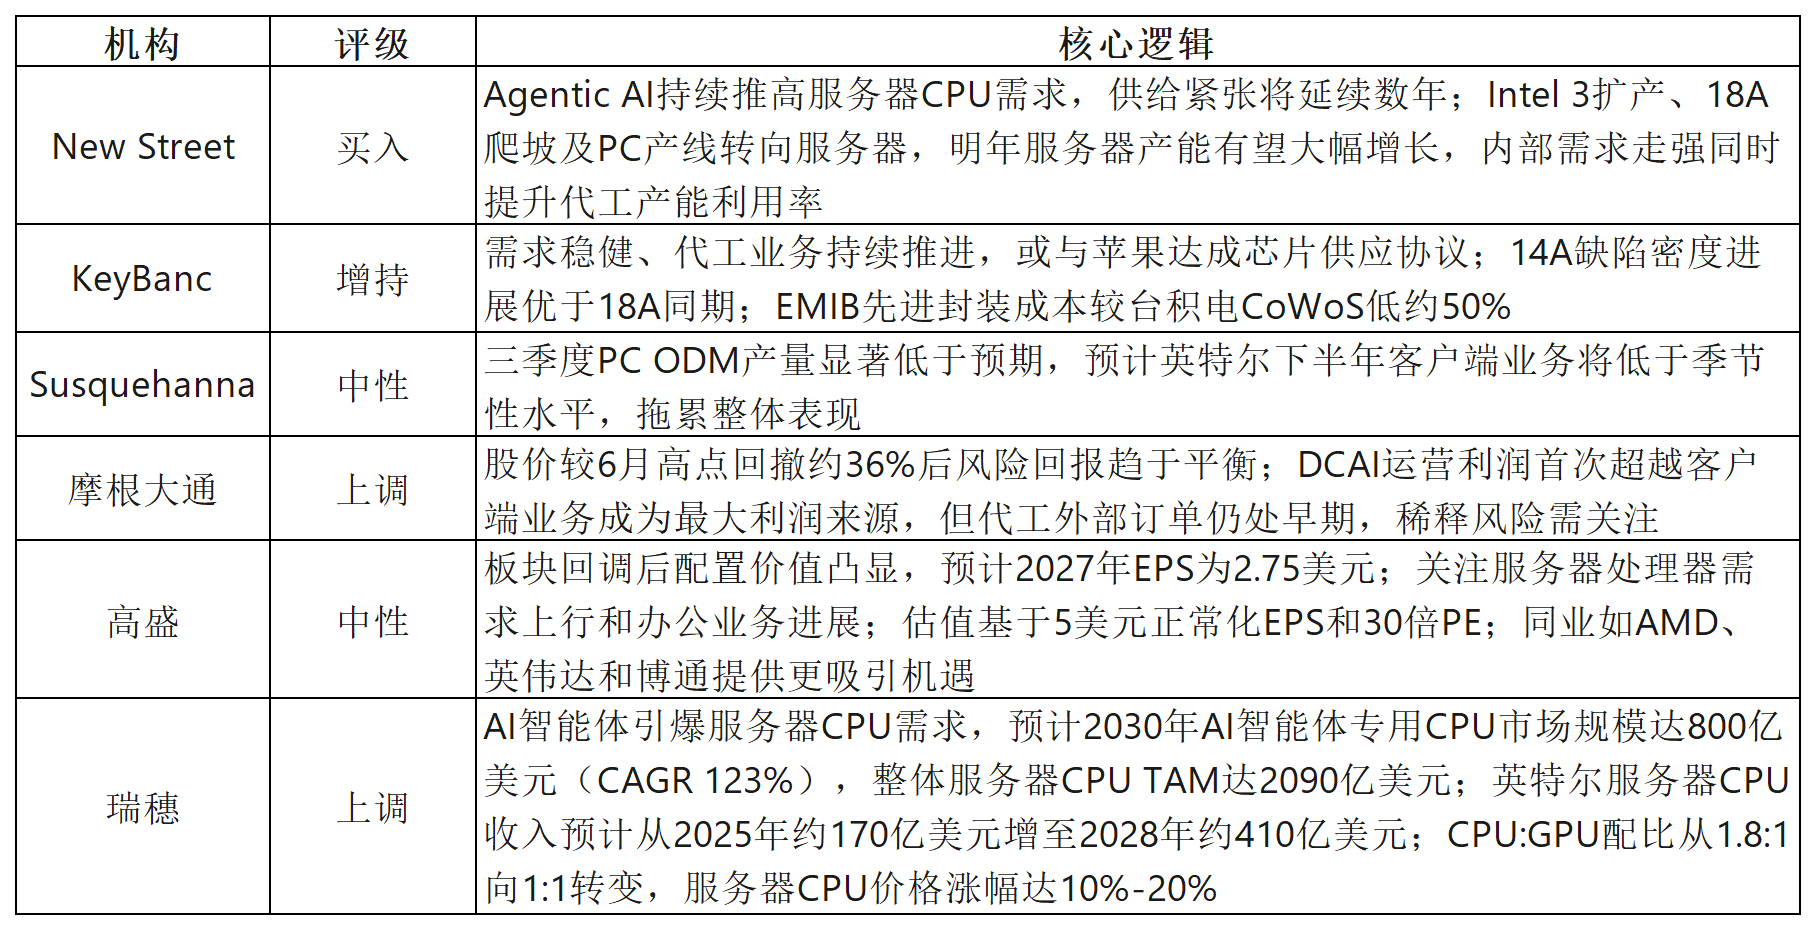
三、机构观点
四、总结
财报的核心叙事没有变:AI算力需求把数据中心和代工两大板块同时推上高景气轨道,悬念集中在三处——产能能否在三季度末至四季度如期释放,代工能否给出外部客户与良率的更明确信号,以及管理层对2027年资本开支和服务器CPU景气的表态。
