美股周四开盘走低:国际油价再度飙升,美国国债收益率逼近5.3%,科技股承压
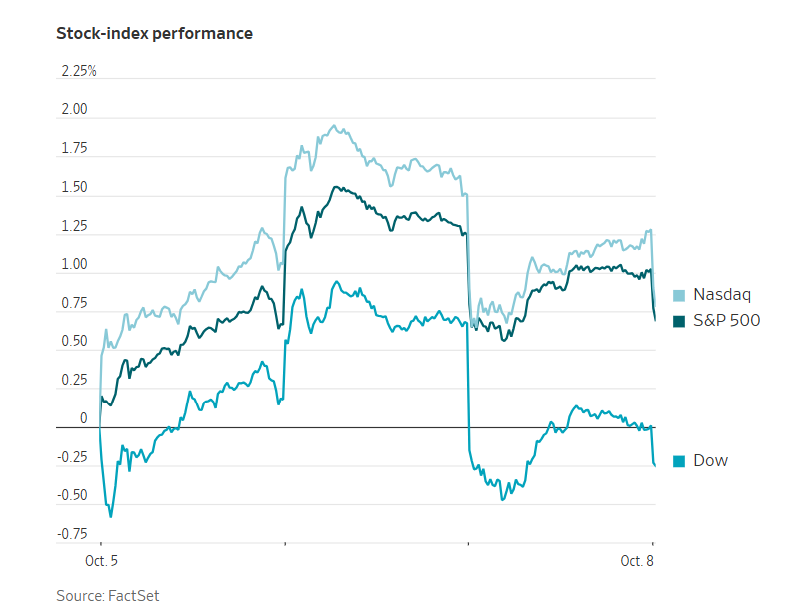
美国股市周四开盘后普遍下跌。伊朗战争持续推高国际油价,美国国债收益率维持高位,令投资者重新担忧通胀压力和美联储进一步加息的可能性。此前刚刚创下历史新高的美股,连续第二个交易日承压。
截至发稿时,道琼斯工业平均指数下跌104.11点,跌幅0.20%,报51075.76点;标普500指数下跌0.33%,报7776.21点;纳斯达克综合指数下跌0.51%,报27396.97点。
标普500指数和纳斯达克指数本周二双双创下历史新高,但不断上涨的能源价格和居高不下的借贷成本,正在削弱市场继续上涨的动力。
国际油价周四再度大幅上涨。布伦特原油期货上涨4.04%,报每桶104.25美元,向9月中旬以来最高收盘水平迈进。美国西得克萨斯中质原油期货也上涨约4%,突破每桶92美元。
此轮油价上涨主要受到中东局势进一步恶化的推动。波斯湾再次发生油轮遇袭事件,引发市场对能源运输安全的担忧。
美国此前一度成功恢复部分经由霍尔木兹海峡的原油运输,但伊朗似乎正在加强针对油轮的袭击,作为对美国军事行动的回应。
与此同时,特朗普表示,不愿与伊朗达成结束战争的协议。有报道称,美国正在准备对中东目标实施大规模轰炸,进一步加剧市场对冲突长期化的担忧。
墨西哥湾地区也因飓风影响出现石油减产,使全球能源供应面临额外压力。
油价持续攀升意味着企业运输、制造和能源成本可能进一步增加,也可能通过汽油和其他商品价格传导至消费者,加大美国通胀重新升温的风险。
债券市场同样面临压力。
最新数据显示,美国10年期国债收益率报5.293%,接近5.3%的重要水平;对货币政策变化更加敏感的两年期国债收益率升至4.812%,上涨4.4个基点。
此前,美联储理事克里斯托弗·沃勒表示,为遏制通胀,可能还需要进一步加息。这番表态加剧了投资者对美国利率将在更长时间内维持高位的担忧。
能源价格持续上涨与国债收益率攀升形成双重压力。一方面,油价上涨可能使通胀更加顽固,限制美联储放松货币政策的空间;另一方面,更高的国债收益率提高了企业和家庭的融资成本,也使股票相对于债券的吸引力下降。
投资平台eToro分析师布雷特·肯韦尔表示,股市能够承受更高的债券收益率,但继续上涨所允许的误差空间正在缩小。
他指出,借贷成本高企可能压低股票估值,并迫使企业交出更强劲的盈利增长,才能支撑股价。在股市此前已经大幅上涨的情况下,这一要求尤其严苛。
利率上升对科技股和金融股的压力,在周四交易中再次显现。
科技板块方面,英特尔和半导体企业迈威尔科技股价均下跌超过2%。科技企业的估值通常对利率变化较为敏感,尤其是在市场已经对未来增长给予较高估值的情况下。
银行股也普遍下跌。美国银行和花旗集团股价均下跌约1%。
尽管较高利率在一定条件下有利于银行扩大贷款利差,但持续上升的融资成本、潜在的信贷需求下降以及经济增长放缓风险,仍可能抵消这一好处。
不过,人工智能相关股票并未全面下跌。
数据分析软件公司帕兰蒂尔科技股价逆势上涨约4%,主要受到高盛上调其股票评级的推动。
高盛认为,随着各国政府推动主权人工智能建设,以及企业对定制化人工智能应用的需求增加,帕兰蒂尔面对的潜在市场规模可能再次出现跃升,从而为股价带来进一步上涨空间。
尽管油价和国债收益率持续对股市构成压力,部分华尔街分析师仍然认为,美股上涨行情尚未结束。
投资者正将注意力转向即将展开的第三季度财报季,希望强劲的企业盈利能够抵消高利率对估值造成的冲击。
根据金融数据机构FactSet的统计与预测,标普500指数成分股第三季度综合盈利增长率预计达到约30%。如果最终实现,这将是标普500企业连续第三个季度取得超过25%的盈利增长。
财富管理公司Payne Capital Management高级顾问考特尼·加西亚在接受CNBC采访时表示,只要企业盈利继续保持强劲,并且达到或超过市场预期,就有望支撑本轮股市上涨,即使利率仍然处于高位。
她认为,较高的利率并不一定会终结当前牛市。
不过,市场面临的考验正在加大。油价突破每桶100美元、10年期美国国债收益率逼近5.3%,使投资者不得不重新评估未来的通胀、利率及企业盈利前景。
对于刚刚创下历史高点的美国股市而言,接下来能否延续上涨,越来越取决于企业盈利增长是否足以抵消能源价格和融资成本同步上升的压力。