
凭借积极的指引和几乎翻番的数据中心营收,芯片巨头AMD(超威半导体)的最新财报避免了重蹈英特尔的覆辙。
当地时间11月3日,AMD公布了第三季度业绩,报告期间公司营收达到133.77亿美元,同比大增45%,高于市场预期的131亿美元;非美国通用会计准则(Non-GAAP)下净利润为34.71亿美元,上年同期为19.65亿美元,同比大增77%;Non-GAAP下每股摊薄收益(EPS)2.09美元,高于市场预期的1.95美元。
业绩指引方面,AMD预计第四季度营收约为170亿美元,上下浮动3%,意味着66%的同比增幅,高于市场预期的163亿美元;预计第四季度毛利率为55%。
AMD CEO苏姿丰表示:“我们交出了一份创纪录的季度业绩,营收超过此前业绩指引的上限,数据中心业务销售额同比接近翻番。Instinct系列加速器和EPYC系列处理器的需求持续增强。随着Helios和‘Venice’产品逐步扩大生产规模,我们预计第四季度的增长将进一步加速。”
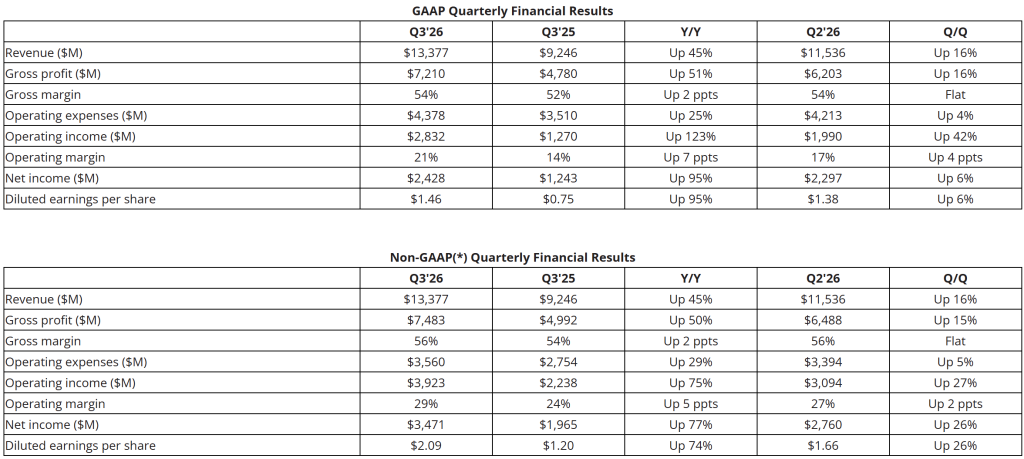
AMD三季度业绩概要。来源:财报
资本支出方面,AMD第三季度资本支出为6.48亿美元,较上年同期的2.58亿美元大幅增加,但较第二季度的8.08亿美元环比下降。截至第三季度末,公司自由现金流为5.54亿美元,低于上年同期的约15亿美元。
由于市场对整个科技行业AI(人工智能)支出过度的担忧,AMD股价近期出现回调。3日当天,AMD(Nasdaq:AMD)股价涨3.65%收于每股483.90美元,总市值7899.5亿美元。今年1月以来,AMD股价已涨超一倍。财报发布后,公司盘后股价一度涨超9%,随后涨幅收窄。
分业务来看,市场最为关注的数据中心营收从上年同期的43.41亿美元同比大增97%至85.46亿美元,公司称主要受益于对旗下EPYC CPU的强劲需求和Instinct MI450系列GPU推动。
苏姿丰在财报电话会上表示,预计AMD明年营收将增长超过80%,公司服务器业务营收将在2027年实现同比翻倍,数据中心AI业务的增长速度也将比公司90天前的预期更快。
AMD预计,数据中心业务将成为推动未来营收和利润增长的主要动力,在2027年同比翻番,占公司总营收的比例最高可达80%。
苏姿丰表示:“我们已经与整个供应链展开合作,确保获得支持明年更高速增长所需的晶圆、基板、先进封装、内存以及其他关键零部件。”
多年以来,AMD一直在GPU市场追赶英伟达。随着智能体AI(Agentic AI)应用的兴起,AMD的CPU业务也迎来显著复苏。AMD的CPU能够为虚拟机提供算力支持,并可以独立运行数小时。
对于CPU业务的新机遇,苏姿丰强调:“目前,市场对智能体的采用才刚刚起步。随着智能体得到更广泛的部署,并承担更加复杂的工作,我们预计相关需求将大幅增长。”
其他业务方面,第三季度,主要为消费级设备提供芯片的客户端业务营收同比增长7%至29.49亿美元,AMD称其主要得益于对AMD Ryzen移动处理器的强劲需求;游戏业务营收同比下降40%至7.73亿美元,主要受到半定制产品营收下降的影响;嵌入式业务收入为11.09亿美元,同比增长29%。
与其他PC(个人电脑)零部件制造商一样,AMD也受到数据中心建设热潮带来的连带影响,而数据中心业务的增长帮助AMD抵消了个人电脑(PC)市场的低迷。苏姿丰预计,明年全球PC出货量将出现两位数百分比的下滑。
AMD和英特尔是传统x86处理器市场规模最大的两家厂商,上周四,英特尔也披露了数据中心业务营收的强劲增长,但由于公司疲软的业绩指引以及其满足市场需求的能力引发市场担忧,英特尔股价在财报后的交易日暴跌29%。
对于AMD的这份财报,市场研究机构Emarketer的分析师Jacob Bourne表示,其既是对公司自身表现的一次检验,也是对整个AI交易的一次考验:“鉴于近期科技股和半导体股票遭遇抛售,投资者正日益审视AI支出及其回报,此次财报将增强投资者的信心。”
