
10月21日,#全球手机销量暴跌# 话题登上微博热搜,引发网友纷纷议论。
有网友在评论区晒出自己用了四年的旧手机截图,说“本来打算今年换手机,结果去线下店转了一圈,同配置机型比去年贵了一千多,想想自己的手机还能再战两年,直接转身就走了”。
还有不少网友晒出自己的换机记录,有人表示上一部手机用了三年半,本来打算今年更新换代,结果发现现在的新机涨价幅度远超预期,干脆给旧手机换了一块新电池,总共花了不到200块,至少还能再用一年。
机构:本季度全球智能手机
出货量同比下滑超20%
数日前,IDC、Counterpoint、Omdia三家主流市场研究机构相继发布2026年第三季度全球智能手机市场监测报告。
IDC发布的初步监测数据显示,2026年第三季度全球智能手机出货量仅为2.553亿台,同比暴跌22%,较去年同期直接减少近7000万台,创下该机构有统计以来的最大单季度同比跌幅。
Counterpoint与Omdia的监测结果同样显示,本季度全球智能手机出货量同比下滑20%,创下2012年以来十四年同期最低水平。值得注意的是,这已经是全球智能手机市场连续第三个季度出现同比下滑,且跌幅逐季扩大:第一季度同比下滑11%,第二季度同比下滑13.9%,第三季度直接将跌幅拉至20%以上。
作为全球最大的智能手机单一市场,中国市场也未能在这轮全球性衰退中走出独立行情。Counterpoint的监测数据指出,2026年第三季度中国智能手机出货量创下十四年来同期最低水平;IDC中国区的数据则进一步明确,第三季度国内市场出货量约为5790万台,同比下降15.4%,至此已经连续六个季度出现同比下滑。
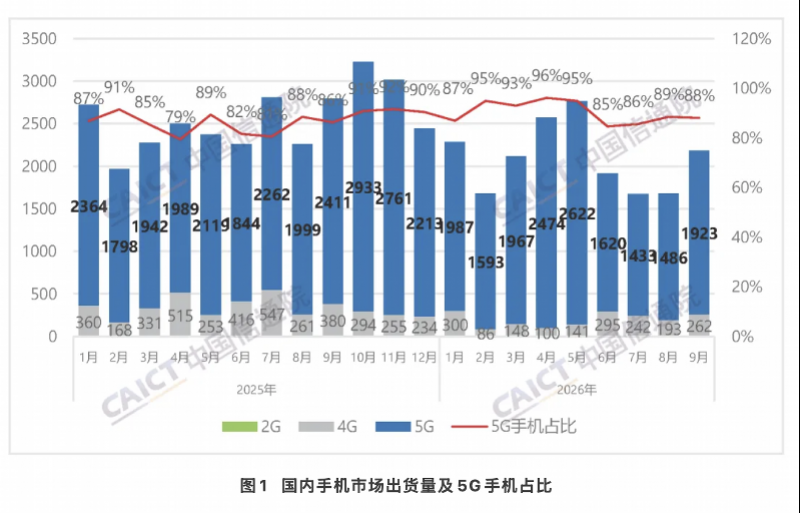
来自中国信通院的国内零售端数据更直观地展现了市场的下行压力:2026年9月,国内市场手机出货量2185.6万部,同比下降21.7%,其中5G手机1923.4万部,同比下降20.2%,占同期手机出货量的88.0%;2026年1-9月累计,国内市场手机总出货量1.89亿部,同比下降14.1%,其中5G手机1.71亿部,同比下降8.7%,占同期手机出货量的90.6%。
在所有机构的分析框架中,本轮行业暴跌的核心导火索,都指向了持续暴涨的存储芯片价格。过去一年,全球AI数据中心建设全面提速,高带宽内存(HBM)、服务器DRAM等面向AI基础设施的存储产品需求呈爆发式增长,全球头部存储芯片厂商几乎不约而同地将产能、研发资源向高毛利的服务器端倾斜,直接挤压了消费级手机内存和闪存的产能供给。
供需关系的快速反转,让存储芯片价格在过去三个季度走出了历史性的上涨曲线:2026年第二季度智能手机内存价格环比涨幅超过80%,截至第三季度末,存储芯片整体价格较去年同期暴涨约350%,原本在旗舰手机物料清单中位列第二的DRAM内存,已经超越主处理器SoC,成为成本最高的单一元器件。行业内主流的12GB+256GB存储组合,成本已经从年初的500元一路飙升至2200元,单台旗舰手机的硬件成本因此额外增加超过200美元。
上游成本暴涨
终端市场改变定价逻辑
这场上游的成本暴涨,正在沿着供应链层层向下传导,最终直接改变了终端市场的定价逻辑。过去十几年国内手机市场“新品发布即高点,上市后逐月降价”的惯例,在2026年第三季度被彻底打破,越来越多在售机型非但没有降价促销,反而选择上调官方售价。
其中最受市场关注的苹果iPhone 18 Pro,起售价直接定在9999元,较上一代iPhone 17 Pro的首发价格上涨1000元;原本主打性价比路线的小米17 Ultra,也在日前宣布全系上调售价1000元,打破了小米旗舰系列上市后不涨价的惯例;华为nova16系列的部分机型,建议零售价也上调了200-400元。
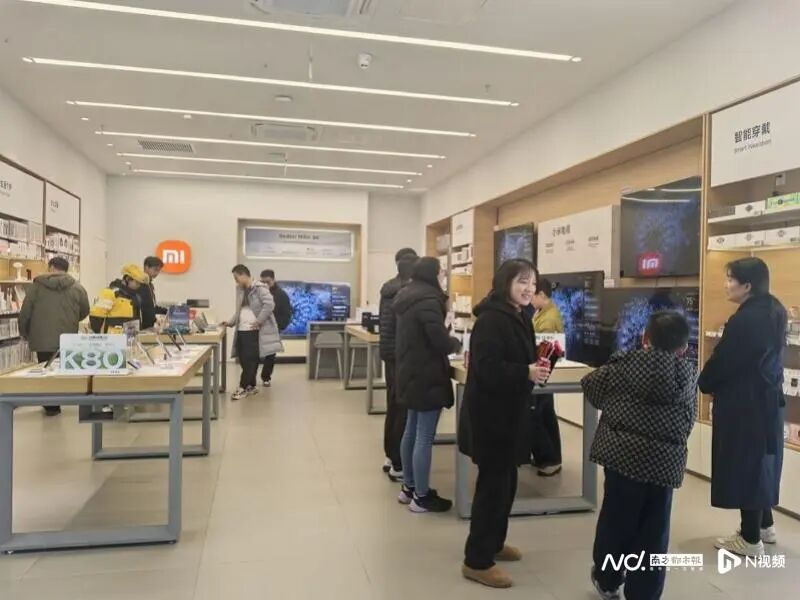
不只头部品牌,大量中低端产品线的定价也出现了普遍性上浮,据不完全统计,2026年迄今,全球智能手机零售平均价格已经累计上涨约20%。
过去几年,手机厂商普遍以冲出货、抢份额为核心目标,宁愿牺牲利润也要守住市场排位;而在2026年的成本危机面前,几乎所有头部厂商都把保利润、控风险放在了第一位:小米主动缩减了低价位产品线和非核心海外市场的投入,收紧发货计划,把资源集中到中高端市场,小米18系列和折叠屏产品的市场反响,帮助其在出货量大幅下滑的同时,换来了更健康的盈利结构。
OPPO对旗下OPPO、realme、一加三大品牌的产品组合和运营体系进行全面整合,减少业务重叠,把产能从低利润的入门市场转移到高利润的中高端机型上。vivo则将战略重心放回中国和印度两大核心市场,一边强化Y系列守住基本盘,一边拓展X、V、S高端系列提升品牌均价。
在量跌价升的特殊市场环境下,全球头部手机厂商的业绩走势出现了前所未有的剧烈分化。三星以23%的市场份额稳居全球第一,出货量同比仅下滑3%,是头部厂商中跌幅最小的品牌,其核心支撑来自Galaxy Z Fold8系列折叠屏的强劲需求,以及稳定的零部件供应支撑其中端A系列在新兴市场承接了部分中国品牌收缩让出的市场空间。
苹果的市场份额则在第三季度首次突破20%,达到22%,创下历史同期新高,尽管因为标准版iPhone 18推迟至2027年春季发布出现走量空窗,但iPhone 18 Pro系列在中国和印度市场的表现优于前代产品,加上iPhone 17系列的持续热销,抵消了部分出货下滑的影响。
相比之下,中国主流安卓厂商的出货压力显著更大:小米出货量同比降幅超过30%,OPPO、vivo的出货量同比跌幅均超过20%,三家品牌的市场份额分别回落至10%、9%和8%。
在中国市场的整体下行中,华为成为为数不多的结构性亮点。第三季度华为以21.1%的份额位居国内市场第一,也是头部厂商中唯一实现出货量同比双位数增长的品牌,麒麟芯片的稳定回归、Mate 90系列的持续热销以及三折叠产品的差异化竞争力,让华为在全行业的成本寒潮中走出了独立行情。
普通消费者的行为也在这场危机中发生了明显转变。随着新机价格普遍上涨,用户的平均换机周期被进一步拉长。
有行业分析师直言,随着存储成本持续高企,传统意义上的千元机可能在未来一两年内彻底退出市场,价格敏感型用户的选择空间正在被结构性收窄。目前多家市场机构都给出了偏谨慎的预判:存储芯片的涨价趋势至少将持续到2027年上半年,手机行业的成本压力短期内不会缓解,全球手机市场的出货量也尚未触底,真正的复苏至少要等到2028年。
