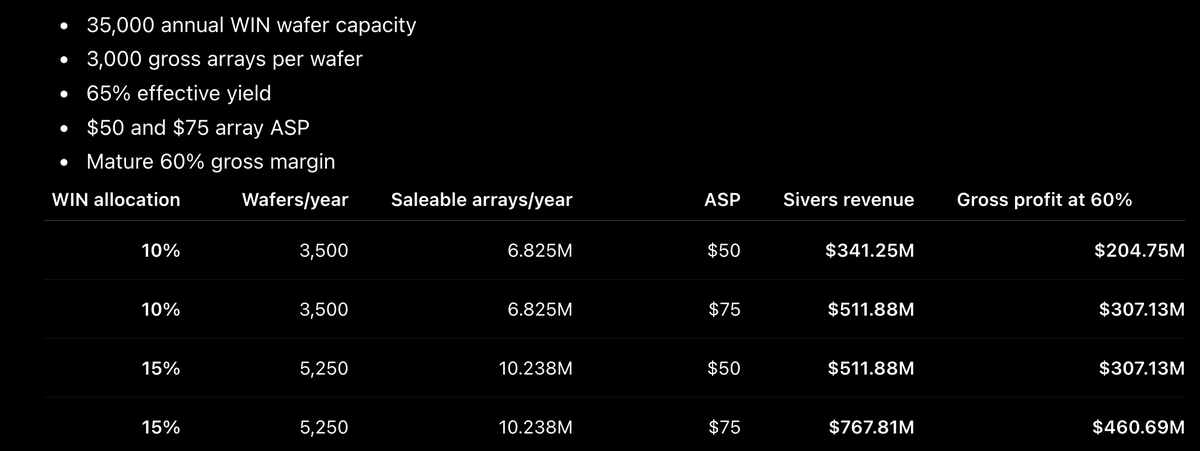
很多人对 $SIVE 通过 fab-light(Win Semi + 其他)实现的产能量产建模感到好奇:
使用 Win 晶圆产能的 10% 作为低端分配(假设 65% 良率,ASP $50-$75):
Sivers 将支持 3.41-5.12 亿美元的年度阵列收入。鉴于管理层 50-60%+ 毛利率目标的上限,将大致为:
2.05–3.07 亿美元的年度毛利润。
相对于 Sivers 当前约 11 亿美元的市值,将约为:
如果这种产能情景在 2028 年实现,将是 3.6–5.4 倍市值/毛利润。
而如果达到 15%,毛利润将为 3.07–4.61 亿美元(2.4–3.6 倍市值/毛利润)
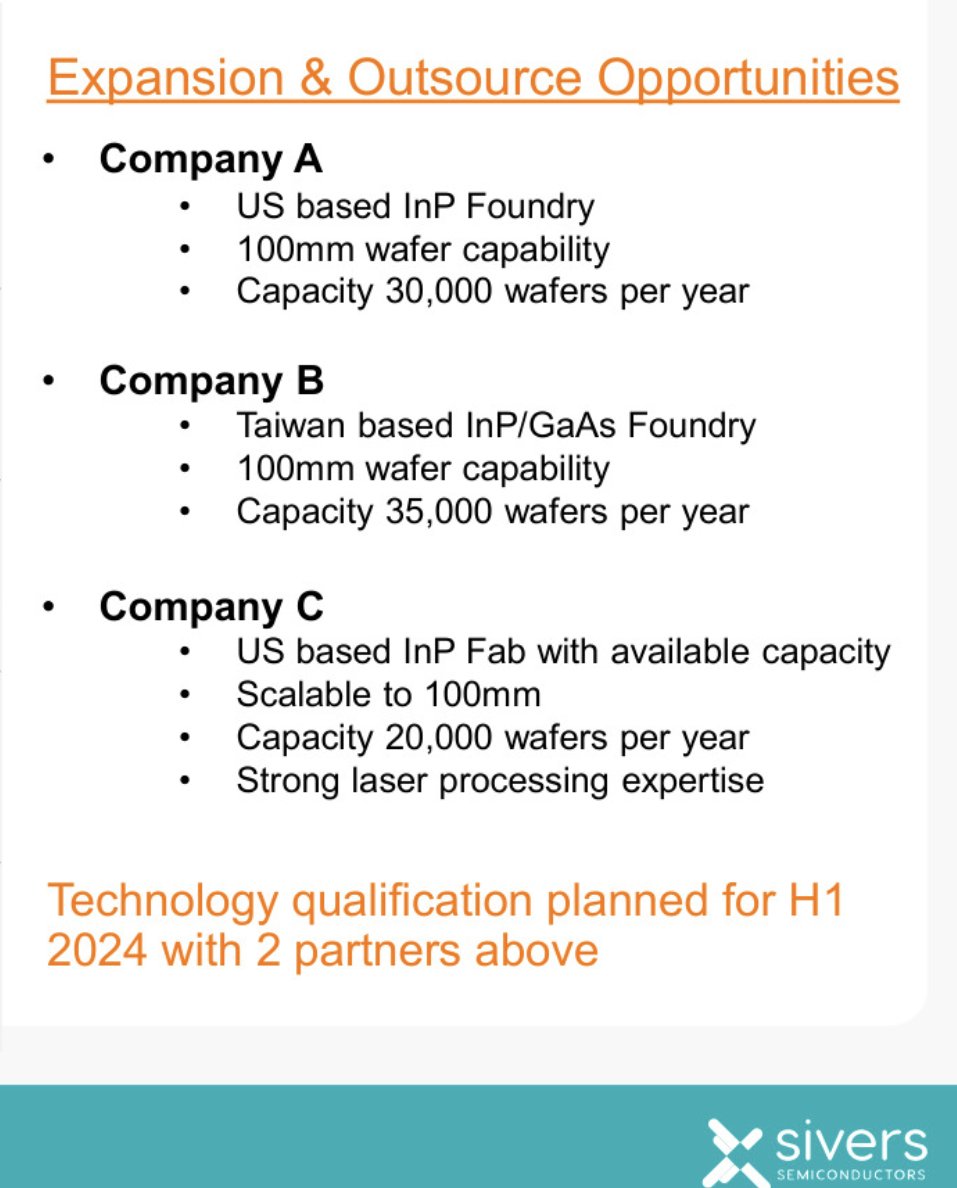
Sivers CEO 还回复说,他们正在与更多晶圆厂合作以增加产能。而且从一份较早的演示文稿来看,自 2024 年以来似乎还有更多资格认证。
因此,随着 CPO 的起飞,产能目标可能比这里陈述的更大。
我也预计在未来季度,随着更多资格供应商进入高量产(HVM),收入管道预测将会上调。
_
至于需求端,CW 也恰好非常瓶颈化。
Lumentum 由于其财报电话会议记录中的 EML 义务,正在从公开市场购买 CW。
而且 $AMD 正在签署长期协议以确保 CW 产能(来自 Trendforce)。所以当 Sivers 与 $GFS、$JBL、Ayar、$POET、O-NET 和其他公司合作扩产时……
鉴于当前的限制,任何上线独立的合格产能都极有可能被吸收。
而且作为锦上添花,Morgan Stanley 在最近的报告中将 $SIVE(约 11 亿美元)列为三大领先 CPO 激光玩家之一。
与 550 亿美元+ 的玩家 Coherent 和 Lumentum 并列是有原因的……
_
T:Sivers 只需要从 Win 获得低端分配,就能相对于当前估值产生可观的毛收入。
我认为最大的收入上行潜力(未在模型中体现)是他们在美股 NASDAQ 上市后通过并购实现 TAM 扩张。
通过复制 Lumentum 与 Cloud Light 的策略,来构建完整的收发器模块或光学引擎。