时隔7个月之后,铜价再一次实现了突破。数据显示,9月8日,LME铜盘中触及14779美元/吨,超过了此前1月份14527的价格,创下了历史新高。
铜价创历史新高
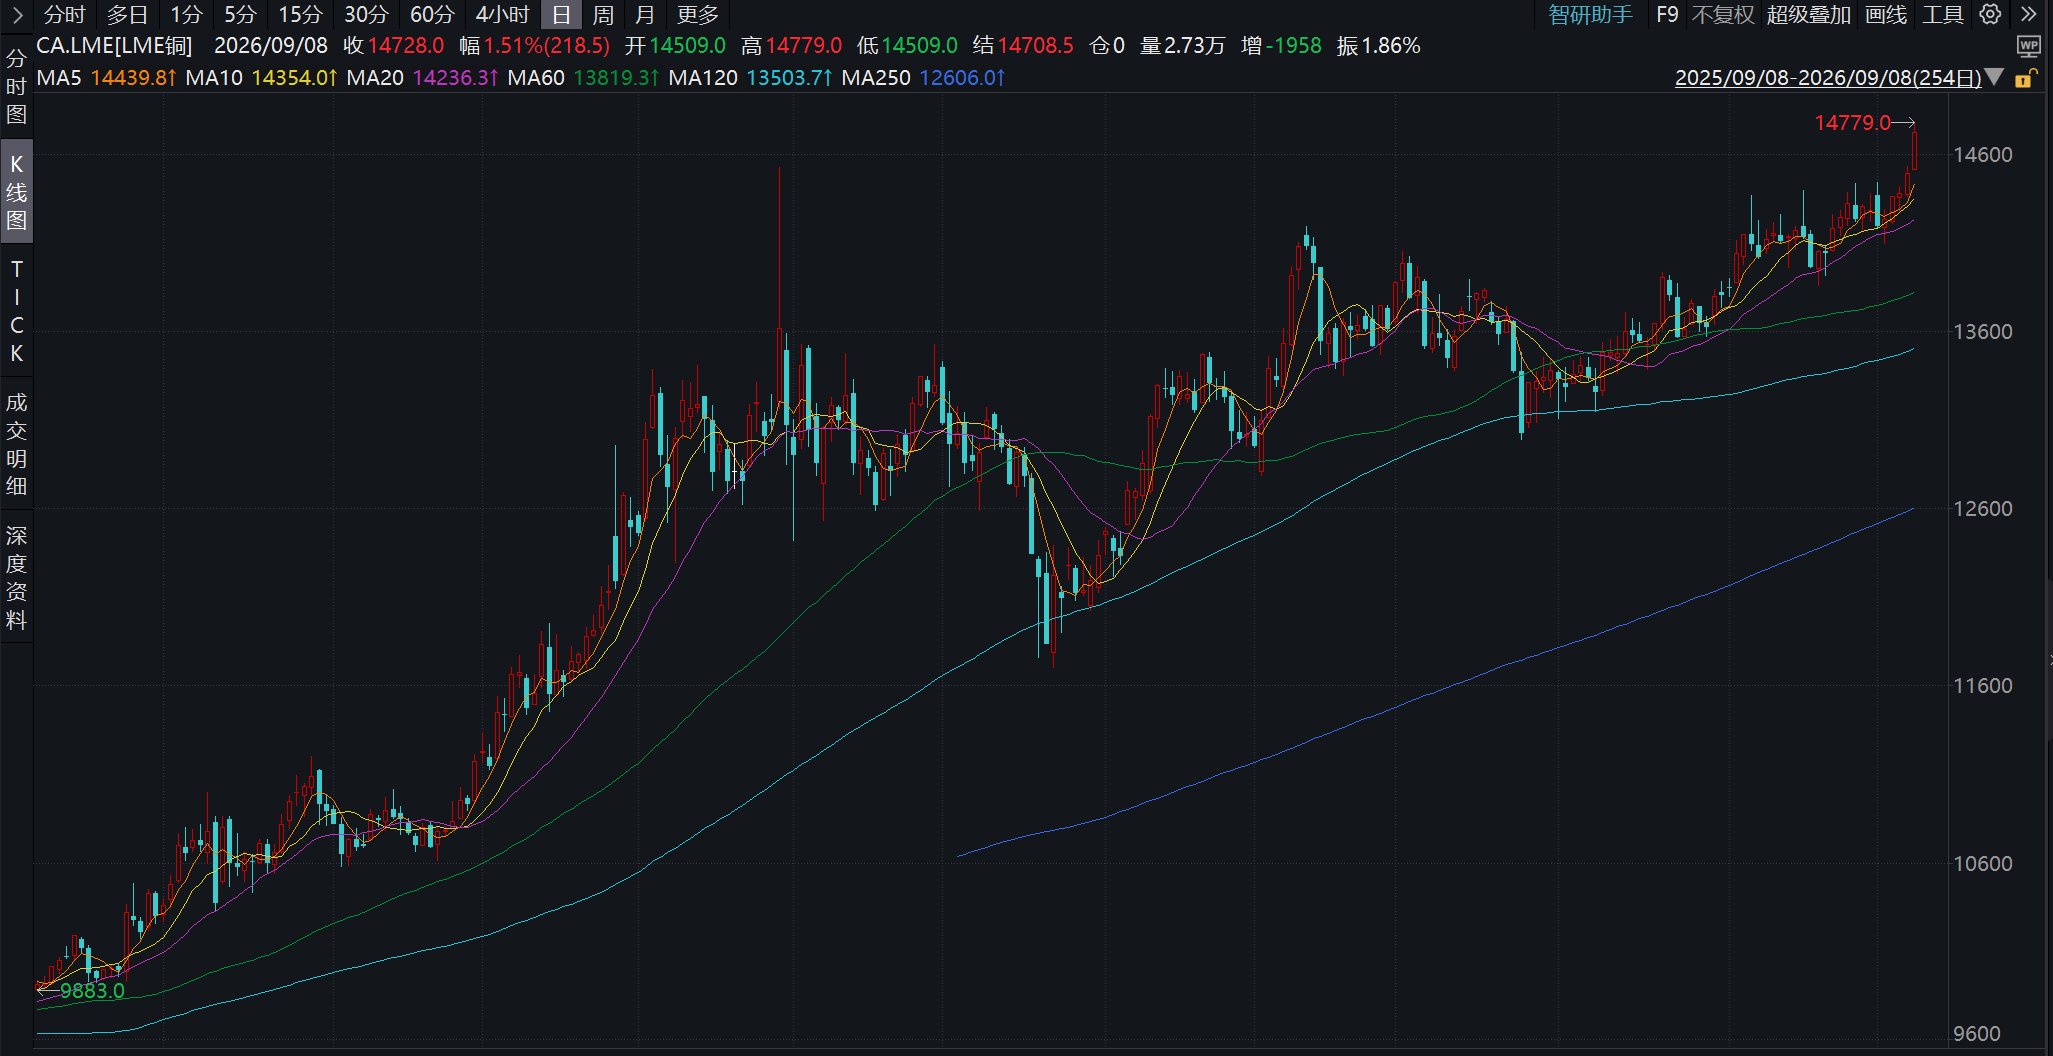
数据来源:Wind,2025.9.8-2026.9.8。指数过往数据不预示未来
事实上,不止是铜,今年以来铝、钨等金属价格均持续向上突破,资源品板块也一度成为了市场焦点。但有意思的是,截至2026.9.8,申万有色金属指数年初至今依然收跌。
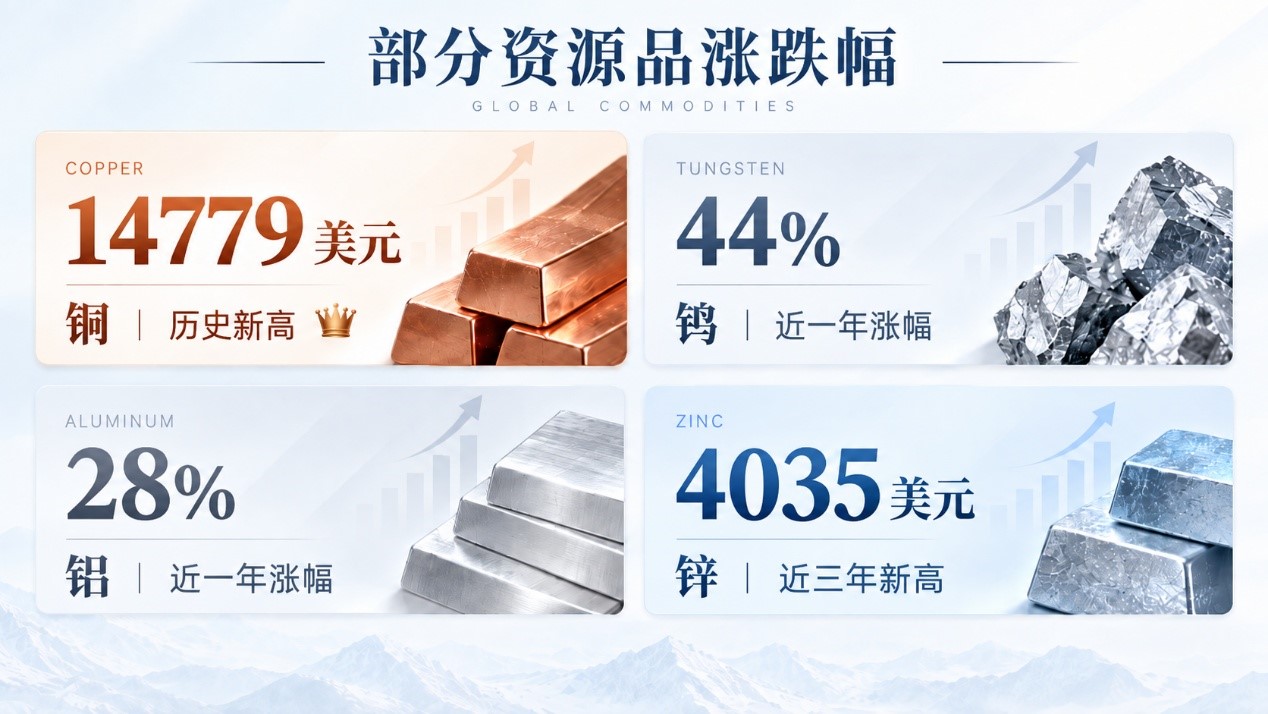
数据来源:Wind,截至2026.8,指数过往数据不预示未来
商品价格与股票表现的分化,也让市场多了一个疑问:是资源品价格涨得太快,还是相关板块尚未反映产业的变化?
要回答这个问题,不妨先回到资源品本身,看看资源品在供需两端都发生了什么。
不仅是"缺矿",铜的供给怎么了?
作为应用范围最广,需求最大的金属之一,要想理解这一轮资源价格的重估,铜是一个非常重要的研究样本。
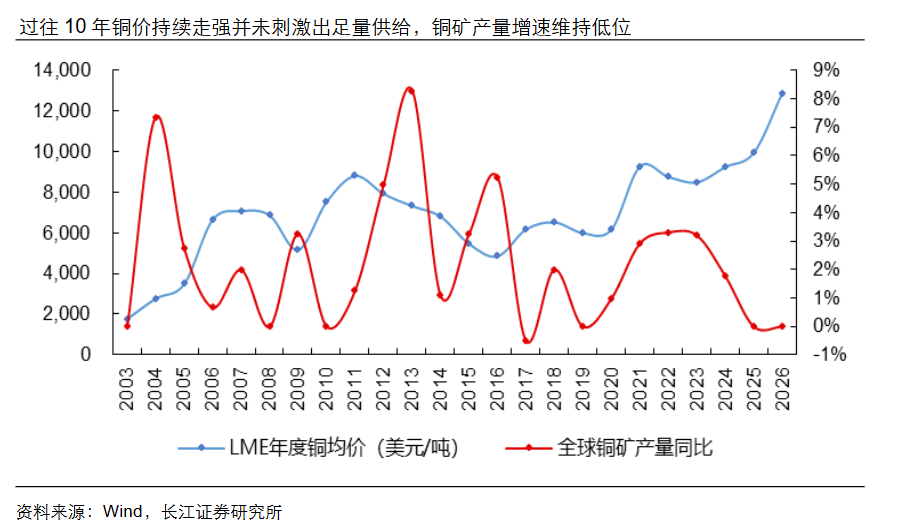
首先来看矿端。2026年上半年,全球前15大铜矿企业总产量萎缩了约5%。以智利国家铜业为例,过去10年铜产量下滑了24%,矿石品位降至2000年的61%。(数据来源:Wind,长江证券)
翻译一下就是:矿越挖越深,品质越来越差,同样的投入能挖出的铜越来越少。而且由于全球铜矿资本开支长期不足,新项目从勘探到投产又普遍需要5年以上。因此这个趋势短期内很难逆转
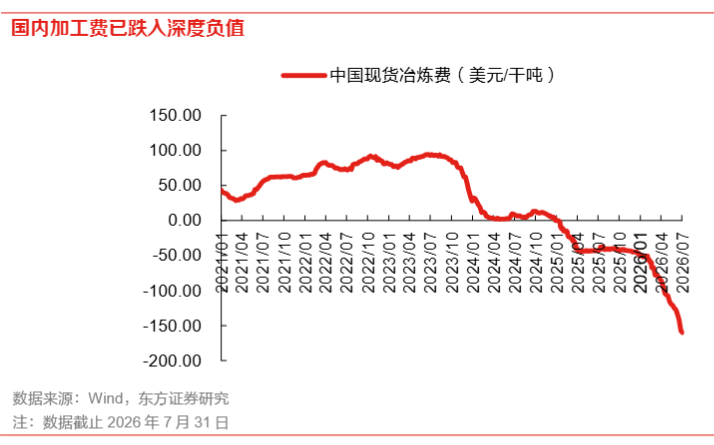
矿不够,冶炼环节也开始逐渐吃紧。数据显示,铜冶炼加工费,也就是冶炼厂帮矿企加工矿石收取的"手工费"已经跌至-159美元/吨。这意味着冶炼厂不仅赚不到加工费,还要倒贴钱处理矿石。
在这种深度亏损下,行业内已达成共识2026年降负荷减产10%以上。(数据来源:光大证券)
雪上加霜的是,地缘扰动接踵而至。今年以来,刚果(金)全面禁止铜精矿出口;印尼Grasberg矿也因泥石流事件导致铜精矿产量大幅下降。数据显示,全球铜精矿1-5月累计产量937.9万吨,同比减少16万吨(数据来源:Wind)。
东方证券将当前格局描述为从"缺矿"到"矿和冶炼都缺"的"双缺"演绎——这意味着铜的供给约束不再只是上游的问题,而是整条产业链的系统性收紧。
供给端的三个锚点:电网、AI,以及区域错配
供给在收缩,需求端也在发力。
第一:电网投资在加速
电力作为铜最大的下游应用,占国内铜需求的44%。而根据2026年数据显示,1-5月国家电网投资完成额同比增长13%,实际铜交货量增长更猛,预计全年国网铜交货需求达70.7万吨,同比增长58%。(数据来源:东方证券)
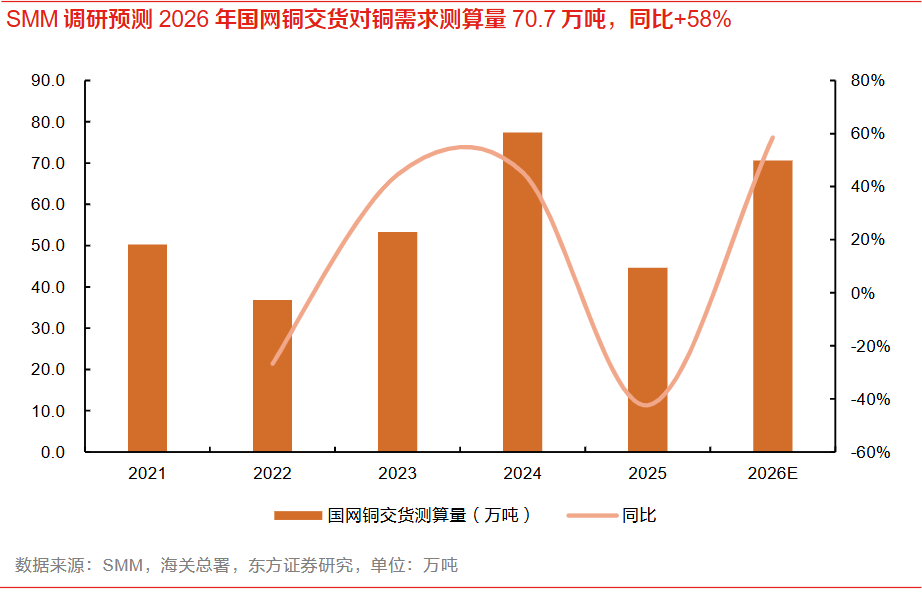
这意味着铜最大的买家不仅没有减速,反而在大幅加单。
第二:AI不只吃算力,还吃铜
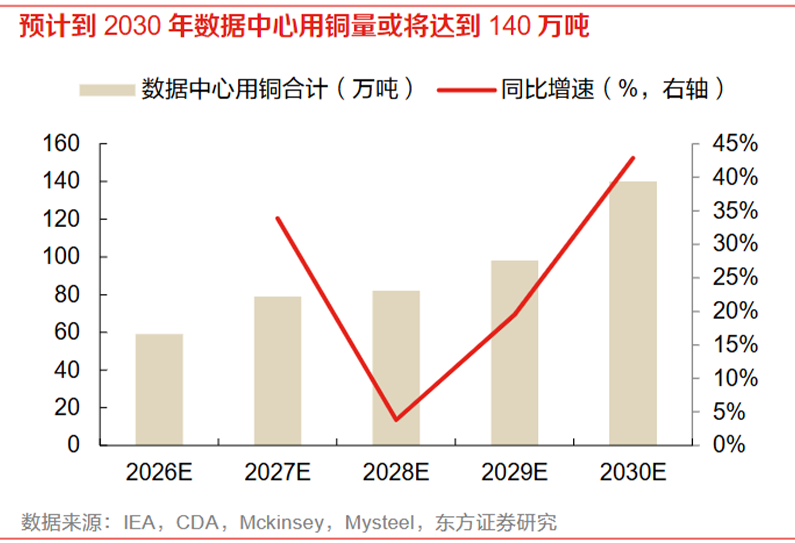
AI数据中心因为要配置高密度GPU芯片、高速互联模块和液冷散热系统,平均单位耗铜量约37吨/MW,比传统数据中心的27吨/MW高出近40%。
随着全球AI算力持续扩张,预计到2030年全球数据中心用铜总量有望达到140万吨,显著拉升铜的需求。铜也正在从传统的周期品,变成AI时代的隐形刚需。(数据来源:东方证券)
第三:一个意想不到的因素——区域错配
一方面美国自身精炼铜产量93万吨,消费却有161万吨,仅供需缺口就有68万吨,这使得其要从其他区域源源不断地进口铜。
另一方面,美国精炼铜关税审查到期未决,这让纽约与伦敦之间维持着丰厚的套利价差。基于这一原因,全球贸易商正在加速把铜"搬"往美国——2025年美国电解铜净进口量已飙升至150万吨以上(数据来源:东方证券),COMEX铜库存更是累积至70.6万吨,创历史新高(数据来源:国联民生证券)。
这种"虹吸效应"直接导致非美地区现货极度短缺,进而抬升铜的价格。
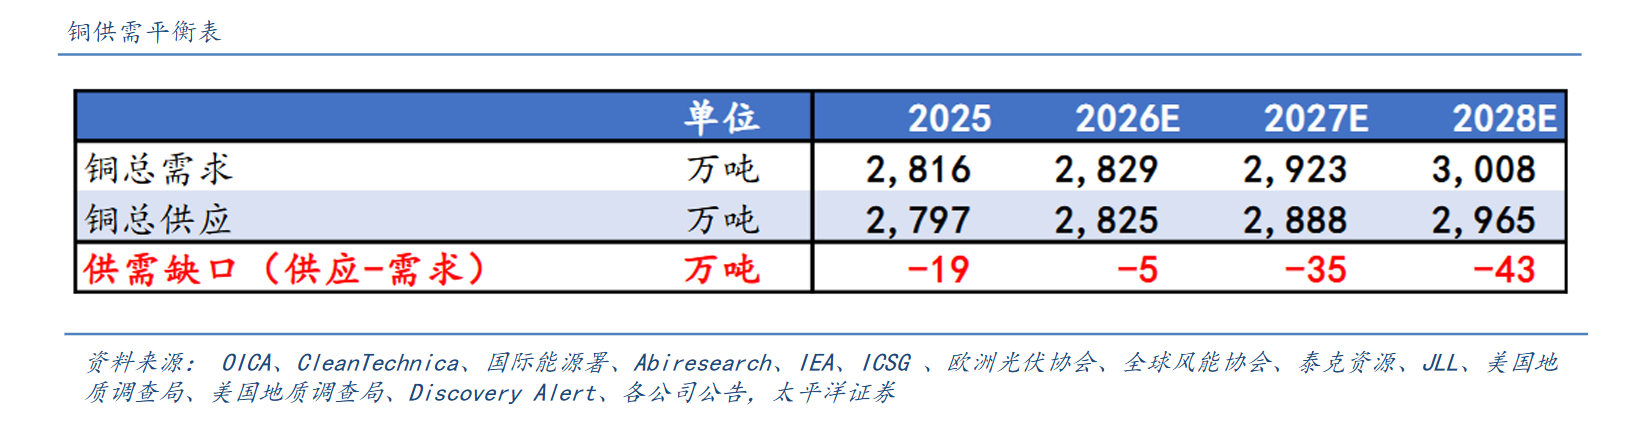
三条需求线各自独立,却在同一时间共振,而这也是这轮铜价上涨区别于以往周期的关键特征——不是单一需求拉动,而是传统需求(电网)+新兴需求(AI)+政策性需求(关税囤铜)同步发力。因此这种供需缺口也有望延续
尾声
资源品的价格持续上涨,但板块的表现却有些"掉队"。
以铜为例,截至9月8日,LME铜年初至今上涨17.49%,但同期铜指数涨幅却仅有2.56%,商品与权益之间出现了明显的"温差"。(指数选取882604.WI,指数过往数据不预示未来)
但如果仔细观察便不难发现,当下铜板块的估值比历史上65%的时间都便宜,同时中报实现净利润162亿元,同比增速达到83%,其基本面持续强劲。(注:指数选取882604.WI,截至2026.9.9,该指数估值分位数为33.08%,指数过往数据不预示未来)
铜并非是个例,事实上当下许多资源品都呈现出这样的特征:盈利增速在全市场前列,股价涨幅却远远落后于商品本身。但也恰恰是因为这种商品和资本市场的错配,才使得后者具备较大的增长潜力。
一旦流动性预期改善或盈利上修兑现,相关板块有望迎来盈利与估值的共振修复。而关于资源品的行情,或许也才刚刚开始。
当然,任何资产价格的长期表现,最终都将会围绕其产业价值波动。对于资源品来说,难免会受到地缘冲突、全球货币政策转向和市场流动性的变化而产生一定的波动。因此也建议大家在投资前需要充分考虑自己的风险承受能力以及对于可能发生的波动有充分预期,理性投资。
$永赢中证沪深港黄金产业股票ETF发起联接C(OTCFUND|020412)$
$永赢中证沪深港黄金产业股票ETF发起联接A(OTCFUND|020411)$
$永赢先锋半导体智选混合发起C(OTCFUND|025209)$
$永赢半导体产业智选混合发起C(OTCFUND|015968)$
$永赢数字经济智选混合发起C(OTCFUND|018123)$
#美联储17日凌晨将公布9月利率决议#
#CPO走强 大科技集体发力!#
关注方向仅以当前市场情况判断,不必然代表未来投资方向,具体以实际投资情况为准。相关策略由基金管理人根据报告时点有关市场情况而形成,基金管理人有权在市场情况发生变化时变更相关策略并依据基金合同有关约定继续履行管理人职责进行管理工作。
风险提示:基金有风险,投资需谨慎。基金管理人承诺以诚实信用、勤勉尽责的原则管理和运用基金资产,但不保证本基金一定盈利,也不保证最低收益。基金的过往业绩及其净值高低并不预示其未来业绩表现,基金管理人管理的其他基金的业绩并不构成对本基金业绩表现的保证。基金业绩指标不包括持有人交易基金的各项费用,计入费用后实际收益水平要低于所列数字。投资不同类型的基金将获得不同的收益预期,并承担不同程度的风险。通常基金的收益预期越高,风险越大。永赢资源慧选混合发起属于中高风险(R4)产品,适合经客户风险承受能力等级测评后结果为成长型(C4)及以上的投资者。基金风险等级与投资者风险承受能力等级对照表详见永赢基金官网。投资者通过代销机构提交交易申请时,应以代销机构的风险评级规则为准。永赢资源慧选混合发起特有风险为:本基金可投资于港股通标的股票,除了需要承担与境内证券投资基金类似的市场波动风险等一般投资风险之外,本基金还面临汇率风险等境外证券市场投资所面临的特别投资风险。投资者在做出投资决策之前,应仔细阅读产品法律文件,充分认识本基金的风险收益特征和产品特性,充分考虑自身的风险承受能力,理性判断并谨慎做出投资决策。本材料中的信息或所表述的意见并不构成对任何人的投资建议。
免责声明:本材料由永赢基金管理有限公司编制,版权归本公司所有,本公司保留所有权利。本材料所引用信息基于合法取得的信息,但本公司对引用信息的准确性和完整性不作任何保证。本材料所包含的分析基于各种假设,不同假设可能导致分析结果出现重大不同,在任何情况下,本材料中的信息或所表述的意见并不构成对任何人的投资建议。除法律或规则规定必须承担的责任外,本公司及其雇员不对任何人使用本材料所引发的任何直接或间接损失负任何责任。未经本公司事先书面许可,禁止任何机构或个人单独摘引、截取或以其他不恰当方式传播本材料,不得擅自修改、二次加工本材料内容。
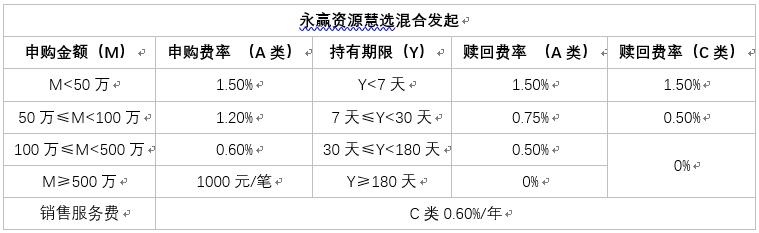
基金费率详见产品法律文件。
产品费率表