
近期创新药板块热度悄然回升,医保双目录调整落地、重磅新药密集获批、百亿级BD大单频传,多重利好之下行业关注度快速抬升。但很多投资者还没意识到:这一轮行情的本质,早已不是过去炒管线、炒预期的题材反弹,而是整个赛道投资逻辑的深层重构。
曾经,创新药的估值靠研发故事支撑,波动大、确定性弱;如今,行业正跨过商业化的关键门槛,从“研发驱动”全面转向“业绩兑现”,真金白银的利润、全球市场的分成,正在成为新的估值锚。在这场全行业的价值重估中,港股创新药赛道凭借更纯粹的出海属性、更低的估值水位、更强的盈利弹性,正在成为资金悄悄布局的价值洼地。
【拐点落地:从“烧钱讲故事”到“利润硬支撑”】
长期以来,“增收不增利”是创新药赛道最受争议的痛点,估值高度依赖管线折现,波动大、确定性弱。而如今,这一局面正在发生根本性扭转。
从行业整体来看,2025年国内创新药指数净利润达549.38亿元,同比大幅增长39%,行业盈利改善的趋势已经明确。其中港股创新药企业作为商业化先锋,表现更为突出:港股通创新药指数2025年净利润达663.14亿元,大幅超越行业均值;2026年一季度多家权重龙头成分实现营收利润双增,部分此前未盈利的生物科技公司,也靠核心产品放量实现大幅减亏。
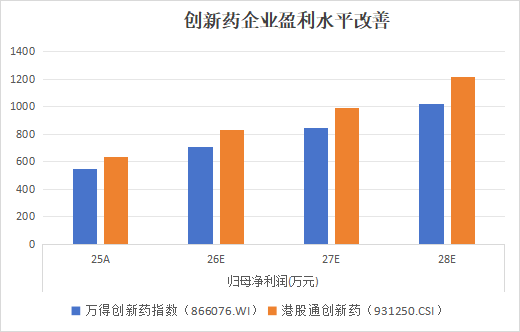
*数据来源:Wind,对应指数 866076.WI、931250.CSI,931250.CSI成分股来自2026年一季报汇总。
这不是个别企业的亮眼表现,而是全行业估值体系的切换信号——市场定价的核心,正在从 “远期研发想象”落到“当期业绩兑现”上。随着半年报季开启,预计将有更多企业交出盈利或减亏的答卷,而海外收入占比更高、受医保控费边际影响更小的港股创新药企业,盈利释放的持续性和弹性都更具优势。
【出海质变:单季交易额突破600亿美元】
BD出海一直是创新药行情的核心主线,但2026年的出海,已经不是过去的玩法了。
市场普遍关注一季度61亿美元的交易总额——这个数字已经接近2025年全年的一半。但比规模更值得重视的,是交易结构的质变:中国药企的出海模式,正从传统的license-out权益授权,全面升级为Co-Co全球共研模式。
简单来说,过去的授权模式是“一锤子买卖”,药企拿到首付款和里程碑款,出让海外权益;而共研模式下,国内企业保留全球商业化权益,和国际巨头联合开发、联合商业化,按比例分享利润,是深度绑定的长期合作。
港股上市的创新药企业,正是这一轮出海升级的主力军。一季度国内BD交易总额中,港股药企贡献了超七成金额,多笔百亿美元级的全球合作都由港股龙头牵头。中证港股通创新药指数(931250)的成分股深度覆盖这些出海核心企业,直接绑定中国创新药全球化的长期红利。当中国药企从“管线供应商”变成“全球产业合伙人”,整个行业的估值逻辑都会被重构,而国际化程度最高的港股市场,会率先反映这一价值变化。
【估值洼地:现在入手比九成历史时机更划算】
经过前期的持续调整,创新药板块的估值已经进入深度低估区间,其中港股赛道的性价比尤为突出。
Wind数据显示,截至 2026年6月 30日,A股创新药板块滚动市盈率(剔除负值)回落至 35倍以下,处于近十年估值百分位的10%以内。而港股通创新药指数的估值水平更低,同样处于近十年10%分位以下,相对A股同类型指数的估值折价率超过30%。
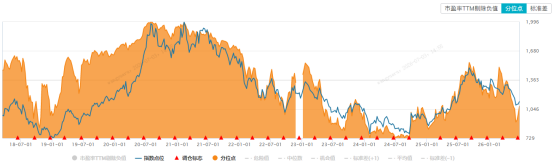
数据来源:Wind,对应指数 886076.WI、931250.CSI
低估值本身不构成上涨的充分条件,但“低估值+基本面向上”,正是戴维斯双击的经典前提。当前的估值水平,已经充分消化了资金分流、情绪低迷的悲观预期,一旦半年报验证盈利拐点,后续的修复就不是短期情绪反弹,而是基本面支撑的价值重估。相比A股,港股创新药估值起点更低,修复的弹性空间也更大。
【补涨确定性:中美剪刀差收窄是必然趋势】
随着中国创新药深度融入全球产业链,中美生物科技板块的走势本应高度联动,但2026年以来两者却走出了明显的“剪刀差”。
Wind数据显示,2026年1月1日至7月2日,标普生物技术精选行业指数年内涨幅达31.86%,而同期国内创新药指数涨幅仅2.24%,港股创新药同样大幅跑输海外同类资产。
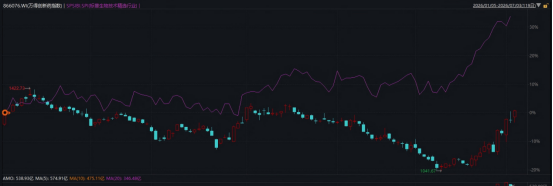
数据来源:Wind,指数SPSIBI.SPI、886076.WI统计区间2026.1.1-7.2
分化的背后,是美股生物科技靠并购浪潮、AI 制药主题持续催化,而国内创新药被科技主线虹吸资金,阶段性被市场低估。
但这种价差很难长期维持。港股创新药企业的临床数据、BD交易本身就面向全球资本定价,随着行业基本面持续验证,叠加港股通渠道内地资金持续流入、外资信心修复,内外资有望形成合力,推动价差快速收敛。在这一轮修复中,估值更低、弹性更强的港股创新药,补涨的动力也更足。
【底部确认:产业+南向资金同步布局信号明确】
市场情绪还在观望,但最懂行业价值的两类资金,已经开始提前行动。
产业端,回购潮持续升温。2026年4月以来,A股和H股医药板块掀起大范围回购增持浪潮,截至 6月末,年内A+H股医药公司累计已实施回购金额接近130亿元,超百家上市公司先后发起回购或增持计划,覆盖从18A未盈利生物科技企业到商业化龙头的全赛道。产业资本出手的核心逻辑高度一致:当前股价未能充分反映企业的内在价值。
(*数据来源:Wind、东吴证券、36氪,数据截止2026年6月30日)
资金端,南向资金持续增配。2026年二季度以来,南向资金对医药生物板块的净流入规模持续扩大,重点加仓的正是港股通范围内的创新药龙头。产业资本懂业务基本面,南向资金懂估值性价比,两类资金同步加仓,是板块处于底部区域的明确信号。
创新药赛道已经进入下半场:过去靠BD消息、临床数据就能带动板块普涨的时代已经过去,接下来的行情会高度分化,只有真正有产品、有利润、有全球化能力的企业,才能走出长期行情。
对于普通投资者来说,个股研发失败、业绩不及预期的风险很高,选股难度大幅提升。而通过指数化布局,关注中证港股通创新药指数相关产品,既能一键覆盖港股优质创新药龙头,分散个股黑天鹅风险,又能完整把握行业盈利改善、出海升级、估值修复的三重红利。当前行业逻辑重构、估值处于历史低位、资金持续布局,正是布局创新药长周期行情的黄金窗口期。
#老登股机会来了?基金分流消费、医药#
$鑫元中证港股通创新药指数发起式C(OTCFUND|024408)$
$鑫元医药睿选混合发起式C(OTCFUND|024795)$
$鑫元中证港股通创新药指数发起式A(OTCFUND|024407)$
风险提示:
基金有风险,投资须谨慎。以上内容中的信息或所表达的意见仅供参考,并不构成任何投资建议。投资人购买基金时应详细阅读基金的基金合同和招募说明书等法律文件,充分考虑自身状况选择与自身风险承受能力相匹配的产品。基金管理人承诺以诚实信用、勤勉尽责的原则管理和运用基金资产,但不保证基金一定盈利,也不保证最低收益。投资者从代销机构购买本产品的,产品风险等级和投资者风险承受能力的评定结果以及匹配规则,以代销机构为准。本材料中的信息不构成对特定公司、市场、行业的准确预测,也不构成投资建议,仅代表在本材料成文时的观点。
