
一、核心观点
宏观方面,3月制造业PMI回升至50.4、非制造业PMI升至50.1,显示春节后复工复产带动供需两端同步修复,国内增长动能较前期边际改善,核心城市楼市出现“小阳春”;政策方面,央行一季度例会继续强调综合运用多种工具、把握政策实施力度节奏时机,叠加服务消费64条举措落地,政策主线仍是稳增长、稳预期、促内需,但外需和输入型通胀不确定性上升,虽然内需近期逐渐修复,但持续性仍待观察。海外方面,中东冲突持续扰动能源供给并推升油价,欧元区3月通胀受能源带动重新抬升,而美国3月非农明显强于预期、失业率维持4.3%,说明美国短期就业韧性仍在,油价冲击与就业韧性并存意味着美联储更可能延后宽松,全球宏观交易主线重新回到地缘冲突抬升再通胀风险、主要央行维持谨慎。
权益市场方面,上周黄金反弹至4800美元回落符合预期,短期中东战争烈度或提升压制贵金属,下探4200-4400美元为加仓良机。3月非农数据未反映中东战事和油价上涨影响,4月10日3月CPI数据成关键观察点,若其加速抬升且战局激化推高油价,鲍威尔不加息表态或将失效。中东战争大概率进入地面战阶段,停战难度随战事持续大幅增加,全球风险资产维持风险偏好降低状态。策略上,仓位保持中性,回避存储等景气边际走弱的高位品种,CPI数据落地前市场延续结构性分子景气+上游供给稀缺交易逻辑。行业方面,弹性交易关注光模块+光纤光缆,对冲布局储能及电池材料;配置上看好电力设备及新能源、银行等板块,谨慎看待医药生物、计算机等板块。
二、权益市场
(一)权益市场走势
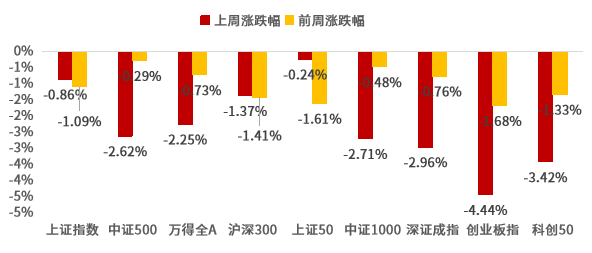
上周A股宽基指数悉数下跌。上证指数下跌0.86%,万得全A下跌2.25%,沪深300下跌1.37%,创业板指下跌4.44%,科创50下跌3.42%。从行业板块看,上周通信、医药生物、食品饮料领涨,公用事业、电力设备、房地产领跌。
图1:上周A股宽基指数涨跌幅
(数据来源:Wind、鑫元基金)
(二)权益市场估值
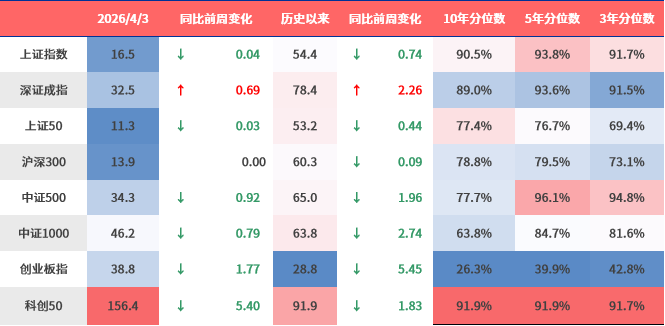
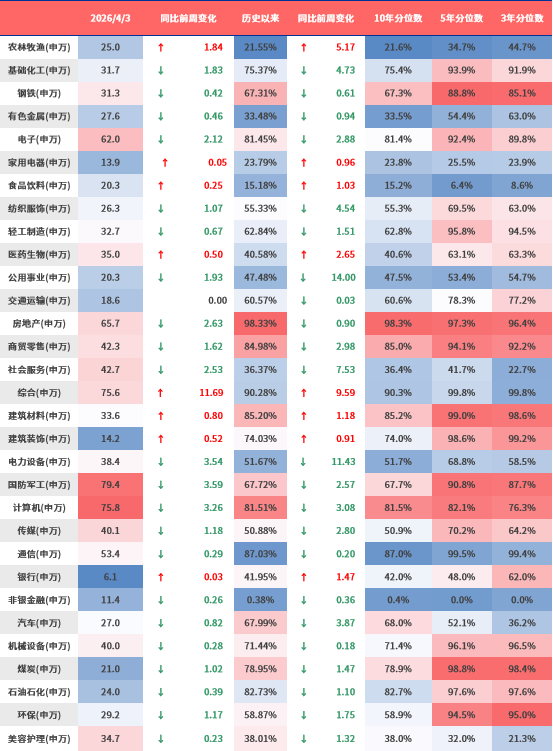
上周各宽基指数和各行业估值分化。当前各宽基指数多数估值水平超过50%。从行业板块看,上周综合、农林牧渔、建筑材料估值上行最多,国防军工、电力设备、计算机下行最多。当前房地产、综合、通信板块估值处于历史较高水平;非银金融、食品饮料、农林牧渔板块估值处于历史较低水平。
表1:上周A股市场宽基指数PE(TTM)
(数据来源:Wind、鑫元基金)
表2:上周A股市场申万一级行业PE(TTM)
(数据来源:Wind、鑫元基金)
(三)权益市场情绪
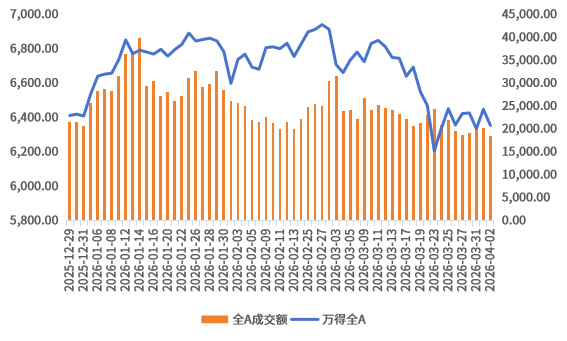
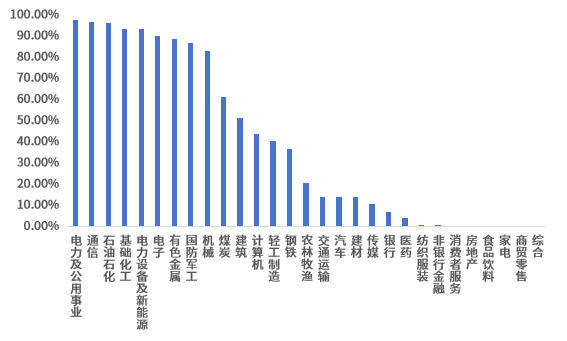
上周量化模型的信号为“中性偏多”。从全A换手率的角度看,上周市场缩量下行。从行业拥挤度的角度,电力及公用事业、通信、石油石化的拥挤度较高。
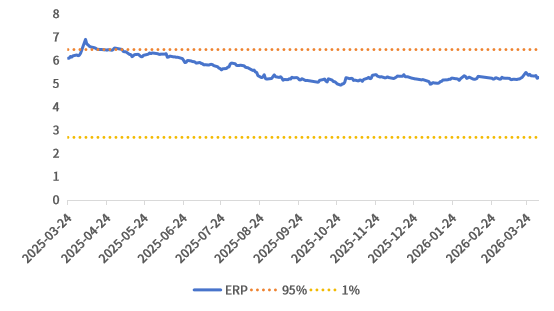
从股债性价比大周期的角度,目前权益相对固收的风险溢价为5.3%,处于历史52.45%的分位数,所以从此时点看,长期持有仍是好选择。
图2:全市场成交金额
(数据来源 :Wind)
图3:行业拥挤度分位数
(数据来源:Wind)
图4:股债性价比:沪深300与10年期国债
(数据来源:Wind)
(四)权益市场资金
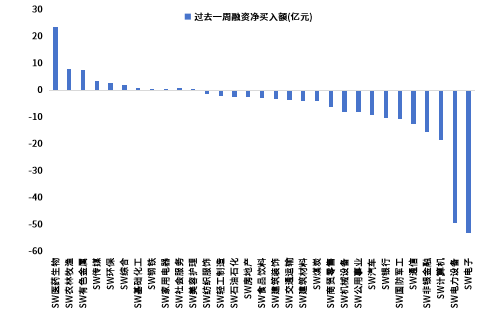
4月3日,两融资金占比为8.90%,3月27日为8.77%,反映出杠杆资金加仓意愿上升。截至4月3日,上周融资净买入的前三行业为医药生物、农林牧渔、有色金属。
图5:上周两融资金行业流向(亿元)
(数据来源:Wind、鑫元基金)
(五)海外权益市场
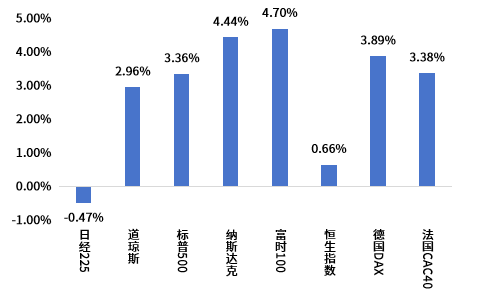
上周海外股市涨跌不一。美国股市方面,道指上涨2.96%,标普500上涨2.36%,纳指上涨4.44%;欧洲股市方面,英国富时100上涨4.70%,德国上涨3.89%,法国上涨3.38%;亚太股市方面,日经指数下跌0.47%,恒生指数上涨0.66%。
图6:上周海外主要指数涨跌
(数据来源:Wind、鑫元基金)
三、市场展望及投资策略
(一)宏观展望
宏观方面,3月制造业PMI回升至50.4、非制造业PMI升至50.1,显示春节后复工复产带动供需两端同步修复,国内增长动能较前期边际改善,核心城市楼市出现“小阳春”;政策方面,央行一季度例会继续强调综合运用多种工具、把握政策实施力度节奏时机,叠加服务消费64条举措落地,政策主线仍是稳增长、稳预期、促内需,但外需和输入型通胀不确定性上升,虽然内需近期逐渐修复,但持续性仍待观察。海外方面,中东冲突持续扰动能源供给并推升油价,欧元区3月通胀受能源带动重新抬升,而美国3月非农明显强于预期、失业率维持4.3%,说明美国短期就业韧性仍在,油价冲击与就业韧性并存意味着美联储更可能延后宽松,全球宏观交易主线重新回到“地缘冲突抬升再通胀风险、主要央行维持谨慎”。
国内方面,3月官方制造业PMI由2月的49.0回升至50.4,非制造业PMI升至50.1,表明节后生产恢复、订单改善是本周最重要的积极信号,但新出口订单仍未稳固在荣枯线之上,说明内生修复虽有起色,外部扰动仍会制约后续斜率。政策层面,央行一季度例会延续“适度宽松”取向,强调总量和结构工具配合、维护金融市场稳定。与此同时,商务部等部门推出服务消费64条举措,地产方面核心城市成交出现季节性回暖、百城新房价格环比转正,均有助于稳定预期,但地产企稳基础仍偏弱,消费改善也仍需收入和就业进一步跟进。
国际方面,中东冲突仍是本周全球资产定价核心变量,霍尔木兹海峡受扰令油价维持高位,OPEC+虽讨论增产、主要经济体也准备必要时协调稳市,但短期难以完全对冲供应冲击。美国3月非农新增17.8万人、失业率4.3%,显示劳动力市场仍有韧性,这使得油价上行对通胀的压力更难被增长放缓迅速抵消,美联储短期大概率继续按兵不动;欧元区3月CPI初值升至2.5%,但核心通胀降至2.3%,意味着欧洲面临更典型的输入型通胀。往后看,全球市场将继续在“油价冲击”和“增长韧性”之间反复博弈,对国内而言,外需、输入性通胀和风险偏好波动仍值得保持关注。
(二)权益市场展望和策略
本周权益策略维持中性仓位,因全球风险资产处于风险偏好降低状态,权益市场承压,且需回避存储等景气边际走弱的高位品种。在4月10日通胀数据验证战争实质影响前,市场仍延续结构性分子景气 + 上游供给稀缺的交易逻辑。行业选择上,弹性交易可布局光模块 + 光纤光缆的景气方向,以及储能及电池材料的对冲方向;行业配置建议重点关注电力设备及新能源、银行、通信、石油石化、煤炭板块,同时对医药生物、计算机、电子、美容护理、家用电器板块保持谨慎。
#特朗普威胁:7日20时是“最后期限”#
$鑫元华证沪深港红利50指数A(OTCFUND|021881)$
$鑫元中证港股通创新药指数发起式A(OTCFUND|024407)$
风险提示
本报告中的信息均来源于已公开的资料,我公司对这些信息的准确性及完整 性不作任何保证。在任何情况下,报告中的信息或所表达的意见并不构成证券买卖的出价或询价。在任何情况下,我公司不就报告中的任何投资做出任何形式的担保。本报告内容和意见不构成投资建议,仅供参考,使用前务请核实,风险自负。本报告版权归鑫元基金管理有限公司所有,未获得鑫元基金管理有限公司事先书面授权,任何人不得对本报告进行任何形式的发布、复制。
