
9月18日,美国财政部拟收窄对华生物医药审查,此前市场最担心的“全面脱钩、强制审查”或并未出现,中国创新药出海的主通道依然畅通。
此前,市场一度担忧生物技术被纳入投资禁令、中美药品交易被设强制审查;如今审查范围收窄,绝大多数创新药授权与合作不受影响,“出海”这条逻辑,没有被证伪。
而支撑出海的,是中国创新药实实在在的效率与成本优势——中国药企专注创新试错、海外大药企补齐商业化的模式已经跑通,研发成果得以被全球药企持续“买单”。
随着出海通道稳定,市场的关注点,也正从“能不能出海”,转向“出海兑现的质量”——BD 首付款、里程碑、销售分成的兑现。换句话说,创新药的确定性,正越来越多地来自自身的研发兑现,而非外部环境的松紧。
有意思的是,过去很长一段时间里,市场谈起创新药,总习惯先看一个指标:美国10年期国债收益率。利率一涨,创新药似乎就跟着承压;利率一降,板块又容易被重新关注。
但最近一两年,出现了一些“反直觉”的现象:美债利率处在相对高位震荡,创新药却没有像过去那样持续走弱,反而走出了自己的节奏。
这样的反差,让不少关注医药的投资者感到困惑。美债利率,还是创新药的锚吗?今天不妨把这个问题拆开来看:为什么大家会把美债利率当成创新药的锚,这个“锚”的作用又在发生怎样的变化。
为什么美债利率,会被当作创新药的“锚”?
要理解这个问题,得先从创新药的“商业模式”说起。
创新药和普通生意的一个显著区别,在于它的钱是“先花出去、很晚才收回来”。一款新药从立项、临床到上市,往往要十多年,前期持续投入、当期几乎不赚钱,真正的价值集中在多年之后的销售现金流上。
正因为现金流来得又慢又远,市场给创新药估值时,往往用的不是看当下利润的方法,而是把未来的现金流“折算”回今天,也就是贴现(把未来的钱按一定利率折算成今天的价值)。贴现率越高,远期现金流在今天的价值就越低。
而10年期美债收益率,被普遍当作长久期资产的贴现基准,它的高低会直接影响创新药估值里“折算”的力度。再加上创新药企业普遍依赖外部融资维持研发,利率高时融资更难、更贵,研发节奏也可能受影响。两条路一叠加,美债利率就成了市场观察创新药时,最常被提起的“锚”。
最近发生了什么“反直觉”的现象?
但近两年,这个“锚”似乎没有以前那么灵了。
一个直观的例子是2024年9月。当时美联储开启降息,按传统逻辑,创新药作为利率敏感板块应该快速受益。但事实是,A股、港股和美股的创新药指数当时都没有立刻走出强势行情,甚至一度跑输其他成长板块。
然而进入2025年后,即便当时利率环境并非一路友好,但在并购回暖、出海授权爆发、部分龙头逼近盈亏平衡的大背景下,创新药板块反而明显走强。
一降息没有立刻涨,利率高位也没拦住涨——这种“钝化”,正是我们想讨论的核心变化。
复盘XBI与美债利率:这个“锚”,还灵吗?
要判断“锚”是否松动,最直观的方式是复盘美股生物科技指数XBI与美债利率之间的关系。
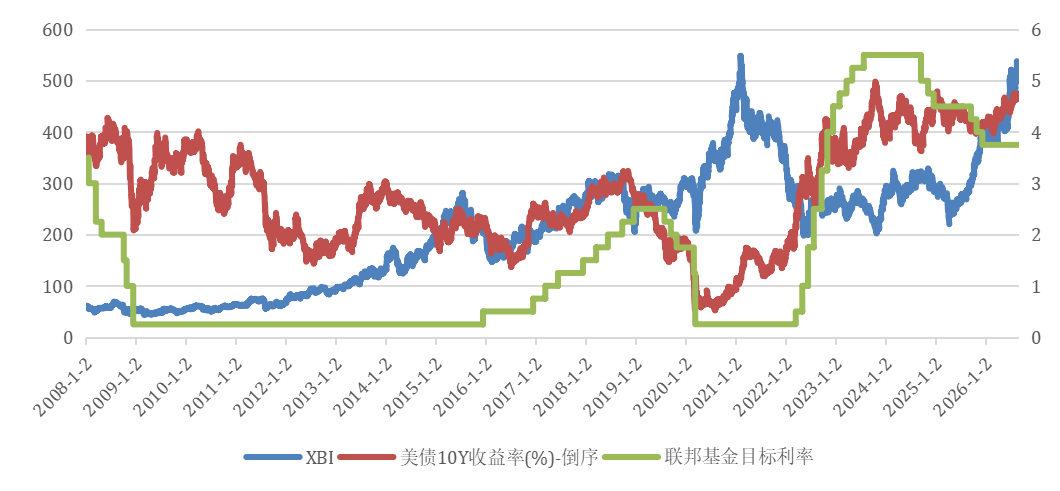
数据来源:Wind,截至2026年8月26日。以上仅为对美股生物科技指数XBI与美债利率历史表现的客观展示,不预示指数及其相关基金未来情况,不作为任何投资收益保证或投资建议。
从较长时间维度看,两者之间的相关性并非一成不变。在2008至2015年的低利率周期里,XBI更多受益于流动性宽松和产业突破,与利率的相关性并不强;2022至2024年的加息阶段,利率对板块的解释力明显上升,一度成为主导变量;而到了2025年,两者的相关性又显著下降。
有几股产业力量开始“对冲”利率的压制:全球大药企面临专利悬崖、急需补充管线;中国创新药出海授权订单爆发,把远期的价值部分提前变成当期现金流;部分龙头逼近盈亏平衡,估值久期缩短。
这些因素共振下,产业趋势重新占据了定价的主导权,利率的边际影响力就被稀释了。
不过也要留意,这种“钝化”并非一成不变。在2026年上半年,随着美债长端利率再度走高,创新药对利率的敏感度又出现阶段性回升。这恰恰说明,“锚”的作用并没有消失,只是退居为众多变量之一。
换句话说,创新药从来不是“只由利率单变量驱动”的资产。它的走势,长期由利率、产业周期、资本周期共同决定。
利率重要,但不是唯一,甚至在不同阶段,它的“话语权”会此消彼长。
#创新药爆发 后市如何看?#
$易方达恒生港股通创新药ETF联接发起式C(OTCFUND|024329)$
$易方达中证创新药产业ETF联接发起式C(OTCFUND|019667)$
$易方达中证港股通医疗主题ETF联接发起式C(OTCFUND|027114)$
注:上述产品的基金管理人风险评级为中高风险(R4),适合风险承受能力为积极型(C4)及以上的基金投资者购买。
温馨提示:上述产品风险等级为基金管理人评级,提示投资者在购买基金产品时以销售机构评级结果为准。请在投资上述基金前认真阅读上述基金合同及招募说明书等法律文件,关注并在全面了解基金风险收益特征、运作特点及销售机构适当性匹配意见的基础上,根据自身的风险承受能力、投资期限和投资目标,对基金投资作出独立决策,选择合适的基金产品。
各基金的管理费、托管费和销售费率详见基金法律文件及销售机构公告。
风险提示:
1、以上内容不代表对市场和行业走势的预判,不构成投资动作、投资建议或投资收益保证,投资者不应以该等信息取代其独立判断或仅根据该等信息作出决策。观点具有时效性,后续可能会发生变化。请投资者关注市场行情变化的风险。以上仅为对上述指数过往数据的客观展示,不代表相关基金产品业绩表现,不预示指数及相关基金产品未来表现,不作为个别行业推荐、个股推荐,亦不作为投资收益保证和投资建议。指数编制方案后续可能进行调整。以上相关研究报告测算数据不预示相关基金未来表现,不作为投资收益保证或投资建议,仅用于展示当前行业发展趋势。
2、基金有风险,投资须谨慎。投资人应当阅读《基金合同》《招募说明书》《产品资料概要》等法律文件,了解基金的风险收益特征,特别是【特有风险】,并根据自身投资目的、投资经验、资产状况等判断是否和自身风险承受能力相适应。基金管理人承诺以诚实信用、谨慎尽责的原则管理和运用基金资产,但不保证基金一定盈利或本金不受损失。
3、本资料不构成易方达基金任何宣传推介材料、投资建议或投资收益保证。本资料的观点分析及内容展示不排除信息后续发生任何更新变化,不对该等信息的完整性、及时性作保证。未经易方达基金书面同意,禁止非合作方摘引截取或以其他方式转载或传播本资料。基金有风险,投资须谨慎。投资者不应以该等信息取代其独立判断或仅根据该等信息作出投资决策。请投资者详阅基金法律文件,在全面了解基金产品的风险收益特征、运作特点及销售机构适当性意见的基础上,审慎作出投资决策。
4、基金有风险,投资须谨慎,详阅基金法律文件及交易所、结算公司等相关业务规则。请投资者关注上述基金主要投资于标的指数成份股的风险、指数基金投资风险,包括且不限于标的指数波动风险、ETF(交易型开放式指数证券投资基金)及联接基金投资的特有风险等,在全面了解基金风险收益特征、运作特点及销售机构适当性匹配意见的基础上,审慎作出投资决策。
