
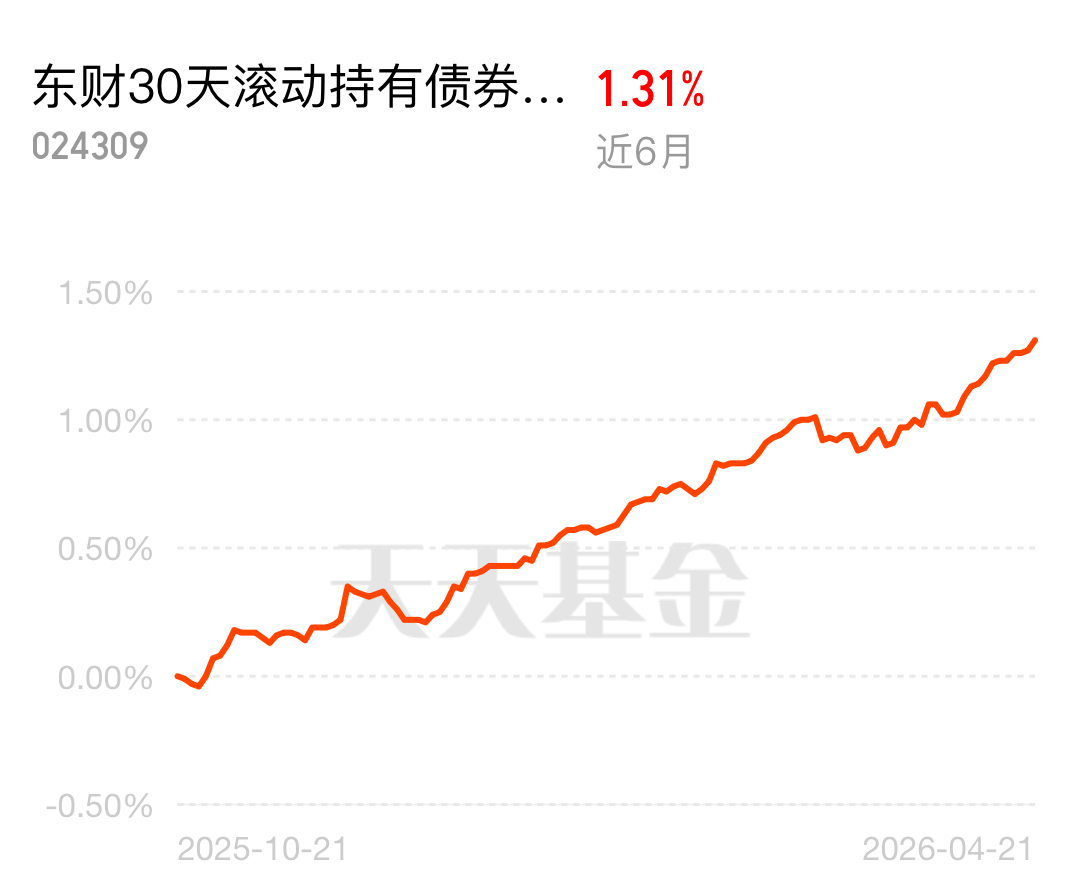
选择“30天持有期债基”这种类型,通常是因为它在收益、流动性、稳健性这三个往往难以兼得的目标之间,找到了一个很实用的平衡点。
具体来说,有以下几个核心原因:
1. 比货币基金和短债基金收益更高
· 相比货币基金(如余额宝):30天持有期债基可以投资期限更长、信用等级稍低的债券,也不用像货币基金那样每天做流动性准备。因此,它的收益率通常比货币基金高出0.5%-1.5%。
· 相比普通短债基金:虽然都投短期债券,但30天持有期产品因为有“锁定30天”的要求,基金经理可以更从容地配置,不用留太多现金应对赎回,资金利用效率更高。
2. 比开放式基金更稳定、回撤更小
· 减少“追涨杀跌”的伤害:30天持有期能帮投资者管住手,避免因为短期市场波动而冲动赎回。对基金本身来说,稳定的规模也让基金经理操作更从容,净值波动更小。
· 流动性可控:相比三个月、六个月的持有期产品,30天流动性更好,资金不用被锁太久。
3. 比银行理财更灵活、门槛更低
· 门槛低:银行理财很多要1万起购,而30天持有期债基1元、10元就能买。
· 申赎方便:在支付宝、天天基金等平台就能随时操作,不用去银行柜台或等工作日确认。
· 收益透明:每天公布净值,涨跌一目了然。不像很多银行理财只给“业绩比较基准”,实际收益可能有偏差。
4. 比股票基金风险低,适合“压舱石”
· 它主要投债券,不投股票或极少投可转债,因此基本不受股市波动影响。
· 如果你已经配了股票基金、偏股混合基金,再加一些30天持有期债基,可以平滑整体账户的波动。
5. 适合特定资金需求
· 短期闲置资金:比如3-6个月后要交的房租、保费、旅行费用,放货币基金收益太低,放定期或理财又不够灵活。
· “等待期”资金:比如刚赎回股票基金,还没找到下一个投资机会,可以暂时放在这里,比活期或货币基金多赚一点。
· 备用金:流动性要求不那么极致的紧急备用金(比如3-6个月生活费的一部分),可以放在这里,30天能取用,收益更好。
但也要清楚它的局限(为什么不是“完美”)
· 不能随时取用:未满30天无法赎回(或赎回费很高),这30天内如果急需用钱会很不方便。
· 还是会亏钱:虽然回撤小,但历史上单日跌0.1%-0.3%也发生过,连续几天下跌时账户可能显示亏损。
· 收益天花板低:年化收益很难超过5%,想靠它发财不现实。
总结:什么样的人适合选这种类型?
· 你有一笔短期(1-6个月)不用的闲钱,觉得货币基金收益太低,又不想承担股票基金的波动。
· 你愿意为了高出0.5%-1%的收益,接受30天内不能动这笔钱。
· 你能接受小幅浮亏(比如持有期内偶尔亏0.1%-0.3%),并且相信持有满30天后大概率是正收益。
如果你是这样的情况,那30天持有期债基确实是一个很实用的工具。它不惊艳,但在“稳稳赚点小钱”这件事上,做得比较踏实。
