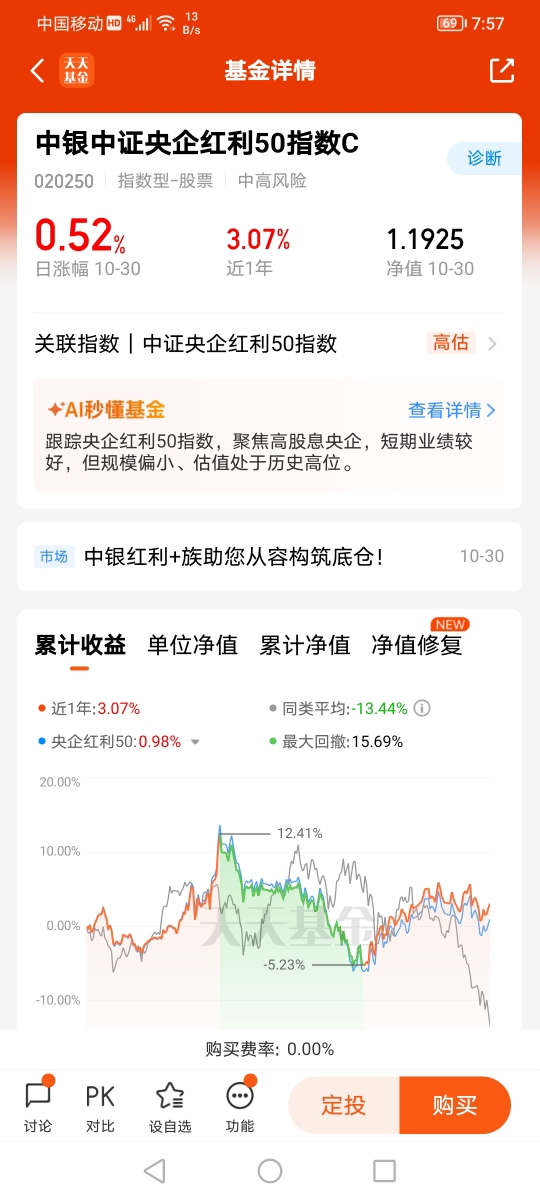
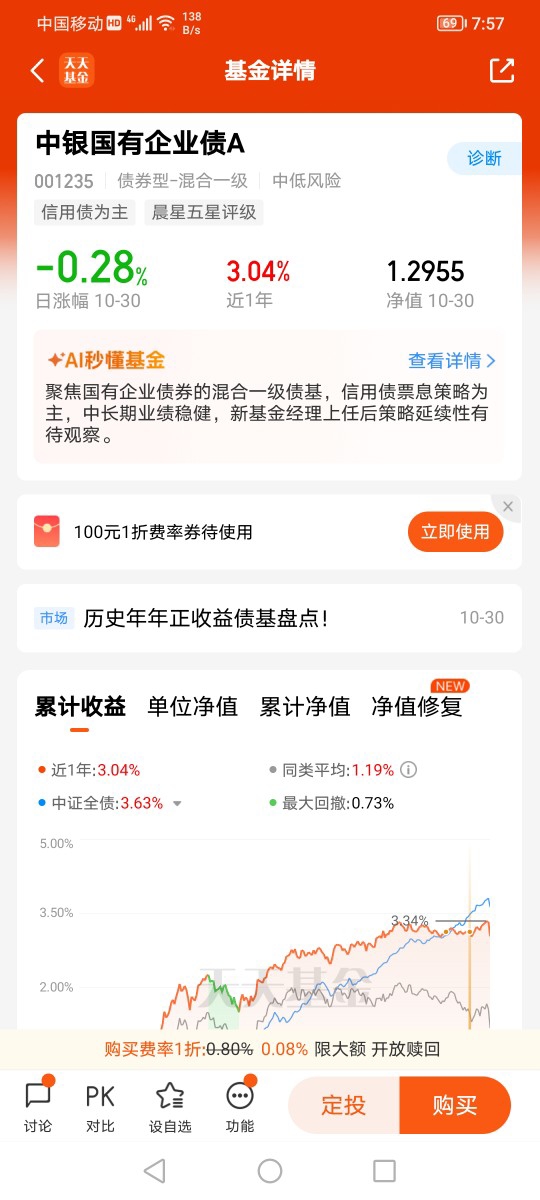
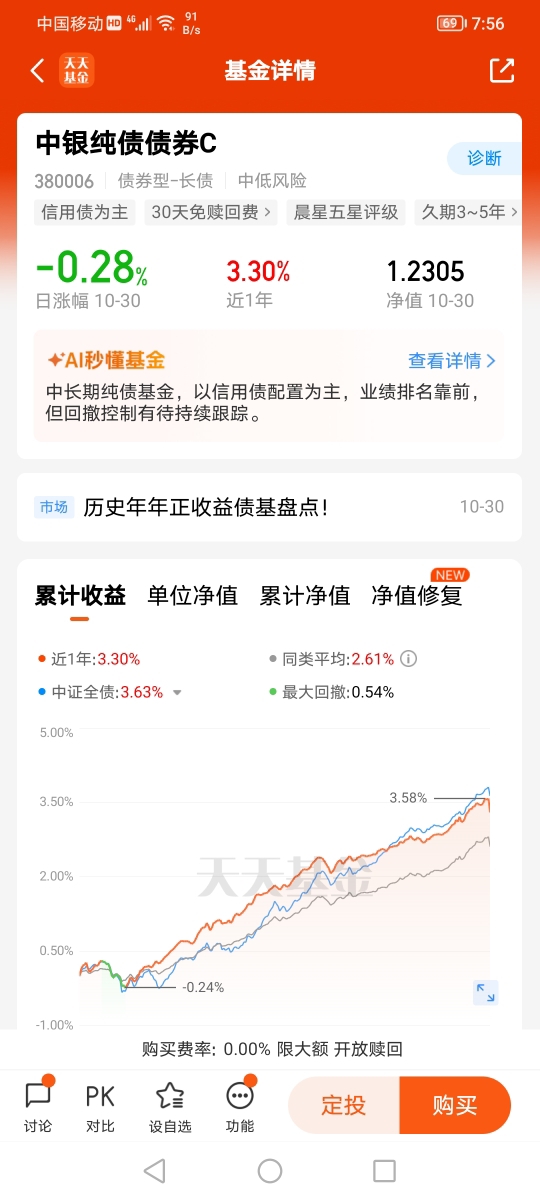
#10月基金投资策略# 上半年还在为AI算力狂欢的资金,下半年开始重新审视“红利”的重量。科技核心资产自7月以来持续承压,创业板指年内累计跌幅已超20%,而红利资产却走出7、8月逆势收涨,9、10月顽强抗跌的独立行情,部分国有大行、煤炭龙头的股价更是在10月创出新高。$中银中证央企红利50指数C$ 用逆势抗跌的实战表现证明,深耕优质央企、坚持价值投资,才是穿越波动、长期稳稳增值的靠谱选择,也是适合长期持有、省心理财的底仓标的。
红利资产重新占优,表层原因是科技板块的阶段性承压,但更深层的驱动来自三个维度的同步变化。
第一,海外流动性对科技股分母端的支撑在减弱。过去一两年,全球低利率环境是科技股估值扩张的重要前提。但随着主要央行宽松周期趋于尾声,海外利率中枢面临上行压力,远期现金流折现的“分母逻辑”正在边际收紧。对于估值高度依赖远期预期的科技资产而言,这意味着估值继续扩张的难度在增加。
第二,AI硬件行情的景气斜率可能面临自然放缓。需要明确的是,这并不意味着AI产业趋势的终结—算力资本开支的上行周期、国产替代的推进节奏,都仍在延续。但从行情演绎的节奏看,硬件端最快、最陡峭的景气阶段可能正在过去,后续行情的“投资难度”也许会明显高于上半年:不是没有机会,而是需要更精细地甄别“真景气”与“纯叙事”。而红利资产的优势恰恰在另一面:红利股大多是金融、周期里的龙头,现金流稳、分红稳;经济弱复苏的时候,“有稳定的钱能持续分红”这件事本身就是稀缺品,市场自然更愿意给这份确定性买单。
第三,风格比价的天平随之摆动。上半年科技行情冲得猛,科创股的估值里塞了太多远期的乐观预期;红利股却一直被冷落,低估值、高分红的属性没人在意。当科技股在产业景气和流动性上同时遇到阶段性逆风,资金在比价效应下向价值红利再平衡,几乎是顺理成章的动作。不是不看好科技,而是当前阶段,红利资产的风险收益比相对更为友好。
风格轮动提供了“契机”,但红利能否接住这波潮水,取决于它自己有没有“底牌”。答案是肯定的——而且这两张底牌,都不是短期的。有了这两张底牌的加持,中长期来看,价值风格相对成长风格、红利资产相对科技资产,或许具备更占优的配置性价比。
底牌一:分红正在从“年度仪式”变成“常态动作”。2026年中期分红的数据,是一个标志性节点。Wind数据显示,截至10月28日上午10点,A股已有超880家上市公司披露了2026年中期分红计划(含已实施、待实施、预案等),已实施及拟实施的现金分红总额合计超7300亿元,家数和规模较2025年中期均进一步提升。放在几年前,中期分红还是少数公司的“加分项”;如今,它正在变成近千家公司的常规操作。这一变化的背后,是新“国九条”以来分红监管的制度化重塑:对长期不分红或分红比例偏低的公司约束减持、实施风险警示,同时对分红优质公司给予激励,推动“一年多次分红”走向常态化。分红节奏的加快,不只是“发钱更勤了”,更意味着投资者能够更早、更频繁地拿到真实现金流,红利资产的“票息属性”因此变得更加可触、可预期。后续随着分红制度的持续完善,红利资产的股息吸引力将进一步提升。
底牌二:低利率环境下,长线资金的配置需求不是“选择”,而是“刚需”。当前10年期国债收益率在1.6%~1.7%的低位运行,而红利低波指数最新股息率约为4%,利差已达2.4个百分点。对于以险资为代表的长线资金而言,这一利差意味着红利资产在“类债替代”层面具备实实在在的吸引力。
综上,分红制度化提供了“资产端的质量”,低利率与长线资金提供了“需求端的持续性”。两者叠加,红利的行情就不是一次简单的避险脉冲,而更可能是一轮有底层支撑的风格再定价。
短期看,风格轮动带来的资金再平衡仍可能延续;中长期看,分红制度化的推进和低利率环境下长线资金的配置需求,为红利资产提供了有别于“避险脉冲”的底层支撑。潮水不会只涨不退,方向也正在这一过程中悄然改变。理解红利为什么被需要,比盯着它今年涨了多少,或许更重要。@中银基金