
各位投资者朋友们大家好,
我是$嘉实互融精选股票C(OTCFUND|020232)$$嘉实互融精选股票A(OTCFUND|006603)$的基金经理郝淼。
8月19日,一则消息引爆全球医药圈——海外疫苗巨头与合作伙伴联合研发的个性化mRNA癌症疫苗,在针对高危黑色素瘤患者的三期临床试验中取得阳性结果,达到无复发生存期和无远处转移生存期双终点。这是mRNA技术在癌症治疗领域的首个三期试验成功案例。
这一里程碑事件的意义远不止于一家公司——它标志着个性化癌症治疗从理论走向大规模临床验证,意味着创新药产业链上游的研发服务需求将迎来新一轮爆发式增长。新靶点、新模态、新管线的密集推进,直接利好的不仅是创新药企本身,更是整个产业链的“卖水人”——CXO。
今年行情已经证明:CXO是创新药“弹性放大器”
今年以来,港股CXO板块气势如虹。截至8月中旬,CXO龙头企业股价持续刷新历史新高,板块整体涨幅亮眼。同一时期,剔除CXO的纯创新药指数表现明显落后——中证港股通创新药指数较两条竞品指数跑出了超额收益。
为什么CXO能有如此强劲的表现?历史经验表明,CXO行情往往滞后跟随创新药,但弹性更大。创新药企BD交易活跃——2026年上半年中国创新药对外授权交易潜在总额已达1100亿美元,全球Top10 BD交易中中国独占8席——这些交易最终都会转化为CXO的订单。海外方面,庞大专利悬崖下跨国药企的新药研发需求持续旺盛,全球生物医药投融资回暖带动研发资本开支显著回升。CXO作为创新药产业链必不可缺的上游环节,同时受益于国内出海BD和海外研发需求的双重拉动。
2015-2034E全球CXO行业规模变化情况(亿美元)
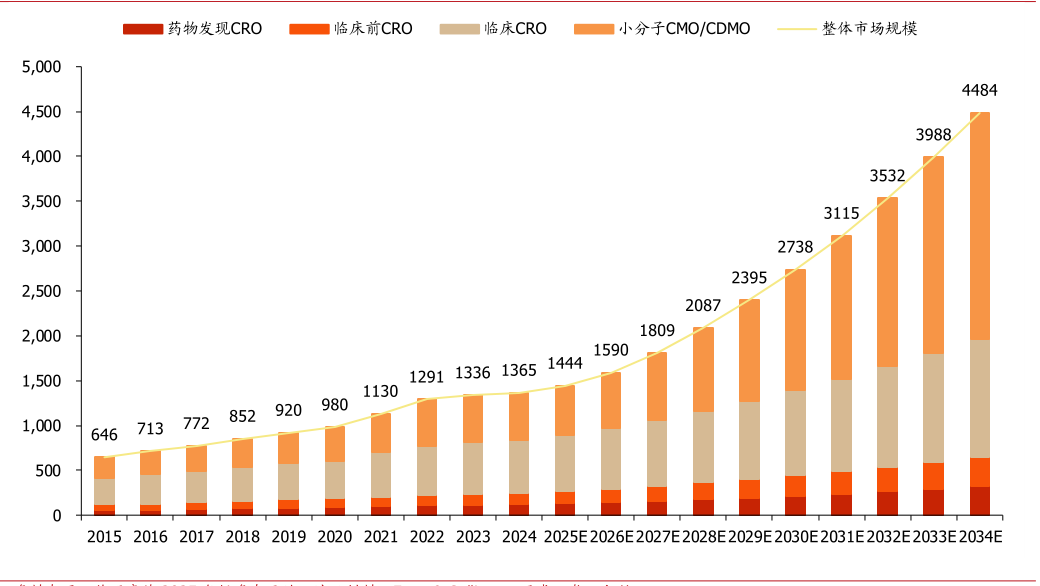
资料来源:药明康德2025年投资者开放日演示材料、Frost&Sullivan、国盛证券研究所
业绩复苏最迅猛,景气度仍在加速
如果说行情是表象,业绩才是底气。
CXO是今年医药板块所有子行业中业绩增速和确定性之最。头部CXO企业2025年至2026年一季度收入增速逐步回升至15%至30%区间,订单增速已恢复至疫情前水平。进入中报季,CXO巨头业绩密集超预期,净利润增速亮眼。据iFinD数据显示,行业整体2026年一季度营收同比增长率达28%,年度净利润一致预期大幅上调至48%。
更重要的是,景气度仍在加速中。国内外CXO企业中期业绩集体上调,验证行业高景气,新分子管线带来强劲增长动能。临床CRO订单自2025年起逐步回暖,预计2026年下半年加速恢复。海内外研发需求双向共振,量价齐升态势明确。
嘉实互融精选:布局A+H创新药CXO
$嘉实互融精选股票C(OTCFUND|020232)$是布局A+H创新药赛道的产品,港股有很多独特的创新药标的,是在A股买不到的,所以这只产品的定位也是希望能够买到两个市场的优质资产。依托政策支持与生物医药人才红利,国内创新药CXO有望把握中长期的出海机遇,本土新药未来有望实现全球商业化。
在此也提示大家创新药属于高弹性、高波动赛道,适合立足中长期逻辑布局的投资者,感兴趣的朋友们不妨把眼光拉长,把握相对低点,分批入场。
风险提示:投资有风险,可能发生投资损失。基金的过往业绩表现都不预示其将来投资结果,我国基金的运作时间较短,不能反映股市发展的所有阶段。嘉实基金管理的某只基金业绩不构成对其他基金业绩表现的保证,投资者投资嘉实基金管理的产品时,应当认真阅读《基金合同》、《产品资料概要》、《招募说明书》等基金法律文件,了解基金的风险收益特征和及产品特有风险,并根据自身的投资目的、投资期限、投资经验、资产状况等判断基金是否和投资人的风险承受能力相适应
#来圈子找经理#
