#天天基金调研团# #创新药会接力主线吗?#
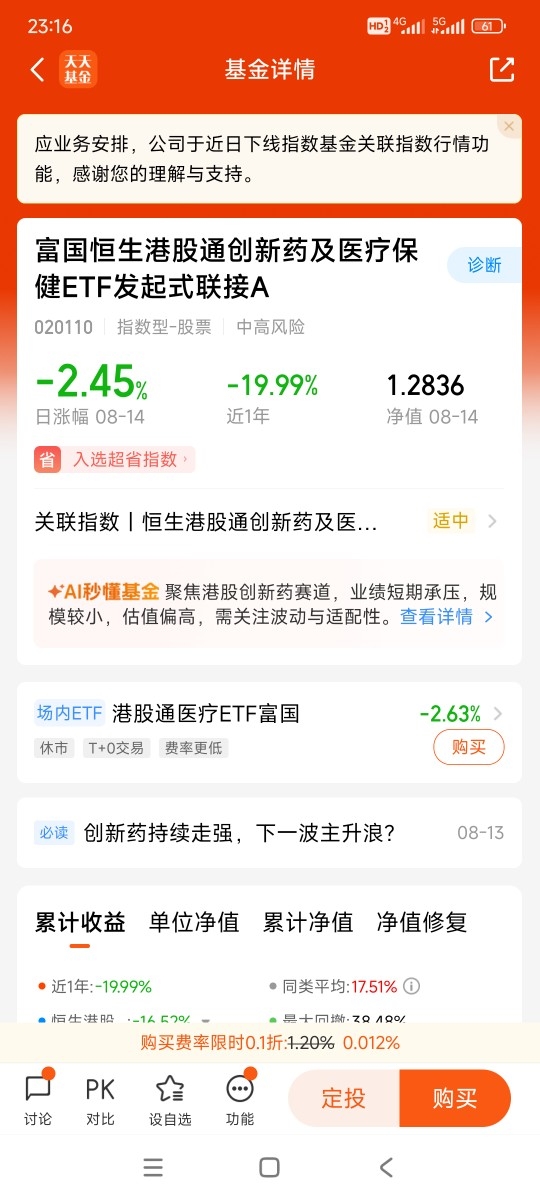
今年以来,市场对于“创新药估值已至低位”几乎达成共识。中证香港创新药指数自2025年高点回撤约20%,无论是横向对比A股创新药板块,还是对标美股XBI指数,其估值性价比都显得尤为突出。站在我的观察视角,这一轮回调并非基本面崩塌,更多是获利盘兑现叠加离岸市场流动性收缩共同造就的估值挤压。
从量化指标来看,截至2026年年中,中证香港创新药指数PE‑TTTM回落至32倍附近,对应近五年历史分位仅14.56%,已经处在历史偏低区间。反观A股国证创新药指数,同期PE‑TTTM达到85倍以上,五年分位超过84%,两者形成明显的估值落差 。另一边美股XBI生物科技指数虽然今年整体上行,但指数成分以早期Biotech为主,盈利基础偏弱,静态估值维持在66倍以上,港股创新药相比之下,盈利质量更扎实,估值却显著更低。
我进一步拆解市销率维度,指数PS从2025年高点8.5倍回落到4.9倍,回撤幅度超过42%,不少头部BD龙头PS已经落到5‑8倍区间,对比A股同类企业10倍以上PS,折价十分明显。低估值背后,产业基本面并没有同步走弱。医药魔方统计,2025年国内创新药BD授权总规模突破1357亿美元,2026年一季度单季交易金额596亿美元,已经超过2024全年水平,国产ADC、双抗、CGT产品持续拿到海外大额首付款,实实在在增厚企业现金流 。
政策端同样持续释放利好,创新药审评提速,医保与商业保险双轮驱动,为产品商业化打开更大空间。港股创新药成分股汇集国内一批具备全球竞争力的biopharma,前十大权重占比接近70%,龙头企业已经实现产品海内外同步获批,不再单纯依赖国内单一市场 。
在我看来,当下港股创新药是“价格回落,产业向上”的组合。指数经历20%级别回撤之后,历史分位、跨市场对比双重指向估值洼地,同时BD出海、管线兑现、政策支持三重逻辑持续发酵。当市场形成一致的“估值低位”共识的时候,我会把港股创新药纳入自己的配置视野,等待产业成果持续兑现带来价值回归。@富国基金管理有限公司