7月8日,沉寂已久的云计算板块暴力反弹,成为资金关注的焦点。深信服、网宿科技、浪潮信息、星网锐捷多股涨停,同类费率最低的云计算ETF华夏(516630)一根大阳线站上20日均线,规模近10亿元创下历史新高。(以上不作为推介)
已有聪明资金率先埋伏,截至7月7日,云计算ETF华夏连续3个交易日持续获得资金净流入,累计吸金近1亿元。
今年上半年,算力硬件行情火热,半导体、通信领涨市场,下半年,AI行情要轮动到云计算了吗?
先搞懂,什么是云计算
云计算(Cloud Computing)本质上是一种按需提供计算、存储、网络等IT资源的服务模式。企业或个人无需自行采购服务器、建设机房,只需通过互联网即可调用所需的算力资源,并按照实际使用量付费。
如果把AI比作一家高速扩张的企业,那么GPU、服务器等硬件相当于生产设备,而云计算则是把这些设备整合成一座能够持续对外提供服务的"算力工厂"。无论是训练大模型,还是部署AI Agent、智能办公、自动驾驶等应用,背后都需要云平台统一完成计算资源调度、数据存储、网络互联和运维管理。
近年来,随着AI大模型快速发展,云计算的重要性正在进一步提升。过去,云计算更多承担传统IT上云的角色;如今,它已经成为AI基础设施的重要组成部分,也是AI商业化落地的核心平台。
云计算龙头业绩进入兑现期
龙头披露的业绩报告,已经初见端倪。
近日,国内服务器龙头浪潮信息发布业绩预告,上半年盈利能力大幅跃升。预计2026年上半年实现归母净利润26亿元至31亿元,同比增长226%至288%。
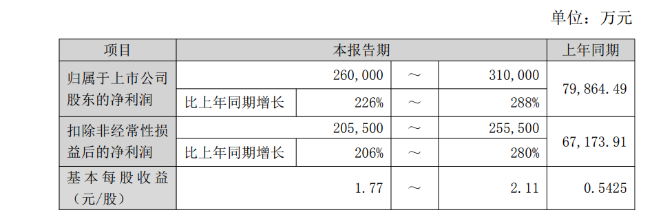
相比利润数字,更值得关注的是需求弹性和盈利结构已然发生变化。
有分析指出,浪潮信息业绩大幅超出市场预期,主要得益于互联网厂商对服务器和超节点产品的大规模采购。随着AI服务器、高密度集群、液冷系统以及超节点架构逐渐普及,服务器企业已经从传统的硬件制造,转向价值量更高的系统集成、整机交付、算力调度及工程服务,带动营收和盈利能力同步改善。
海内外资金开始重新定价云计算
不只是A股市场,海外资本市场近期也开始重新审视AI产业链的投资逻辑。
近期,摩根士丹利首席美股策略师Mike Wilson提出,AI投资正在进入第四轮风格轮动。他认为,相较于前期持续领涨的AI芯片企业,未来一段时间市场关注点可能逐步转向云计算,例如微软、谷歌、亚马逊、Meta等超大规模云服务厂商。
主要有三点理由:第一,云计算大厂本身业务基本盘强,核心业务稳健,不完全依赖AI资本开支叙事。第二,云厂商在AI应用层拥有独特地位,这一价值被市场低估。第三,成本削减空间被忽视。
结合过去几年的AI行情轮动特点看,分析师提出的"第四轮轮动",核心逻辑其实是AI资本开支开始向云计算收入转化。
第一轮(2022年底至2023年):ChatGPT发布引爆生成式AI浪潮,产业链情绪受到全面催化,软硬件方向呈现普涨格局。
第二轮(2023年至2024年):随着模型宕机情况不断发生,市场认识到是算力供给是制约AI发展的最大瓶颈。GPU作为最稀缺的资源,英伟达成为最大的受益者,"卖铲人"逻辑主导市场。
第二轮(2025年至2026年):随着AI训练规模持续扩大,仅有GPU已无法满足需求,服务器、交换机、光模块、液冷、PCB、先进封装等硬件产业链全面受益,AI基础设施进入系统性建设阶段。
到了第四轮,随着模型愈加成熟,市场开始尝试寻找AI商业化机会,资金逐渐向AI软件和应用公司扩散,希望寻找真正能够实现收入增长的AI应用场景。
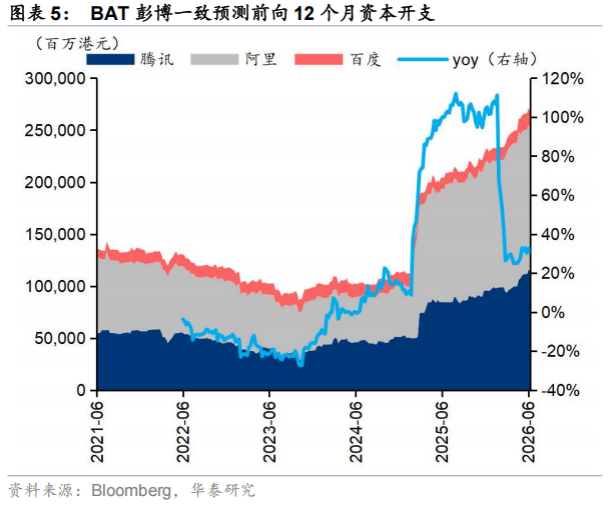
过去几年,全球云厂商持续投入数千亿美元建设AI数据中心、采购GPU和网络设备,而随着算力迭代,原先的资本开支正在逐步形成可对外提供服务的算力资源。随着企业AI推理需求不断增长,云计算平台有望迎来收入释放阶段。例如,Meta就已经开始筹划开展出租算力的云计算业务:一类是把部署在自身AI基础设施上的模型能力开放给外部客户,另一类是出租更底层的“裸算力”,把存量老旧算力做现金流回收。
所以,如果说2023—2026年是全球AI基础设施的大规模投资期,那么到下半年或者明年,"资本开支兑现业绩、业绩反哺资本开支"的新态势可能会更加明显。
换句话说,AI产业正在从"建设基础设施"逐步过渡到"运营基础设施"。
云计算是AI渗透率提升的最大受益方向之一
在此前的内容中,我们经常会强调,AI产业正在经历一个重要变化——需求重心开始由训练向"训练+推理"双轮驱动转变。
过去几年,大模型快速迭代带动训练算力需求持续增长;而随着AI Agent、多模态模型以及企业级AI应用不断落地,推理算力正在成为新的需求增量。
训练决定了单次投资规模,而推理则决定了长期资源消耗。
一次吃饱不如顿顿有粮。每一次智能客服响应、AI办公、代码生成、视频理解、工业质检等应用,都需要持续调用GPU集群完成推理计算。这意味着,随着AI应用渗透率不断提升,推理算力需求将呈现更加持续、更高频的增长特征。
对于云厂商而言,这不仅意味着GPU利用率提升,也意味着IDC机柜利用率、网络带宽需求以及高速互联需求同步增长。从产业链来看,算力需求井喷+木桶效应下,需求增量正沿着"GPU—服务器—交换机—光模块—IDC—云服务"逐级传导,形成较强的产业协同效应。
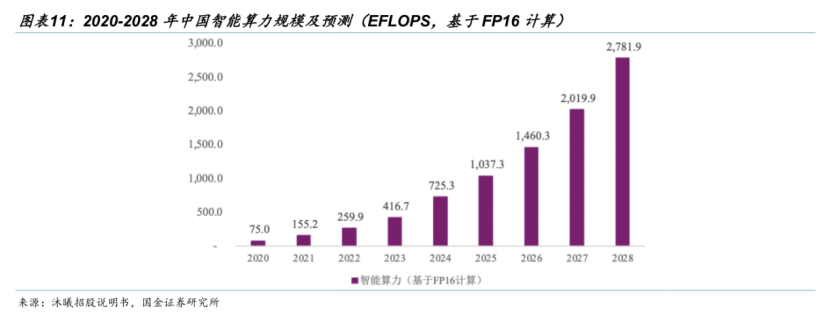
不仅如此,除了需求增长带来的规模爆发外,AI基础设施的底层架构升级,也在重塑云计算产业链。
传统数据中心更多围绕CPU服务器构建,而AI时代的数据中心正逐步向GPU集群、超节点(Super Node)、高速互联及液冷散热演进。
尤其是在超节点架构下,服务器已不再是单一计算设备,而成为融合计算、网络、存储、电源和散热的一体化系统。
这意味着产业价值量正在重新分配。原本作为配角的交换机、高速光模块、液冷、电源管理、高速PCB等环节重要性凸显,价值占比持续提升,服务器厂商也由传统设备供应商逐步向整体算力解决方案提供商升级。
与此同时,国产算力平台持续成熟,云厂商超节点方案陆续进入规模部署阶段,国产GPU、国产服务器、国产网络设备及国产操作系统协同推进,进一步提升了国内产业链的成长空间。
云计算产业链划分
从商业模式来看,云计算通常分为三个层次:
IaaS(Infrastructure as a Service,基础设施即服务):向用户提供服务器、GPU、存储、网络等基础计算资源,是AI训练和推理最重要的底层支撑。
PaaS(Platform as a Service,平台即服务):提供数据库、中间件、AI开发框架、模型训练平台等开发环境,帮助企业快速开发和部署AI应用。
SaaS(Software as a Service,软件即服务):直接向用户提供成熟的软件服务,如智能办公、CRM、ERP、协同办公等,AI能力正加速融入各类SaaS产品。
简单来说,IaaS提供算力,PaaS提供开发能力,SaaS提供最终应用,三者共同构成了完整的云计算生态。
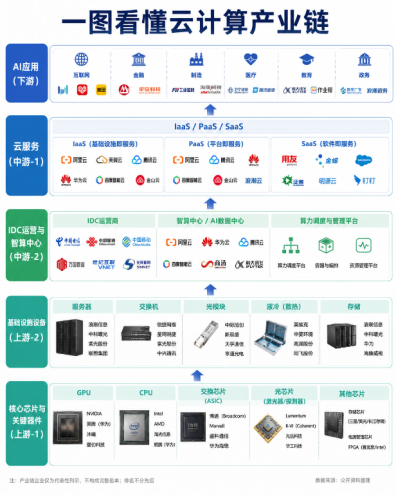
从产业链来看,云计算主要分为上游基础设施、中游云平台和下游AI应用三个环节。
上游:AI基础设施负责提供底层算力硬件,是AI资本开支最集中的环节,这一环节决定AI算力供给能力,也是近年来景气度最高的方向。主要包括:
AI芯片(英伟达、AMD、华为昇腾、寒武纪)、AI服务器(浪潮信息、工业富联、中科曙光)、交换机(华为、新华三、锐捷网络、星网锐捷)、光模块/光通信(中际旭创、新易盛、天孚通信、华工科技)、液冷散热(英维克、高澜股份)、存储及高速PCB(江波龙、沪电股份、深南电路、生益电子)。
中游:云计算平台。云厂商通过IDC和智算中心整合算力资源,对外提供云服务,是连接底层基础设施与AI应用的核心平台。主要包括:
IaaS(基础设施):阿里云、腾讯云、华为云、天翼云、AWS、Azure、Google Cloud
PaaS(开发平台):阿里云百炼、百度千帆、华为ModelArts
SaaS(软件服务):钉钉、飞书、金山办公、用友网络、Salesforce
IDC运营:万国数据、润泽科技、数据港、光环新网
下游:AI行业应用。企业基于云平台开发AI应用,覆盖办公、金融、制造、医疗、教育、自动驾驶等多个领域。代表企业包括金山办公、科大讯飞、恒生电子、卫宁健康、百度Apollo等。
产业催化仍在持续
短期来看,云计算板块经历快速上涨后,行情节奏仍需观察。不过,从产业周期来看,下半年仍有多条主线值得持续跟踪,从中长期视角看,AI训练需求保持韧性+推理需求持续放量+国产算力加速渗透+云服务商业化不断深入,共同构成了云计算产业持续发展的核心驱动力。不妨逢低关注,把握机会。
一是超节点进入规模部署期,AI基础设施建设有望进一步提速。国内云厂商和运营商陆续推进超节点(Super Node)架构建设,高性能服务器集群正由单机部署向集群化、一体化升级。相比传统架构,超节点对高速交换机、800G/1.6T光模块、液冷散热及高速互联提出更高要求,相关配套设备的价值量和需求强度有望同步提升,产业链有望迎来新一轮订单释放。
二是国产算力生态持续完善,自主可控进入系统化推进阶段。近年来,国产GPU、服务器、操作系统、数据库及网络设备协同发展,国产算力已逐步从单点突破迈向整机集成和生态适配。随着国产AI芯片产能持续释放,以及互联网平台、运营商和政企客户采购比例不断提升,自主可控产业链有望持续受益,相关厂商市场份额和盈利能力仍存在提升空间。
三是AI推理需求进入加速释放阶段,云计算商业模式迎来兑现窗口。当前AI产业正由"训练驱动"逐步迈向"训练+推理"双轮驱动。相比训练算力一次性投入,推理需求具有持续、高频的特点,将带动GPU利用率提升,并进一步推动云服务收入增长、IDC上架率改善以及算力租赁需求扩张,云计算平台有望迎来AI商业化的业绩兑现期。
四是政策与资本开支形成共振,产业长期景气度仍具支撑。政策层面,"东数西算""全国一体化算力网""人工智能+"等战略持续推进,为智算中心建设和算力资源调度提供长期支持;产业层面,全球云厂商仍保持较高资本开支强度。市场接下来重点关注微软、谷歌、Meta、亚马逊等海外云厂商最新CapEx指引,以及国内互联网平台和运营商算力投资节奏。如果资本开支继续维持高位,将进一步验证AI基础设施建设周期仍在延续。
相关ETF:
云计算ETF华夏(516630.SH): IDC算力租赁概念股权重占比近50%,数据中心占比近70%,直接受益于云计算需求爆发。跟踪指数重仓AI算力、云服务、光模块、数据中心等核心赛道龙头,深度绑定AI算力爆发、国产替代加速、云计算AI原生转型三重红利。场内综合费率仅0.20%,为同类最低。联接A:019868;联接C:019869。
$华夏云计算与大数据ETF联接A(OTCFUND|019868)$
$华夏云计算与大数据ETF联接A(OTCFUND|019868)$