
#宏利乐活养老#2026年正值“十四五”收官、“十五五”谋划的关键节点,人口老龄化深化与银发经济产业化提速成为贯穿全年的确定性社会经济趋势。截至2026年,我国60岁及以上人口突破3.23亿,银发经济市场规模逼近10万亿元,正从基础养老保障向品质化、产业化、科技化全面升级,未来十年有望成长为30万亿级核心消费赛道,成为A股长期投资的核心主线之一。
而从资本市场维度来看,2026年三季度A股经历震荡调整,成长板块估值回撤、市场风格再平衡,四季度在国内政策加码、盈利修复、海外流动性缓和的多重利好共振下,市场收官行情可期。本文结合2026年养老产业落地成果、未来发展趋势,叠加四季度A股宏观环境、资金格局与板块轮动逻辑,梳理后市投资脉络,形成有理有据的行情研判与赛道分析。
一、2026年养老产业落地复盘:从政策赋能到产业兑现,确定性凸显
2026年是我国养老产业规范化、规模化发展的落地之年,顶层政策密集落地、消费补贴全面铺开、细分赛道持续迭代,彻底告别早期“概念炒作”阶段,进入业绩兑现的高质量发展周期,为资本市场提供了坚实的基本面支撑。
政策层面,2026年养老产业形成“顶层设计+地方落地”的完整政策体系。年初民政部等八部门联合印发14项专项举措,聚焦养老服务主体培育、品牌建设、科技赋能与供需对接,全面激活银发经济市场活力;年中国务院常务会议多次部署银发经济发展,明确打造养老消费新场景、新业态,将养老产业纳入内需扩容核心赛道;地方层面持续细化落地,遵义市《居家养老服务条例》将于11月1日正式施行,标志着居家养老服务迈入法治化、规范化阶段,全国多地普惠养老政策同步落地推进。与此同时,全国性养老消费补贴政策成效显著,截至2026年3月,全国累计核销养老服务消费券332.8万张,核销金额23.5亿元,直接带动养老服务消费115亿元,超105万失能老人受益,有效撬动养老终端消费需求释放。
产业层面,2026年养老经济完成三大核心转型,细分赛道景气度持续分化。其一,服务模式从“补缺型兜底”转向“普惠型提质”,居家养老、社区养老、机构养老协同发展,长期护理保险制度持续扩面,刚需养老服务渗透率稳步提升;其二,消费需求从“基础保障”转向“品质多元”,适老化家居、老年文娱、康养旅居、老年医疗等品质消费快速崛起,银发消费升级趋势明确;其三,产业形态从“传统人力”转向“科技赋能”,智慧养老、AI康养、远程健康监测、智能适老设备等新业态加速落地,科技养老成为产业升级核心方向。
从长期趋势来看,人口老龄化的刚性增长、居民养老消费能力提升、政策持续倾斜三大逻辑长期不变,预计2035年我国银发经济规模将突破30万亿元,占GDP比重升至10%左右,成为稳内需、促增长的核心增量赛道,相关A股标的具备长期成长确定性。
二、2026年四季度A股整体宏观与资金格局:震荡修复,结构性行情为主
复盘2026年三季度A股走势,市场整体呈现震荡调整格局,交易情绪降温明显,风格完成初步再平衡:科技成长板块大幅回撤,科创50、创业板指单季度分别下跌30.7%、27.8%,而资源红利、大消费等防御板块相对抗跌,煤炭、石油石化等红利板块单季度涨幅超15%。进入四季度,海内外多重边际改善因素叠加,A股市场迎来年内优质修复窗口期,整体呈现“震荡筑底、结构性走强”的收官行情。
宏观基本面持续修复,奠定市场企稳基础。经济端,9月PMI录得50.1%,重返扩张区间,国内经济复苏态势稳步延续;盈利端,2026年二季度全部A股ROE自2022年以来首次回升,企业盈利修复广度持续扩大,从少数高景气赛道向多行业扩散,分子端盈利改善为市场提供核心支撑。政策端,逆周期调节力度持续加码,9月28日国常会明确加大宏观政策调控力度、推出增量政策,29日三部门联合出台个人住房贷款贴息政策,内需刺激、产业扶持政策持续落地,进一步夯实经济修复预期。
海外流动性压力边际缓释,外部扰动减弱。三季度制约A股的核心外部因素为美债高利率与地缘波动,10年期美债利率一度突破5.3%,压制全球成长资产估值。进入四季度,美国非农数据不及预期,市场加息预期大幅降温,10月FOMC会议不加息概率接近80%,海外紧缩压力逐步缓解;同时国际油价从106美元/桶高位回落至90美元区间,输入性通胀压力放缓,全球流动性环境持续改善,利好A股估值修复。
资金面增量可期,长短资金形成合力。短期来看,三季度市场筹码充分出清,交易情绪处于低位,风险偏好修复空间充足;中长期来看,险资增量资金明确,国有险企新规要求年新增保费30%配置权益资产,四季度险资入市增量有望超2000亿元。同时海外资金持续布局中国市场,2026年以来外资累计净流入A股规模显著高于往年同期,“东稳西荡”格局下,中国资产的配置性价比持续提升。整体来看,四季度A股资金面从存量博弈转向增量入场,为结构性行情提供流动性支撑。
三、四季度A股核心投资主线:科技成长+红利防御,银发养老赛道脱颖而出
结合主流券商四季度策略共识,当前A股牛市处于第三阶段,市场风格彻底告别上半年单一科技成长极致行情,转向“科技成长+红利防御”双线均衡格局,同时低估值内需板块迎来补涨机会。其中,养老银发经济作为政策持续加码、业绩确定性强的刚需赛道,成为四季度攻守兼备的核心配置方向。
(一)科技成长开启第二波修复行情,AI养老融合成新亮点
经历三季度深度回撤后,科技板块估值风险充分释放,已具备M型第二波上涨条件。历史数据显示,高景气成长行业顶部回撤平均跌幅约40%、周期约4个月,本轮科技板块调整幅度与时间已充分到位,叠加流动性改善、产业景气延续、筹码出清三大利好,四季度科技修复行情可期。
产业端,全球AI产业高景气延续,北美云厂商2026年二季度资本开支同比增长87%,全年指引上调至7300亿美元以上,算力硬件、AI应用产业链景气度持续上行。不同于上半年纯硬件炒作,四季度科技行情将从硬件向应用端扩散,其中AI+养老成为落地性最强的细分场景之一。依托智慧养老政策扶持,AI健康监测、智能康养设备、远程诊疗、老年陪伴机器人等产品加速商业化,科技养老企业逐步实现业绩落地,成为科技板块细分增量赛道。
(二)红利防御板块稳守底盘,养老红利属性凸显
四季度市场风险偏好仍偏谨慎,高股息、高确定性的红利板块具备持续配置价值。当前中证红利相对万得全A估值仅0.41倍,股息率达4.2%,估值处于历史低位,防御属性与收益性价比突出。除传统资源红利板块外,养老产业作为刚需型红利赛道,具备“政策红利+消费红利+人口红利”三重优势,稳定性远超周期红利板块。
从基本面来看,养老产业需求刚性极强,不受短期经济波动影响,2026年多项扶持政策落地后,行业营收、利润增速持续稳健,板块整体业绩波动率远低于科技、周期板块。同时当前A股养老概念板块整体估值处于中枢下方,机构配置比例偏低,在险资等长线资金偏好稳健资产的背景下,养老赛道有望持续获得资金增持,走出穿越震荡的独立行情。
(三)低估值内需补涨,康养消费、养老服务迎修复
四季度内需政策持续加码,此前估值与机构配置处于低位的大消费、民生服务板块迎来补涨机会,养老消费细分赛道受益显著。随着老年群体消费升级,适老化产品、康养旅居、老年医疗、养老护理服务等细分领域需求持续释放,叠加各地养老消费补贴持续落地,相关企业终端营收持续改善。相较于传统消费,银发消费场景新颖、渗透率仍处低位,未来成长空间充足,四季度有望迎来估值修复与业绩兑现的双重行情。
四季度配置策略整体遵循“均衡配置、攻守兼顾”原则,把握双线核心机会。其一,稳健防御维度,重点布局高确定性养老赛道,优先选择居家养老服务、智慧养老设备、老年医疗康养、长期护理保险相关优质标的,依托政策红利与刚需属性,穿越市场震荡;其二,成长进攻维度,布局AI应用端扩散机会,重点关注AI康养、算力硬件等科技养老融合赛道,把握科技板块第二波修复行情;其三,低位补涨维度,配置低估值康养消费、养老地产链标的,捕捉内需政策加码带来的估值修复机会。
2026年四季度A股整体处于盈利修复、政策托底、流动性改善的修复窗口期,市场震荡上行、结构性行情主导的格局明确,“科技成长+红利防御”仍是核心配置主线。而养老银发经济作为贯穿短期与长期的优质赛道,在2026年政策落地、消费扩容、科技赋能的多重催化下,已然从题材概念转化为业绩确定性赛道,兼具防御稳定性与成长爆发力。
短期看,四季度养老赛道将受益于长线资金配置、内需政策加码,迎来估值修复行情;长期看,人口老龄化的刚性趋势、万亿级市场增量、持续的政策扶持将支撑行业持续成长,成为未来数年A股最具确定性的核心赛道之一,值得重点长期布局。
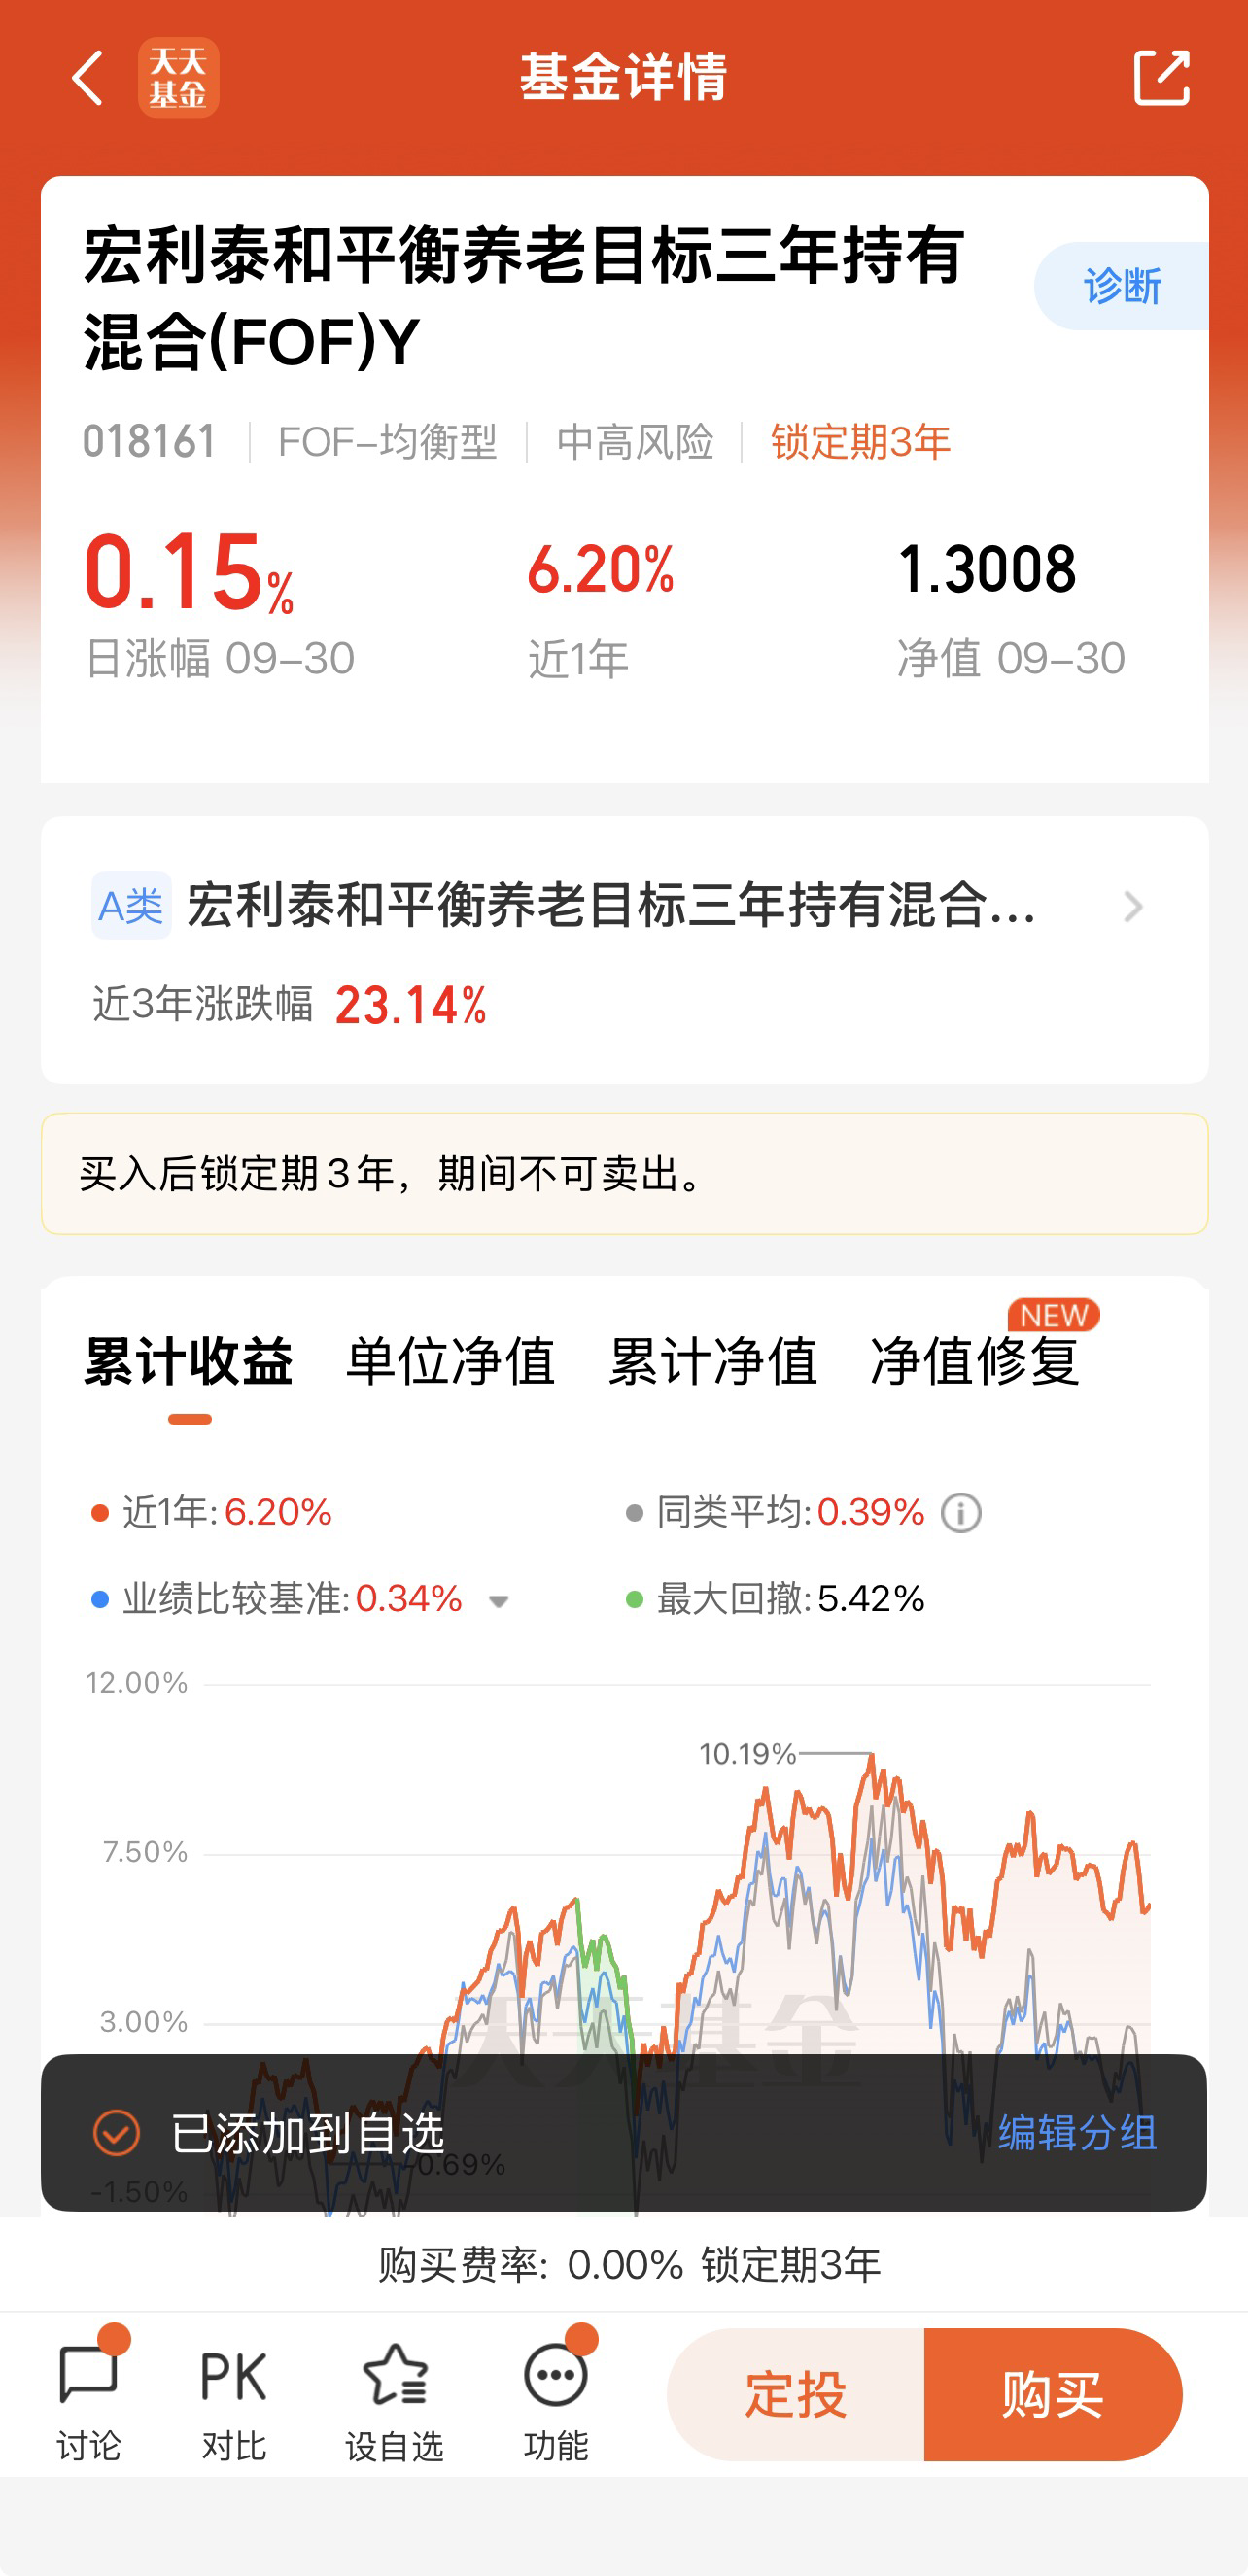
骑牛看熊比较看好宏利泰和平衡养老目标三年持有混合(FOF)Y(018161)的投资优势,原因如下:
一、核心投资优势
1. 平衡型风险定位,收益波动性价比突出
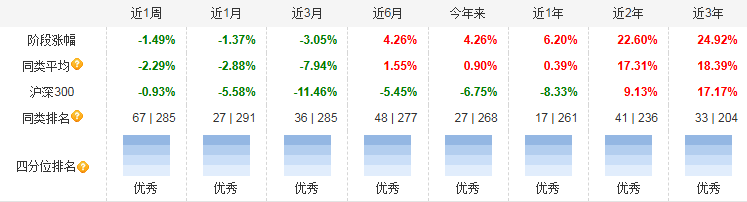
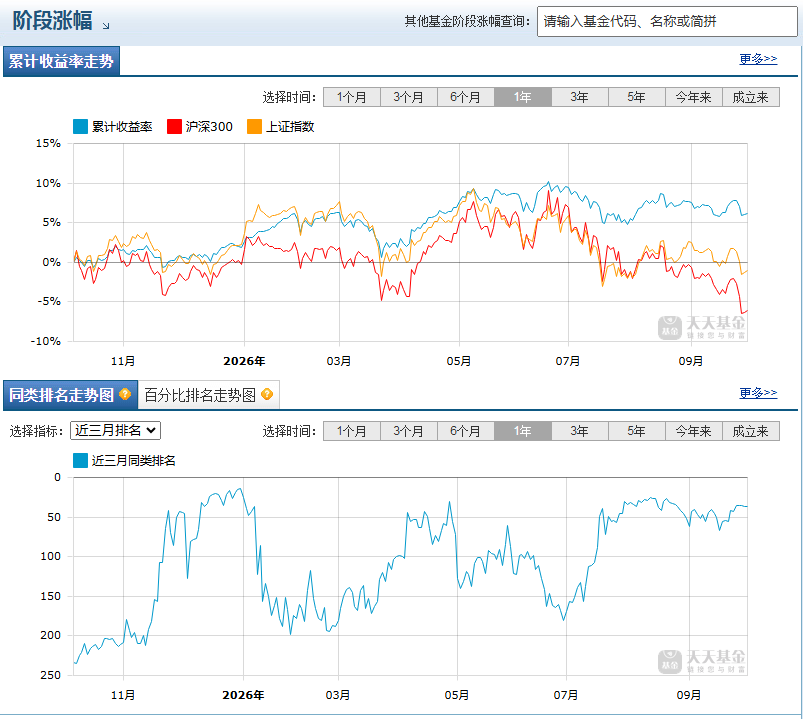
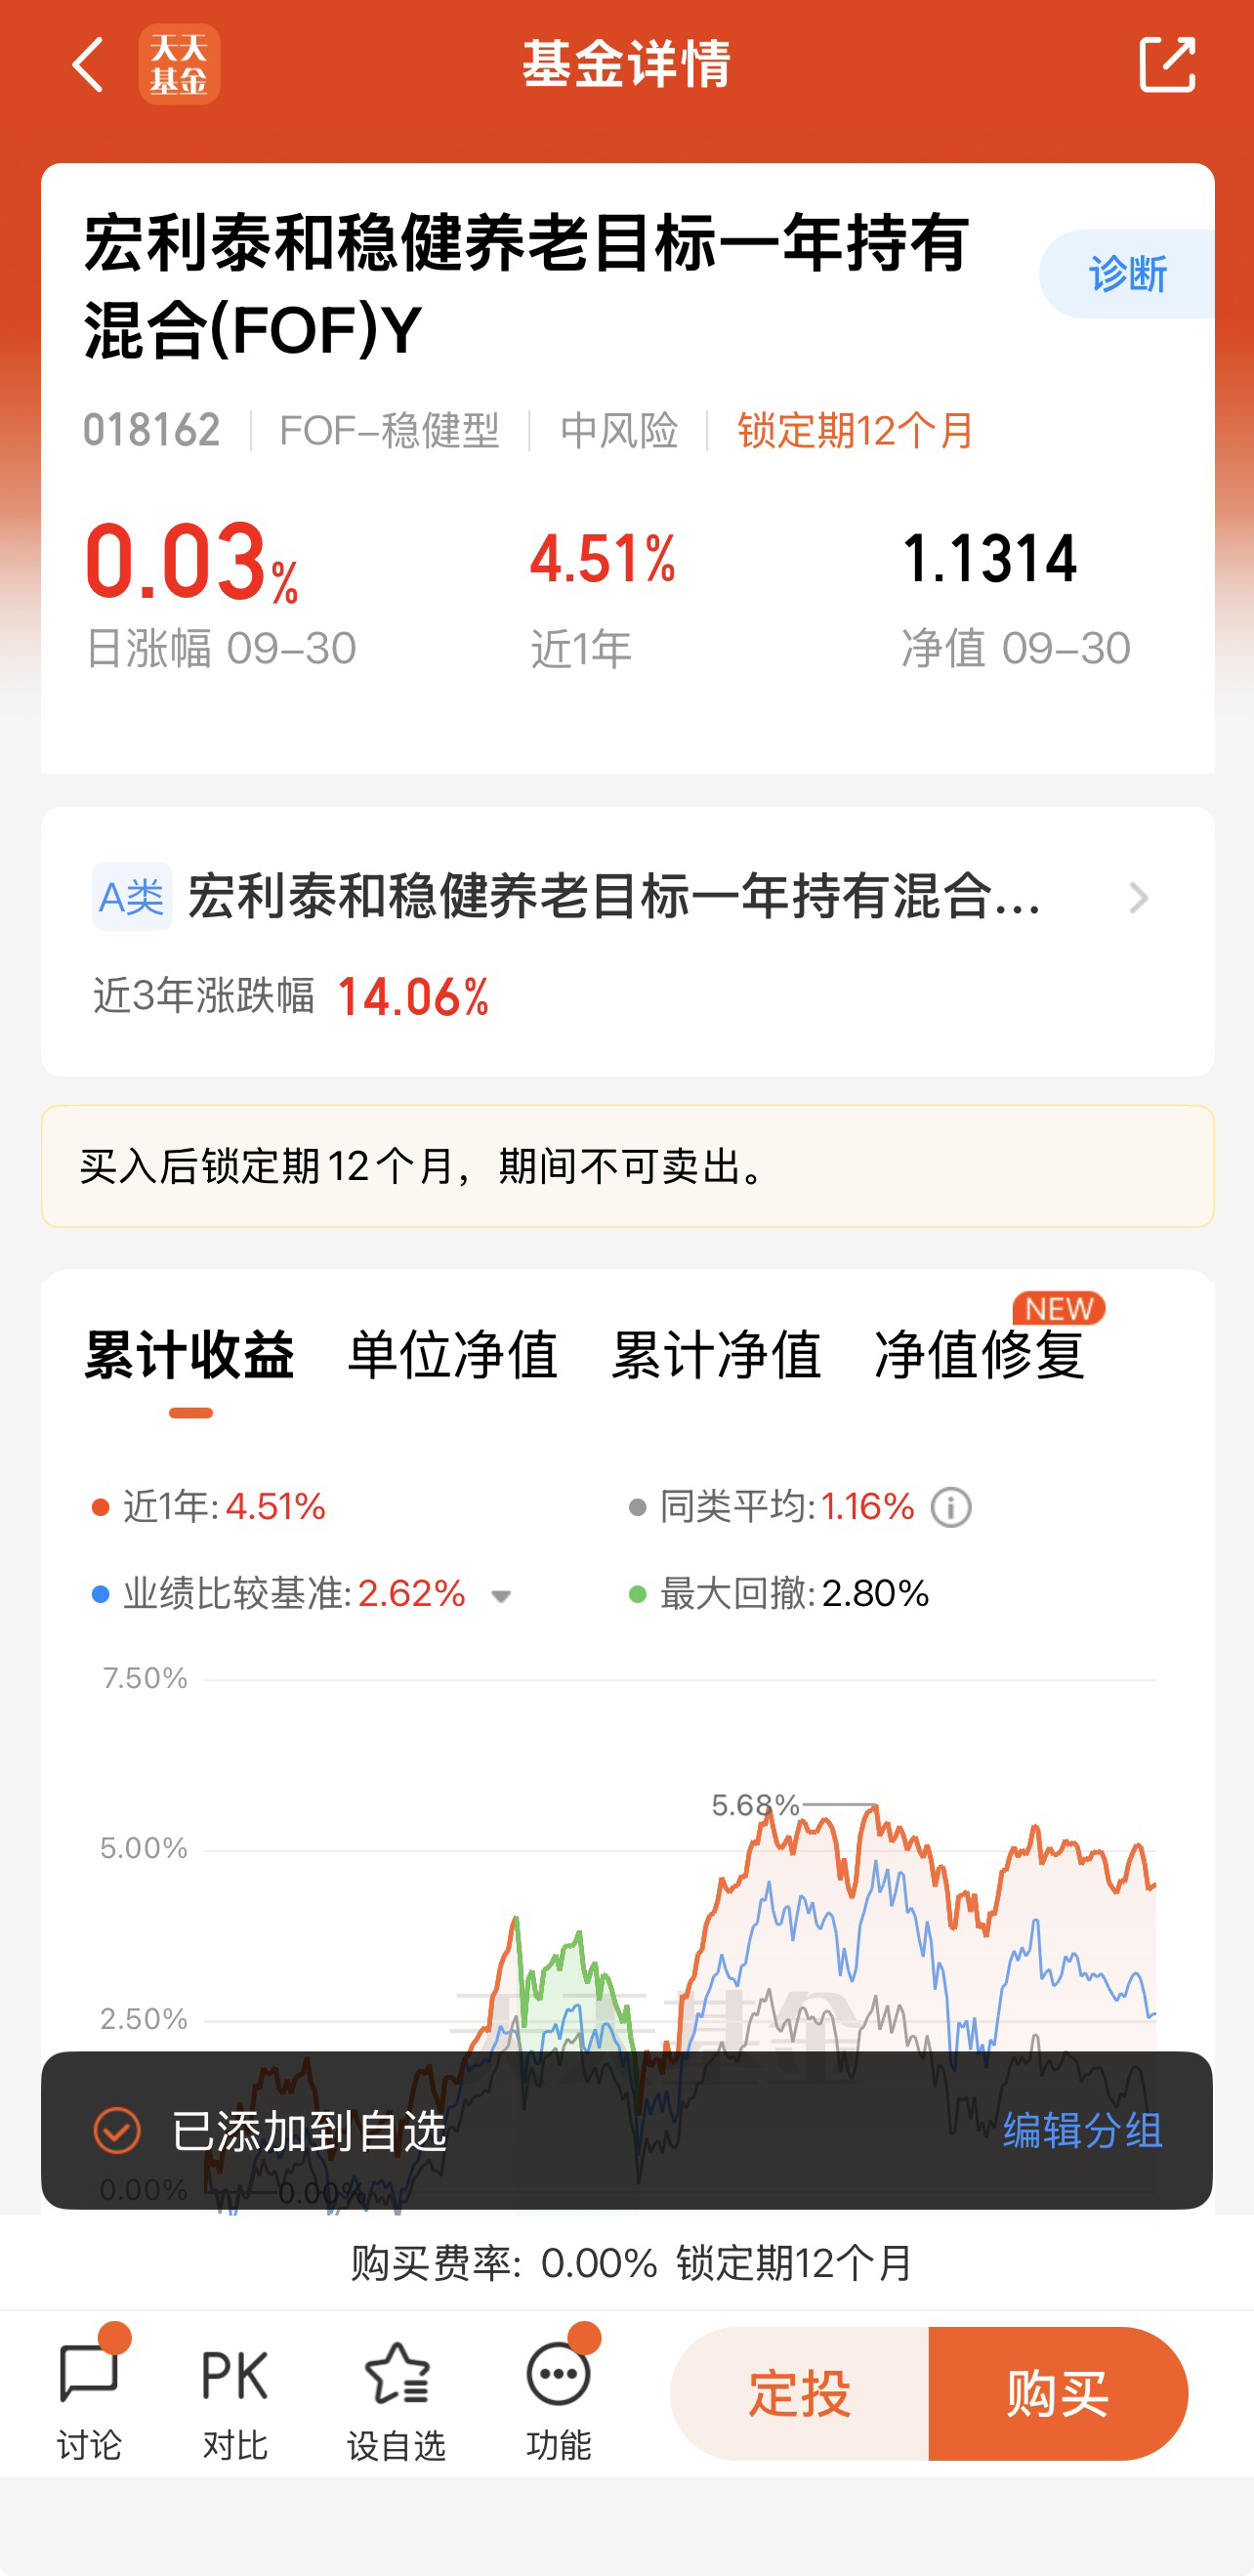
该基金属于R3中风险等级的养老目标风险FOF,主打股债均衡配置,风险水平介于稳健型养老FOF与进取型权益FOF之间,完美平衡安全性与收益弹性。相较于纯债、短债基金,它具备更强的权益收益增厚能力;相较于普通偏股混合基金,其通过大类资产分散配置大幅降低了单边回撤风险。业绩层面优势显著,近1年收益达6.20%,远超同类FOF平均1.57%、中证全债3.94%的收益水平,超额收益能力突出,适配长期稳健增值的投资需求。
2. 成熟的全球多资产配置体系,抗波动能力强
基金依托宏利基金外方股东的全球资产配置经验,构建了“A 股+美股+国内债券+海外债券+贵金属”的多元资产组合,彻底摆脱单一A股市场的行情束缚。投资团队采用灵活的战术调仓策略,市场波动时可快速调整头寸,例如2026年二季度市场回调阶段精准加仓美股科技标的,市场企稳后逐步降仓锁定收益;同时国内权益端采用“红利防守+成长进攻”的哑铃配置模式,债券端布局长久期债券平滑波动,多资产对冲有效降低了单一市场下跌对组合的冲击。
3. 三年持有期机制,适配养老长期投资逻辑
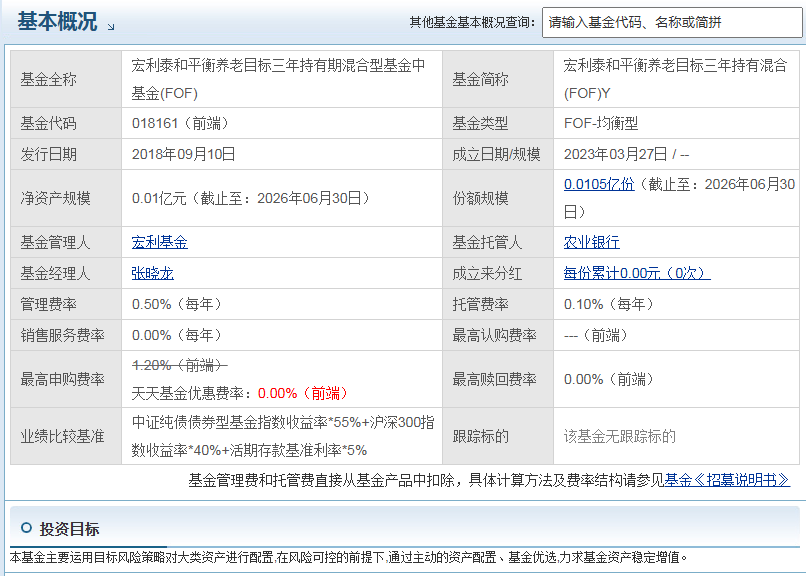
产品设置三年锁定持有期,从机制上杜绝投资者追涨杀跌、频繁交易的非理性行为,贴合养老资金长期增值的核心需求。同时封闭持有期便于基金管理人执行中长期资产配置策略,无需应对短期赎回压力,能够从容布局中长期优质赛道、践行周期轮动操作,充分释放大类资产配置和基金优选的长期收益能力。此外,Y类份额专门适配养老投资场景,费率结构更优惠,长期持有成本更低。
4. 专业FOF投研体系,精选底层优质标的
基金采用“大类资产战略配置+个股基金精选”的双重投研框架,不直接投资股票债券,而是优选市场优质公募基金作为底层资产,规避个股踩雷、单一基金经理风格偏移的风险。投研团队通过跟踪市场基本面、流动性、波动率等核心指标,动态优化股债、海内外资产配比,同时筛选风格稳定、业绩可持续的底层基金,进一步夯实组合稳健收益基础。
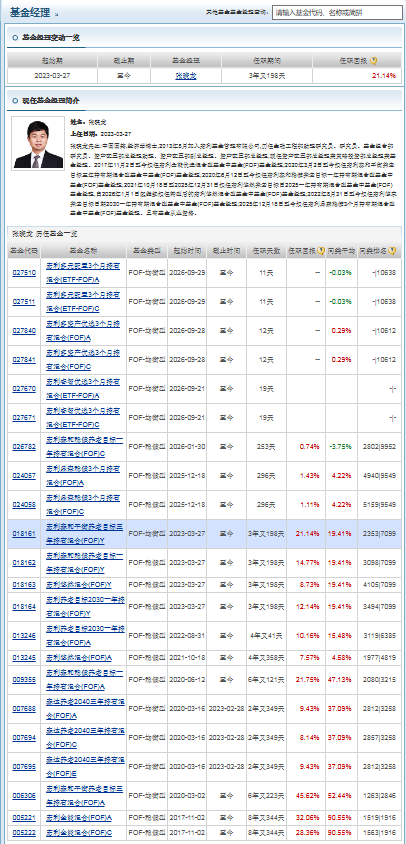
二、核心上涨逻辑
1. 股债均衡轮动,把握市场结构性行情
基金核心上涨逻辑源于动态资产轮动+风格均衡配置。在A股市场景气上行阶段,适度提升权益资产仓位,聚焦科技、周期等高景气赛道增厚收益;在市场震荡回调阶段,增配长久期债券、红利价值类资产防守,控制组合回撤。2026年上半年,团队精准把握市场节奏,4月市场恐慌回调后加仓权益资产,市场冲高企稳后逐步兑现收益,通过波段操作捕捉A股结构性行情红利,实现收益稳步积累。
2. 全球资产分散布局,捕捉海外市场红利
依托全球化配置优势,基金突破A股单一市场局限,分享海外市场增长红利。美股市场经历估值消化后具备长期配置价值,基金重点布局美股科技类标的,捕捉海外科技板块成长收益;同时根据美债利率走势战略性配置美债类基金,对冲国内债券市场波动风险。海内外资产涨跌周期错位的特性,让组合在单一市场走弱时仍能通过另一市场对冲维稳,实现收益的平滑增长。
3. 多元辅助资产增厚收益,震荡市优势凸显
除核心股债资产外,基金阶段性布局贵金属等商品资产,利用大宗商品与股债资产的低相关性特性,在地缘冲突、市场波动加剧时对冲风险、增厚超额收益。整体遵循“稳中求进”的操作主线,以固收资产筑牢收益底,以海内外权益资产打开收益上限,以商品资产灵活补强,形成“防守有底、进攻有力”的收益体系,支撑基金长期稳步上涨。
4. 养老资金长期属性,支撑净值稳步抬升
养老目标FOF的核心优势在于长期复利效应,三年持有期机制锁定资金久期,让管理人无需迁就短期市场波动,可布局3年维度的中长期产业趋势与市场机会。随着国内资本市场逐步成熟、结构性行情持续演绎,叠加股债市场长期中枢上行的基本面,优质均衡配置的养老FOF能够持续积累复利收益,实现净值稳步抬升。
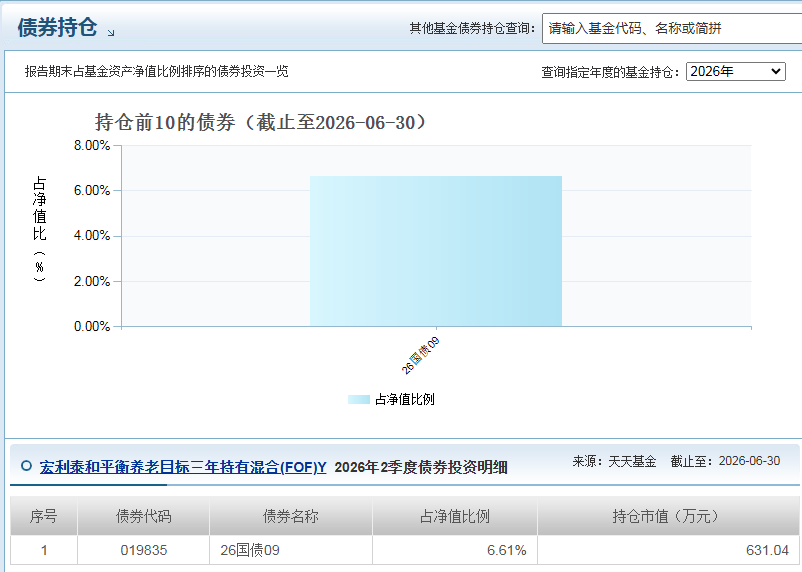
三、适配的投资者群体
1. 养老储备刚需型投资者
适合以个人养老储蓄、养老账户投资为核心需求的投资者,包括中青年养老定投人群、筹备中长期养老资金的上班族。这类投资者追求资产长期稳健增值,厌恶大幅亏损,不追求短期极致高收益,契合基金低波动、稳复利的养老投资定位,三年持有期也与养老资金长期储备的周期高度匹配。
2. 风险偏好中等的稳健型投资者
适配风险承受能力适中(能接受小幅短期回撤,无法承受大幅亏损)的投资者,既不满足于银行理财、纯债基金的偏低收益,又难以承受偏股基金的剧烈波动。该基金股债均衡的配置模式,可在控制回撤的前提下提升整体投资收益率,是稳健型投资者“固收+”升级的优质选择。
3. 缺乏专业投研能力的普通投资者
适合不会择时、不会选基金、没时间打理资产的理财新手。FOF基金由专业团队全权负责资产配置、基金筛选、调仓轮动,投资者无需自主判断市场行情、筛选标的,只需长期持有即可,一键实现全球多资产分散投资,大幅降低个人投资门槛与踩雷风险。
4. 资产配置优化型投资者
$宏利泰和平衡养老目标三年持有混合(FOF)Y$ 适合持仓单一、资产集中于A股或纯债产品,想要优化投资组合结构、分散投资风险的投资者。该基金通过海内外、股债商品多元配置,可有效对冲单一资产的系统性风险,丰富个人理财组合层次,提升整体资产的抗风险能力和长期收益水平。
本基金设有三年强制持有期,锁定期内无法赎回,因此不适合短期资金周转、有流动性需求的投资者;同时产品为中风险等级,仍存在市场波动带来的净值波动风险,无法保证绝对收益,需投资者具备中长期持有、耐心复利的投资心态。
#重磅!公募基金新规来了##特朗普表示不会在中期选举之前攻击伊朗##见微知著,国庆见闻征集##基金投资策略##美联储会议纪要:年底前或再加息一次##午后大逆转!指数集体翻红##AI催热MLCC量价齐升:订单排至2027年##阿里巴巴计划训练数万亿AI模型##七部门:全固态电池2030年规模化应用##马斯克:20年后或有1000亿台人形机器人##“Muse时刻”来了,哪些行业会受影响?##投资之外,什么才是你的安全感来源?##央行:加大对“六张网”建设的金融支持##我国将适度超前推进新一代通信网建设##2026下半场 防守一波or放手一搏?#
