近期有色板块出现明显回调,市场情绪随之降温。拆开来看,这一轮回调究竟是短期情绪冲击,还是中长期趋势反转,关键在区分 "宏观与资金面的扰动" 与 "产业基本面的支撑" 两条线索。
一、为什么跌:宏观重新拿回定价权
本轮下跌的驱动,更多来自宏观与资金面,而非产业链自身。
国际端地缘反复,避险情绪升温。 美伊局势反复、霍尔木兹海峡博弈升级,持续推升油价与避险情绪,全球风险资产的定价环境趋于收紧。
流动性预期转鹰,且加息周期尚未走完。市场预期年内预计还要加息一次,美债收益率创 2007 年以来新高,美元强势上攻。作为全球定价的风险资产,有色板块首当其冲;流动性收紧的压制尚未出尽,短期风险资产承压的环境或仍延续。
不过近期纽约联储主席约翰威廉姆斯(John Williams)明确表示9月加息后“无需急于行动”,但若经济符合预期,年内或再加息一次,该表态令市场对10月加息押注从70%降至约50%。
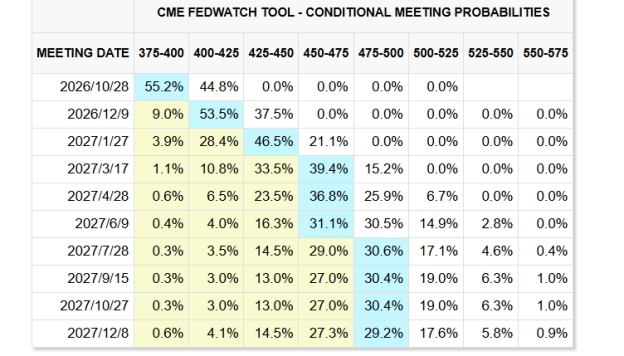
数据来源:Fedwatch
从日历效应来看,国庆长假前A股市场成交量收缩、资金提前结账降仓是较为常见的特征,本次中秋国庆双节间隔较短,市场缩量调整、缺乏承接、避险情绪升温的现象则更为明显。在减量博弈的背景之下,部分短线资金在地缘利好落地后兑现离场,加剧了市场短期调整的压力。
二、中长期逻辑:供需格局仍在重塑
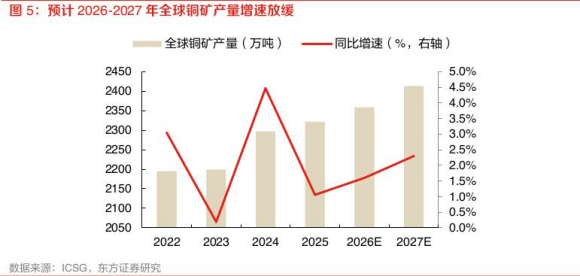
把视线拉长,有色的核心变量仍是供给约束与库存结构。以铜为例来看:
其一,供给刚性,是 "重定价" 的产业基础。 铜矿端存在典型的长期瓶颈:矿山资本开支多年不足、新矿开发周期长、矿石品位逐年下降、环保与审批趋严。供给弹性低,意味着需求变化难以通过快速增产来消化 —— 缺口一旦出现,短期难以靠供给填平,这正是资源端能够 "重新定价" 的前提。
其二,需求确定性,是 "重定价" 的方向支撑。 铜是 "电气化金属"—— 电网建设、光伏风电、新能源汽车、以及 AI 算力相关的电力设施,都高度依赖铜。在能源转型与算力扩张的长期产业趋势下,铜的需求增长具备较高确定性,与其他需求波动较大的品种形成区别,为价格中枢提供方向性支撑。
其三,库存与贸易重构,是 "重定价" 的微观体现。 据财联社报道,德意志银行分析师 Daniel Ghali 预测,铜价将在 2027 年第二季度升至每吨 22050 美元(约合每磅 10 美元),较当前价格高出约 50%,核心依据正是美国的囤货行为。德银估计,到今年底,美国与亚洲主要消费市场合计可能持有全球铜供应的 71%;即便美国最终不对铜加征关税,铜也可能留在美国 —— 美国铜期货相对 LME 存在溢价,而 LME 在美国设有仓库,铜更可能在美国境内不同仓储地点之间流转,而非流出美国。当库存去向与贸易流开始重塑定价基准时,价格便不再只看供需总量,还看 "货往哪儿走"—— 这正是资源重定价最典型的微观结构变化。
铜2026年1-9月行情回顾
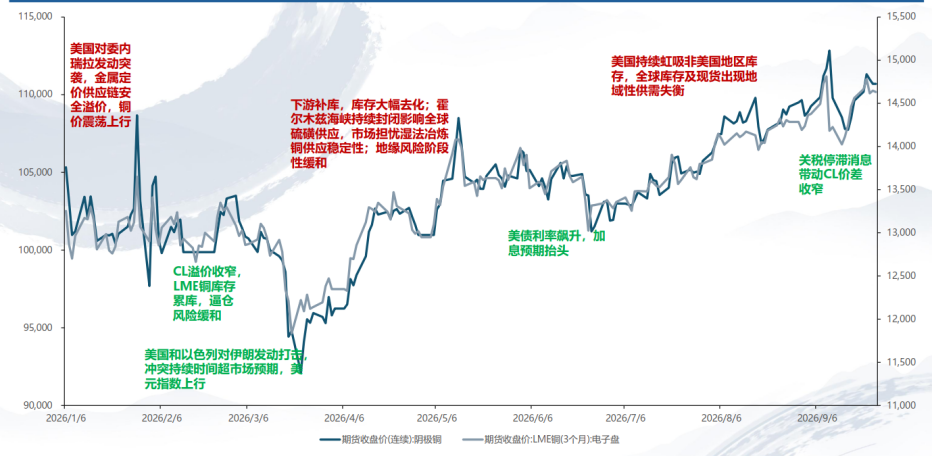
来源:广发期货
三、后市怎么看:破位下行,还是蓄势反弹?
与其纠结单日涨跌,不如跟踪决定行情方向的三大变量能否出现边际改善:
加息路径与落地时点。年内预计还有一次加息,市场的焦点将从 "加息预期升温" 转向 "最后一加是否落地、落地后是否被解读为利空出尽"。若加息落地且后续暂停信号明确,风险资产压力有望边际缓解;
美元走势。 美元走弱将直接利好以美元计价的全球风险资产;
节后资金面。 长假结束后资金回流、成交量恢复,市场承接力有望改善。
中长期看,供给约束、库存集中与贸易重构仍是支撑有色的核心逻辑,回调亦提供了重新审视基本面与估值的机会。行情是 "破位下行" 还是 "蓄势反弹",关键看年内加息落地后市场是否将其视为利空出尽,并叠加美元与节后资金面的边际变化 —— 不妨以变量跟踪代替情绪决策。
$华夏有色金属ETF联接A(OTCFUND|016707)$
$华夏有色金属ETF联接C(OTCFUND|016708)$