#股债兴势力# 哎~~~本来想着这周五能来个“大奇迹日”,给煎熬了这么久的人一点盼头,结果到头来又是一片绿油油。说实话,买了科创50和创业板指的朋友,这一轮下来是真的疼,调整幅度都过了40%,这不光是把前期的利润吐回去了,是连本金都跟着受了一轮煎熬。很多人一开始进场是冲着牛市来的,结果发现自己站在了山巅上,然后看着行情一路“下山”,每天打开账户看一眼都是一种折磨。而眼下这种下行的趋势,谁也不敢拍着胸脯说“到底了”,毕竟市场从不会因为你亏得多就大发善心。
就是在这种时候,我开始认真思考一个问题:我的账户里到底装的是什么?
说起来有点好笑,很多小伙伴嘴上天天挂着“分散配置”四个字,好像这四个字就是投资界的免死金牌。但实际上呢?翻一翻自己的持仓,就会发现那哪叫分散啊。这边买了宽基指数,那边又买了行业指数,角落里还躺着几只主动混合型基金的仓位,乍一看品种挺多、名字也挺丰富,可仔细一琢磨——这些东西底层全都是A股资产啊。熊来的时候它们一个都跑不掉,一起涨的时候可能还跑不过指数,一起跌的时候倒是谁也不掉队,个个跟商量好了似的同步跳水。这叫什么分散配置?这叫把鸡蛋都放在了同一个篮子里,只不过用了好几种不同颜色的篮子把它串起来了,本质上风险一点都没消掉。
真正的分散,是要找到那种和A股相关性足够低的资产。而债券,尤其是利率债,恰恰就是这样一个“压舱石”般的存在。这也是我最近反复琢磨之后,决定重新增配一些债券基金的原因——不是不看好权益,而是不想让自己像个赌徒一样把全部身家押在一张牌桌上。
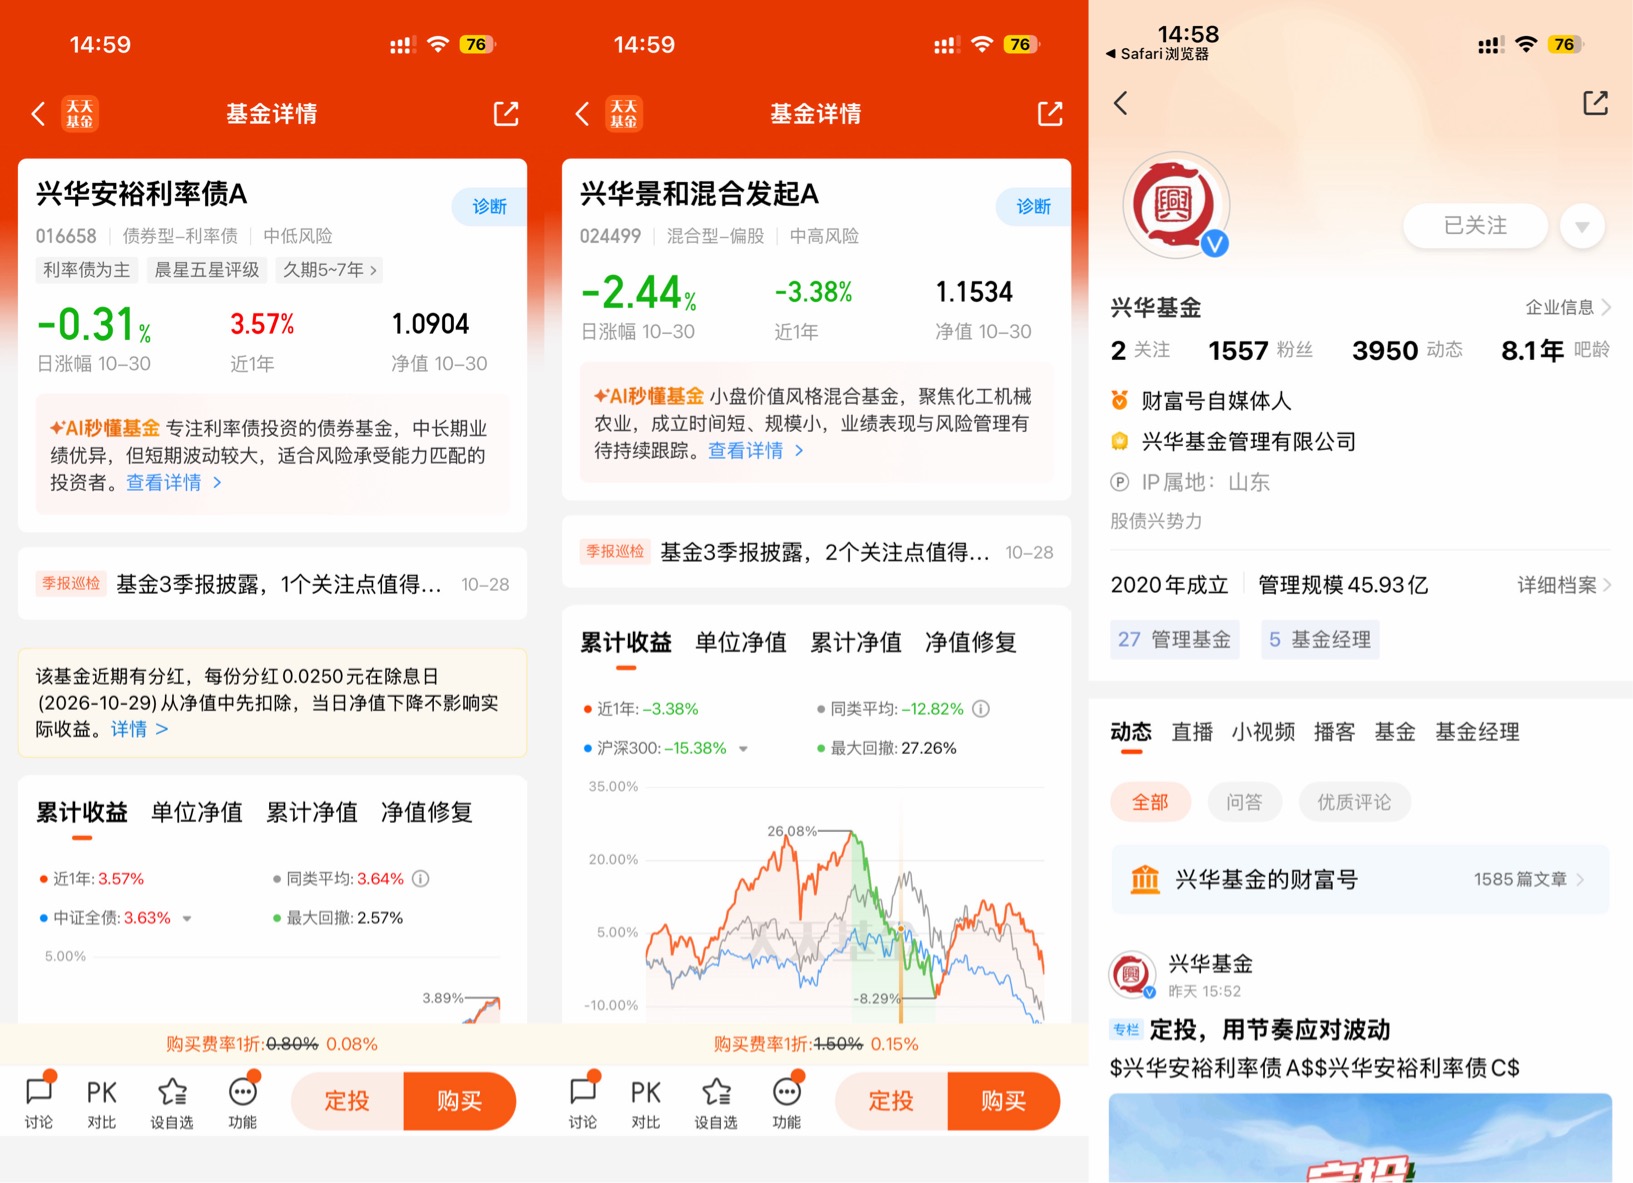
我这次重点关注的是兴华安裕利率债这只基金,它是兴华基金管理有限公司旗下的一只纯利率债产品,2023年3月9日成立。名字里的“利率债”三个字就很直白,它投的就是国债、政策性金融债、央行票据这些品种,通俗说就是国家信用背书的债券,信用风险几乎可以忽略不计的那一类。按照基金合同的规定,它投资于债券资产的比例不低于基金资产的80%,其中利率债又占了非现金基金资产的80%以上。也就是说,这只基金几乎不会去碰企业债、信用债这种可能暴雷的东西,整个组合的底层逻辑就是“稳”。
很多人可能不理解,债券这玩意儿一年到头涨跌就那么几个点,有啥好配的?但恰恰是看似不起眼的这部分,才是最关键的“防火墙”。回顾过去这一两年,权益市场的大起大落大家也都看在眼里,而债券市场在基本面偏弱、广谱利率下行的背景下,走出了一段趋势性慢牛加急跌型调整的行情——注意,即便是“急跌”,利率债的波动幅度跟股票完全不是一个量级。这种“低相关甚至负相关”的属性,放在组合里,就是你在A股挨打的时候,隔壁债券还能给你一点喘息的空间。
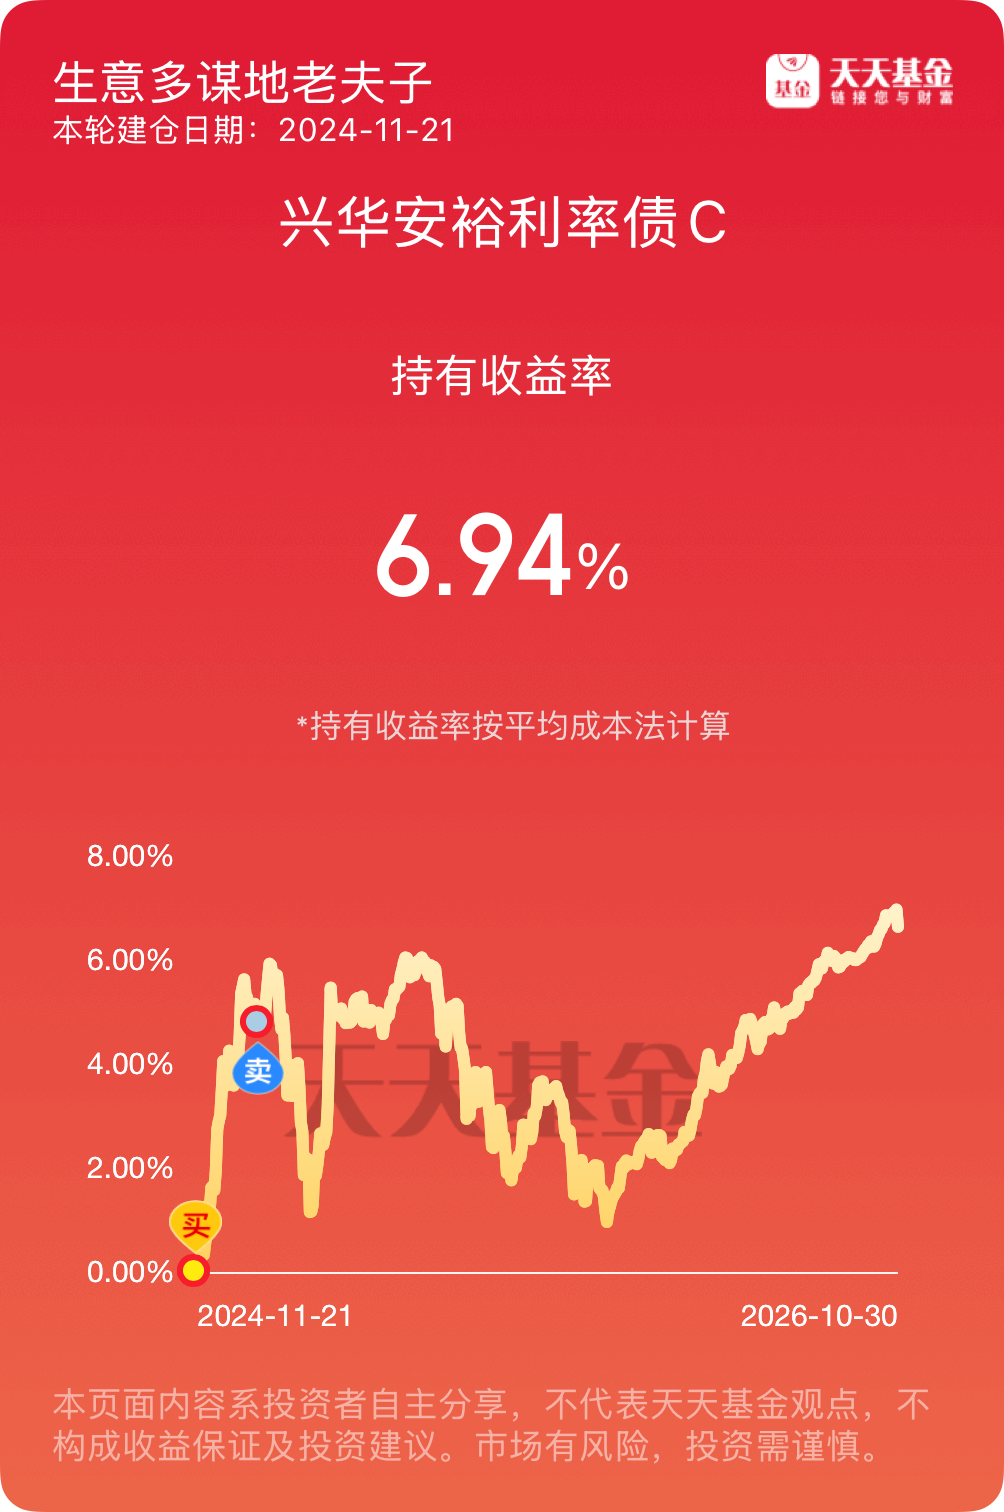
再来看兴华安裕利率债的实际表现。2024年全年,这只基金的净值增长了12.72%。可能有些人觉得12%不算多,但要知道,那一年沪深300的涨幅也就那样,而且债券基金12%的年化回报,在利率下行的大背景下已经相当能打了。基金经理李静文是在2023年9月开始接手这只基金的,她之前在券商做过交易员,对债券交易和市场节奏的把控是比较熟悉的。按照2024年年报里的描述,基金经理的操作确实很灵活:一季度拉长久期吃到了利率下行的收益,到了3月之后就适当控制久期防守;二季度4月及时减仓或者缩短久期避险;三季度7月又看准机会增加久期;四季度则紧跟政策预期灵活调整配置,抓住了市场的抢跑机会。这种张弛有度的打法,说白了就是既要吃到肉,也要防着挨打。
2026年央行工作会议已经明确提出了适度宽松的货币政策方向,通过降准降息来保持流动性的充裕。在这样的大环境下,长端利率债的配置需求大概率会继续保持旺盛,利率债基金的“避风港”属性也会进一步凸显。
当然,我也不是说买了这只基金就万事大吉了。它也不是没有波动的,比如最近一年因为债市阶段性调整,它的净值也出现过回落,这很正常,没有任何资产能保证永远涨。但它胜在“不慌”——持仓利率债占比超过80%,始终坚持着稳健的风格,基金经理深耕宏观利率周期,紧盯货币政策、资金面、长端收益率这三个核心变量来动态调整组合久期,利率上行时就缩短久期对冲下跌冲击,利率下行时再适度拉长久期捕捉资本利得,不搞单边豪赌,回撤控制一直很严格。
我自己想得很清楚,在权益市场这么“黑暗”的时期,我增配利率债基金不是放弃进攻,而是给自己留一条后路。你很难预测这波调整还会持续多久,但你可以确保无论市场怎么跌,你的组合里总有那么一块是稳稳当当的。这才是“分散配置”的真正含义——不是买很多种股票,而是把你的资产分布在不同类型的资产类别上,让它们各司其职。
说到底,投资就是一场和自己欲望的博弈。嘴上说要稳健,手上却全是高波动品种,这就是大多数人亏钱的根源。利率债这类低关联资产,不刺激,不性感,但当你真的经历了这一轮市场教育之后,就会明白那句“静水流深”到底是什么意思。它不会让你一夜暴富,但它能在市场最艰难的时候,替你守住那份本来就不该输掉的耐心。#晒收益#