
当A股在节假日前后遭遇连续调整、市场情绪降至冰点时,ETF资金短短5天狂买近800亿,创下今年7月以来最强的一段“吸金”潮。
面对指数越跌,资金越买的现象,许多投资者可能有这样的困惑:
这800亿是真来“抄底”的,还是仅仅在被动护盘?
如果大盘继续跌,这些巨资会不会止损离场,变成砸盘的“定时炸弹”?
大资金买入后市场到底怎么走?当前处于什么阶段?
普通投资者现在到底是该跟着大资金勇敢冲锋,还是继续空仓观望?
本期文章,就来为你深度复盘。市场“黄金坑”是否已经出现?现在该不该跟随?
5日ETF净流入800亿,科创成吸金主力
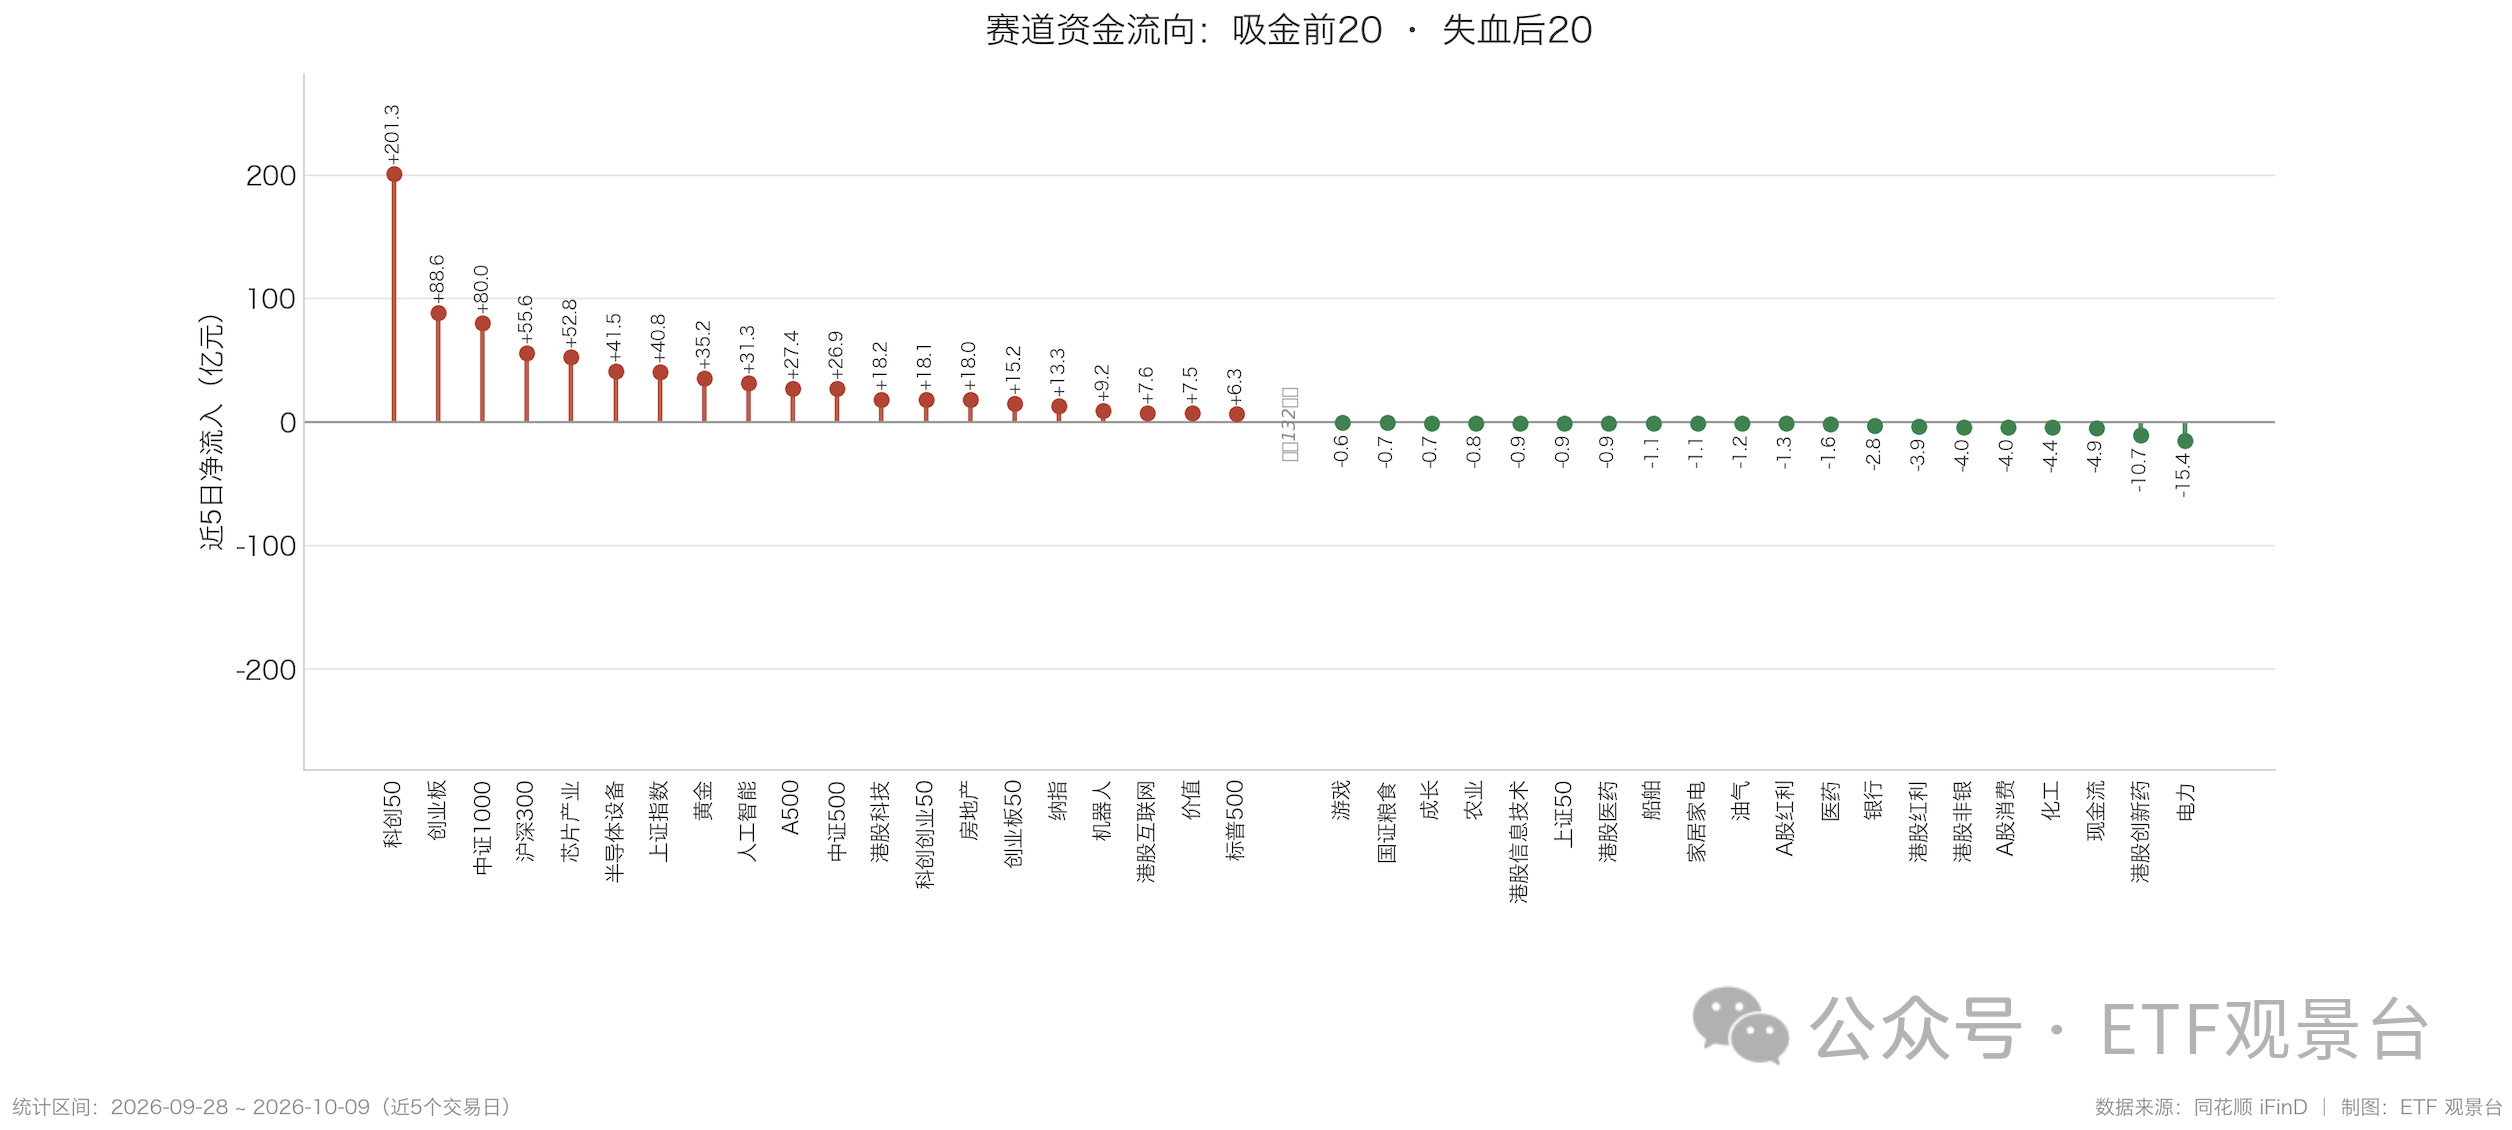
近5个交易日,全市场ETF净流入799.7亿元,较此前一周净流出55.2亿元明显改善。其中,核心宽基净流入565.6亿元,成为本轮资金回流的主要方向。
1、流入节奏:精准承接,逆势特征突出
分交易日观察,资金逆势流入的特征较为突出:
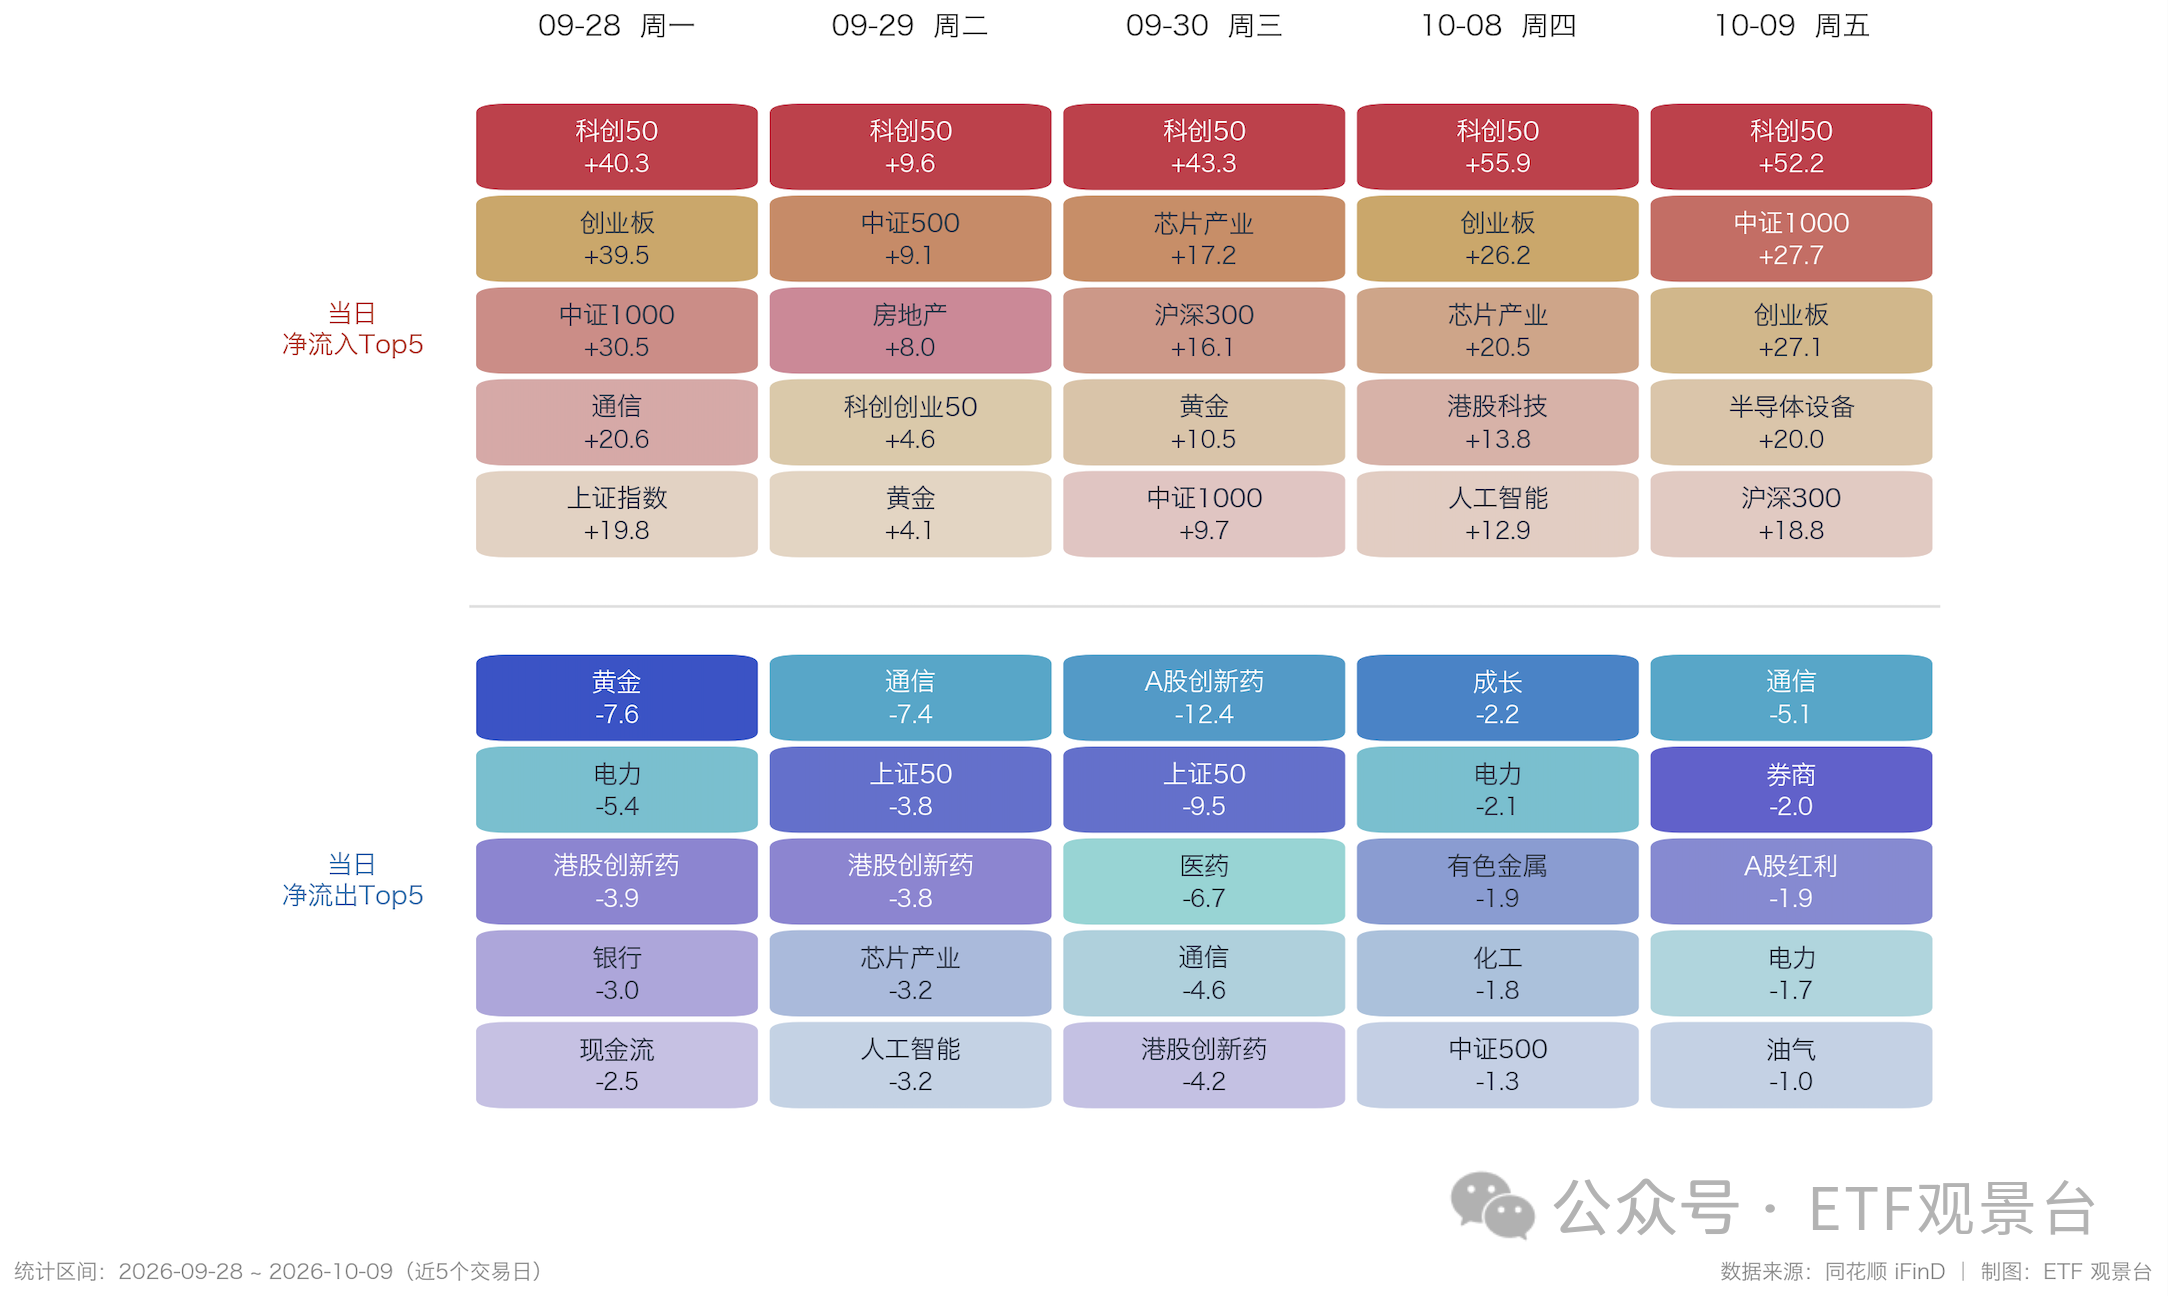
9月28日(大跌日):万得全A大跌2.74%,核心宽基单日净流入190.7亿元,创下年内单日大额申购纪录之一。
10月8日(节后首日):盘中一度跌2.17%,核心宽基逆势净流入109.5亿元;
10月9日(日内深V):盘中一度重挫2.5%,随后回升并收涨0.18%,核心宽基净流入177.1亿元。
三次百亿级流入合计达到477.3亿元,约占近5日宽基净流入的84%。
2、流入结构:科创50仍是资金主要流入方向
近5日,科创50分别净流入40.3亿元、9.6亿元、43.3亿元、55.9亿元和52.2亿元,连续5个交易日位居净流入前列,累计净流入201.3亿元。
创业板、中证1000、沪深300和芯片产业等方向紧随其后。吸金前5个赛道占总净流入的约55%,说明资金仍相对集中,且宽基和成长类指数是主要承接对象。
失血端主要集中在电力、港股创新药、现金流和化工等方向,但整体流出规模相对有限,更接近存量资金的阶段性再平衡。
这轮资金信号意味着什么?
面对巨量资金流入,市场既有期待也有担忧。我们通过对历史数据的复盘,可以理清这批资金的真实意图与后续影响。
1、资金定性:大额流入确认的是下方承接,而非即将反转
复盘2025年以来的数据,核心宽基净流入与万得全A当日涨跌幅的相关系数为-0.20。相关程度并不算强,但方向上的逆势特征比较明确。
在66个跌幅超过1%的交易日中,核心宽基日均净流入48.6亿元,接近六成交易日实现净流入;在87个大涨日中,核心宽基日均反而净流出27.1亿元。这意味着,当前的百亿流入主要起到了缓冲短期抛压的作用。市场能否从承接走向反转,还需基本面预期和成交活跃度的配合。
2、担忧解答一:若指数惯性走弱,这批资金会否止损并转化为抛压?
市场最常见的担忧是:如果大盘继续跌,这批抄底资金会不会割肉离场,造成二次砸盘?历史规律表明,恰恰相反。
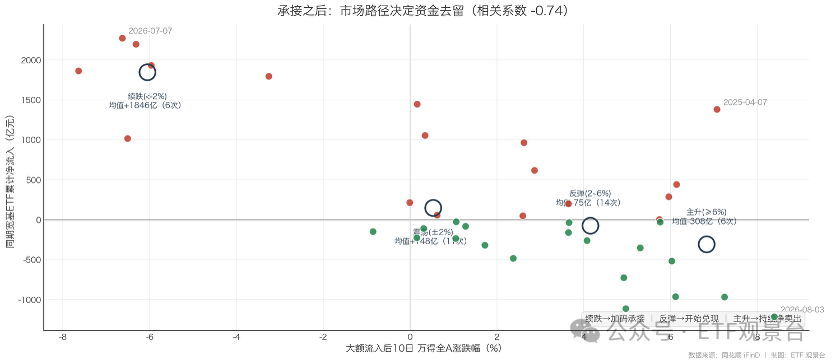
将百亿级流入后的10个交易日市场表现与同期宽基资金流向对照,两者相关系数为-0.74:市场表现越弱,宽基资金越倾向于继续净流入;市场反弹越明显,资金越容易转向兑现。
在流入后市场继续下跌超过2%的6次历史样本中,宽基资金均继续净流入。这说明此类资金是典型的逆周期资金,而非趋势追随资金。因此,短期内若市场延续回调,无需过度担忧其转化为抛压。
3、担忧解答二:若后续资金停止流入,是否意味着承接力量衰竭?
如果资金不再大额申购了,是不是意味着支撑没了?数据给出了不同的答案。
2025年以来的百亿级流入可划分为17个承接波段。在14个具备后续观察窗口的样本中,资金停止大额流入后,有12次市场在随后20个交易日出现上涨。尤其是累计流入超300亿元的5次大规模承接,在流入结束后T+20均实现上涨,平均涨幅达5.5%。
这表明,如果大额流入具备了规模和连续性,后续停止申购往往意味着阶段性承接已经完成。
4、信号研判:左侧承接规模已具,但右侧趋势确认仍需等待
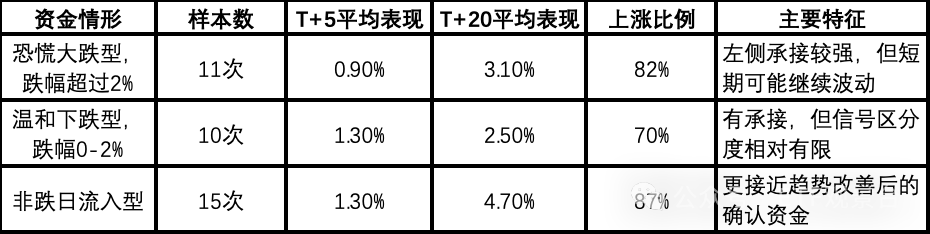
既然支撑已现,现在是右侧买点吗?统计了40次百亿级流入后的市场表现:
数据来源:同花顺iFinD;数据区间:2025/1/1-2026/10/9
数据显示,当市场止跌甚至上涨时(非跌日),资金若仍愿意继续申购,说明买入行为从被动承接变成了趋势确认,历史上此类情形后续表现相对较好。当前市场仍处于恐慌大跌型的左侧承接阶段,趋势确认信号尚未充分显现。
5、历史路径参考:本轮更接近分批筑底,而非一步到位
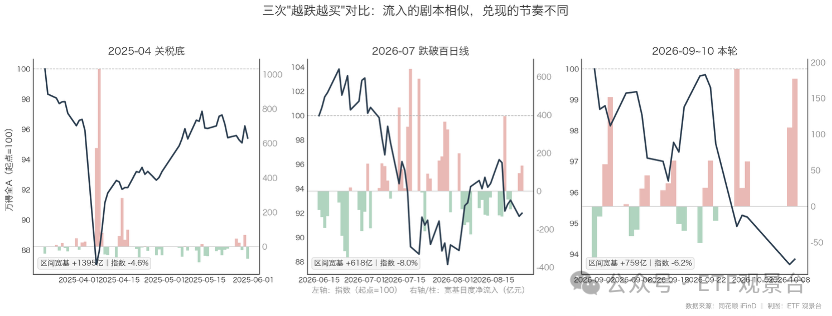
从节奏上看,本轮行情与2026年7月的相似度,高于2025年4月。
2025年4月(一步到位):恐慌释放后,资金两日内集中爆买超1600亿,市场迅速V型反转。
2026年7月(分批筑底):上旬出现第一轮百亿流入,市场继续磨底;直到中下旬出现单日641亿的更大规模流入,阶段性低位得到确认。
当前市场同样表现为资金持续、分批进入。且本轮单日流入峰值(190.7亿)尚不及2026年7月,指数也受制于100日均线下方。因此,历史对比支持下方承接正在形成,但不支持直接照搬V型反转的剧本,下方支撑仍需时间夯实。
本周策略
综合市场位置和资金行为,当前更适合定义为左侧承接区,而不是已经确认的右侧反转点。
短期来看,连续的资金流入改善了市场下方的微观结构,快速单边下探的压力已大幅缓和。成交量有望逐步回归,市场转向震荡修复的概率或有望上升。
中期来看,市场风格或从极致的“硬件杀估值”转向“景气验证+防守均衡”。在政策博弈、三季报业绩验证与外部扰动叠加的背景下,不宜盲目预期单边持续上行。
配置思路:红利底仓平衡波动,科技成长等待右侧确认
1、底仓方向:保持重点配置
红利100ETF景顺(159188)
红利低波100ETF景顺(515100),$景顺长城中证红利低波动100ETF发起联接C(OTCFUND|016129)$
港股红利低波ETF景顺(159569),$景顺长城沪港深红利成长低波指数E(OTCFUND|021735)$
港股央企红利ETF景顺(520990),$景顺长城中证国新港股通央企红利ETF联接C(OTCFUND|021962)$
电力ETF景顺(159158)
震荡筑底阶段,现金流相对稳定、波动较低的资产仍具有一定组合价值。红利低波以及港股央企红利等方向,可作为平衡成长仓位波动的底仓工具。
2、科技成长方向:趋势尚未确认,波段交易为主
科创50ETF景顺(588950),$景顺长城科创50指数增强C(OTCFUND|019768)$
科创创业人工智能ETF景顺(159142),$景顺长城中证科创创业人工智能ETF联接C(OTCFUND|027048)$
短期或有反弹空间,但资金流入暂未完全转化为价格趋势,相关方向仍处于左侧阶段。操作上更适合结合回调分批关注,不宜在单日大幅反弹后集中追入。
3. 景气观察:关注电池和创新药
1)电池ETF景顺
具备政策、排产和需求预期等多重催化,景气与政策共振逻辑清晰。周初若有分歧消化,或可重点关注回调后的机会。
2)港股创新药ETF景顺
近5日虽有小幅净流出,但更倾向于阶段性获利兑现而非系统性撤离。ESMO(欧洲肿瘤内科学会)前有预期交易空间,建议等待右侧信号确认后把握轮动机会。
结语
第一,下方承接具有真实性。核心宽基累计净流入565.6亿元,且三次百亿级流入主要发生在市场下跌和日内恐慌阶段,资金规模和持续性均已出现。
第二,承接不等于见底。目前资金仍以左侧买入为主,指数尚未收复关键均线,行业主题资金也未明显扩散,趋势反转仍缺少价格和成交确认。
第三,现阶段仓位管理比方向判断更重要。或可以宽基和核心方向为主,分批布局、保留仓位,并将关键均线、成交回暖和行业资金扩散作为后续提高仓位的重要观察依据。
——————————————————
数据来源:同花顺iFinD、Wind。ETF资金流向数据截至2026年10月9日,样本覆盖全市场约1480只ETF,按赛道归并统计;核心宽基为沪深300、中证500、中证1000、A500、科创50、创业板等39个宽基赛道合计371只ETF。
提及个股仅作为案例展示,不代表投资建议,投资需谨慎。
注:景顺长城中证红利低波动100ETF发起联接C、景顺长城沪港深红利成长低波指数E、景顺长城中证国新港股通央企红利ETF联接C的晨星风险评级均为中,适合激进型、积极型、稳健型投资者;景顺长城科创50指数增强C、景顺长城中证科创创业人工智能ETF联接C的晨星风险评级均为中高,适合激进型、积极型投资者。
景顺长城中证红利低波动100ETF发起联接C不收取申购费,持有7日以内收取1.50%赎回费、7日以上(含)免费,管理费0.50%/年,托管费0.10%/年,销售服务费0.10%/年;景顺长城沪港深红利成长低波指数E不收取申购费,持有7日以内收取1.50%赎回费、7日以上(含)免费,管理费0.50%/年,托管费0.15%/年,销售服务费0.20%/年;景顺长城中证国新港股通央企红利ETF联接C不收取申购费,持有7日以内收取1.50%赎回费、7日以上(含)免费,管理费0.50%/年,托管费0.10%/年,销售服务费0.20%/年;景顺长城科创50指数增强C不收取申购费,持有7日以内收取1.50%赎回费、7日(含)至30日收取0.50%、30日以上(含)免费,管理费0.80%/年,托管费0.15%/年,销售服务费0.25%/年;景顺长城中证科创创业人工智能ETF联接C不收取申购费,个人投资者持有7日以内收取1.50%赎回费、7日以上(含)免费,管理费0.50%/年,托管费0.10%/年,销售服务费0.20%/年。具体费率明细请以各平台产品详情页及《招募说明书》等相关公告为准。
科创创业人工智能ETF景顺、科创50ETF景顺、电池 ETF景顺、港股创新药ETF景顺等级均为R4,适合激进型、积极型投资者;电力ETF景顺、红利100ETF景顺、港股央企红利ETF景顺、港股红利低波ETF景顺、红利低波100ETF景顺投资风险等级为R3,中风险,适合激进型、积极型、稳健型投资者。
投资人在申购基金份额时,申购代理券商可按照不超过申购份额0.5%的标准收取佣金,赎回基金份额时,赎回代理券商可按照不超过0.5%的标准收取佣金,其中包含证券交易所、登记机构等收取的相关费用。
本材料内容根据公开信息整理,不构成任何投资建议或对任何产品未来收益的任何保证,景顺长城基金对信息来源的及时性、准确性、有效性不作任何保证。
以上观点是基于目前市场情况分析得出,具有时效性,仅供参考,不作为投资建议,投资需谨慎。
本基金是聚焦投资于特定主题/行业的ETF,采用完全策略,本基金的基金份额净值波动和回撤均有可能高于宽基ETF。本基金标的指数为中证科创创业人工智能指数,该指数反映科创板及创业板中人工智能上市公司证券的整体表现。标的指数成份股主要集中于人工智能相关行业公司,行业集中度较高。影响相关行业公司的因素包括但不限于:地缘政治因素(如有)、行业政策重大调整、行业景气度波动、上下游产业环境突变、市场供需格局重大变化、行业技术变革、企业经营业绩不及预期等。多重因素有可能引起标的指数成份股价格波动,进而引起本基金基金份额净值波动。标的指数成份股价格可能在短期内出现剧烈波动,从而可能导致标的指数的波动率较大,无论投资者持有时间长短,标的指数成份股价格波动都可能导致基金收益水平变化而产生风险。由于基金申购赎回清单中个别股票的权重与标的指数中该股票的权重可能不同,当存在大量申购赎回时,本基金投资组合中个别股票的持有比例与标的指数中该股票的权重可能不完全相同,且可能存在一定的现金变动,导致本基金净值涨跌幅与标的指数涨跌幅不完全相同,并会由此产生跟踪偏离度与跟踪误差。
电池ETF景顺标的指数为国证新能源车电池指数,该指数反映沪深北交易所新能源车电池产业上市公司证券的整体表现。标的指数成份股主要集中于新能源车电池相关行业公司,行业集中度较高。
创业板新能源ETF景顺标的指数为创业板新能源指数,该指数反映深交所创业板市场新能源产业上市公司证券的整体表现。标的指数成份股主要集中于新能源相关行业公司,行业集中度较高。
影响电池相关行业公司的因素包括但不限于:地缘政治因素(如有)、行业政策重大调整、行业景气度波动、上下游产业环境突变、市场供需格局重大变化、行业技术变革、企业经营业绩不及预期等。多重因素有可能引起标的指数成份股价格波动,进而引起本基金基金份额净值波动。标的指数成份股价格可能在短期内出现剧烈波动,从而可能导致标的指数的波动率较大,无论投资者持有时间长短,标的指数成份股价格波动都可能导致基金收益水平变化而产生风险。
本基金特有风险包括:标的指数回报与股票市场平均回报偏离的风险、标的指数波动的风险、基金投资组合回报与标的指数回报偏离的风险及跟踪误差控制未达约定目标的风险、标的指数变更的风险、指数编制机构停止服务风险、成份股停牌的风险、招募说明书中指数编制方案简述未及时更新的风险、基金份额二级市场交易价格折溢价的风险、参考IOPV决策和IOPV计算错误的风险、退市风险、投资者申购失败的风险、投资者赎回失败的风险、基金份额赎回对价的变现风险、第三方机构服务的风险等。
$景顺长城稳健回报混合C(OTCFUND|001407)$、$景顺长城沪港深精选股票A(OTCFUND|000979)$、$景顺长城优质成长股票C(OTCFUND|021500)$、$景顺长城中证港股通创新药ETF联接C(OTCFUND|023598)$、$景顺长城纳斯达克科技ETF联接(QDII)A人民币(OTCFUND|017091)$
以上非个股或基金推荐,仅用于关联发文到相关股吧/基金吧讨论区
基金有风险,投资须谨慎。投资人应当阅读《基金合同》《招募说明书》《产品资料概要》等法律文件,了解基金的风险收益特征,特别是特有风险,并根据自身投资目的、投资经验、资产状况等判断是否和自身风险承受能力相适应。基金管理人承诺以诚实信用、谨慎尽责的原则管理和运用基金资产,但不保证基金一定盈利或本金不受损失。过往业绩不预示其未来业绩,其他基金业绩不构成本基金业绩的保证。定期定额投资并不能规避基金投资所固有的风险,不是替代储蓄的等效理财方式。基金有风险,投资须谨慎。
#继续调整!创指跌逾2%#
