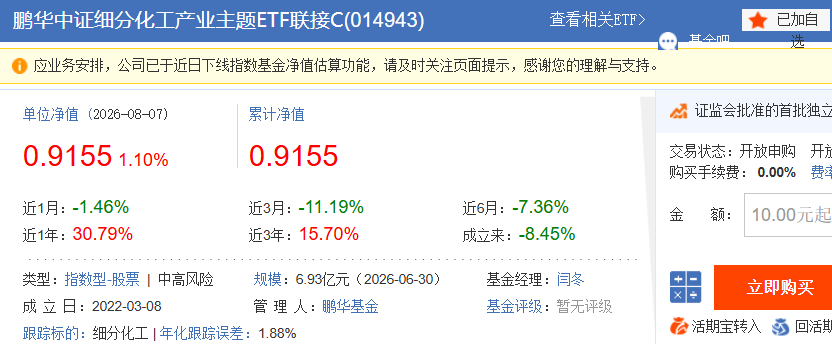
#基金经理说#+$鹏华中证细分化工产业主题ETF联接C(OTCFUND|014943)$+我的配置思路是小仓位做卫星布局,不押注单边大牛市,逢低分批参与,严格控制总仓位,赚产能出清 + 库存修复的钱
很多普通人做周期投资,最大坑就是把周期当成成长,觉得只要买进去就会一路涨。石油化工、有色、粮食,看着都属于大宗商品大类,但底层赚钱逻辑完全不一样,不能混为一谈。
- 一、当前石油化工板块投资核心逻辑
先说大白话:石油看的是原油价格涨跌;化工赚的是 “原油原料” 和 “化工成品” 中间的差价,不是油价越高化工就越赚钱。很多散户会犯低级错误,看见原油大涨就冲进去买化工基金,结果油价涨,化工企业原料成本猛涨,下游不敢拿货,加工差价被压缩,企业反而亏钱,股价跟着跌。
2026 年国内石化行业有几组很关键的硬数据:国家统计局数据,2026 年 1‑5 月化学原料和化学制品制造业利润总额 1910.7 亿元,同比大涨 73.4%;石油加工行业直接从亏损转为盈利,实现利润 404.2 亿元。利润同比大增,不是说行业已经进入超级大牛市,更多是对比前两年太差的基数,再叠加部分化工品价差修复。
当前板块的核心逻辑拆成供给、需求、成本三条。
- 第一,供给端:老产能逐步出清,新产能还在投放,是最大矛盾点。
前几年化工行业疯狂上新项目,内卷打价格战,很多产品卖一吨亏一吨。2025 年化工行业固定资产投资同比‑5.6%,是 2020 年以来第一次负增长,代表企业不愿意再盲目扩产了。政策层面也在整治行业内卷竞争,淘汰高耗能小产能,欧洲过去几年因为天然气太贵,累计关掉 3700 万吨化工产能,占欧洲总产能 9%,海外供给收缩,中国龙头企业可以抢到一部分海外订单份额。
但坏消息是,2026 下半年国内烯烃、芳烃还有 3400 万吨新产能集中投产,9‑12 月投放压力最大,新产能会压制化工品涨价空间,不会出现普涨大行情,只会是细分品种分化走强。
- 第二,需求端:传统需求弱,新兴需求做增量。
地产、家装、纺织这些传统下游,没有爆发式复苏。比如 PTA 下游聚酯开工率跌到近十年低位,7 月聚酯开工同比下滑 10.62%,纺织旺季只有 8‑9 月短暂的拉动,全年空间有限。
新的增长点来自 AI 算力、储能、半导体,带动电子化学品、氟材料、冷却液、特种塑料需求往上走;汽车产业链带动改性塑料、橡胶需求。简单讲,传统老需求托底,新需求提供弹性,整体是温和修复,不是爆发式增长。
- 第三,成本端:原油是最大的 “双刃剑”。
布伦特原油 2026 年区间大幅震荡,机构中性预判下半年运行区间 80‑105 美元 / 桶。
如果油价太低:上游油田企业亏钱,但是炼化、中下游化工原料成本下降,加工差价打开;
如果油价短期暴力冲高:上游石油企业赚大钱,但中下游化工企业成本暴涨,下游客户不敢采购,反而挤压化工利润;
如果油价维持 85‑95 美元区间震荡,对化工板块反而是最好环境,成本不至于压垮企业,又能带动下游主动补库存。
还有库存周期逻辑。前两年下游企业被高价原料吓怕,一直是低库存运行,能少囤就少囤。一旦行业景气边际变好,下游从 “零库存” 转为补库存,会放大化工品价格弹性,这是 2026 年最重要的行情催化剂之一,但补库是阶段性,不是持续性的大行情。
总结一句话:现在石油化工板块,没有全面大牛市的基础,赚的是供给收缩、库存修复、细分赛道的结构性行情,普涨很难,分化是常态。
- 二、石油、化工、有色、粮食,四大周期品种投资逻辑核心差异
很多人把周期品种一锅烩,觉得大宗商品涨,全部都能买,实际上驱动变量完全不一样,我用通俗的方式把四者拆开对比。
- 1、石油(上游油气开采)核心驱动:供给>需求,地缘政治权重极高。
全球原油供给被 OPEC+、美国页岩油把控,一旦中东冲突、红海航运出问题,就算全球经济一般,油价照样可以暴力拉升。IEA 数据,2026 年全球原油需求增量只有 85 万桶 / 日,需求本身增速并不高,很多上涨是供给扰动炒出来的行情IEA。
盈利模式:油价直接决定企业利润,油价涨,开采企业直接多赚钱。
短板:长期有新能源替代压力;地缘冲突来得快,结束也快,行情经常脉冲式上涨,脉冲之后快速回落,追高很容易套牢。
适合博弈滞胀、地缘风险;油价暴涨,利好油田企业,利空中下游化工,这点一定要分清。
- 2、化工(炼化、基础化工、新材料)核心驱动:赚加工价差,看产能周期 + 库存周期,油价只是成本变量,不是决定性变量。
化工企业买原油、煤炭当原料,加工成塑料、化纤、制冷剂、电解液材料卖出去,赚中间的加工费。重点看:行业是不是产能过剩、下游要不要补库存。
油价大涨≠化工涨;油价大跌也不等于化工涨,要看原料涨价能不能传导到下游产品。
特点:细分赛道差距巨大,万华化学这种龙头,和普通小化工厂盈利天差地别;既有强周期的大宗品,也有偏成长的电子化工材料,内部分化极其严重。
- 3、有色(铜、铝、锂等工业金属)核心驱动:看全球工业需求,重点看全球降息、新能源、电网、基建投资,美元强弱影响很大。
铜最典型,传统地产基建需求一般,但是全球电网改造、光伏储能、电动车,带来新增刚性需求。铜矿矿山新建周期很长,一个铜矿建设 5‑7 年,供给释放很慢。
和石油不一样:有色很少因为突发地缘直接暴涨,更多看全球宏观货币政策,如果美联储开启降息,美元走弱,工业金属整体会有估值修复。
区分:黄金属于避险贵金属,和工业有色逻辑又不一样,不能混在一起。4、粮食(农产品、种业、种植链)核心驱动:天气、全球库存消费比、种植面积,需求几乎没有弹性,人吃粮食总量基本固定。
粮食是刚需,需求不会因为经济好就多吃一倍。行情大多来自极端干旱、洪涝,造成减产。能源涨价会推高化肥、运输成本,间接推高粮价,行情传导滞后原油 3‑6 个月。
特点:周期传导最慢,属于大宗商品行情的末端;波动爆发往往来自天灾,不可预测;政策强干预,一旦粮价暴涨,各国会抛储压制价格,很难走出持续性超级大牛市。
把四者核心差异做通俗总结:
石油:看 “会不会断供”,地缘事件驱动;
化工:看 “加工能不能赚钱”,产能 + 库存周期;
有色:看 “全球要不要搞建设”,货币政策 + 新能源需求;
粮食:看 “会不会收成不好”,天气和库存。
实操教训:不要看到大宗商品新闻,就一把把石油、化工、粮食全部买进去,四者经常会出现走势背离。比如油价大涨的时候,粮食会慢慢跟涨,但化工中下游反而承压。
- 三、2026 年下半年石油化工行情如何演绎?
关键跟踪变量,结合鹏华中证细分化工产业主题ETF联接C(014943)
- 1、2026 下半年行情三种情景推演
乐观情景(概率约 25%)中东地缘持续扰动,油价维持 95‑105 美元;国内下游制造业主动大规模补库存;新增化工产能投放进度慢于预期;地产、基建边际明显回暖。化工品加工价差持续修复,板块走出一波趋势性行情,中证细分化工指数有 20‑28% 级别上涨空间。
中性情景(基准情景,概率约 60%)油价 80‑95 美元区间来回震荡,地缘冲突阶段性缓和;三季度传统化工检修带来短期紧平衡,但是四季度大量新产能集中投产压制价格;下游温和补库,没有大规模强刺激。板块震荡为主,结构性行情,氟化工、电子化学品、钾肥等细分走强,传统炼化、PTA 难有大行情,指数整体区间震荡,上有顶下有底,大涨大跌都难出现。这是我个人偏向的基准判断。
悲观情景(概率约 15%)中东冲突快速平息,油价快速跌到 75 美元以下;国内地产消费继续弱复苏,下游不补库存;下半年巨量新增产能集中投放,化工品价格再度杀跌;海外经济走弱出口下滑。板块会出现 15‑22% 级别的回撤。
我的配置思路:基于中性基准情景,把化工作为卫星仓位,总权益仓位控制在 10‑15%,分批逢低布局,不一把梭哈,不追短期大涨,赚库存修复 + 供给出清的钱,不赌地缘黑天鹅带来的脉冲行情。
- 2、下半年必须盯紧 5 个关键变量
布伦特原油价格中枢:重点观察是站稳 85‑95 美元区间,还是持续跌破 80 美元,油价过高过低都不利于化工板块。
国内化工品开工率、库存数据:重点看聚酯、MDI、制冷剂库存,如果下游持续去库存之后,开始主动补库,就是行情重要信号;如果一直维持低库存不补,行情很难起来。卓创、钢联可以跟踪高频开工数据。
新产能落地进度:下半年烯烃、芳烃巨量新增产能,如果产能投放不及预期,板块会超预期走强;产能集中落地,会压制价格上涨空间中国化工信...。
国内地产、制造业政策:化工的传统需求大头还是地产链,地产链如果持续弱,传统大宗化工很难有大行情,只能指望新材料细分。
欧洲能源价格:欧洲天然气如果再度暴涨,海外化工企业成本抬升,国内化工龙头出口的竞争优势会进一步放大。
- 3、工具拆解:鹏华中证细分化工产业主题 ETF 联接 C(014943)
这只基金是场外联接 C,跟踪中证细分化工产业主题指数,对应的场内化工 ETF 代码 159870,场外 014943 专门给没有股票账户的普通人用,我们把真实情况掰开,优点、坑、持有体验全部讲清楚,引用二季度真实季报数据。
基础客观数据(截至 2026‑06‑30 二季报)
1)规模:联接 C 二季度末 6.32 亿元,对应的场内母 ETF 规模 158.91 亿元,母基金流动性充足,不会出现流动性风险;二季度遭遇大额赎回,母基金单季度规模环比下降 40.89%,代表前期获利资金大量兑现离场。
2)持仓结构:指数前十大权重股万华化学 8.29%、盐湖股份 6.18%、天赐材料 4.77%、巨化股份 4.61%、多氟多 3.86%、东材科技 3.63%、藏格矿业 3.51%、新宙邦 3.17%、宝丰能源 2.89%、圣泉集团 2.77%;前十大合计权重 43.7%,覆盖 MDI、煤化工、氟化工、电解液材料、盐湖资源、新材料,传统炼化占比不算特别高,有不少新能源化工材料,不完全是老周期化工股证券之星。
3)费率:C 类,无申购费,销售服务费 0.4% 每年,持有超过 30 天免赎回费,适合 6 个月‑1.5 年波段布局,不适合拿 5 年以上超长期。
4)历史波动数据:跟踪的中证细分化工指数,历史最大回撤接近‑55%,近三年年化波动率 31.2%,波动非常大。简单说,牛市涨得猛,跌起来也很疼,2022 年曾经出现过连续半年的下跌,很多人高点买入亏三四十个点。
- 这只基金的优势
第一,一键覆盖全化工赛道,不用自己选股。化工细分几十个赛道,普通人根本搞不懂 MDI、PTA、氟化工的供需,买这只被动指数,直接打包行业龙头,避免踩个股暴雷的坑。指数里面既有传统周期龙头,也有电子材料、锂电材料,兼顾周期修复和新材料成长机会。
第二,贴合 2026 年逻辑,持仓龙头大多是国内具备全球竞争力的企业,受益国内供给侧出清,同时吃欧洲产能退出带来的出口红利。
第三,C 类份额交易友好,适合周期板块分批波段操作,做卫星仓位,不适合死拿不动。
普通人最容易踩的坑(真实持有痛点)坑
1:指数基金是全行业平均收益,不会主动避开差赛道。如果下半年炼化、PTA 产能过剩继续亏钱,指数会被拖累,基金经理不能主动减仓,被动跟着指数走。不像杨宗昌那种主动基金,可以把不好的行业换掉,被动基金只能全盘照收。2024 年化工板块分化,部分细分大涨,但传统炼化持续低迷,指数就被拖后腿。
坑 2:千万不要把周期指数当成长期持有理财产品。很多投资者看基金名字,买入之后就放着不管。化工是强周期,一轮完整周期 3‑4 年,高点买入,可能要熬 2‑3 年才能解套。历史上中证细分化工指数 2021 年高点之后,连续调整两年多,很多高位入场投资者深度被套。
坑 3:它≠石油基金。这只基金不是炒原油,虽然有炼化企业,但上游油气开采标的占比很低。如果你的想法是赌中东冲突炒油价,买这只基金是买错工具,油价暴涨的时候,这个基金不一定能赚钱,甚至会跌,很多散户在这里踩坑。
坑 4:规模波动带来申赎冲击。2026 年一季度母 ETF 规模最高接近 270 亿,二季度直接缩水到 158 亿,大量赎回的时候,基金需要卖出股票应对赎回,短期会对净值造成扰动,虽然跟踪误差控制在合理范围,但大额赎回环境下,跟踪效果会打折扣证券之星。
适配人群与不适配人群
适合买 014943 的人:
1)认可 2026 下半年化工结构性行情,愿意做卫星配置,总仓位严格控制,不重仓押注;
2)能接受 25‑35% 级别回撤,心理上能扛住单季度 20% 上下的浮亏;
3)投资周期 6 个月‑2 年,可以分批逢低布局,不追涨杀跌;
4)没有时间深度研究几十只化工个股,希望通过指数工具参与板块。
绝对不适合的人:
1)以为油价涨,这个基金就一定涨,想博弈地缘冲突炒原油行情;
2)追求稳健,不能承受 20% 以上回撤,把它当成理财;
3)一把梭哈重仓,准备躺平拿三五年,完全不做仓位管理;
4)1 年内需要用钱,短期资金进场博弈。
- 四、完整总结
石油化工板块 2026 下半年,不存在全面走牛的基础,更多是结构性分化行情,核心看加工价差、库存周期,不是单纯赌原油价格上涨。石油、化工、有色、粮食四大周期品种驱动逻辑完全不同,不能混为一谈:石油看供给地缘;化工看产能和加工价差;有色看全球货币政策和新能源需求;粮食看天灾、库存消费比。
鹏华中证细分化工产业主题 ETF 联接 C(014943)是普通投资者布局化工板块很方便的场外工具,费率合适,一键打包行业龙头,但它是被动指数,无法主动规避下行赛道,波动巨大,绝对不能重仓满仓。结合前面中性基准情景,配置思路就是作为卫星仓位,分批逢低布局,严格控制总仓位,赚供给出清 + 下游补库带来的结构性收益,不要去博弈地缘事件带来的短期脉冲行情,周期投资最怕把阶段性景气当成永续成长。周期投资,最难不是抓住上涨,而是做好仓位控制、管理好收益预期,不要被短期暴涨的行情冲昏头脑。