
【投教小问题】
定投是否可以分散投资风险?
A. 可以 B. 不可以
答案选择A.可以。
#银华投资放大镜#2026年,全球半导体产业彻底告别库存调整周期,正式进入周期复苏与结构性成长并行的全新阶段。核心驱动力来自三个层面:
1. AI算力需求爆发——最强引擎
全球月度日均Token调用量从2025年1月的0.072T飙升至2026年7月的7.995T,19个月增长约111倍;
北美四大云厂2026年二季度资本开支合计超1700亿美元,全年指引上修至约7450亿美元;
WSTS将2026年全球半导体销售额预测上修至1.511万亿美元,同比增长89.9%。
2. 国产替代全面提速
国内集成电路产业投资扩产步伐加快,制造业投资同比增长11.5%;
头部晶圆代工企业产能利用率维持在90%以上;
上市公司半年报营收同比增长12.8%,净利润同比暴涨99%。
3. 材料涨价+设备需求传导
六氟化钨半年涨幅超190%,高端靶材涨幅60%-70%;
2026年全球300mm晶圆厂存储领域设备投资预计达520亿美元,同比增长29%。
产业界对未来2至3年设备需求保持乐观;先进逻辑自主可控、3D NAND架构升级、HBM及先进封装有望持续打开设备新品类及价值量空间。
银华集成电路混合C(013841)业绩比较基准:中证全指半导体产品与设备指数60% + 中证港股通综合指数20% + 中债综合指数20%;
前十大重仓股集中度长期超过60%(截至近期数据高达86.66%),重仓半导体设备龙头(芯源微、中微公司、北方华创等),精准卡位国产替代核心环节
"自上而下"行业配置 + "自下而上"个股精选:
聚焦"低估值、高成长、大空间、强确定性"的半导体国产化标的积极配置基本面受益于AI浪潮的芯片设计和制造公司同时关注港股通中具估值优势的标的。
核心优势:
赛道纯度极高,弹性充分,行情回暖时反弹力度强;
基金经理产业理解深邃,持仓精准锚定国产替代+AI算力双主线;
C类份额免申购费,适合短期波段或定投。
AI算力主线驱动下,半导体全产业链正处于景气共振的上行周期,银华集成电路混合C凭借极高的赛道纯度、精准的国产替代卡位和基金经理深厚的产业功底,是布局这一核心赛道的优质工具之一。但高波动属性决定了它更适合闲钱投入、分批布局、长期持有,而非短期梭哈。@银华基金
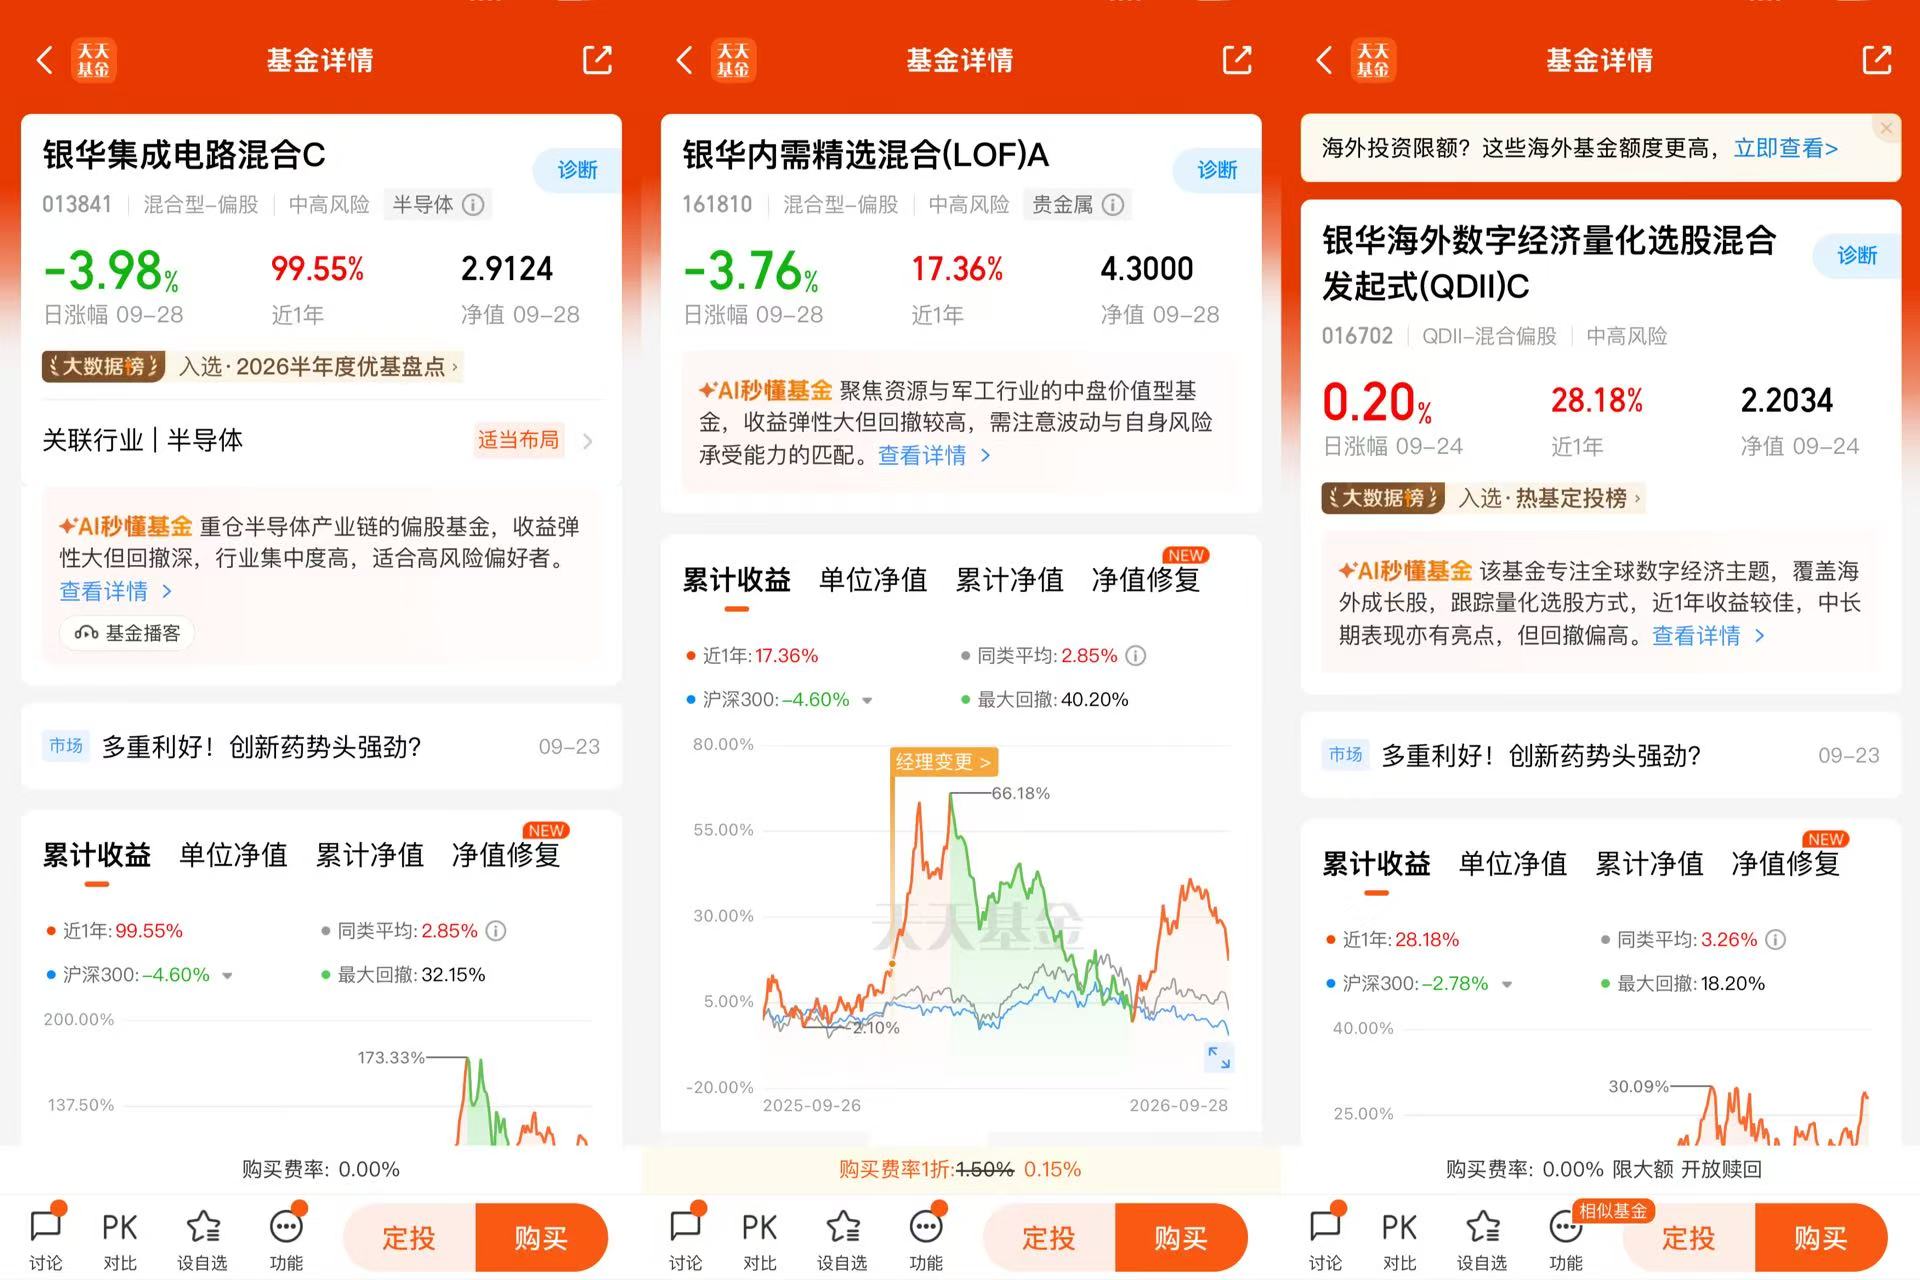
$银华内需精选混合(LOF)A(OTCFUND|161810)$
$银华海外数字经济量化选股混合发起式(QDII)C(OTCFUND|016702)$
