
近期,随着三季报密集披露,业绩验证的重要性显著上升,企业定价重心正由预期驱动逐步转向盈利兑现。在信息的交织与情绪的起伏中,如何保持一份独立判断,始终是每一位投资者的必修课。
在行为金融学领域,耶鲁大学教授、诺贝尔经济学奖得主罗伯特希勒的《非理性繁荣》是一本绕不开的经典。希勒在书中通过大量的数据和历史案例证明:驱动市场的,往往不是对未来的精确计算,而是一套古老的、自我强化的集体幻觉。
大众的群体心理如何影响定价?我们又为何容易在喧嚣中被裹挟?本期书舍,让我们翻开这本行为金融学著作,看看希勒如何拆解“非理性繁荣”的生成机制,探寻在复杂多变的市场中保持理性的方法。
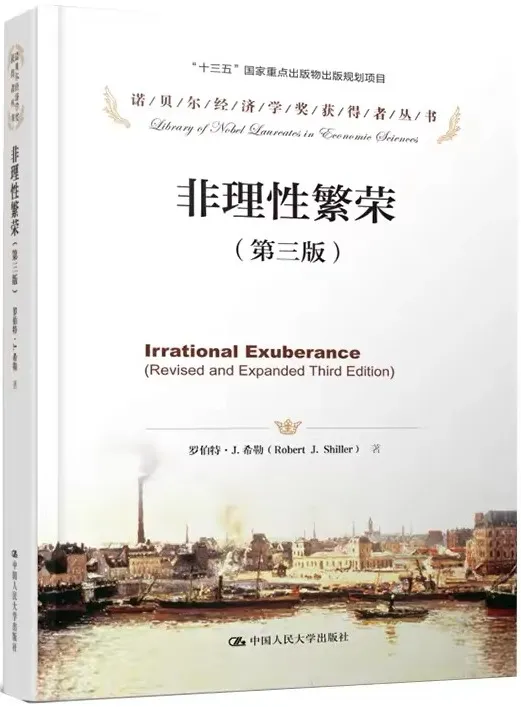
作者:罗伯特J.希勒
反馈环:上涨本身就是上涨的理由
在有效市场理论中,资产价格充分反映所有可获得信息;但在希勒的框架里,价格上涨本身,就是下一轮上涨的信息。他提出了一个听起来近乎悖论的概念:反馈环。
希勒认为,最初的价格上涨增强了早期投资者的信心,也带来了可观的账面财富。这些“成功”通过媒体、社交圈和公开言论被放大,吸引更多人入场。随后,新资金推动价格进一步上涨,又制造出更多的“成功”和更强的信心。如此循环,不断强化,最终价格远远脱离基本面。希勒将这种正反馈过程类比为“自然形成的庞氏骗局”:早期参与者获得的回报,并非来自资产本身创造的价值,而是源自后来者的入场资金。
这个框架并不假设参与者是愚蠢的。恰恰相反,每一轮反馈环中的投资者,都在根据自己的观察做出看似“合理”的判断:价格在涨,别人在赚钱,信息似乎在验证乐观预期。然而,当“价格上涨”本身成为最重要的信息时,市场就失去了纠错的能力。在反馈环的上行阶段,怀疑者会被不断证伪,谨慎会被视为错失机会,直到最后一个买家入场,循环才无以为继。
这对于当下的市场无疑是一记警醒。当一个板块的上涨逻辑越来越依赖于“它还在涨”,而不是“它赚到了钱”,反馈环可能已经运转到了需要警惕的阶段。
新时代思想:一个值得相信的故事
如果说“反馈环”解释了泡沫如何运转,那么“新时代思想”则解释了人们为什么愿意参与其中。
希勒发现,几乎每一次重大的投机泡沫,都伴随着一种叙事:这一次与过去不同。20世纪90年代末,这个叙事是“互联网将彻底改变经济增长的方式”;更早的铁路狂热、电子狂热,乃至后来的房地产繁荣,都不乏类似的“新时代”宣言。这些叙事并非凭空捏造,它们往往包含着真实的技术进步或制度变化,这正是其力量所在。一个完全虚假的故事无法说服足够多的人,但一个部分真实的故事可以。
希勒通过统计研究指出,回望历史,那些当时被笃信为“新时代”的变革,绝大多数并没有那么特别,远远不足以支撑市场所定价的未来。“新时代思想”的形成,很大程度上是媒体和公众人物反复渲染的结果。铺天盖地的报道、畅销书的财富故事、意见领袖的公开背书,共同制造了一种“共识”,而这种共识本身,又反过来成为反馈环的燃料。
希勒的提醒并不是说技术进步是假的,而是强调,市场对技术进步的定价,往往远远超出了技术本身能够兑现的速度和范围。当一个叙事的传播速度超过了基本面改善的速度,叙事本身就变成了价格的一部分,而叙事是会退潮的。
心理底层:我们比自以为的更容易被裹挟
反馈环和新时代叙事是“外部机制”,希勒进一步追问:为什么人会如此轻易地被这些机制捕获?他的答案是,人类的判断本身就存在系统性的偏差。
最核心的几个偏差,在今天的市场中依然随处可见。比如,锚定效应:人们倾向于用一个“可得”的数字作为参照来判断价格是否合理。在上涨行情中,最近的高点往往成为新的“锚”,让人觉得回调即是买入机会,而忽略了估值本身已经偏离了多远。比如,过度自信与直觉判断:人们往往高估自己知识的准确性和判断的可靠性,并且更倾向于依赖直觉而非审慎推理来做决策。又如,从众效应与信息瀑布:当看到别人买入并获利时,后来者会推断“他们一定知道一些我不知道的事”,从而放弃独立判断,跟随行动。
希勒并不把这些偏差视为“非理性”的缺陷,而是将其理解为人类认知的正常运作方式。我们的大脑是为应对具体、即时、局部的环境而进化的,而不是为处理全球金融市场中抽象、延迟、系统性的反馈而设计的。正因如此,抵御非理性繁荣,不能靠“变得更聪明”,而要靠建立外部严格的纪律和结构。比如对估值的持续审视,对叙事保持距离,以及对“别人都在赚钱”这一信号的本能警惕。
风险提示:本材料中所述内容仅供一般参考,不代表东方红资产管理的任何意见或建议,前瞻性陈述具有不确定性风险,东方红资产管理不对任何依赖于本材料任何内容而采取的行为所导致的任何后果承担责任。本材料知识产权归东方红资产管理所有,未经允许请勿转发、转载、截取或完整使用本材料所载内容。
