
前面31期稳稳研习录分别是,…,31期提问和解答【稳健配置组合的夏普比率到底控制在多少范围,以利于普通投资者拿得住呢?】。//详见上期分享
上篇分享以来也有亲/好友提问:如何配置出夏普比率2.0+的低风险稳健配置组合,这确实也是一个好问题。所以潇哥也继续思考和学习试验,好在通过学习试验,确实也配置出了一个夏普比率2.0+的稳健配置组合。
今天就一步一步的手把手教你如何通过研习试验的这6小类资产配置出低风险的稳健配置组合。
再次和这4大类的6小类资产确认一下眼神
现金类:中债1-3年国开行债 //汇
债券类:中债7-10年国开行债 //南
黄金: 黄金ETF //华
股权类:红利低波+红利低波100+纳斯达克100 //创、天、易
查询近5年的波动率

汇中债1-3年国开行债A近5年波动率0.76%;
南中债7-10年国开行债A近5年波动率2.17%;
华黄金ETF联接A近5年波动率16.78%;
易纳斯达克100A近5年波动率21.27%;
创/天2只红利低波A近5年波动率14.67%;//等权配置回测获得
计算和调整稳健配置组合的小类资产权重
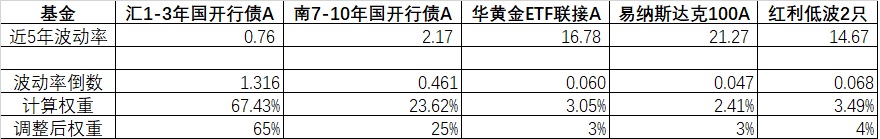
注 这里是按风险平价策略的权重计算简化公式,也就是权重为波动率的倒数,白话就是波动率越大权重越小。
//波动率至少取5年以上的波动率。按计算权重反复试验和权衡取舍,调整后权重如上表。
回测验证详细如下
近6.5年收益36.11%、年均5.55%、年化4.8%左右。最大回撤-1.63%很小、夏普比率2.04、波动率1.54%、收益也还尚可。//确实表现出低风险的组合特性
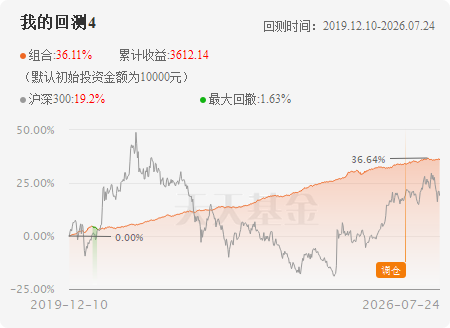
注 过去的回测验证不能完全代表未来,再次提醒谨慎参考
总结一下:
按近似风险平价策略简化计算权重,这样配置出来的稳健配置组合确实风险较小,夏普比率可达2.0+;
参考风险与收益对等原则,风险较低也就是意味着收益比较低;
反复测算和试验稳健配置组合的夏普比率控制1.5左右则风险收益性价比比较高;//前期分享的稳简全天候8S指数组合落入该区间
//再次研习试验和理解稳健配置组合就是波动回撤风险和收益能力的权衡取舍,关键是找到适合自己耐受的那个波动率、最大回撤。/可参阅前期分享
#组合回测##资产配置计划##金芒创作计划##分享你的资产配置经验#@天天基金创作者中心
$易方达纳斯达克100ETF联接(QDII-LOF)A(人民币)(OTCFUND|161130)$
$易方达中证红利低波动ETF联接发起式A(OTCFUND|020602)$
$博时中证红利低波动100ETF联接A(OTCFUND|021550)$
$南方中债7-10年国开行债券指数A(OTCFUND|006961)$
