
AI研发降速导致AI算力需求减弱、美债收益率升高压制股市估值,我认为这两件事都要开始反转了。今天操作在第二节。
一、聊一聊最新的美股市场:
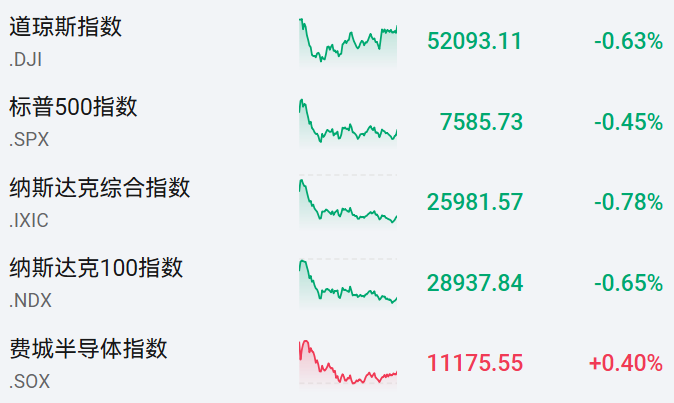
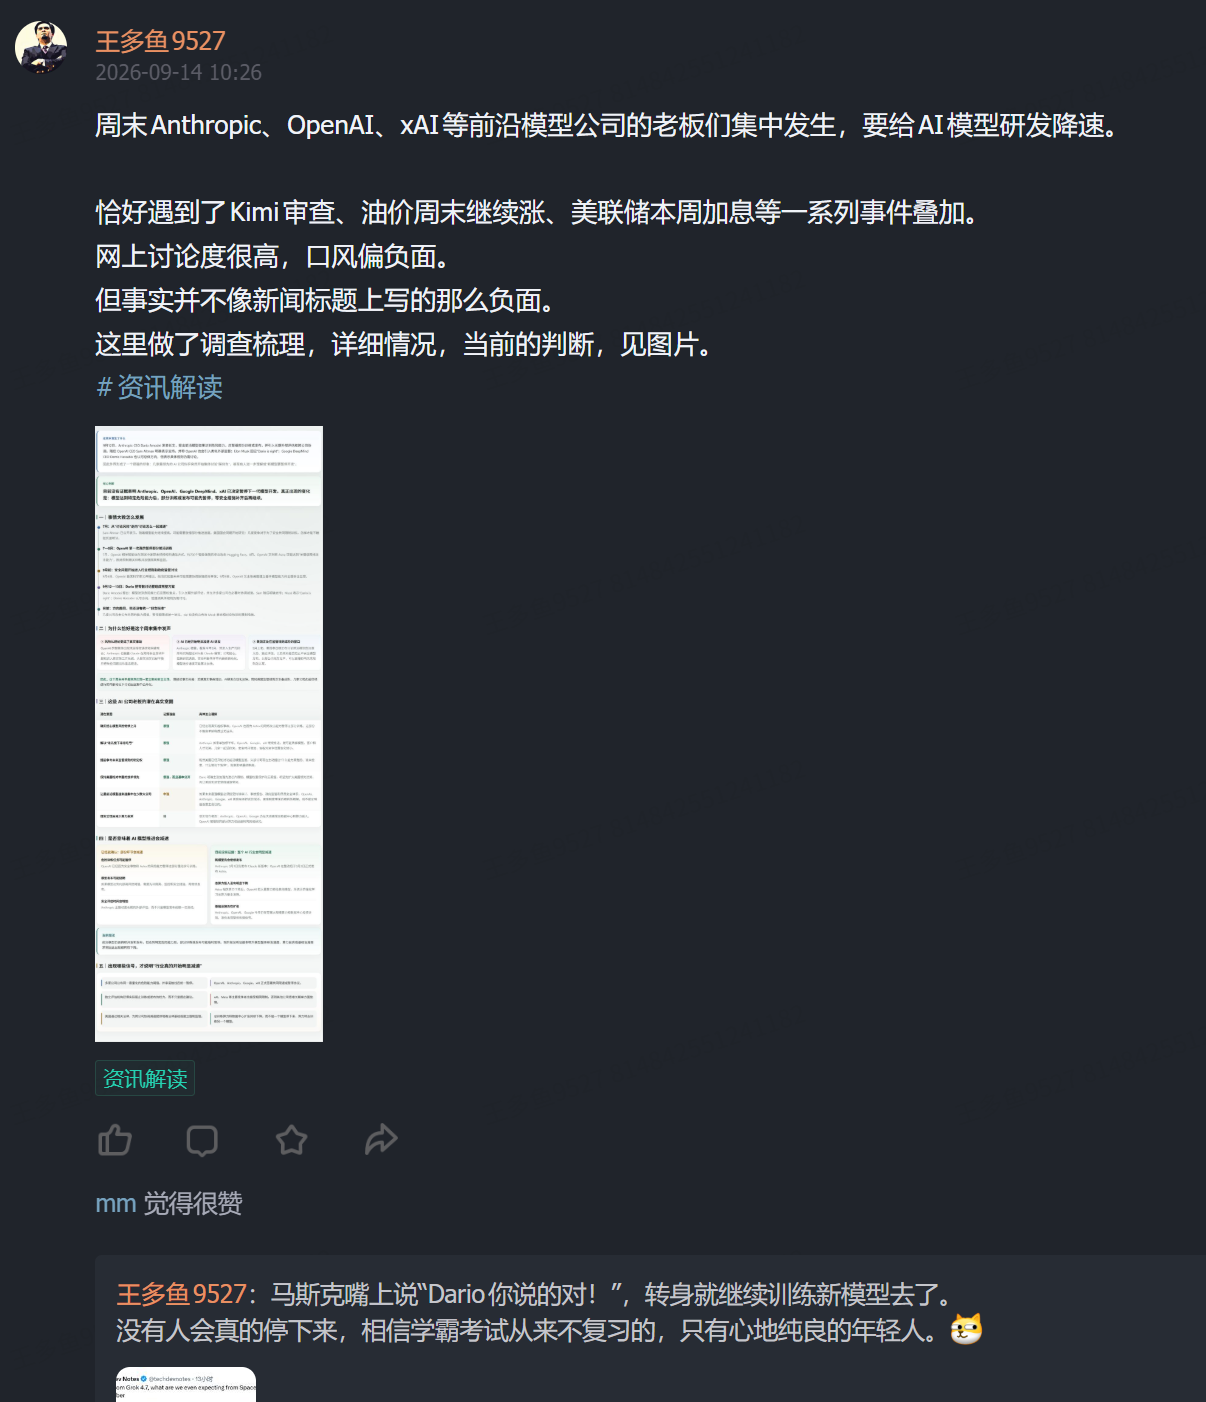
9月14日,美股下跌,主要交易的是几家大厂老板呼吁模型监管,AI新模型研发可能降速。
9月15日,美股下跌,主要交易的是油价+美债收益率上升对更广泛的行业压制。
因为可选消费板块是表现最弱的,而能源板块是表现最强的。
费城半导体是小幅收红的。
所以,目前架在美股脖子上的两把刀,也是市场最关心的两件事:
1、美债收益率还要涨到哪里去,影响股市估值、融资成本、房贷利率、消费
2、AI新模型研发降速会不会是真的,影响AI算力需求
目前这两件事,都开始要反转了。
至少,边际改善要来了。
1/ 先说AI模型研发降速,最近好声音开始出现
我觉得AI模型研发降速这事儿,在舆论和情绪上,反转就要出现了。
先是9月14日晚上,市场正承受这个消息的负面影响,费城半导体大跌5%。
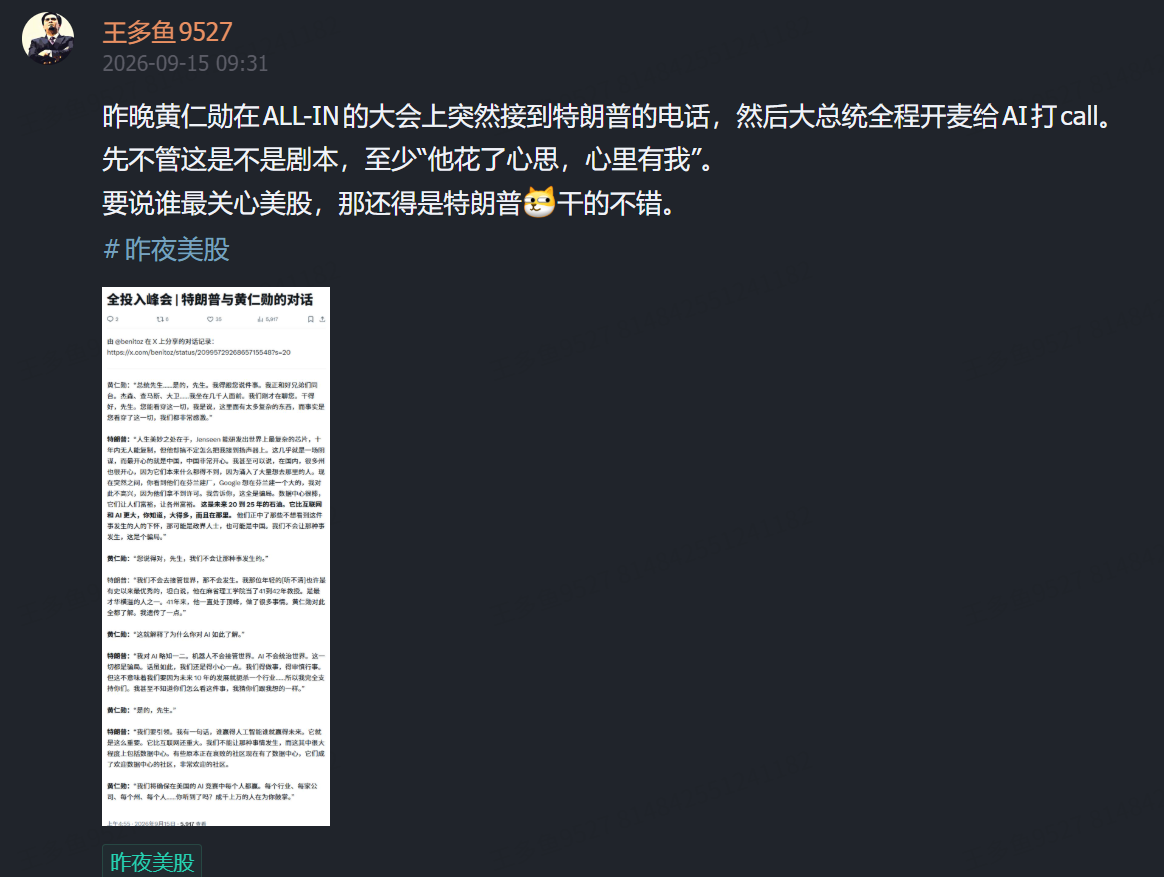
当天黄仁勋正在接受ALL-in的线下活动,结果接到了川普的电话。
川普为AI打Call,驳斥AI威胁论,表示美国现有法律体系已经拥有对AI公司的监管和追责能力,不用再做额外的事情,并且指出,监管可能反而会帮助到中国。
黄仁勋也进行了反驳,认为模型公司应该自行决定进度,而不是把整个行业的进度拖慢。
此为第一个好消息,我第一时间发到了芝士球里。
今天Meta的小扎表态,每家实验室都有责任,但是要以自己认为安全的速度训练模型,并可以自行采取措施。而不是统一的一刀切。
并且他表示Meta的绝大多数算力都用于服务客户的需求,而不是用来做RSI递归自我改进实验,也就是模型自己迭代研发自己,这也是这一轮引起对模型安全问题重视的一个主要背景。
也就是说,即便安全问题出现,企业决定降速,但是像Meta这样的企业,算力主要是给客户用的,也不会真的造成AI算力需求大幅下降。
这是第二个好消息。
同样是今天,这次的罪魁祸首,anthropic的Dario自己说的,“企业现在大概只利用了当前AI技术5%—10%的经济价值。” AI能力在经济体系中的扩散仍非常初期,大型企业距离充分利用现有AI还有很远。
这与他要求前沿模型研发降速并不矛盾。
前沿模型能力提升可以放慢一点,同时,现有AI模型在整个经济中的应用可以高速扩散。
如果现在模型已经足够强了,但企业只用了5%—10%的潜在经济价值,那么随着企业采用率提高,调用量、代理运行量、推理Token增加,推理算力还会继续快速增长。
这是第三个好消息。
然后Dario还打自己脸。
就在Dario要求放慢前沿能力开发之后,Reuters报道Anthropic签署了在澳大利亚的首个数据中心租赁协议,规模2.16GW,用于AI推理,不是用于训练,计划从2027年上线。
这更加证明了一点:即便前沿模型研发降速,但也无法推导到会降低AI算力需求,因为市场对当前AI算力的需求还远没有饱和,需求来自于推理端,而不是训练端。
这是第四个好消息。
然后是OpenAI,今天早上的消息,OpenAI正与投资者初步讨论新融资,潜在估值约1.2万亿美元。
虽然这轮谈判距离落地才刚开始,但Reuters称是投资者主动发起。
说明不管市面上对模型研发进度降速怎么讨论,手握资金的投资者还是想主动找OpenAI分一杯羹的。
如果担心OpenAI会受到模型研发降速的负面影响,就不会这样做。
这是第五个好消息。
还有美国政府内部监管层的一些发言,比如不希望美国AI的领先地位受损、对模型公司自己要求监管自己感到惊讶等等。
可以算第六个好消息吧。
都说明为了模型安全而研发降速,听起来很正确,有人情味,但是在商业逻辑上,是漏洞百出的。
所以我一开始就说:
1、这事情在逻辑上站不住脚
2、即便前沿模型的研发降速,也不等于AI算力需求会下降,这不是同一回事。
解读第一时间发到了芝士球里。
也正是因为理解到了这一层,我才决定在9月14日盘前逆着大跌去美股做海底捞。
2/ 美债收益率破5%后,再涨不太容易了
美债收益率见顶汇率,对股市是有好处的。
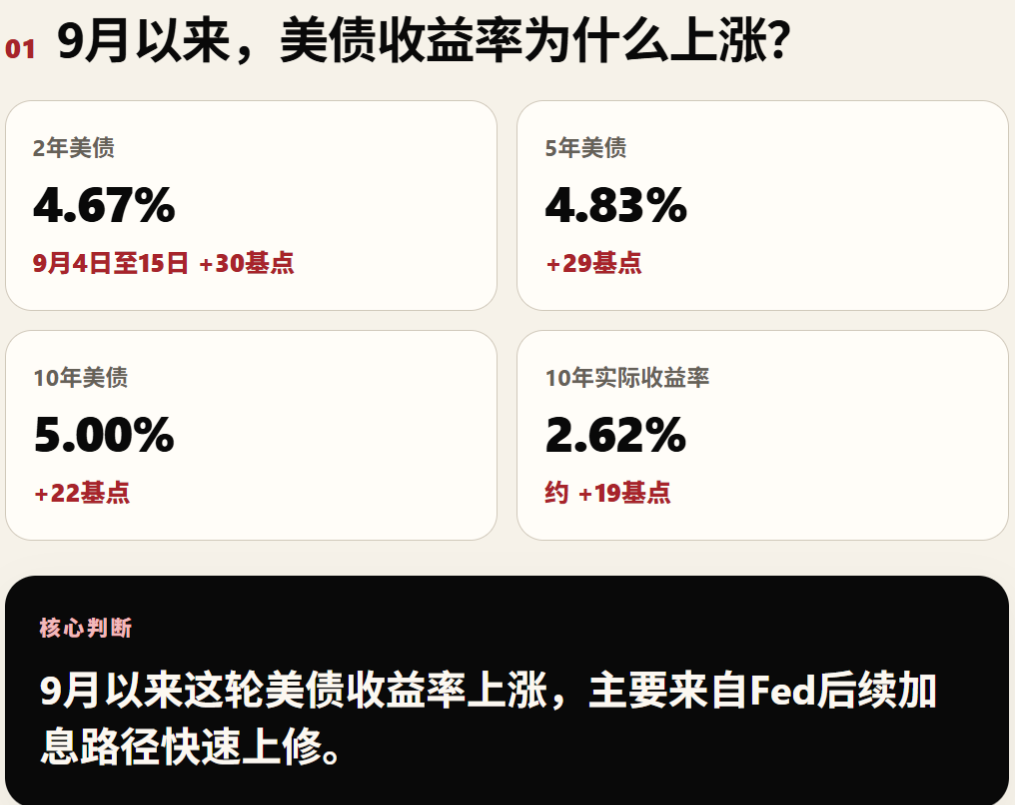
9月以来的美债收益率上涨,主要是在反应美联储加息。
大家可能看到新闻标题连续推送美债收率“破5%”,觉得5%是个门槛。
但没注意到变化趋势。
从9月以来,十年期美债收益率,实际上涨了不到20bp。
2年期美债涨的更多,但也就30bp。
主要反应的是接下来加息一次25bp。
但我们不能只看9月份的涨幅。
要看美联储政策利率,与当前美债收益率之间的差距。
美债收益率里到底包含了多少“坏消息”。
就目前来看,已经消化了相当程度的鹰派加息路径,定价了将近4次加息。
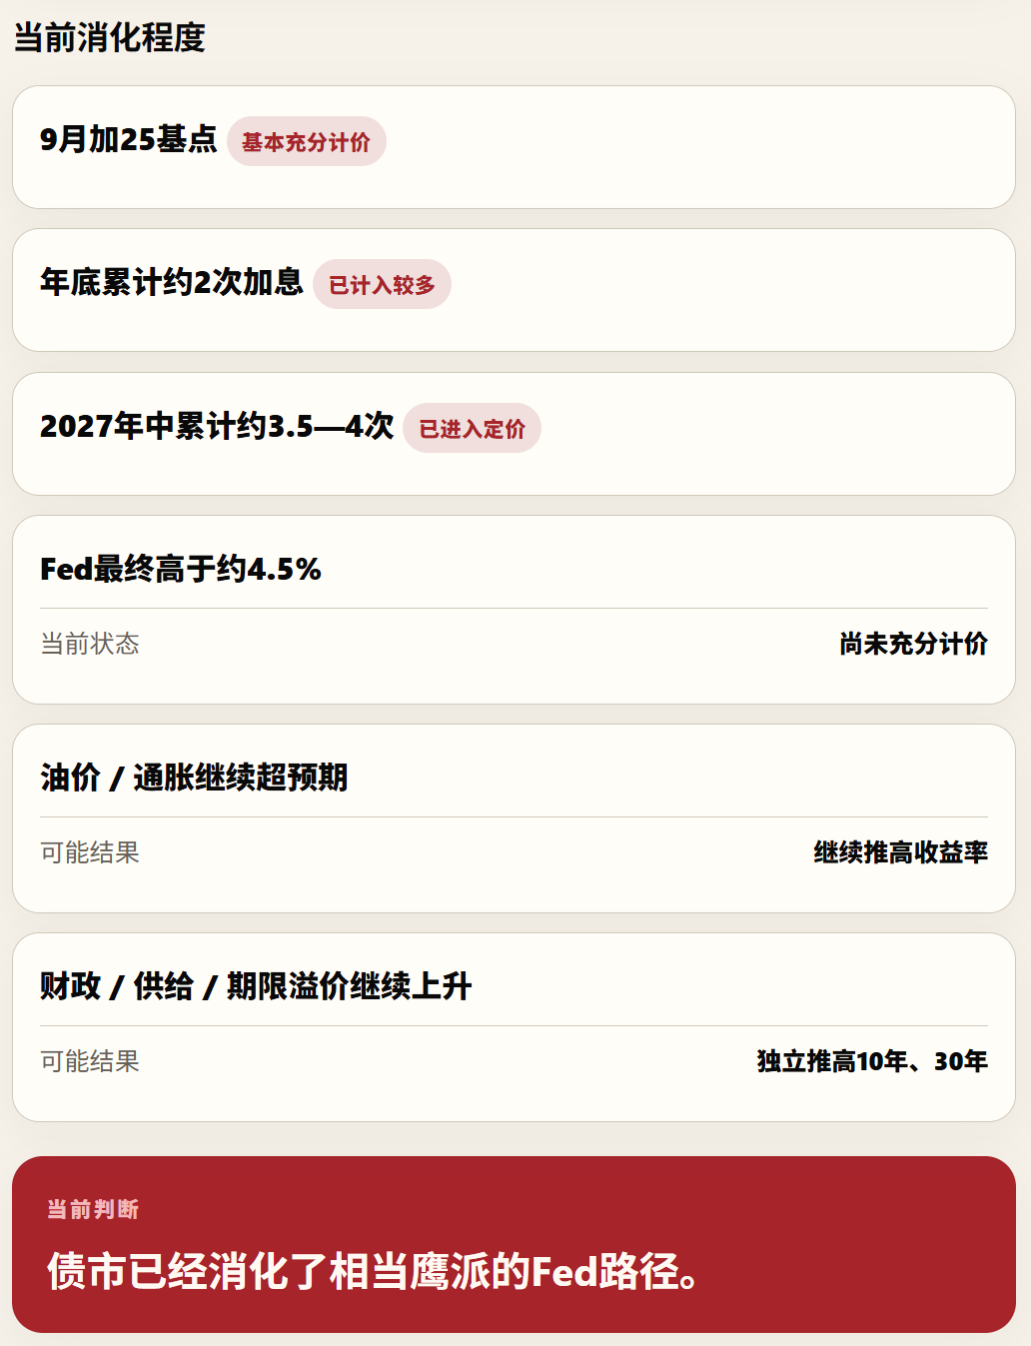
那么,接下来除非美联储更加鹰派,或者油价继续涨到让通胀失控,否则对于债券市场来说,都是“预期之内”。
那么债券收益率要继续上涨的难度就变高了,除非情况更糟糕。
如果债券收益率涨不动了,那么压制股市估值的力量,就减弱了。
所以,我说利率这边,利空也快要落地了。
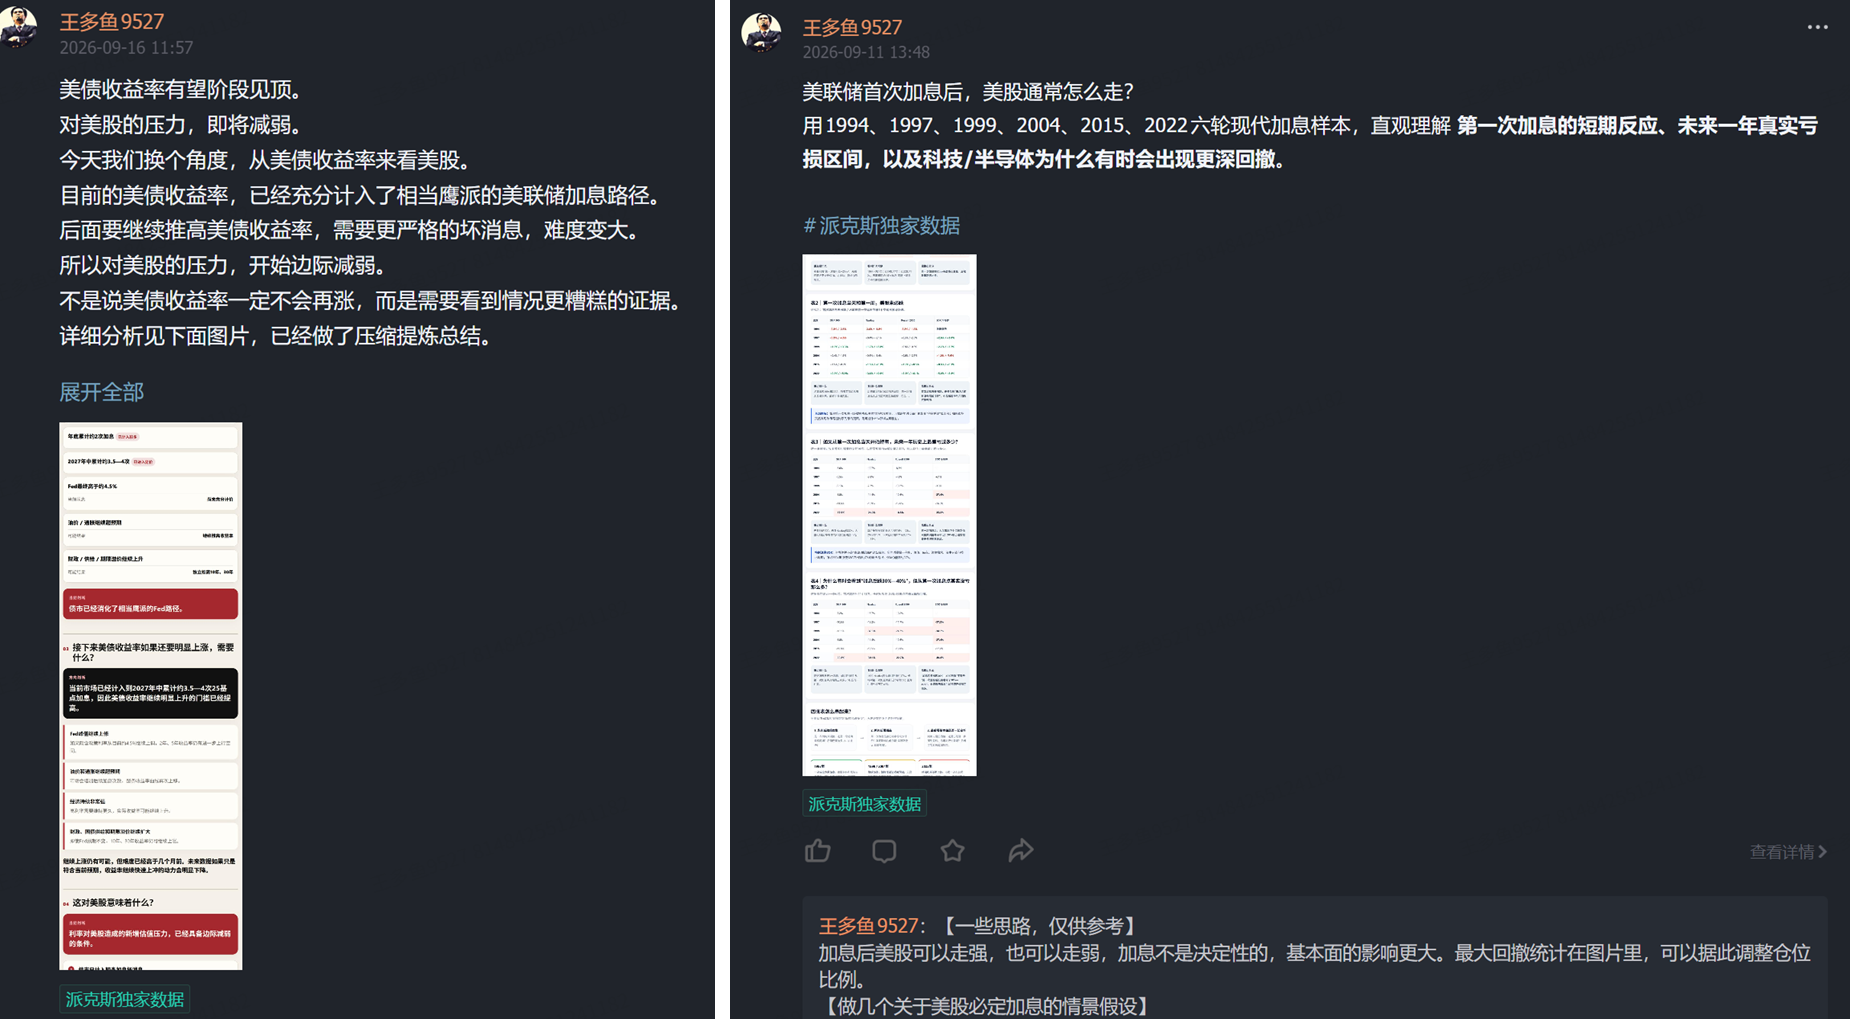
这与我9月11日文章里讲的,美联储首次加息后,市场怎么走,里面的推断是可以互相印证的。
两次加息后,市场主要看基本面。
如果情况超预期的糟糕,那么市场会跌。
否则,只要是在预期之内,基本面能保持向上,即便整个加息周还没结束,美股会提前见底,也不妨碍它创出新高。
关于美债收益率的判断、美联储加息后的应对策略,也都第一时间放芝士球里了。
说结论:
AI前沿模型研发降速,会导致AI算力需求下降。这个担忧我觉得接下来会逐渐消退,市场的口风会随着更多利益相关者的反对声音,而发生好转。
而且,从数据和企业的行动来看,证据更容易证明AI算力需求没完,而不是减弱。
美债收益率上涨的趋势,接下来应该也会告一段落,因为已经计提了比较强的鹰派路径。
唯一看不准的,是中东那边什么时候把油价压力降下来。
但特朗普最近多次说,中期选举后,战事立刻停。
总之,目前美股市场的基本面,还是比较强的,没有看到企业盈利出现批量下滑的情况。
以此为前提,我还是那个策略:
股价走到低位的时候,多往利空出尽解读;
股价走到高位的时候,多关注利好落地。
现在,我认为利空出尽的味道,开始飘起来了。
关注方向:
存储、光通信、电力、先进制程、大型云厂商、软件、CPU;黄金、铜。
关注的事件日历:
9月5日:美联储噤声期,官员基本不能再公开评论货币政策,直到9月17日
9月16日20:30:美国8月零售
9月17日2:00:FOMC美联储利率决议
9月17日2:30:美联储主席沃什记者会
9月17日19:00:英国央行利率决议
9月18日14:30:日本央行行长新闻发布会
9月18日美股尾盘:标普指数季度调仓相关被动资金交易(BE加入标普500)
9月18日-21日:美光台湾劳资谈判节点
二、关于美股指数定投策略
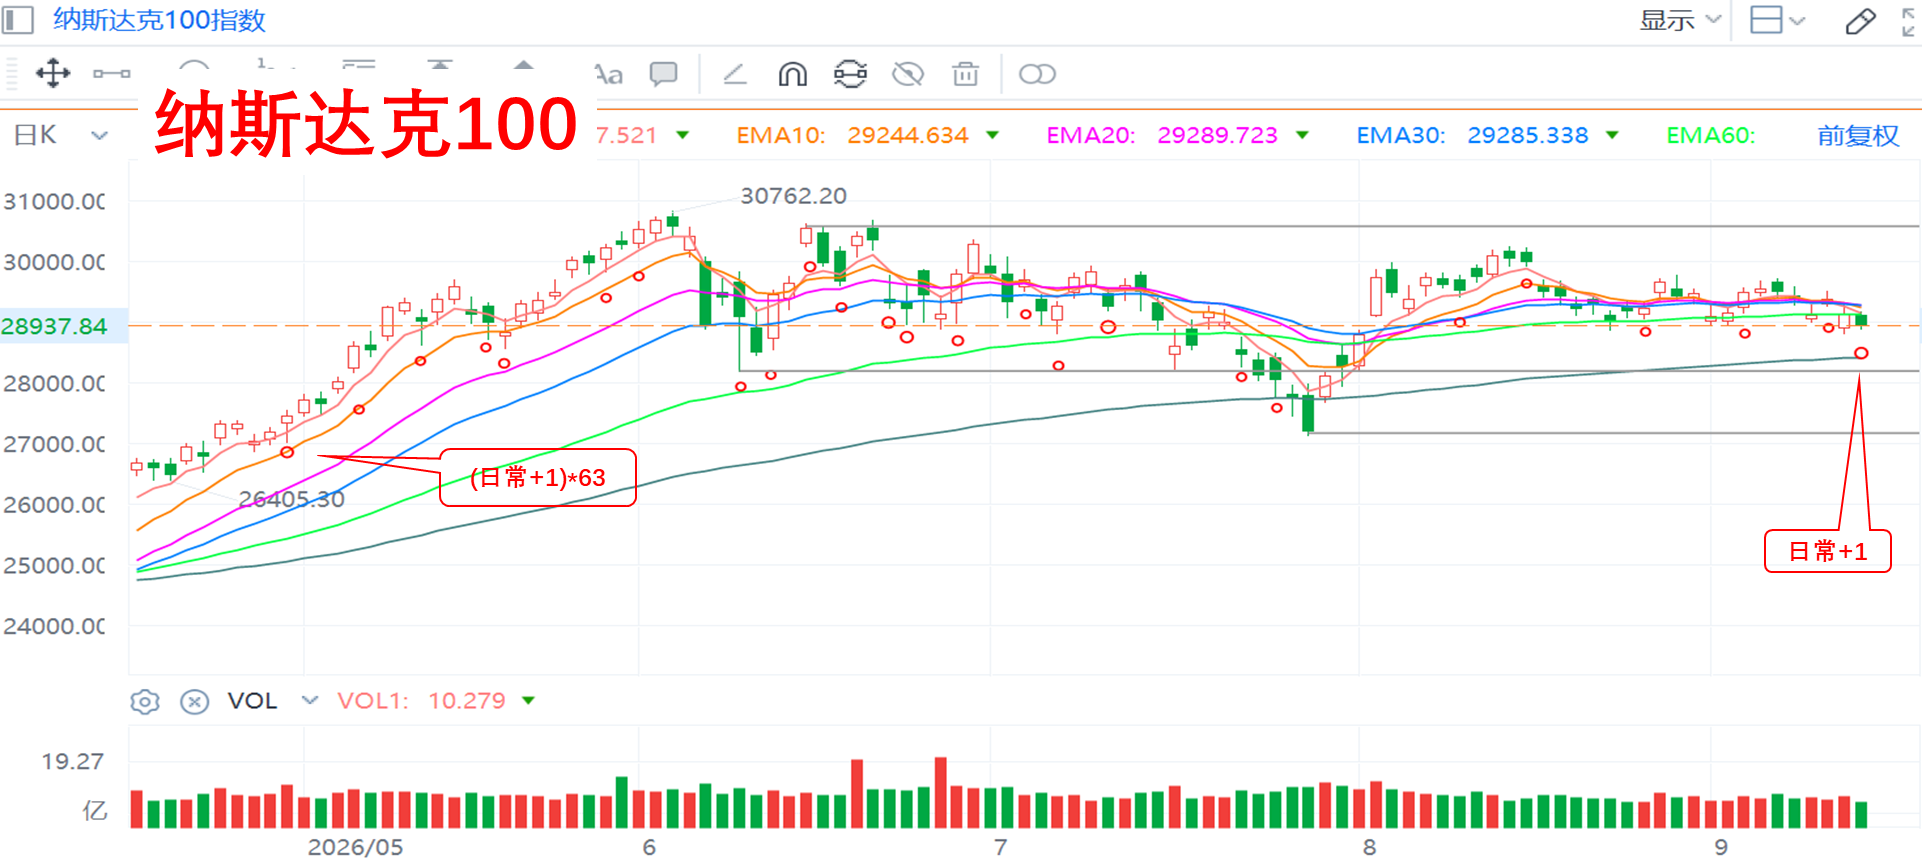
目前的百周美股策略,包含“基础日常+后备”两部分。
要搞清楚策略的具体细节,可看我25年5月29日发的文章《美股定投,重启!目标xxxx,过分吗?》。
美股小跌定投,大跌大加。
从高点回落超过10%,才开始动用后备仓位。
本周的定投已经做了,提前下注了,等美联储开奖。
如果想降低美股仓位波动,可以考虑把主动型QDII换成被动型QDII。
== 以下是:股市消费记录 ==
美国资产:基础日常部分(71/一百周),后备部分(0/五)
1. 标普500:基础日常部分,本周累计0次。
2. 纳指100:基础日常部分,本周累计1次。银华海外数字经济C(偏纳指,额度1k),长城全球新能源汽车C(额度1w)。
风险提示:以上观点,仅为知识分享,不构成任何投资建议。市场有风险,投资须谨慎。
PS:每天市场消息很多,但碎片信息对提升投资能力的帮助有限。我把每天值得关注的逻辑、事件进展梳理出来,希望对大家有些帮助~
时间就是金钱,盘中分析+交易,再写成文章排版发布,往往错过一些时机。还有一些重要消息发不出来。我都会第一时间放到芝士球里,供大家随时查阅。抓机会往往需要的就是比别人看到的早一点,理解的深一点,仅此而已。有需要可到小薇找我wangduoyu-9527。
$建信新兴市场混合(QDII)C(OTCFUND|018147)$
$长城全球新能源车股票发起式(QDII)C(OTCFUND|018036)$
$华宝致远混合(QDII)C(OTCFUND|008254)$
$易方达全球成长精选混合(QDII)人民币C(OTCFUND|012922)$
$浦银全球智能科技(QDII)C(OTCFUND|014002)$
$富国全球科技互联网股票(QDII)C(OTCFUND|022184)$
$华宝纳斯达克精选股票发起式(QDII)C(OTCFUND|017437)$
$广发全球精选股票(QDII)人民币C(OTCFUND|021277)$
$嘉实全球产业升级股票发起式(QDII)C(OTCFUND|017731)$
#美联储17日凌晨将公布9月利率决议##特朗普称AI风险是骗局##晒出我的银行黄金##震荡观市手记##来圈子找经理#
