#前海开源模拟持仓每日打卡# + 我已打卡1天
熊猫君今天不聊“怎么赚”,聊“怎么不烧心”。
A股跌跌不休的时候,打开账户是需要勇气的。持仓一片绿,你会本能地想做点什么——割一刀,换一个,或者干脆把APP卸载。这三种反应本质上是一回事:你被自己的持仓结构逼到了墙角,而结构本身从来没有被认真审视过。
哈里·布朗四十多年前给出的方案,粗暴到近乎冒犯聪明人:别猜。把股票、债券、商品摆在一起,不定期拉回原来的比例。后来被简化成“三分法”,核心没变——承认自己不知道明天哪种资产会涨,然后用三类低相关资产的组合,让“不知道”这件事本身变得可以承受。
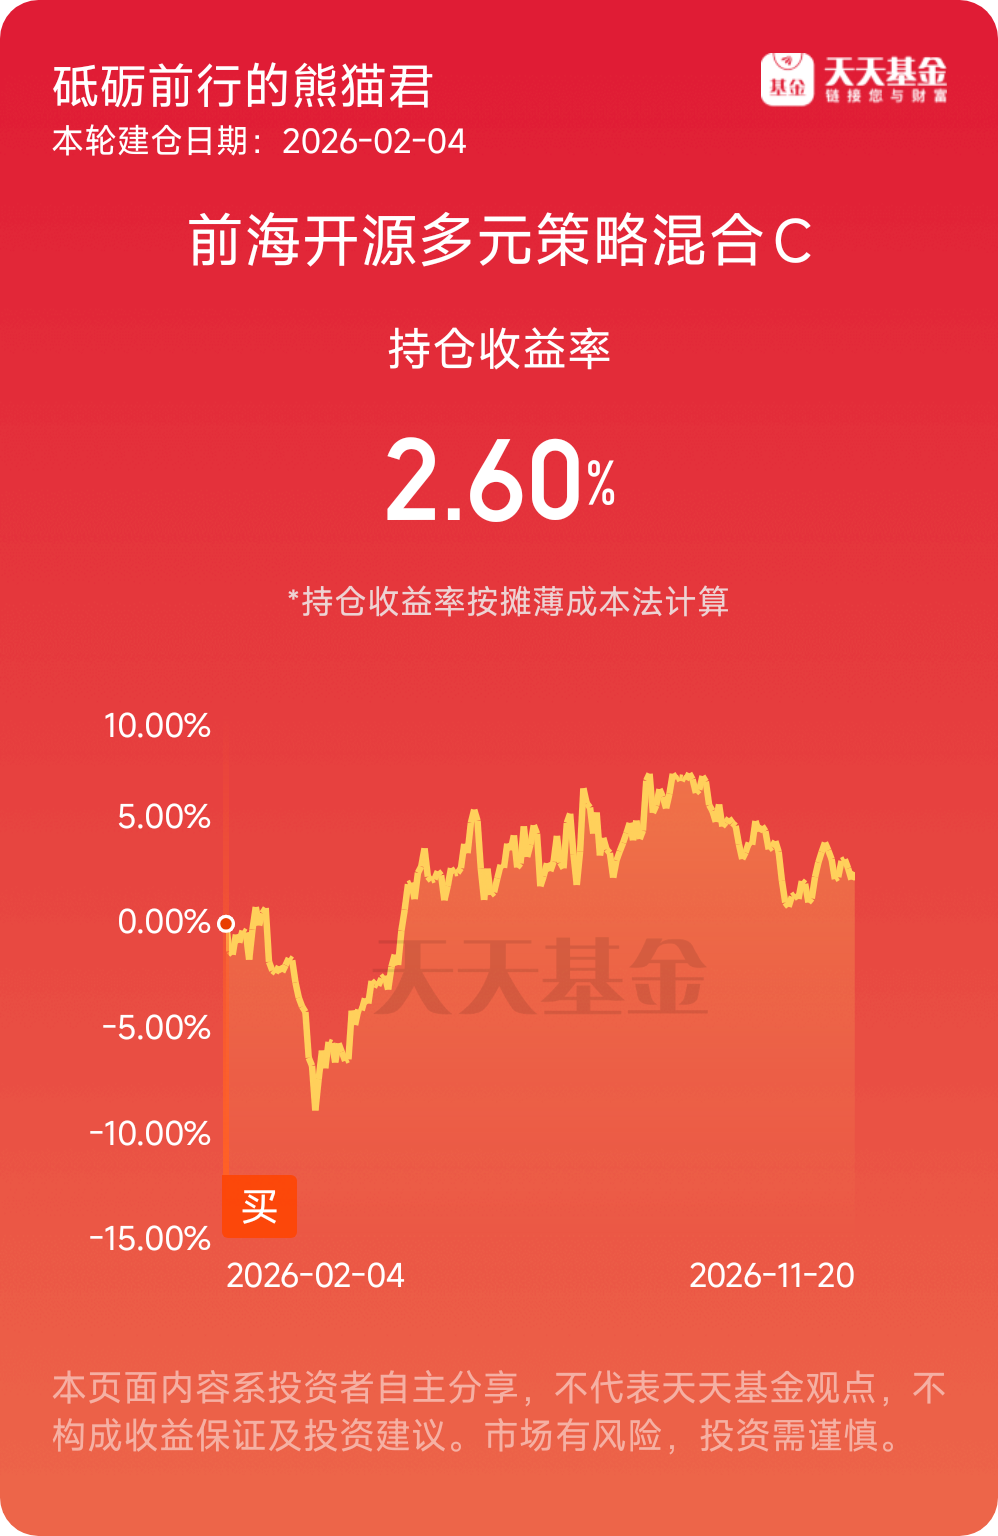
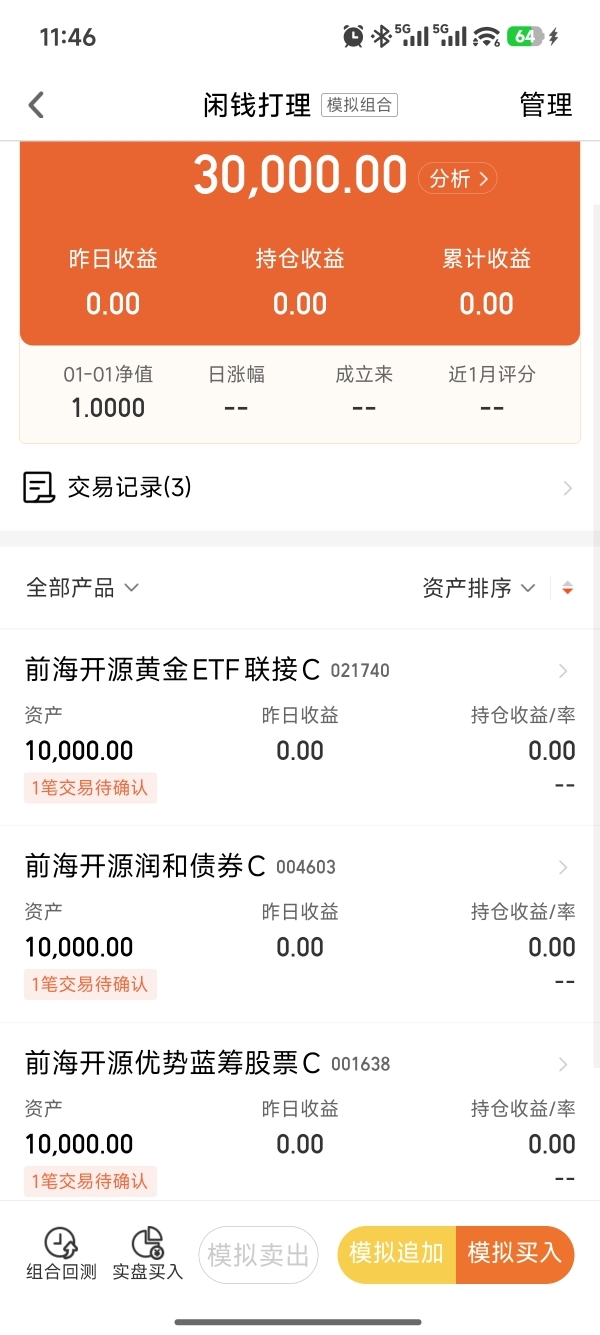
熊猫君用1:1:1模拟买入前海开源黄金ETF联接C、润和债券C、优势蓝筹股票C各一万,不是为了证明这个组合能赚多少。2026年到十月,一个老老实实按三分法搭的组合收益2.52%,同期沪深300是-13.92%。2.52%放在牛市里不值一提,但放在一个“跌跌不休”的年份里,它的意义不在数字,在于你不需要在每一个大跌的夜晚反复拷问自己“要不要清仓” 。三分法不负责让你兴奋,它负责让你还在场。
真正值得琢磨的,是这三只工具各自在组合里扮演什么角色。
黄金ETF联接C,不是用来进攻的。 梁溥森在三季报里说得很清楚:地缘冲突加剧、国际经济秩序重构的背景下,黄金的中长期配置价值来自“对冲系统性风险”,建议作为长期底仓。翻译成熊猫君的话:你买黄金,买的不是涨幅,是当股票那头出问题的时候,有一个东西不跟它一起跌。 2026年三季度这只基金跑赢基准0.05%,近一年却跑输基准1.22%。一个跟踪金价的工具型产品,阶段性跑输太正常了。它的价值从来不在于某三个月多赚了几个点,而在于当AI板块的资金虹吸效应边际减弱、恐慌情绪释放的时候,组合里有一个不和股票共享同一套叙事的东西。
润和债券C,是压舱石,不是收益引擎。 吴彦2026年1月接手,三季度净值增长0.83%,跑赢基准0.31%,近一年跑赢基准2.27%。数字不大,但债基本来就不该用“大”来丈量。持仓以23国开05这类利率债为主,吴彦的策略是灵活调整久期、挖掘收益率曲线凸点。熊猫君看中的不是这些操作细节,而是它的存在本身:当权益那头剧烈回撤的时候,一个几乎不跟股票同步波动的资产,让组合不至于全线溃败。三分法里债券的角色,从来不是“多赚”,是“少输”。
优势蓝筹股票C,是哑铃的一端,不是全部。 田维管这只基金,二季度涨了20.09%,过去一年涨了60.48%,但成立以来最大回撤也到过-42.65%。前十大持仓里有长江电力、中国移动、川投能源,股票仓位常年在80%以上。这是一只有锐度的权益工具,跌起来不会跟你客气。放在三分法里,它的任务不是“稳”,是当经济增长那阵风吹过来的时候,组合里有东西能接住。田维自己在二季报里说得很诚实:AI与非AI的极致分化已经到了历史极值,后续要做再平衡。一个管理权益仓的人主动谈论再平衡,比任何销售话术都让人安心。
熊猫君真正想说的,不是这三只基金各自多好。真正稀缺的,是一个基金公司愿意在一个框架里把三类工具都摆出来,让你自己选比例、自己扛纪律。 前海开源在黄金上有梁溥森和孔芳从2021年管到现在的连贯性,在固收上有吴彦这种从信用研究一路做上来的基金经理,在权益上有田维这种敢在季报里承认“分化到极致”的人。三条线各自有人守着,你才有可能把三分法从一个概念变成一张真实的持仓表。分散不是买三只不同的基金,分散是买三种对经济环境的不同的反应方式。
当然,三分法不是没有代价的。它在单边牛市里一定会跑输满仓股票的人,在极端行情里三类资产也可能一起跌。再平衡听起来简单,执行起来反人性——你得在黄金涨得最好的时候卖掉一点,在股票跌得最惨的时候补进去一点。 大多数人做不到,所以大多数人依然在“烧心”和“割肉”之间循环。
熊猫君的那一万块模拟盘,买的不是三只基金,买的是一次对自己诚实的测试:你能不能接受一部分钱在某个阶段就是不涨,换取另一部分钱在另一个阶段替你兜底。
西江月
莫问明朝涨跌,且分三路安营。金为盾甲债为城,蓝筹阵前听令。
布朗旧章犹在,前海此局初成。再平衡处见输赢,慢是人间清醒。@前海开源基金
#晒收益#