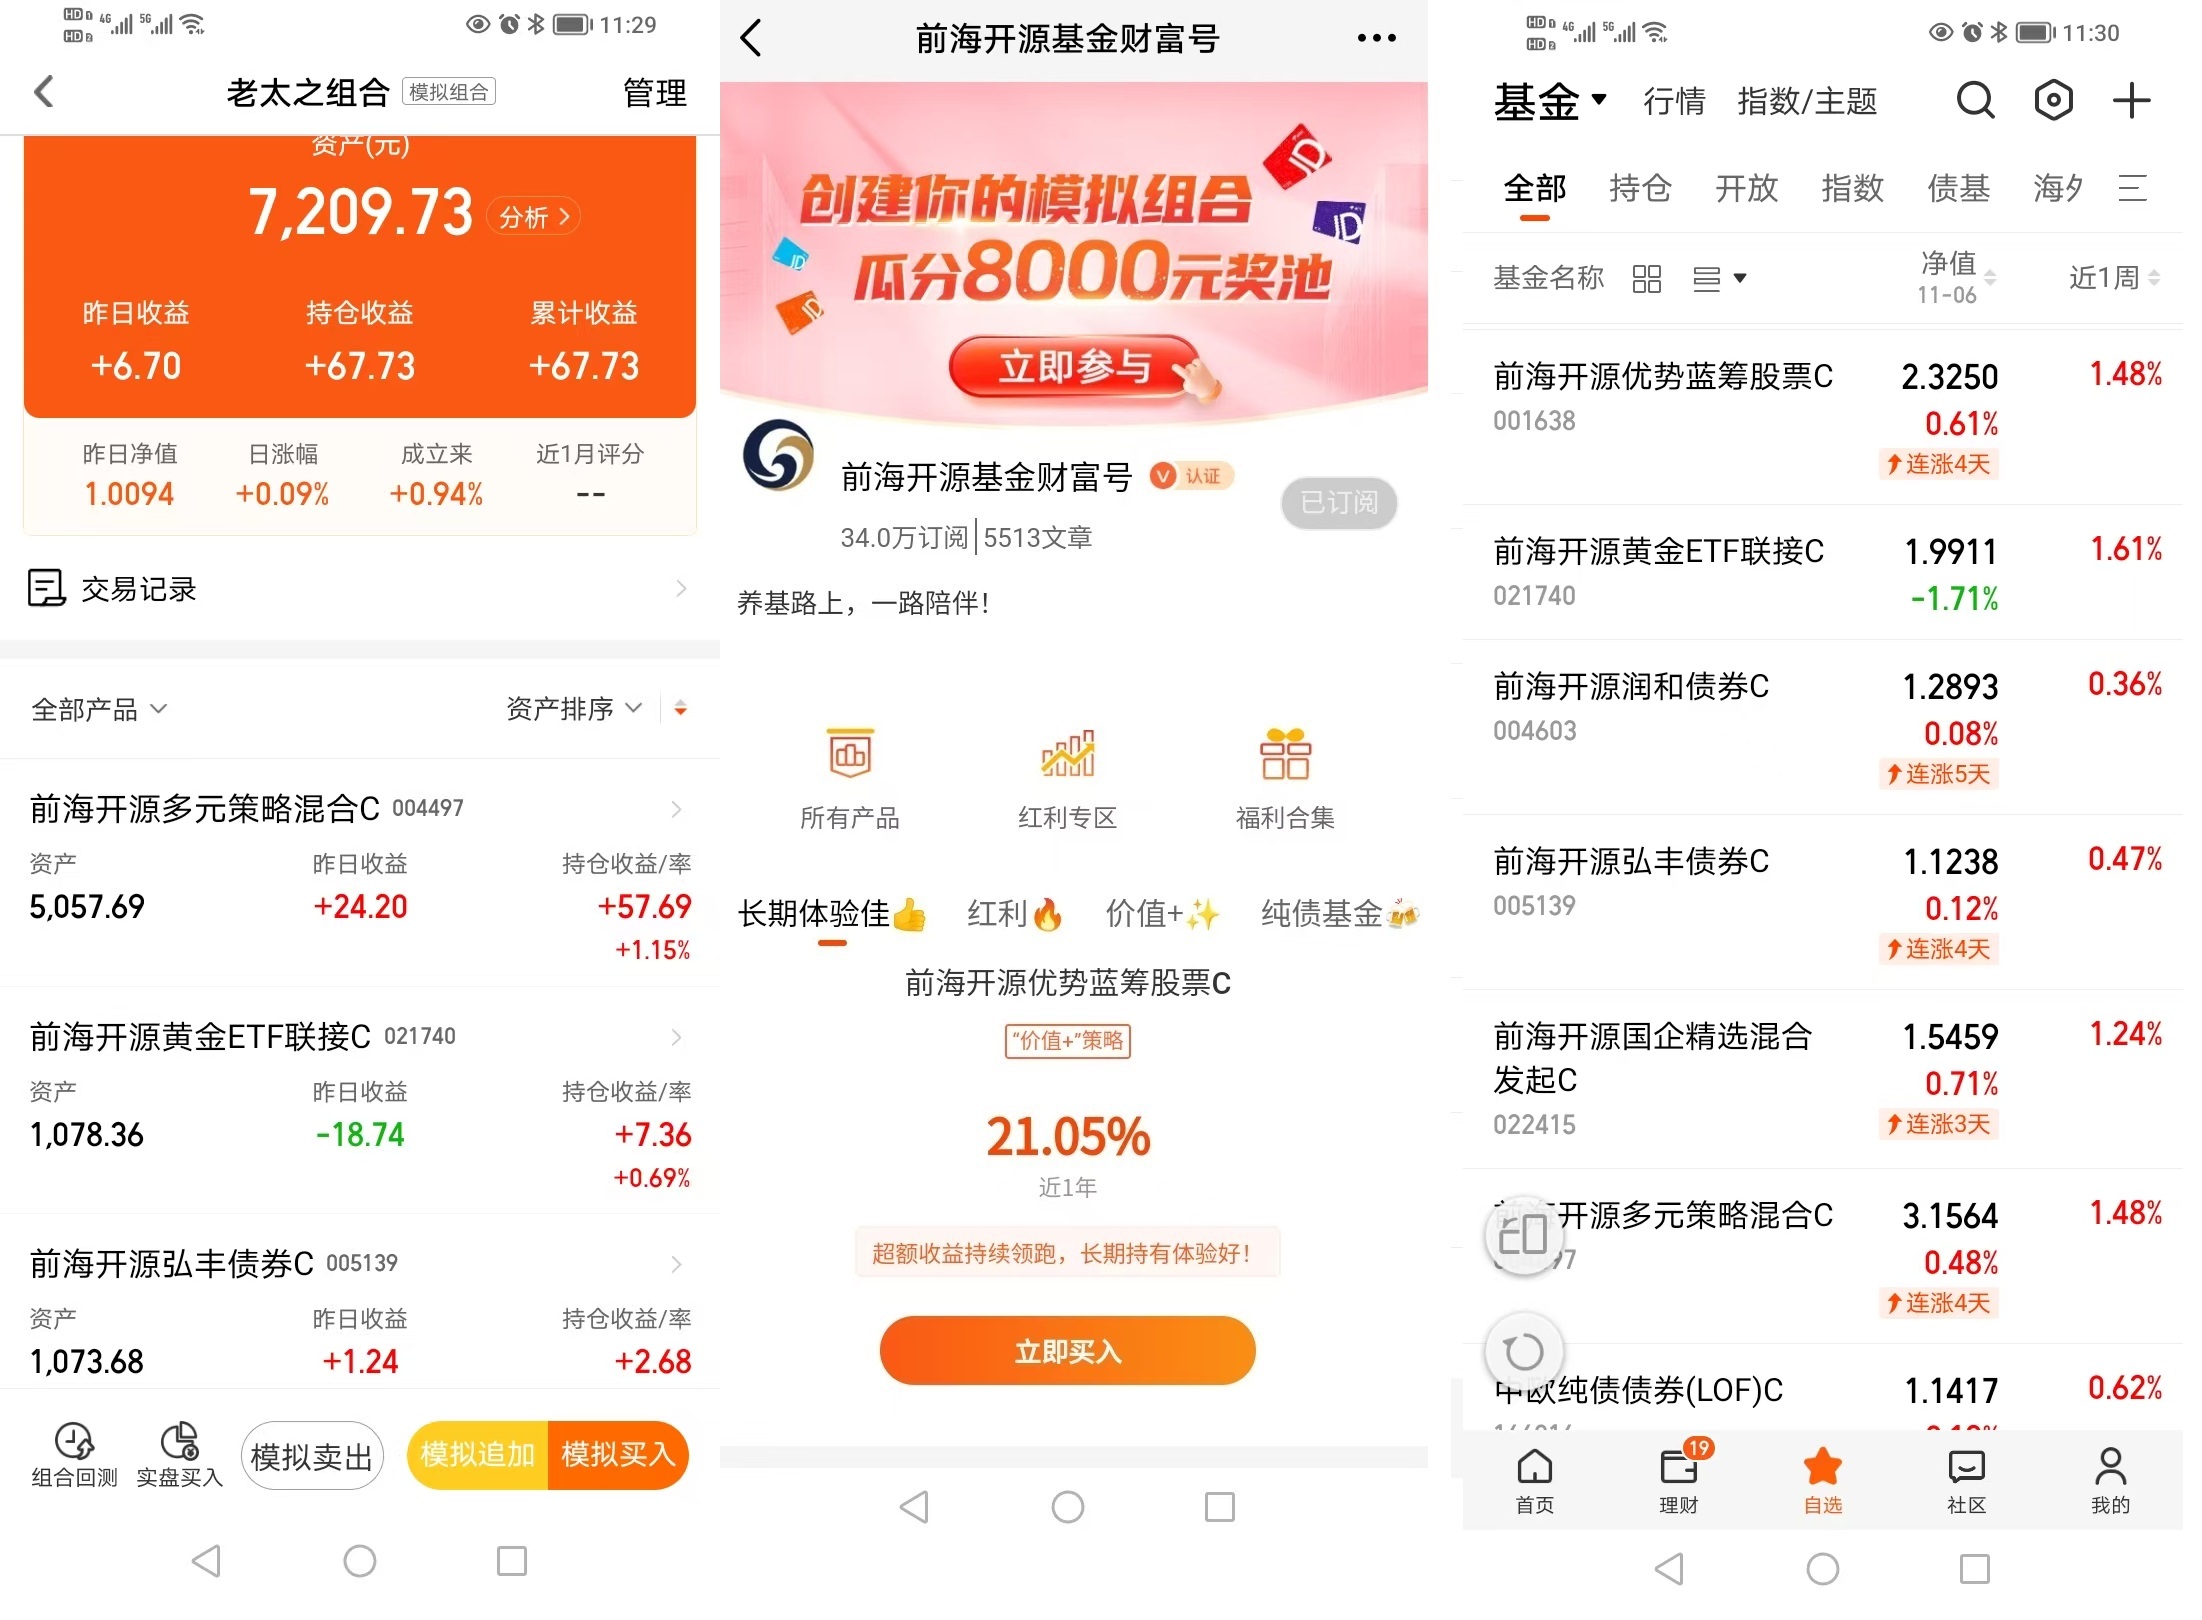
#前海开源模拟持仓每日打卡#我已打卡4天,本老太是采取激进型:偏股类70%+债券型15%+商品类15%的配置,【价值+策略】$前海开源多元策略混合C(OTCFUND|004497)$ 70%比重,【中波固收+】$前海开源弘丰债券C(OTCFUND|005139)$ 15%比重,【紧跟金价】$前海开源黄金ETF联接C(OTCFUND|021740)$ 也是15%比重。
这个组合,我给它起了个名字,叫“老太之组合”。我退休十多年了,养老金够吃饭,但人老了,心里总还有一点“想再好一点”的念头。不是贪心,是想给孙子攒点学费,想换季的时候给自己添件不心疼的衣服,想在菜价涨了的时候不用站在摊前犹豫半天。这个念头,让我这些年一直没离开过基金账户。
可今年11月初的A股,实在是让人坐不住。11月3日那天,上证指数跌0.82%,深证成指跌1.21%,创业板指跌2.73%,全市场超过3300只股票收绿;算力硬件、光模块这些前阵子最热闹的方向集体重挫,而保险、央企红利、油气、公用事业这类低估值板块逆势抗跌,成了资金的避风港。机构们说的话我半懂不懂,但有一句我听明白了:缩量的时候,资金不愿意为“讲故事”买单,更认“能分钱、能扛事”的资产。这让我想起自己过日子的经验——热闹的时候谁都能说漂亮话,难的时候才看得出谁手里有真东西。
所以我把自己的模拟组合重新理了一遍,走哈里·布朗“永久投资组合”简化下来的三分法:股票、债券、商品三类资产分开摆,定期把比例拉回原位。我选的是激进型:70%偏股、15%债券、15%黄金。退休的人选“激进型”,听起来有点矛盾,但我的想法很朴素:我已经退休了,时间是我最大的本钱;但正因为退休了,我不能把仅有的本钱押在一个地方,然后天天烧心。七成去争取,三成来兜底,这就是“老太之组合”的全部秘密。润和债券C和优势蓝筹C那条偏稳健的路,我没有否定它,只是觉得以我现在的年纪和念想,70%去往前够一够,15%把地板垫住,15%留一个不跟A股讲同一种语言的“后手”,更适合我。
一、先把2026年11月初的市场看明白:A股在“杀热闹”,债市在“磨”,黄金在“熬”
我退休十多年了,不懂什么复杂模型,但我懂一个道理:看市场跟看天气一样,不能只看今天出不出门,得看接下来是刮风还是下雨。A股这边,是在“杀热闹的,抬踏实的”。11月3日那天,跌得最狠的是通信、电子这些前阵子最热闹的方向,通信单日跌了6.83%,电子跌了4.92%;而农林牧渔、食品饮料、非银金融这些“老面孔”反而在涨,稳定风格的个股涨幅最大,成长风格最弱。券商11月的策略报告我让孙子念给我听过,核心意思翻来覆去就是一句话:缩量的时候,资金不愿意为“讲故事”付钱,更认“能分钱、能扛事”的东西,价值与红利风格有望延续占优,低估值、高股息板块是防御底仓。这话我一个老太都听得明白:热闹的地方少去,踏实的地方多待。
债市是在“磨”,磨不出大动静,但也塌不了。10年期国债收益率在1.60%到1.63%之间窄窄地晃,11月3日收在1.62%附近。财信宏观的判断是,11月债市利率维持低位震荡的概率偏大,10年期国债收益率中枢继续在1.6%—1.7%的区间里窄幅波动,资产荒还在,钱没地方去,债券的票息虽然薄,但好歹是正的;不过政府债供给和央行对长端利率的警惕,又把大幅下行的空间给压住了。对“老太之组合”来说,这15%的债券不是用来发财的,是用来在股票发疯的时候,让整个账户不至于跟着一起发疯。
黄金是在“熬”,熬加息,也熬通胀。11月初现货黄金在3900到3980美元/盎司附近,美联储12月加息概率还在七成以上,美国制造业数据保持韧性,金价中期承压;但另一边,中东局势出现缓和信号,国际油价单日暴跌,通胀预期跟着降温,加息必要性边际减弱,黄金又获得了一个超跌反弹的窗口。金价短期往哪走,我说不准,但它和A股涨跌看的是完全不同的东西:A股看企业赚不赚钱、看人心慌不慌,黄金看利率、看美元、看世界上有没有让人睡不着觉的事。一个组合里,总得有那么一块东西,它的“坏消息”和股票的“坏消息”不是同一个。
把这三件事放在一起,“老太之组合”要干的事就清楚了:七成的钱去接A股长期增长的那口气,15%的债券把地板垫高一点,15%的黄金留一个不按A股逻辑走的“后手”。我不指望三样东西同时赚钱,我指望的是没有哪一样能把整个家底掀翻。
二、“老太之组合”的底牌:70/15/15不是“更激进的永久组合”,而是“有保险的进攻”
哈里·布朗当年用永久投资组合的四等分来应对繁荣、衰退、通胀、通缩四种状态,后来简化成股票、债券、商品三分法,道理说穿了就是一句话:不要把所有鸡蛋放在同一个逻辑里。我把七成放在股票上,是因为我还想往前够一够;我把三成分给债券和黄金,是因为我不能再像年轻时那样,跌了就等工资来补。退休了,没有增量资金,结构就是我唯一的本钱。
这个组合的“保险”体现在两个层面。第一层是债券的确定性票息和低回撤:弘丰债券C近一年最大回撤只有1.38%,意味着15%的债券仓位在极端阶段大概率能提供正贡献,或者至少不放大亏损。第二层是黄金的宏观独立性:它不保证每年上涨,但在股票和债券的定价逻辑同时受到某种外部冲击时,黄金有可能成为组合中唯一不按A股逻辑运行的资产。七成股票决定了这个组合仍然是进攻型的,三成债券和黄金决定了它不会在A股发疯的时候把整个家底一起拖下水。
我这个“老太之组合”和纯粹的永久组合已经不一样了。永久组合求的是“四种天气都不至于没饭吃”,我这个70/15/15求的是“晴天多走几步,下雨天别淋透”。七成偏股仓位放在那里,A股涨的时候我不会只看着别人账户红;15%的债券和15%的黄金放在那里,A股跌的时候我不至于把买菜钱都跌没了。退休的人最怕的不是少赚,是一把亏掉之后再没有力气等回来。所以我宁可把“进攻”和“保险”分开摆,也不愿意把全部家底交给一个市场的心情。
三、七成进攻:田维的“价值+”底仓——前海开源多元策略混合C(004497)
七成的偏股仓位,我交给了前海开源多元策略混合C(004497),基金经理田维。把这么大一块家底交给一个人,总得知道他是什么来路。田维是北京大学金融学硕士,2016年7月加盟前海开源基金,从权益投资本部研究员做到基金经理、公司投资副总监,证券从业年限大约10年。他管的基金不止一只:沪港深大消费、优势蓝筹、国企精选、优选领航,还有弘丰债券和安和债券。一个做股票出身的人,手里同时管着债券基金,这让我老太高看一眼。说明他不是只会在股票里一条道走到黑的人,心里有“资产之间怎么摆”的那根弦。他自2026年4月7日接手多元策略混合C,到10月28日任期回报8.36%,任职时间不算长,但产品原来的框架就在那里,他是接着干的,不是推倒重来。
2026年三季度,A股是什么光景?前期AI板块交易极致拥挤,叠加宏观环境恶化,主要成长指数大幅回撤。就在这种环境里,前海开源多元策略混合C三季度净值只跌了0.78%,同期业绩比较基准跌了7.29%,跑赢基准6.51个百分点;截至三季度末的近一年回报19.20%,跑赢基准18.74个百分点;成立以来回报315.04%,基准只有38.90%。它不是不跌,是跌的时候脚下有东西托着。托着它的是什么?看持仓就明白了。三季度末前十大重仓股是:川投能源、长江电力、中国移动(H股)、招商银行、国投电力、国电电力、建设银行(H股)、京沪高铁、新集能源、中金黄金,前十大合计占净值55.35%,第一大重仓川投能源占7.91%,长江电力占7.70%,中国移动占6.71%,招商银行占6.17%,国投电力占6.00%,国电电力占4.64%,建设银行占4.23%,京沪高铁占4.10%,新集能源占3.95%,中金黄金占3.94%。电力、公用事业、银行、高铁、煤炭、黄金——几乎全是低估值、高现金流、有资源或公用事业属性的资产。二季度它前十大里还有中微公司、北方华创、新易盛、中际旭创这些AI科技股,三季度全部退出,换成了国投电力、国电电力、建设银行H股和中金黄金。这不是“追涨杀跌”,这是在拥挤交易崩塌之前,把脚挪到了人少的地方。
田维在三季报里把话说得很直:国际宏观不确定性是后续投资的核心挑战,AI板块交易极致拥挤叠加宏观环境恶化,成长指数大幅回撤,红利价值板块逆势回升;他的应对是坚持“价值+”核心策略,适时扩大价值底仓配置占比,同时挖掘能够对抗甚至受益于国际宏观不确定性的结构性机会。翻译成老太听得懂的话:先用便宜的好东西把底子铺稳,再用一小部分去搏一点向上的可能。三季度末这只基金C类单类规模11.83亿元(A、C两类合计约15.45亿元),比二季度增加了151.70%,C类份额3.73亿份。C类综合费率大约1.49%,管理费0.70%,托管费0.10%,申购费为零。它的业绩比较基准本身就带着“三资产”的基因:中证500×50% + 恒生指数×20% + 中证全债×30%。也就是说,这只基金生来就不是一只纯粹的A股股票基金,它在A股、港股、债券之间本来就有腾挪的空间。
我为什么敢把七成放在它身上?第一,它的仓位够高,上涨的时候不会让我“看着别人涨”。第二,它的持仓够“土”——电力、银行、铁路、煤炭,这些生意不性感,但灯要亮、钱要转、货要运,日子就得过。第三,田维的“价值+”不是今年才发明的词,产品原有的框架加上他接手后的延续,让我相信这只基金不会突然变成一只追热点的赌具。我老太不懂择时,但我懂一个道理:把七成的钱交给一个在坏年头里少亏的人,比交给一个在好年头里吹得最响的人,更适合我这个年纪。
四、15%的压舱石:史延和田维共管的“收着做”固收+——前海开源弘丰债券C(005139)
债券这一块,我选的是前海开源弘丰债券C(005139),【中波固收+】的定位,两位基金经理,史延和田维。史延是北京航空航天大学金融学硕士,有14年证券从业经历,在东方金诚和联合资信做过信用分析师,2016年6月加盟前海开源基金,从固收研究员做到固定收益本部基金经理,2020年7月20日起管理弘丰债券。信用分析师出身的人,对“借出去的钱能不能还回来”这件事,比一般人敏感。一只债券基金的底子好不好,很大程度上就是看她挑券的眼光。田维2024年1月加入共管,把权益增强那部分的思路带了进来,任期回报17.73%。
但关键是,这只基金的“增强”做得很收。三季度末债券占净值81.98%,股票只占12.85%,前十大股票合计才6.32%,第一大重仓长江电力占净值0.93%,川投能源0.88%,招商银行0.76%,中国移动0.64%,建设银行0.61%,国投电力0.55%,江苏银行0.55%,国电电力0.53%,成都银行0.45%,中金黄金0.42%。增强的那一点点股票,走的还是公用事业、银行、资源那条价值线,单只股票的净值占比不到1%。它不是一只“假装成债券的股票基金”,它是一只有一点股票弹性的债券基金。
这只基金近一年回报5.71%,同类平均只有1.39%;近两年6.58%,近三年5.13%,同类平均分别是4.27%和3.68%。收益不算惊艳,但风险指标让我这个老太心里踏实:近一年最大回撤-1.38%,优于86%的同类;下行风险0.77%,优于94%的同类;夏普比率1.85,优于98%的同类;标准差2.44%,优于78%的同类。规模方面,C类份额规模20.87亿元(截至三季度末),晨星口径的基金总规模61.43亿元,综合费率1.52%,体量足够,我不担心它哪天关门。我活了快七十年,见过太多“赚的时候热闹、亏的时候吓人”的东西。1.38%的最大回撤意味着,这15%的债券仓位在最难的时候,大概率不会成为我账户里的第二个伤口。它不负责让我发财,它负责让我在股票大跌的那几天,打开账户的时候手不抖。15%的债券对一个七成股票的激进组合来说,比例确实不高。但我的算盘是:债券的角色不是“把组合变成平衡型”,而是“让七成的股票在犯错的时候,别把整个家底拖下水”。15%够它当一个称职的“地板垫”,不够它把我变成一个保守的人。这就对了。
五、15%的“后手”:梁溥森、孔芳和一只纯粹的黄金联接——前海开源黄金ETF联接C(021740)
黄金这一块,我选的是前海开源黄金ETF联接C(021740),【紧跟金价】的标签,基金经理梁溥森和孔芳。梁溥森是中山大学硕士,在招商基金做过基金核算,2015年6月加盟前海开源,从交易员、研究员做到基金经理,2020年5月起管理黄金ETF,在黄金指数产品上已经走过了一轮完整的涨跌周期;孔芳有期货和产品管理的背景,2021年6月起担任黄金ETF及联接基金的基金经理,两个人搭档管理黄金产品已经超过五年。两个人管的是一只被动跟踪金价的产品,不靠“猜金价”吃饭,靠的是把跟踪误差管住。这对我就够了:我要的是黄金本身,不是某个基金经理对黄金的看法。
这只基金成立于2024年6月19日,业绩比较基准是“上海黄金交易所Au99.99现货实盘合约收益率×90% + 人民币活期存款税后利率×10%”,本质上就是金价的一面镜子,不通过黄金股来“间接”暴露金价。C类综合费率1.07%,管理费0.50%,托管费0.10%,销售服务费0.35%;规模在10.10亿元到13.83亿元之间(不同口径有差异),体量是够的。黄金股会受A股风险偏好和公司经营的影响,而这只联接基金的价格,主要看金价本身。我的组合需要的是一个“不按A股逻辑出牌”的东西,不是一个“长得像黄金、骨子里还是股票”的东西。
这只基金的波动,比债券基金大得多:近一年最大回撤-29.33%,成立以来最大回撤30.67%,近一年收益-8.87%,今年以来-7.51%;但2025年全年回报+55.76%,同类平均只有22.03%。大起大落,这就是黄金。我买它,不是因为它“稳”,是因为它和股票、债券的“怕”不是同一个怕。黄金眼下在熬两件事:美联储加息,和油价带来的通胀。加息压金价,但如果油价一直高,通胀下不去,黄金又有它的事。这套逻辑跟A股公司赚不赚钱、跟债券利率往下还是往上,几乎不重叠。当我的七成股票因为A股信心不足而难受的时候,黄金有可能因为完全不同的原因走出完全不同的路。它不保证每次都走对,但它是“老太之组合”里唯一一个不跟A股讲同一种语言的东西。15%的比例,是我在“它有用”和“它也会咬人”之间找的平衡。再高,我受不了它30%的回撤;再低,它起不到“后手”的作用。
六、再平衡才是“老太之组合”的魂:不是买了三样就算完
哈里·布朗的永久组合,核心从来不是“几等分”这个数字,而是再平衡。我这个70/15/15也一样。假设过了一年,股票涨了35%,债券涨了4%,黄金涨了10%。70/15/15会漂成大约76/14/12。这时候再平衡要做的事,是卖掉一部分涨多了的偏股基金,把钱补回债券和黄金,把比例拉回70/15/15。反过来,如果A股继续跌,偏股部分缩到65%以下,再平衡就在低位把股票比例补回70%。它不是“追涨杀跌”,它是“涨多了就收一点,跌多了就补一点”,用规则代替我的感觉。我一个老太,感觉是最靠不住的东西:涨了想追,跌了想割,这是人的本能。再平衡就是给本能上一道锁。
频率不用高,半年或一年看一次就行。关键是规则先写在纸上,执行的时候不跟它讨价还价。这个组合最大的风险,不是股票跌,不是黄金回撤,是股票跌了之后,我忍不住把债券和黄金卖掉去“抄底”。那样一来,三分法就名存实亡了,又变成了把全部家当押在A股一个方向上。我退休了,没有工资来补窟窿,纪律就是我唯一的“增量资金”。再平衡还有一个好处:它逼我在最热的时候卖一点,在最冷的时候买一点。我这个年纪,最怕的是“一上头就全押”和“一害怕就全砍”。三分法加再平衡,就是把我从这两种情绪里拽出来。
七、“老太之组合”适合谁,不适合谁,老太最后再啰嗦几句
适合的,是像我这样还想让日子好一点,但经不起全部家当跟着一个市场坐过山车的人。愿意用七成去争取,也愿意用三成去承认“自己可能看错”。愿意半年一年动一次手,把比例拉回原位,而不是天天盯着净值叹气。不适合的,是指望三分法“躲过每一次下跌”的人。七成股票在那里,A股跌2%、3%的日子,这个组合的净值一定会跟着难受。三分法降的是“全仓一个东西”的尾部风险,不是把波动变没。也不适合受不了黄金回撤30%、或者受不了债券基金短期也会绿几天的人。如果你买了15%的黄金,它跌20%的时候你睡不着,那这15%对你来说就不是“后手”,是“新愁”。
回到2026年11月初。A股在缩量里杀成长、抬价值,债市在低利率里窄幅磨,黄金在加息和通胀之间来回拉。三样东西,没有一样是“确定”的,但它们的“不确定”方向不一样。这就是“老太之组合”全部的底气。
我退休十多年了,想致富,想改善生活,但我更想在争取的同时,晚上睡得着觉。70%去往前够一够,15%把地板垫住,15%留一个不跟A股讲同一种语言的“后手”,半年一年把比例拉回原位,不猜底在哪里,只把结构搭好,然后该买菜买菜,该接孙子接孙子。这大概就是一个老太太能想到的,最不烧心的活法了。@前海开源基金