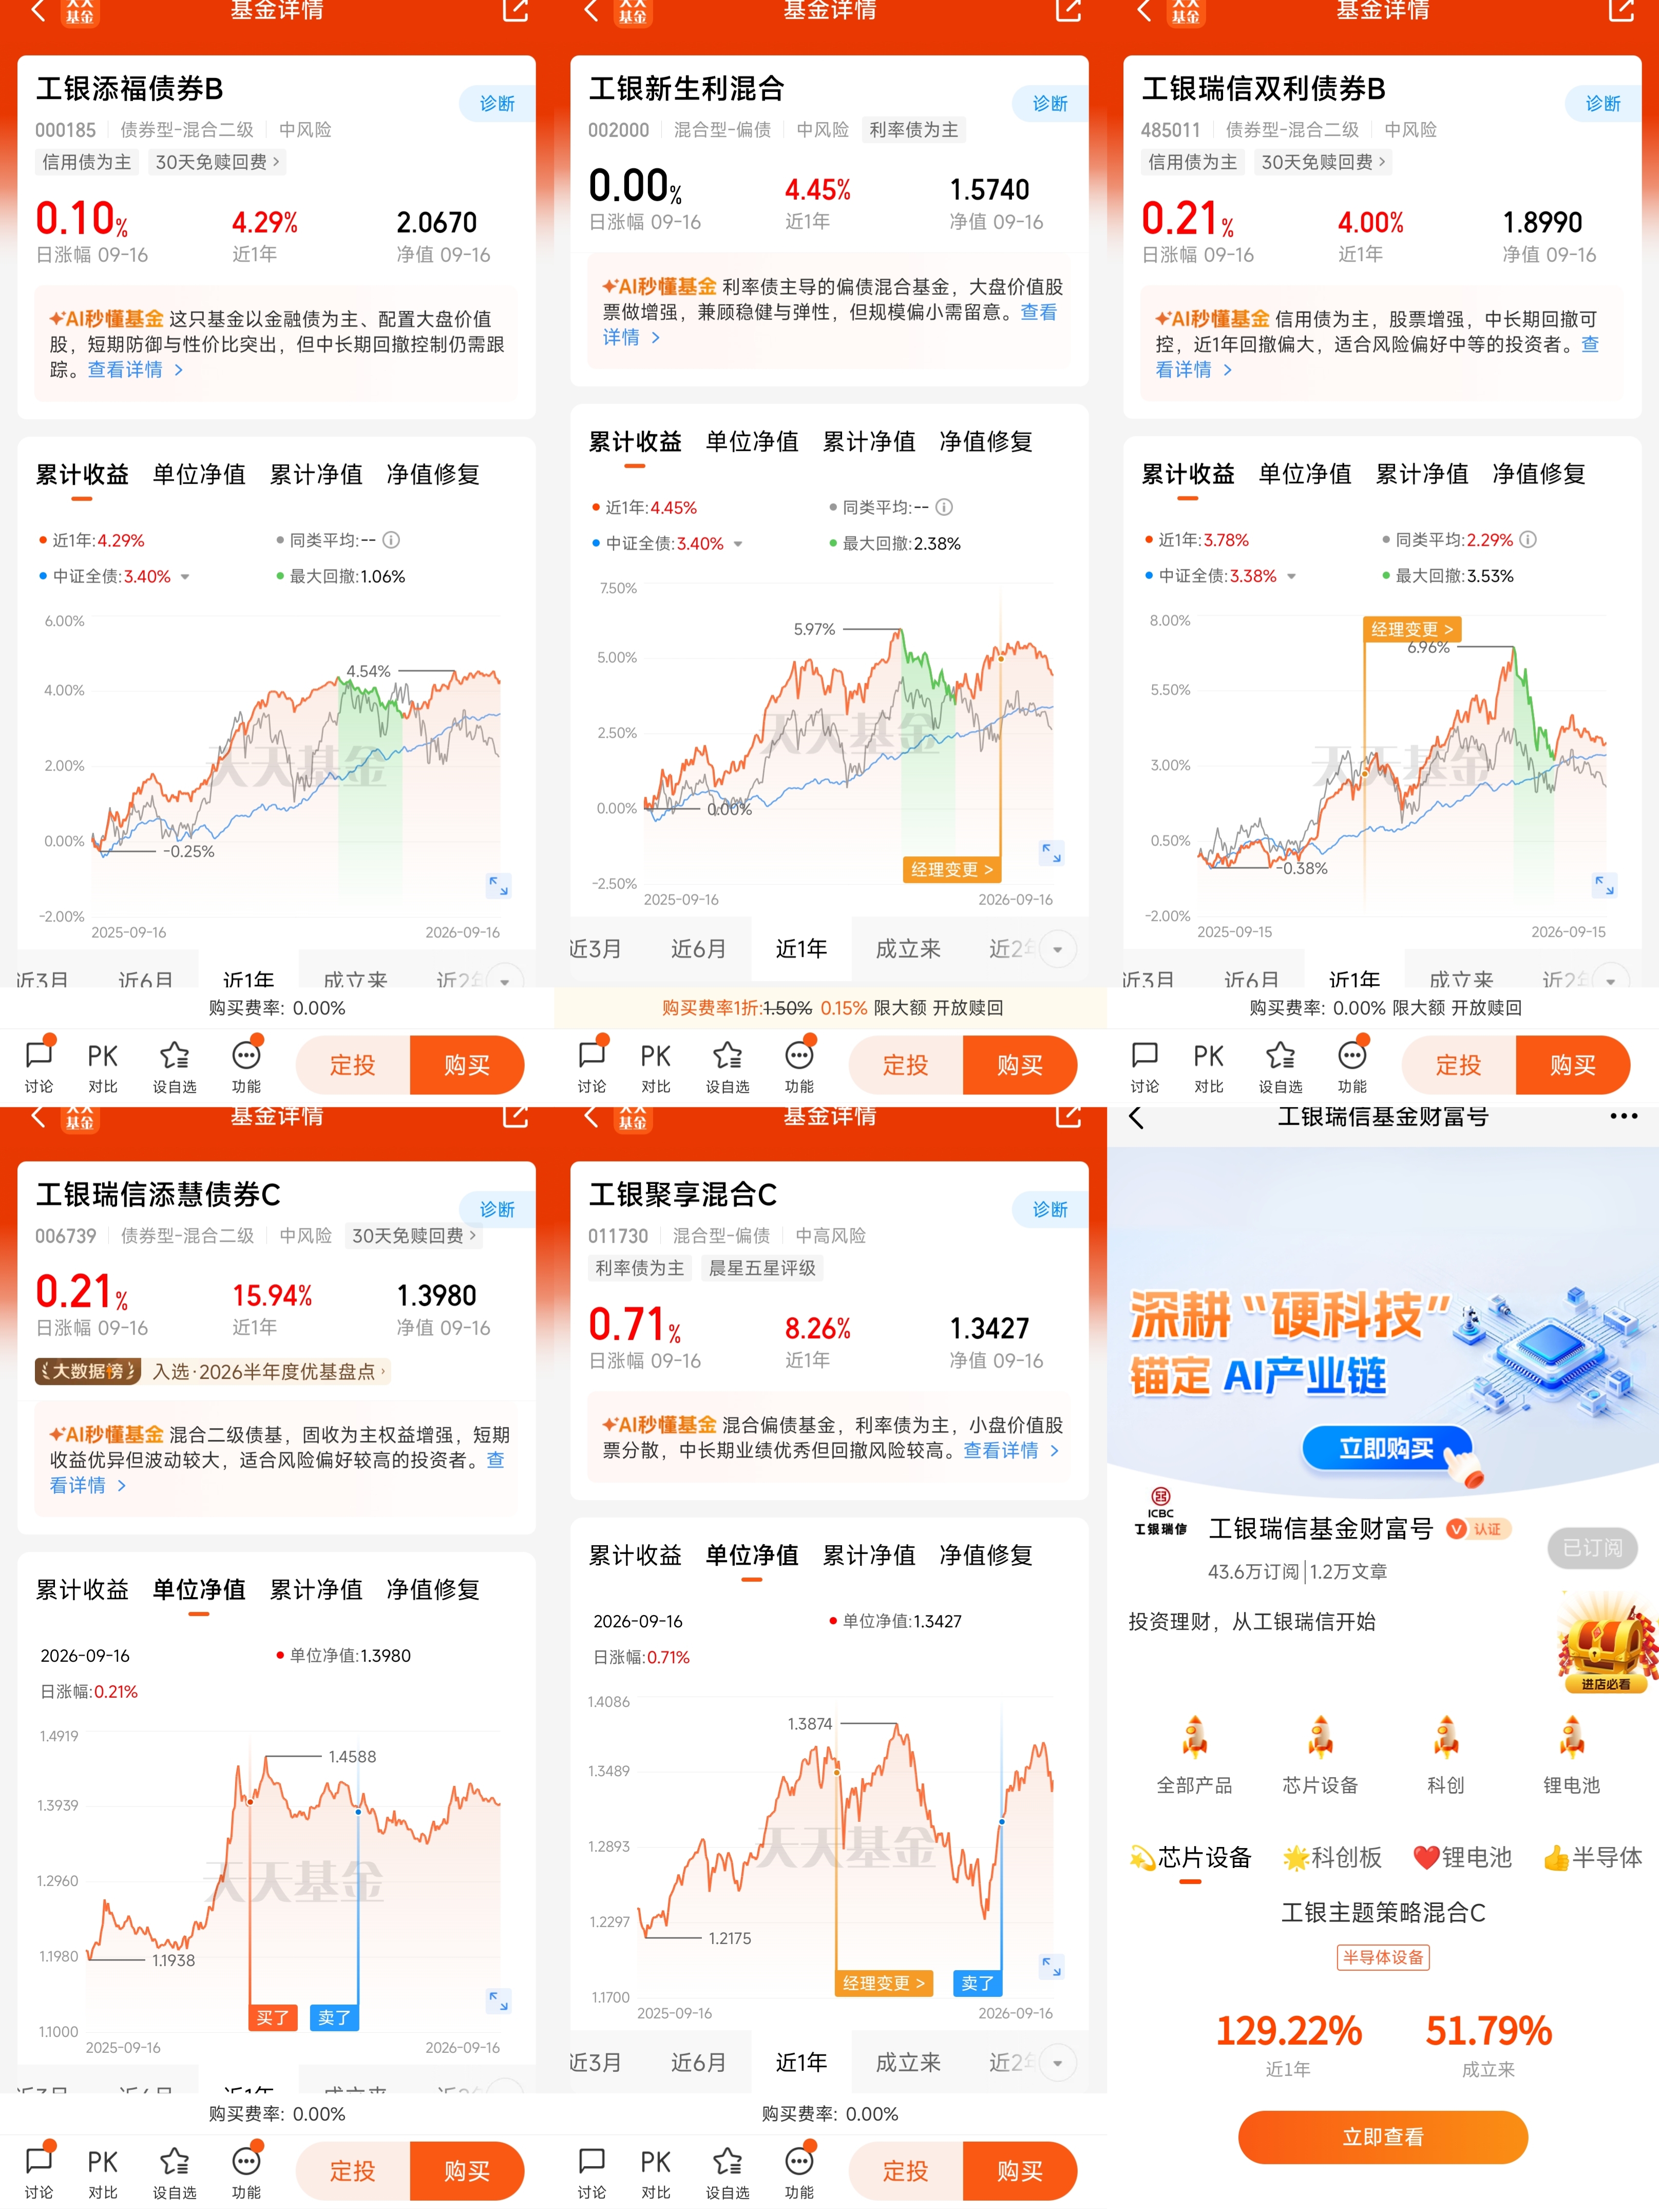
#红利+固收#$工银新生利混合$,2026年上半年的A股市场走出了一幕极致的"K型分化",一边是AI产业链、半导体等科技赛道轮番冲高,另一边是以银行、公用事业、能源为代表的红利资产被资金冷落。据中证指数公司数据,中证红利指数在二季度单月最大跌幅接近10%,为近十年来首次。7月以来,科技赛道高位回调、市场风险偏好回落,资金又开始向确定性现金流资产回流,红利指数单月反弹超4% 。
这种"涨时不追、跌时有底"的特征,恰恰揭示了红利策略的本质,它不是短期博弈的工具,而是长期配置型资产的"压舱石"。而在"固收+"领域,将红利策略融入权益增强部分,正成为一种越来越受关注的配置思路。在低利率大环境下,单纯纯债产品收益空间有限,纯权益又波动过大,红利+固收+的组合,实现了债券打底、红利增强的双重优势,给投资者提供了新的选基思路。
从策略架构来看,红利+固收+以高等级利率债、信用债作为组合底座,赚取稳定票息,筑牢净值安全垫。权益增强部分,重点布局高股息、经营稳健、持续分红的红利类标的,依托企业分红回报,增厚组合收益。模拟回测数据显示,红利固收增强组合,过去五年能够实现年年正收益,即便市场环境承压的年份,也能够保持不错的持有体验,充分体现红利资产穿越周期的能力 。
对比一般固收+,红利策略的加入带来明显的增益,一般固收+的权益增强常常会追逐成长赛道,风格摇摆较大,而红利策略选股锚定稳定现金流,股息率具备较强的比价优势。截至2026年8月,中证红利指数股息率达到4.33%,显著高于十年期国债收益率,在利率下行的背景下,股息回报的吸引力进一步凸显 。
在市场风格快速切换的行情里,红利+固收+的适配性更加突出。当成长赛道热度高涨,红利资产会阶段性休整,当市场风险偏好回落,红利的现金流属性就会凸显,能够很好缓冲组合波动。债券底仓稳住基本盘,红利权益部分把握价值修复与分红复利,做到攻守兼备。
我认为,红利+固收+的核心魅力,在于兼顾稳健与获得感。它不追求短期爆发式收益,而是立足长期,赚债券票息+企业分红+估值修复的多重收益。在存款理财收益持续走低的当下,这种策略能够在可控波动的前提下,拓展收益的想象空间。@工银瑞信基金