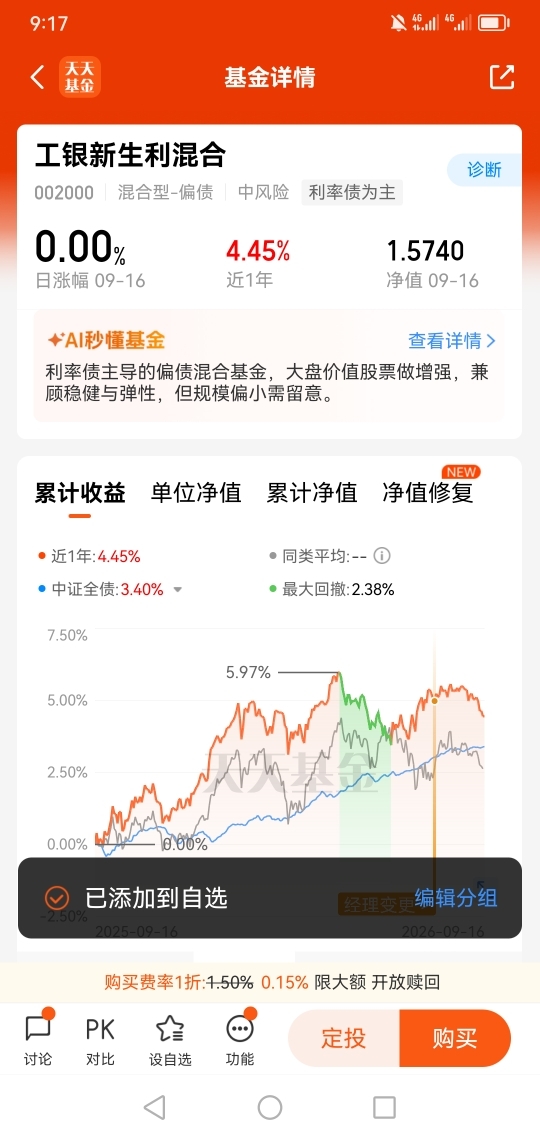
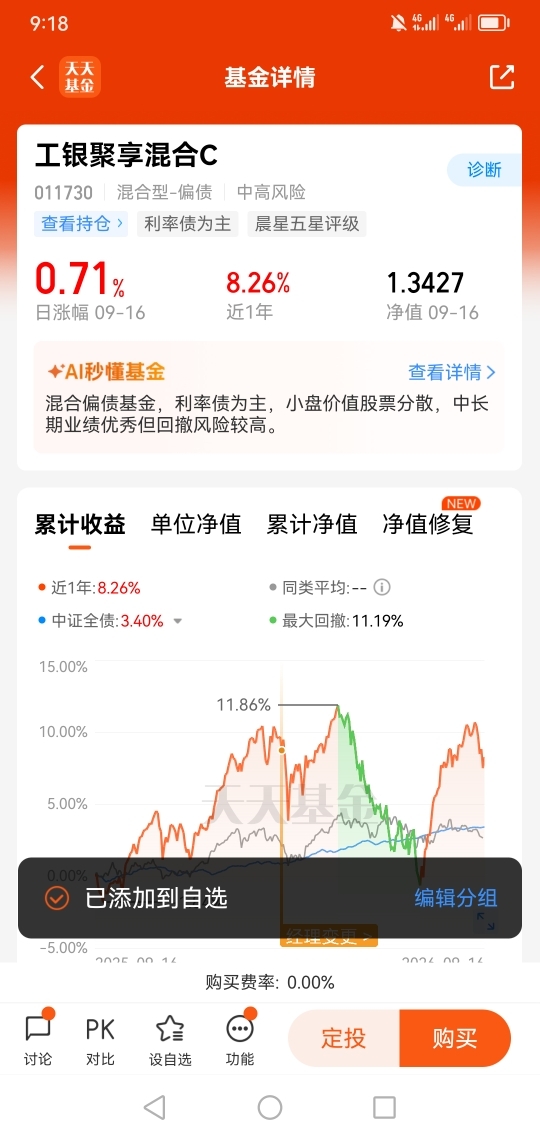
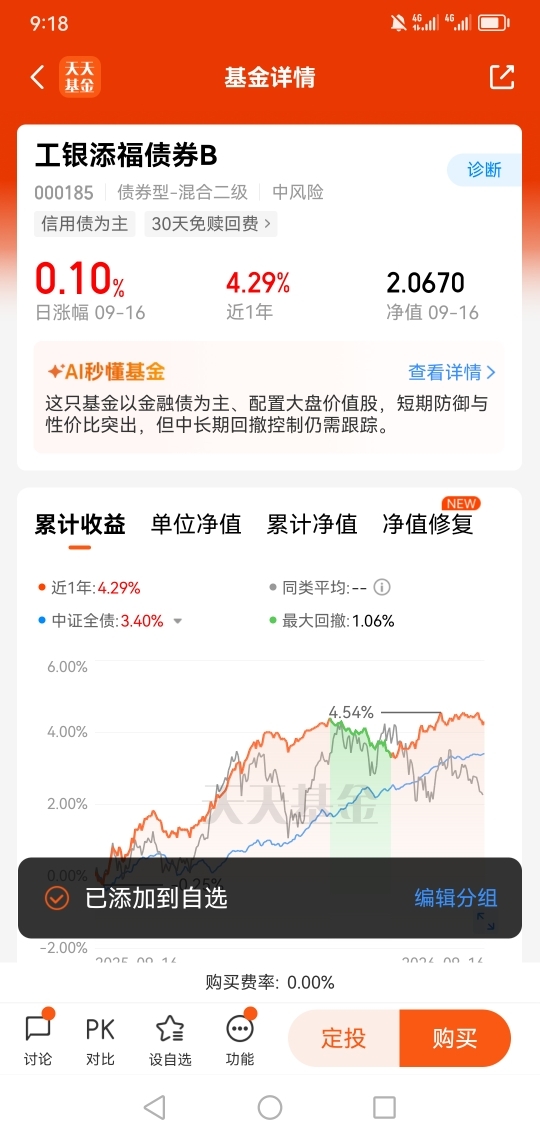
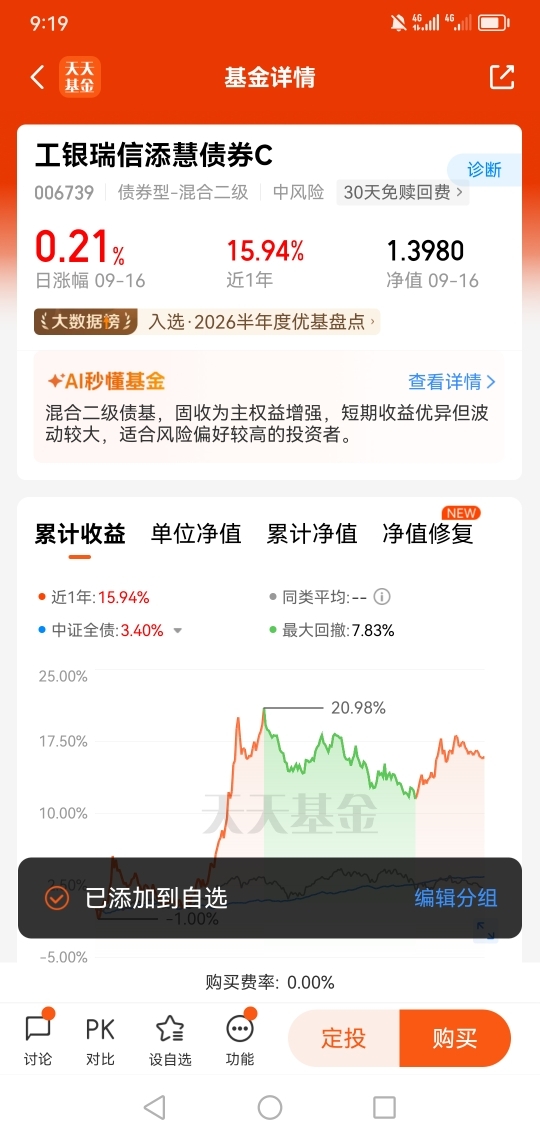
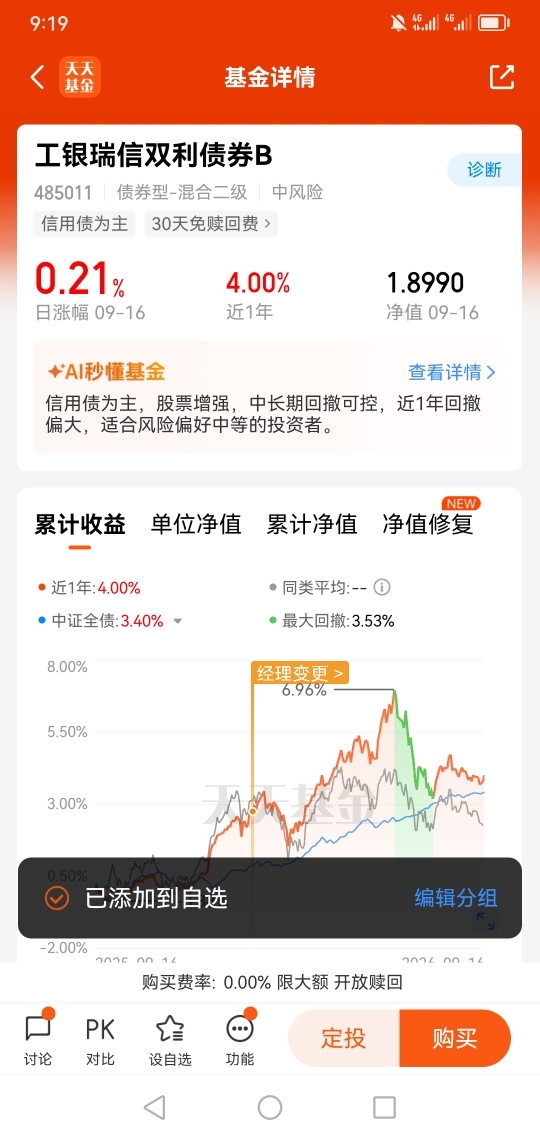
#红利+固收#$工银新生利混合$ ,对于红利与固收的这种搭配,我是如此思考的:
(1)对于刚学习投资的小白来说,固收基金是一款入门的投资产品,因为它的波动相当小,投资小白如果对于固收基金的波动承受不了的话,那么我个人是不建议他们去投资风险更高的一些基金的,投资固收基金其实也是对他们风险承受能力的一种最直观的评估。对于追求稳健的投资者或者已经退休的投资者,固收基金对他们来说,也是一种非常不错的选择,因为他们的目标往往仅仅是不让资产贬值而非让资产大幅增值。对于那些想要抄底股市同时又管不住手的投资者朋友,在犹豫不决的时候可以适当的把资金放入固收基金,等真正的机会到了再切换到股基,所以说固收基金适合很多不同风险偏好与不同投资需求的投资朋友们
(2)固收基金是通过投资不同债券(利率债、信用债)、行业股票及可转债,由此可以分散单一资产风险,这就是不把鸡蛋放在一个篮子里
(3)从分红率的角度来看,红利赛道里面的公司它们历年的分红率都很高,而且股息率的稳定性很强,这一点非常重要(这不像有些公司,今年的股息率是8.0%,到了明年可能会变成2.0%),所以稳定而又偏高的分红,是红利赛道的一个重大优势
(4)在目前的市场上,还存在一种错配,那就是分红最高的100家公司,它们的数量占A股的比例只有2.15%,而它们用于给投资者分红的金额却占据了A股所有上市公司用于给投资者分红的金额的27.83%,但它们的累计总市值占A股的比例还不到20%,我相信这种错配迟早是会被纠正的
(5)这些高股息的公司往往拥有完善的产业链,可以更好的提高产品的质量与服务,在稳定的市场环境下,往往可以实现预定的业绩,同时它们的现金流非常充裕,而它们具有稳定的员工与一流的管理能力,而且老百姓在消费的时候往往非常信任这些大品牌的产品
(6)目前我国的经济明显处于复苏期,而根据美林时钟的理论,在这个时期,顺周期的行业可能会获得额外的收益,而红利赛道里面的成分股,大部分是金融,能源,公共事业,军工,基建等领域的公司,它们是典型的顺周期行业。
(7)如果借鉴海外市场的话,最早运用红利策略的是华尔街的一位基金经理。他在上世纪90年代提出的“高股息”策略其实就是现在红利策略的雏形,他的具体做法就是在每年的年初买入当时股息最高的十家公司,一直持有到下一年的年初,再分析当时股息最高的十家公司,如果这十家公司里面的几家他已经在第一年持有了,那么他就继续持有,但他会把另外几家股息高的也纳入,把自己之前持有的这十大公司里面变成不符合前十大股息的供公司剔除,以此循环往复,结果很惊人,在1970-1990的回测数据显示,如此操作的年化收益率居然超过16%,而同期道琼斯的平均年化涨幅还不足5%
在经过以上认真思考之后,我把工银新生利混合(002000)加入到了我的基金自选池,因为它重仓的都是优质的公司,它们具备稳定的盈利模式。@工银瑞信基金