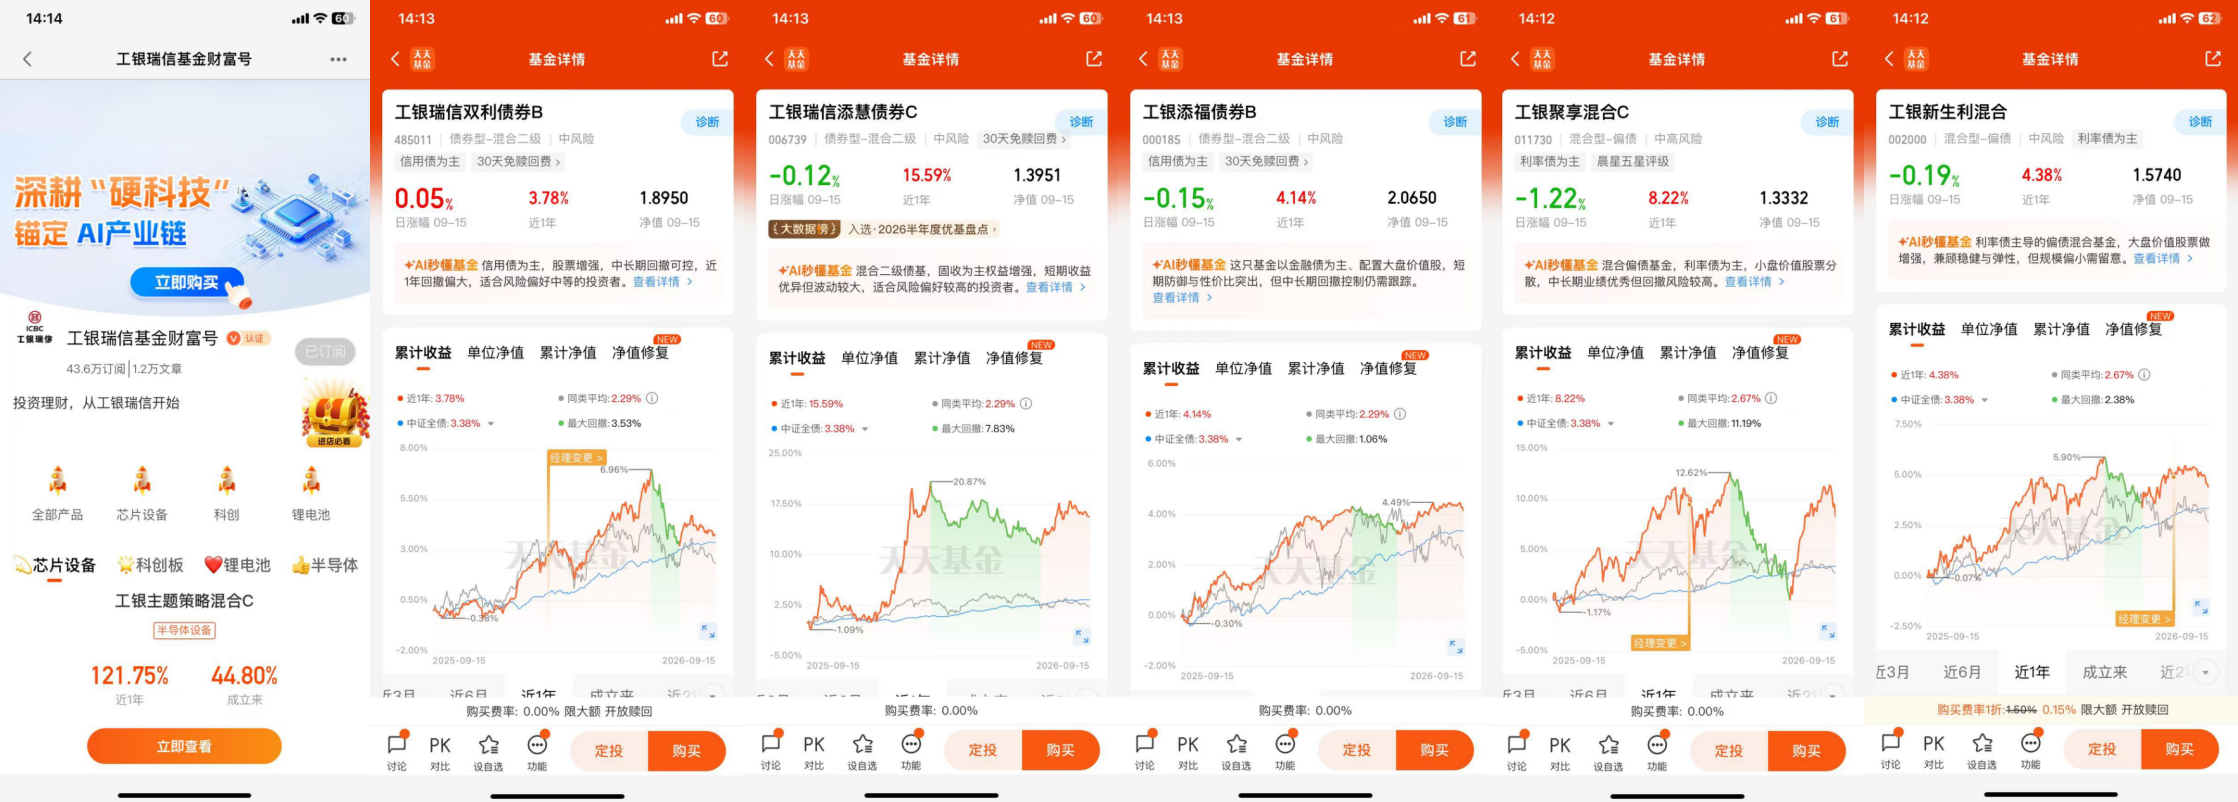
#红利+固收#$工银新生利混合(OTCFUND|002000)$#震荡观市手记#
75% 债券打底 23% 权益增强 一只成立 9 年多的"保守混合"老将。
一、 一句话定位,它到底是一只什么基金?
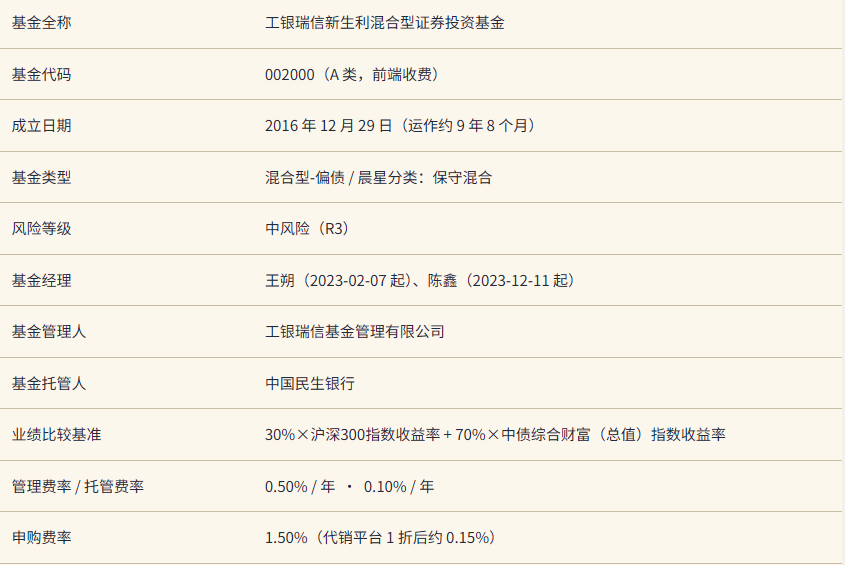
这是一只"债券打底、股票增强"的偏债混合型基金,业绩基准是 30% 沪深 300 + 70% 中债综合财富指数——名字叫"混合",骨子里是一只"固收+"。
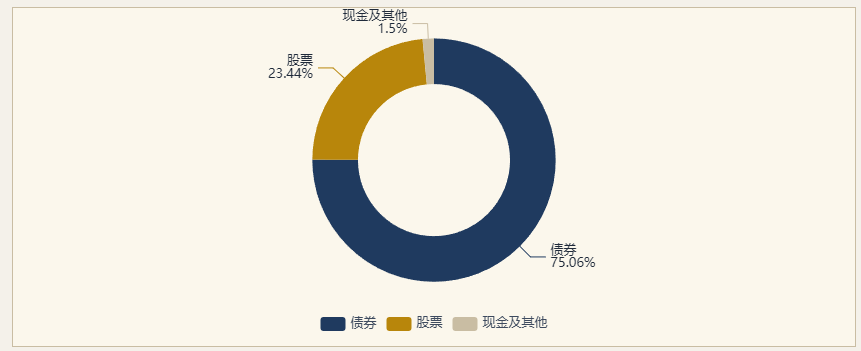
按照合同约定,这只基金同时投资债券和股票,但目标很明确:用大部分仓位买债券,赚取票息和资本利得作为"压舱石";用小部分仓位买股票,争取在市场好的时候多赚一点弹性。用宣传语的话说,叫"进可攻、退可守";用数据的话说,它的股票仓位上限并不激进——2026 年二季度末股票占比仅 23.44%,债券占比 75.06%。
晨星(Morningstar)把它归入"保守混合"类别,这类基金的风险定位介于纯债基金与偏股混合基金之间。济安金信的风险等级是中风险(R3),也就是说:它不是保本理财,也不是存款替代,而是一只"可能亏钱、但跌幅通常比股票基金小"的产品。
二、钱投去哪了 75% 债券 + 23% 股票,"压舱石"和"弹性"分别长什么样
截至 2026 年二季度末,基金的资产配置如下图所示。债券占了总资产的约四分之三,股票不到四分之一,现金和其他资产占比极小。这个仓位结构与"固收+"的定位一致。
数据来源:2026 年二季报、天天基金
债券端:以利率债为主,押注久期
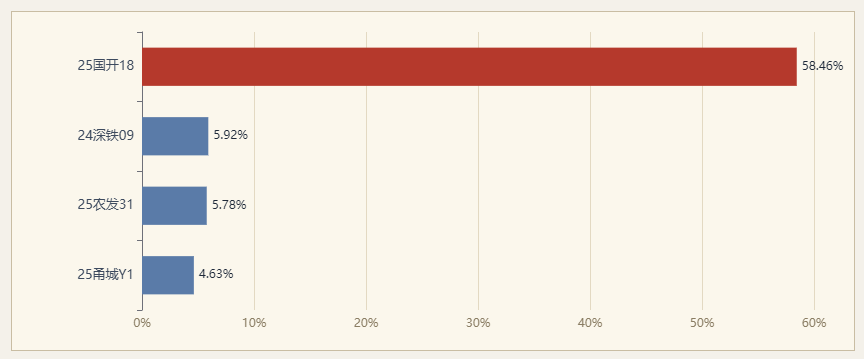
这只基金的债券持仓有一个非常显著的特点——高度集中于一只利率债。2026 年中报显示,仅"25 国开 18"一只债券就占了基金资产净值的 58.46%;其余债券包括 24 深铁 09(5.92%)、25 农发 31(5.78%)、25 甬城 Y1(4.63%)。
翻译一下这个结构:一半以上的债券仓位,押在了一只国开行金融债上。这背后的含义是——基金经理对利率下行、债券价格上涨有比较明确的判断,所以用利率债做久期策略;好处是没有信用违约风险(国开债是准利率债),坏处是一旦利率反弹,净值会比较敏感。2026 年 8—9 月这只基金近一月 −0.63%、近三月 −0.13%,与债券市场波动高度相关。
股票端:大盘蓝筹 + 红利风格
股票仓位虽然只有 23%,但前十大重仓股很有辨识度。2026 年二季度末,基金持有的股票包括:宁德时代、中国平安、长江电力、瀚蓝环境、美的集团、广发证券、三环集团、渝农商行、川投能源、新集能源、行动教育等。
把这些公司分类看:长江电力、川投能源、瀚蓝环境、新集能源、渝农商行——清一色的现金流稳定、股息率较高的公用事业/红利资产;宁德时代、美的集团、中国平安、广发证券——大盘核心资产。这意味着基金经理在权益端追求的不是成长弹性,而是"类债"的防御性和分红,目的是让股票仓位在熊市里少跌一点,在牛市里跟着喝汤。
数据来源:2026 年中报、雪球基金
三、业 绩 回 顾六年了,它到底赚没赚钱?
先把公开披露的年度收益率摆出来。这只基金成立于 2016 年底,我们看 2020 年以来完整披露的年度表现:
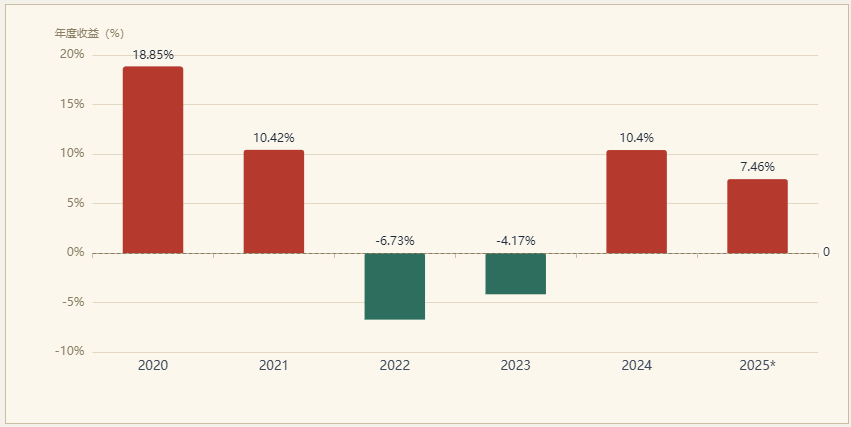
数据来源:中国经济网 2025 年 5 月报道、基金定期报告
2020、2021 年是大年,分别赚了 18.85% 和 10.42%——那两年债券牛市+权益向好,"固收+"最舒服。2022、2023 年连续两年亏损,分别 −6.73%、−4.17%。2022 年是股债双杀的一年(理财破净潮),2023 年股市继续磨底;对一只股票仓位只有两成多的基金来说,这个跌幅并不算小,说明它的"债底"在极端年份并没有真正兜住。2024、2025 年回血,分别 +10.4% 和 +7.46%,受益于 924 行情后股市上涨和债券牛市延续。
区间收益:跑赢基准,但跑输"期待"
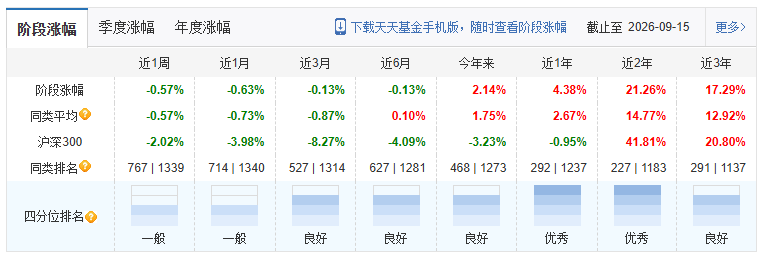
数据来源:天天基金,截至 2026-09-15。
这里要客观地泼一盆冷水:近 5 年年化只有 2.43%。这个数字是什么概念?2021—2025 这五年,中债综合指数的年化收益大约在 3%—4% 区间,短债基金、纯债基金的年化普遍在 3% 上下。也就是说,这只"加了股票仓位"的基金,过去五年的年化收益反而跑不赢纯债基金。原因很简单:2022、2023 两年股票仓位贡献了负收益,把债券赚的钱亏掉了一部分。
不过近一年(2025.9—2026.9)+4.38%,跑赢了同类平均 +2.67% 和业绩基准 +1.79%,说明新基金经理团队接手后,近两年的股债配置有改善。
四、风险这本账 "固收+"真的"稳"吗?看三个硬指标
最大回撤 −12.83%
对一只"偏债混合"来说,这个回撤偏大。市场上定位类似的优质"固收+"产品,通常把最大回撤控制在 3%—5% 以内。−12.83% 意味着如果你不幸买在阶段高点,账面最多可能亏掉一成多——这已经接近一只股票基金的波动水平。
债券持仓高度集中
25 国开 18 一只占净值 58.46%。虽然国开债无信用风险,但单一债券占比过高意味着久期风险、利率风险都被集中暴露。一旦市场利率快速上行,这只基金会比分散持仓的同类产品跌得更急。
基金经理任期尚短
王朔 2023 年 2 月接手,陈鑫 2023 年 12 月加入,搭档至今不到 3 年半。前任基金经理李昱任职 6 年 2 个月、任期回报 +20.08%。新团队经历过 2024 年债券行情和 2025 年权益回暖,但还没有完整穿越过一次股债双杀。
必须强调:"固收+"这三个字,从来不是"不会亏"的保证。它只是"亏得比股票基金少"。2022 年全市场"固收+"曾集体回撤,本基金当年 −6.73%,就是最好的提醒。买之前,请先问自己:如果账户某一个季度出现 −5% 到 −10% 的浮亏,我能不能不割肉、拿得住?
五、谁 在 管 钱王朔 + 陈鑫:固收老将与研究新锐的搭档王朔(基金经理 / 固收负责人)
王朔是工银瑞信固定收益部副总经理、投资总监,硕士学历,证券从业约 15 年,2010 年就加入工银瑞信。他长期管货币基金、短债基金、纯债基金,是工银瑞信固收团队的核心人物之一。在本基金(002000)的任期为 2023 年 2 月 7 日至今,任期回报约 +15.91%。从履历看,他负责的是债券端的配置和久期决策——这与我们在持仓里看到的"重仓国开债"风格一致。
陈鑫(基金经理 / 研究出身)
陈鑫女士,硕士研究生,2018 年 7 月加入工银瑞信,出自研究部,2023 年 12 月 11 日起担任本基金基金经理,从业时间约 8 年,公募基金经理任期约 2 年多。她更像是负责权益端选股和研究支持的角色。两位基金经理形成"老将管债 + 新锐管股"的搭档,这也是近年"固收+"产品的常见配置。
这是一只"配置思路正确、团队可靠、但业绩平庸且存在迷你基金隐患"的偏债混合产品。它的产品逻辑没有问题——75% 债券+23% 股票、红利蓝筹风格、利率债打底。它不是"骗子基金",也不是"必买标的"。如果你已经持有,不必恐慌赎回,但建议把它作为组合中的一只而非唯一一只;如果你正在考虑买入,建议把"迷你基金清盘风险"和"近五年年化平庸"这两点放在决策的天平上仔细权衡。
如果你决定买,怎么买更合理?
第一,分批建仓,不要一把梭。"固收+"的波动虽然比股票基金小,但在债市利率快速反弹时也会回撤。分 3—6 个月定投或分批买入,能平滑成本。
第二,控制仓位。它适合作为你整个投资组合中的"压舱石之一",建议占你总投资金额的 20%—40%,而不是 all in。
第三,设一个再平衡纪律。比如股票仓位超过 30% 或债券仓位低于 70% 时再平衡;或者每年看一次基金规模,如果连续两个季度低于 5000 万,要警惕清盘风险。
第四,别频繁看盘。这只基金的持有体验本身就强调"长期拿得住"。每周看一次净值已经足够,频繁操作只会增加申购赎回成本。@工银瑞信基金