
#红利+固收#$工银新生利混合(OTCFUND|002000)$过去几年,很多投资者都经历过同一件事:打动我们的故事往往很完整,但市场转身也很快。
一会儿是“核心资产长牛”,一会儿是“高股息确定性”,一会儿又是“AI 重构一切”“资源品超级周期”“全球降息交易”。每一套叙事在当时都非常有说服力,也都确实在一段时间里创造了可观收益。但问题在于:当宏观变量、产业周期、流动性环境和风险偏好同时变得高频切换时,单一资产、单一风格、单一赛道的“胜率赔率”组合会变得非常不稳定。
普通投资者真正的敌人,通常不是“没买到最牛资产”,而是三件事:
1. 押注过度集中:股票仓太重,遇到系统性回撤只能硬扛;债券仓太轻,长期收益又跑不赢通胀和机会成本。
2. 波动承受力错配:账户里 90% 是权益,却用生活费心态看待 20% 的回撤;或者全是短债/货币,却在牛市里埋怨收益太慢。
3. 行为止损:高波动资产最容易诱发追涨杀跌,真正吃掉长期收益的往往是“在底部失去仓位、在顶部加满仓位”。
所以,面对复杂多变的市场,比“猜对下一个主线”更重要的是:先构建一个错误不那么致命、回撤不那么失控、长期还能保留向上弹性的组合。这就是股债搭配重新被重视的根本原因。它不是保守者的妥协,而是把不确定性拆成两半:用债券承担“稳”的责任,用权益保留“进”的可能。
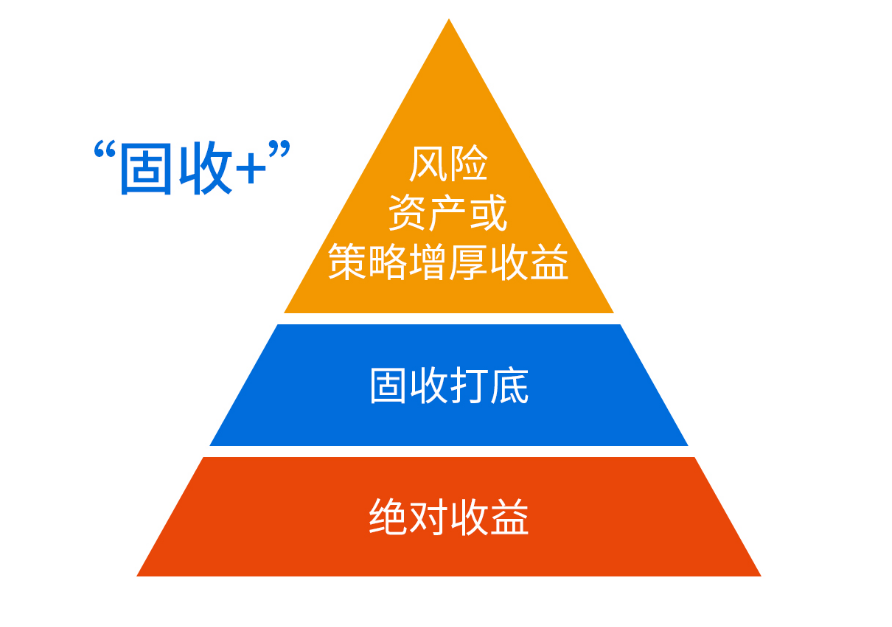
如果用一句话概括:债券稳住大部分底仓,小仓位捕捉权益机会——进可攻,退可守。
工银瑞信新生利混合基金(002000)正是这类“偏债混合/固收+”思路下的一个样本:业绩比较基准为 30%沪深300指数收益率 + 70%中债综合财富指数收益率,基金类型为混合型-偏债,管理费率 0.50%/年、托管费率 0.10%/年。
一、为什么“单一押注某一类资产”的风险在加大?
1. 宏观不再单边:利率、通胀、增长三者很难同时友好
古典教科书里最舒服的组合是“经济温和增长 + 通胀温和 + 利率下行”:股票赚盈利,债券赚资本利得,股债双牛。但现实更像一个不断换挡的机器:
• 当通胀上行、政策收紧时,股债可能同时承压,所谓“股债跷跷板”失灵;
• 当增长下行、政策宽松时,债券先受益,权益要等盈利预期修复,节奏并不同步;
• 当流动性冲击出现,现金和短久期资产反而成为王者,长期资产一起被抛售。
这意味着:即便你判断对了方向,也可能输在节奏;即便判断错了方向,只要资产之间不完全同涨同跌,组合仍可能活下来。
2. 权益内部高度结构化:指数涨跌不等于账户体验
近年来权益市场越来越“指数化温和、结构内极端”。沪深300、中证500、科创创业、红利、微盘、AI 算力、资源周期、出海制造,常常出现“同一个市场里有人赚 30%、有人亏 30%”的分化。
单押权益的风险不只是 beta,更是风格暴露:
押成长,怕估值收缩;
押红利,怕利率上行与拥挤交易;
押小微盘,怕流动性与监管环境变化;
押单一行业,怕产业逻辑被证伪。
对非专业投资者而言,识别风格拐点比识别公司价值更难。把一部分仓位交给债券,本质上是在给权益判断上保险。
3. 债券也不是“永远安全”:信用下沉和久期冒险同样会伤人
很多投资者把债券理解成“稳稳的幸福”,这也不完整。债券收益来自票息、久期、信用利差、杠杆与波段。风险至少有三类:
利率风险:久期越长,利率上行时净值波动越大;
信用风险:低评级、弱资质、过剩行业债券,利差可能突然走阔;
流动性风险:市场紧张时,好资产也可能短期卖不出去好价格。
所以真正稳健的债券底仓,不应只看收益率高低,而要看:等级结构、久期暴露、发行人分散度、是否过度依赖杠杆、可转债仓位是否变相放大权益波动。
4. 行为金融学结论很残酷:高波动降低长期持有能力
长期收益 = 资产收益 持有行为。一个年化 10% 但回撤 40% 的资产,如果投资者在底部赎回,最终可能只拿到负收益;一个年化 5% 但回撤 8% 的资产,如果投资者拿得住、敢补仓、能再平衡,长期结果未必差。
“拿得住”不是意志力问题,而是产品设计问题。股债搭配的核心价值,就是降低账户最大回撤和波动率,提高投资者在坏日子里仍留在场内的概率。
二、股债搭配的正确打开方式:不是五五开,而是“底仓稳 + 卫星活”
对多数稳健型投资者,我更倾向于把组合分成三层:
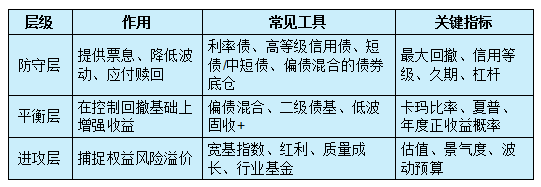
偏债混合基金的意义,是把前两层打包:用大约 70% 左右债券资产做底,用约 20%—30% 权益资产做增强。工银新生利的产品定位与基准,基本就是这个思路:基准是 30% 沪深300 + 70% 中债综合财富指数,合同目标强调在严格控制风险和保持流动性的基础上,通过资产配置力求持续稳健增值;策略上明确“在市场上涨阶段中增加权益类资产配置比例,在市场下行周期中增加固定收益类资产配置比例”。
必须强调:“进可攻、退可守”不等于保本,也不等于任何年份都赚钱。
它真正的含义是:
进攻时,权益仓位不会低到踏空所有行情;
防守时,债券底仓和较低权益中枢不至于让净值随股市自由落体;
极端股债双杀年份,它仍可能亏钱,只是理论上亏得更慢、更少、更容易修复。
三、工银新生利混合基金(002000)基本档案
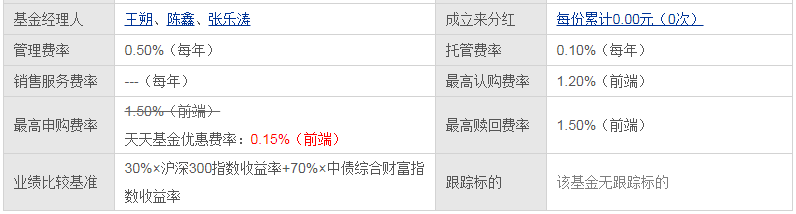
以上基本信息显示,这只产品的合同定位是清晰的:它不是用来冲刺权益牛市的,而是追求“稳健增值 + 可持有性”。但规模偏小这一事实也必须放在桌面中央:偏债混合策略若规模过小,固定运营费用占比偏高,且大额申赎更容易冲击组合,投资者需要额外关注清盘风险、机构占比、申赎限制和份额稳定性。
四、业绩测评:不追风头,胜在回撤控制和“拿得住”
截至 2026-09-15,工银新生利单位净值 1.5740;阶段收益如下。
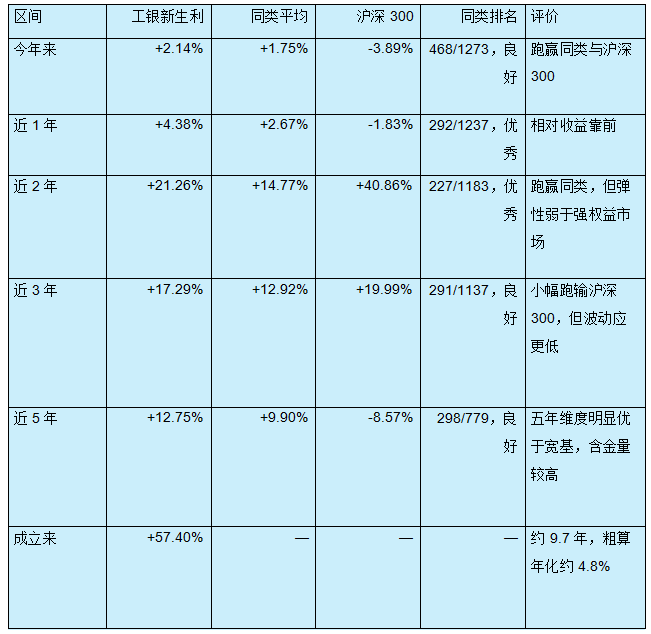
这组数据很有意思:
第一,近 2 年它跑输了沪深300。这并不意外,因为同期沪深300涨幅高达 40.86%,那是权益高弹性区间,偏债混合必然落后。反过来,近 5 年沪深300为 -8.57%,它仍取得 +12.75%,说明其真正价值不是“牛市冲得多高”,而是在长周期里把下跌的坑填小,把复利曲线做平。
第二,近 1 年、近 5 年相对同类排名较好,尤其近 5 年在偏债混合中处于中上,说明它的债券底仓管理和权益增强没有明显掉队。对于“固收+”产品,长期最怕两件事:债券端信用踩雷,权益端追涨变成高波动。现有数据没有显示这类灾难性特征,当然也不能证明未来不会遇到。
第三,从成立来 57.40% 粗略年化约 4.8%,这个水平不算性感。但它的功能本来就不是替代理财冲锋,而是作为组合稳定器。评价这类基金,不能只看收益,更要看“收益/回撤”的交换效率。
风险端,东方财富资讯披露:截至 2026-07-20,基金近三年最大回撤约 7.7%,同类可比排名 378/555;单季度最大回撤出现在 2022 年一季度,为 6.94%。同一报道还提到 2026 年二季度基金利润 13.18 万元、净值增长率 0.19%。
把收益和回撤放在一起看:
近三年收益 17.29%,最大回撤约 7.7%,粗略卡玛比率约 2.2 左右,属于偏债混合里较舒服的水平;
单季度最大回撤 6.94% 不算“无波动”,所以不能把它当纯债或货币替代;
2026Q2 利润只有十几万元,规模小导致绝对利润额很小,再次提示规模约束。
业绩结论:工银新生利不是收益冠军型固收+,更像“中低波、重稳健、靠长期持有体验取胜”的品种。适合评价它的指标是最大回撤、年度胜率、卡玛比率,而不是短期爆发力。
五、资产配置体检:债券是绝对主角,权益仓位稳定但不重
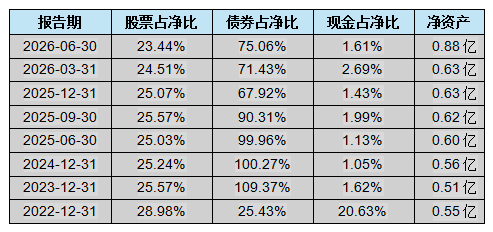
截至 2026-06-30,工银新生利资产配置为:股票占净值 23.44%,债券占净值 75.06%,现金占净值 1.61%,净资产 0.88 亿元;较 2026-03-31 规模增加 39.97%,股票配置占比上期减少 1.07%。
几个解读:
1. 股票仓位长期稳定在 23%—30% 附近
这与 30% 权益基准相符,说明基金并没有把偏债混合做成“名义固收+、实际股基”。对稳健投资者,这是优点:权益暴露可预期,不会突然变成高波动产品。
2. 债券仓位曾超过 100%,提示使用过杠杆或回购融资空间
2023 年末、2024 年中、2024 年末债券占净值均高于 100%,这在债券基金中常见于正回购杠杆,也可能是口径、应计利息、结算因素造成。需要强调:债券占净值超过 100% 不等于危险,但意味着组合对资金面、回购利率、债券估值波动更敏感。一旦遇到债市调整或流动性收紧,杠杆会放大回撤。
3. 2025Q4—2026Q2 债券仓位从 100% 附近降至 75% 左右
这可能是降低杠杆、兑现债券资本利得、控制久期,也可能是规模变化与申购资金到账后的结构调整。单看占比不能断定经理“看空债券”,但至少说明组合并未一直满仓满杠杆硬扛。
4. 现金仓位低,说明资金基本在场内工作
对偏债混合而言,低现金有利于收益,但遇到集中赎回时会更依赖债券流动性与基金经理的交易能力。
总体看,资产配置是“债券底仓 + 稳定权益卫星”的教科书式结构,符合用户想要的“用债券稳住大部分底仓,小仓位捕捉权益机会”。
六、债券端测评:国开/农发等利率债打底,少量信用与转债增强
基金管理人公开页面披露的前十大债券中,截至 2026-06-30 可见“25国开18”“24深铁09”“25农发31”“25甬城Y1”“仙乐转债”等;其中“25国开18”市值约 5117.79 万元,占总资产比例 58.46%。
这组持仓传递三点信息:
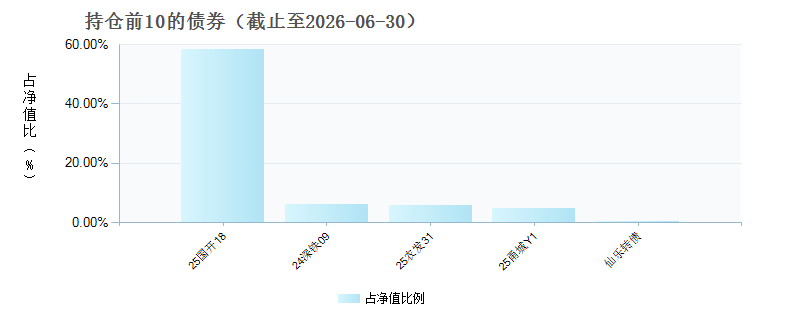
• 利率债与准利率债占比高:国开、农发属于政策性金融债,信用风险极低,流动性较好,适合做底仓。
• 信用债并非大面积下沉:前十大里出现“深铁”“甬城”等城投/市政属性主体,说明会在高等级信用里做票息增强,但目前没有看到极端网红弱资质主体作为核心仓的迹象。
• 存在可转债暴露:如“仙乐转债”。可转债是“固收+”里最容易隐藏权益波动的资产,涨时像股、跌时看债底与估值。管理人策略文件也明确可转债是重要投资对象之一,会采用期权定价模型等工具评定投资价值。
风险点在于:
若第一大债券“25国开18”占组合比例确实接近五成,则单券集中度和久期暴露都不低。国开债信用风险小,但利率风险并不小;一旦长端利率快速上行,单券市值波动会显著影响净值。好处是国开债流动性好,经理可调仓;坏处是小规模基金遇到大额赎回时,卖出长债可能被迫锁定资本利得/损失。
所以债券端结论是:信用风险大概率可控,利率与久期风险需要持续跟踪;可转债仓位是潜在弹性来源,也可能是回撤放大器。
七、权益端测评:低集中度、偏红利/质量,带少量成长弹性
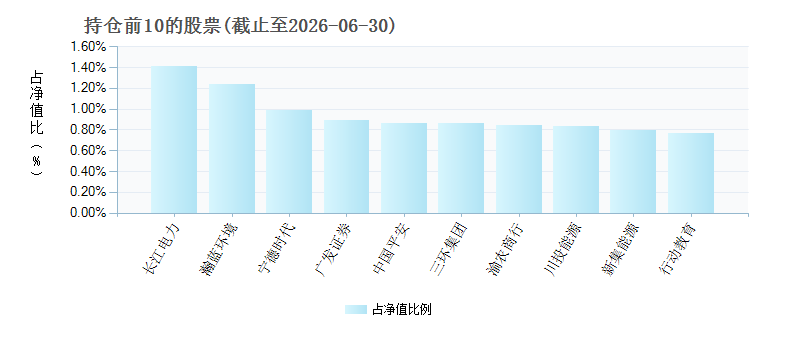
截至 2026-06-30,前十大股票为:长江电力、瀚蓝环境、宁德时代、广发证券、中国平安、三环集团、渝农商行、川投能源、新集能源、行动教育;第一大重仓长江电力占净值 1.41%,前十大合计约 9.5%,相对 23.44% 的股票仓位,权益内部集中度不算高。
风格上能看出三个特征:
1. 红利/公用事业/金融打底:长江电力、川投能源、瀚蓝环境、中国平安、渝农商行等,偏现金流稳定、分红能力较强、估值相对可解释。
2. 保留制造与成长弹性:宁德时代、三环集团属于成长/制造核心资产,说明它并非完全放弃进攻,而是在权益仓位有限的前提下做结构增强。
3. 个股分散:单票最高 1.41%,前十大合计约 9.5%,意味着个股黑天鹅对组合冲击有限,收益更多依赖行业配置和整体权益 beta,而非押中某只大牛股。
这与管理人的股票策略描述一致:自上而下与自下而上结合,选择治理结构完善、经营稳健、业绩优良、具有可持续增长前景或价值被低估的公司,以合理价格中长期投资;同时监控估值,在价格明显高于内在价值时卖出。
需要泼一点冷水:权益仓位只有约 23%,即便选股不错,对净值的拉动也有限;反过来,若权益市场持续下跌,这 23% 也会拖累组合,债券票息未必能完全对冲。偏债混合的权益部分,本质上是“增强项”,不是“发动机”。
穿越波动,靠的不是预测,而是结构
市场越复杂,越要相信结构的力量。单一押注某一类资产,本质上是把命运交给某一个宏观变量、某一种风格、某一段叙事。股债搭配的意义,不是让你永远赚钱,而是让你在错误的时候没有出局,在正确的时候还有筹码。
工银瑞信新生利混合基金(002000)的样本意义在于:它以约七成债券资产稳住底仓,以约二成多权益仓位保留进攻性;长期排名不算炸裂,但近五年在沪深300下跌背景下仍取得正收益,且近三年最大回撤约 7.7%,体现出“拿得住”的持有体验。它的短板也同样清楚:规模偏小、收益弹性有限、债券杠杆与久期需要跟踪、限大额安排需要理解。
如果你认同“先控回撤,再谈收益;先活下来,再求发展”,这类偏债混合值得进入组合候选池;如果你追求的是高弹性、高主题、高爆发,它大概率会让你觉得“不够刺激”。投资的成熟,往往就是从承认自己无法押中所有风口开始——用债券稳住大部分底仓,用小仓位捕捉权益机会,进可攻,退可守。@工银瑞信基金 @东方财富创作小助手
#震荡观市手记#
