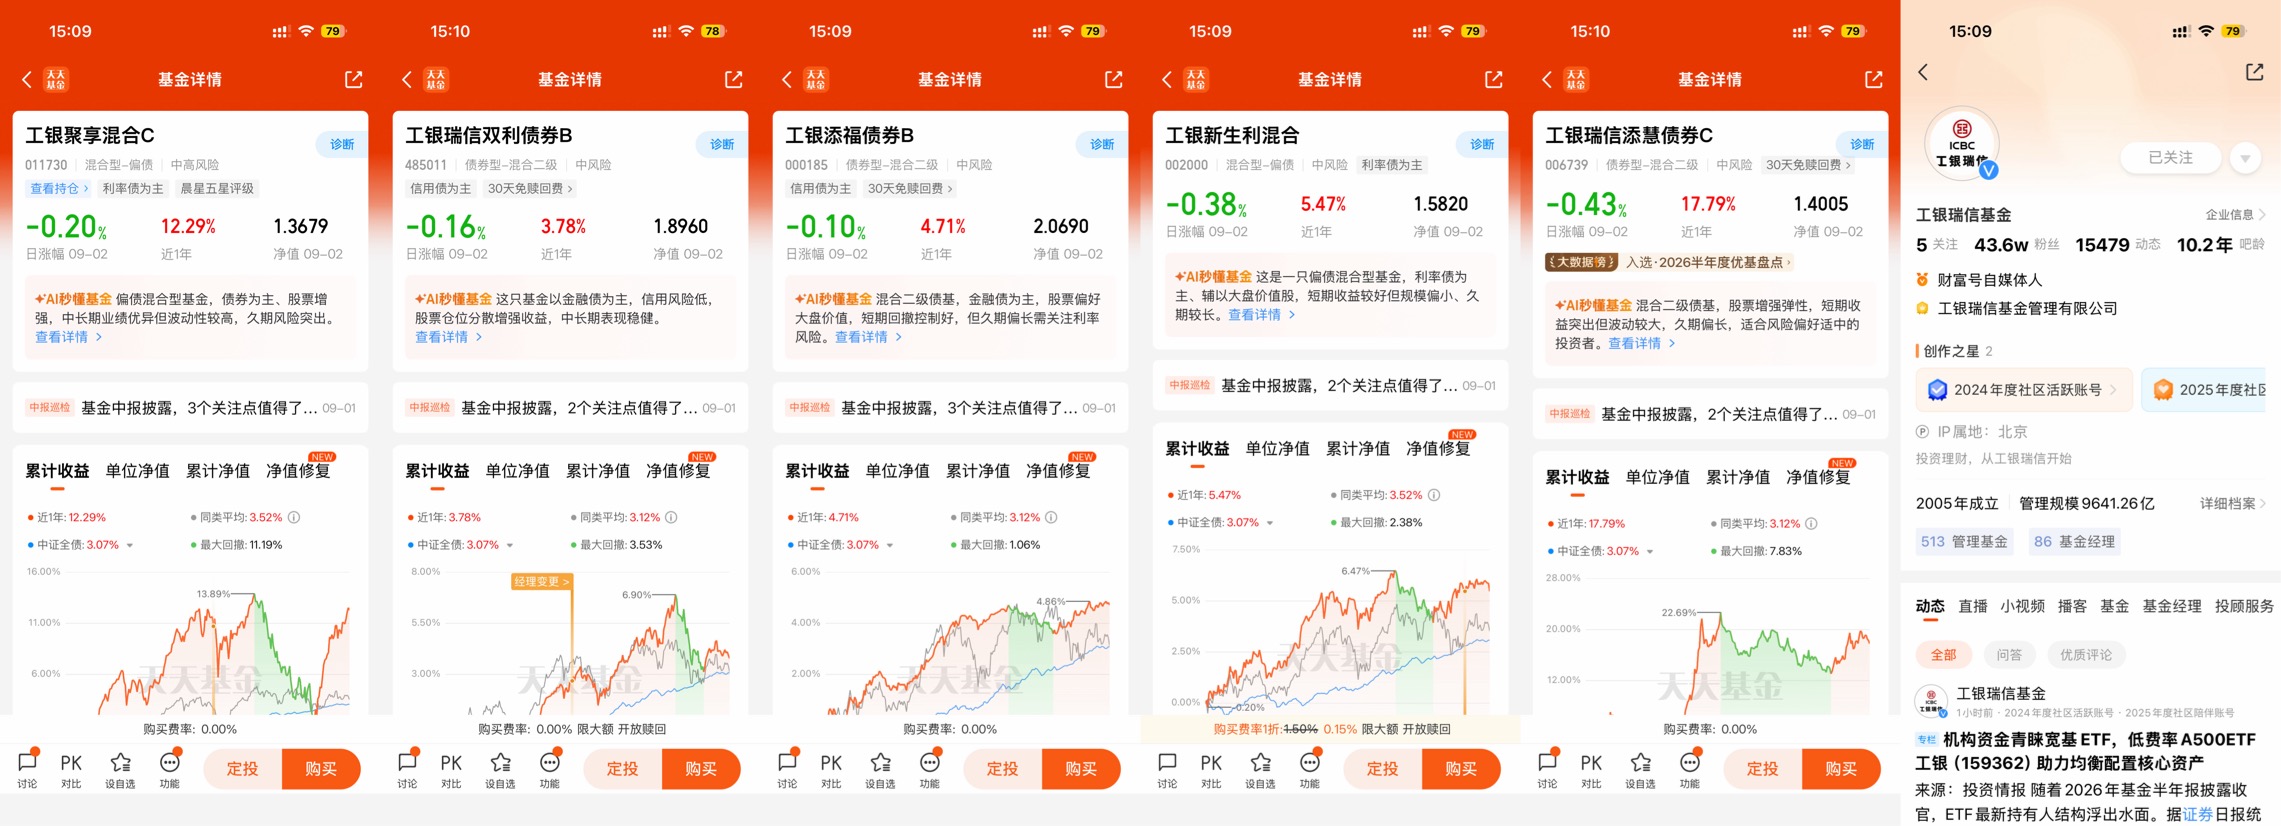
#红利+固收#$工银新生利混合$ 哎~~~今天又是高开低走,最近的A股行情真的让人有点怀疑人生。细细一算,从7月初到现在,市场已经震荡回调了整整两个月。打开账户,浮盈缩水了不少,身边不少朋友也开始纠结:这时候要不要加点仓?加吧,怕市场继续震荡,短期看不到确定性收益,钱投进去像打了水漂;不加吧,现在确实是个相对低点,万一后续市场突然反转,岂不是白白错失了在低点收集筹码的机会?这种纠结,我太理解了。其实,在当前这个阶段,如果你对股市感到犹豫,又担心错失可能的反弹,不妨换个思路,考虑一下“固收+”。
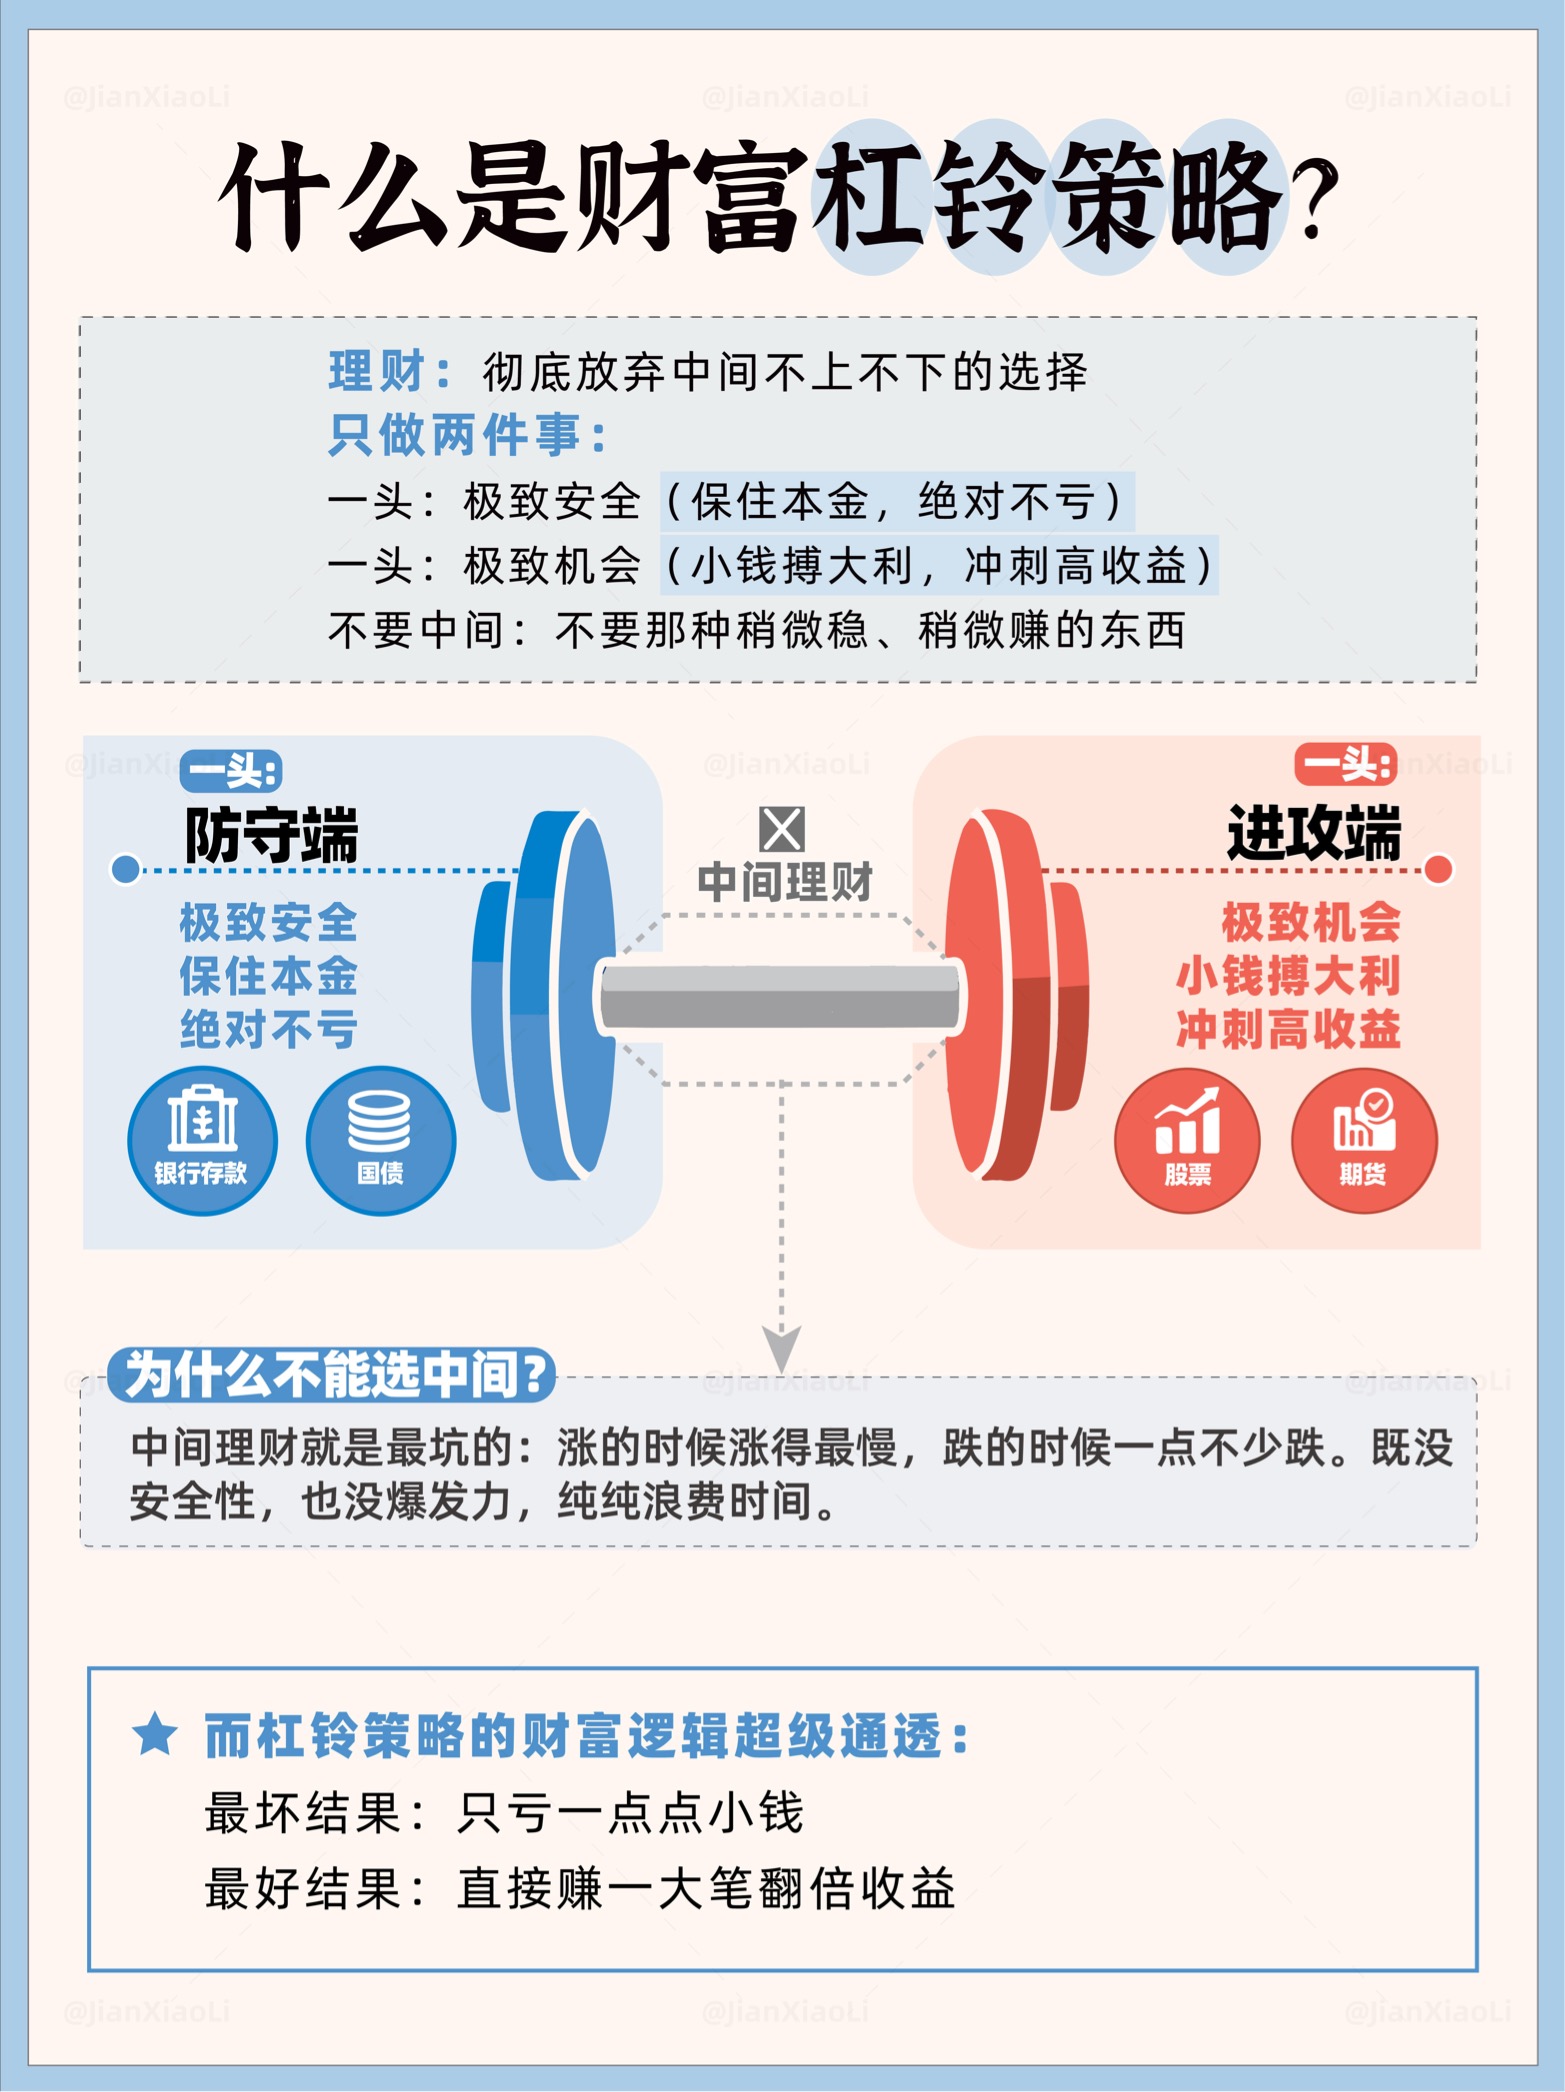
为什么是固收+?我想先从“杠铃”这个比喻说起。
当前市场对于经济复苏的节奏仍有分歧,指数想向上突破,还需要等待更多积极的信号落地。在难熬的调整期里,我们或许更需要一些持仓上的“反脆弱”。
所谓“反脆弱”,是纳西姆·塔勒布提出的概念,大意是说,真正的韧性不是仅仅扛住波动,而是在波动和压力中反而能受益、能成长。放到投资组合里,最经典的实践就是杠铃策略——在杠铃的一端配置低风险资产,靠复利效应追求长期更具确定性的收益;在另一端配置相对高风险的资产,去博取更大的收益空间。两端低相关,中间空出来,不碰那些似是而非的“中等风险”。
股和债,恰恰就是大家最熟悉的两类低相关资产。回顾过去这些年的市场,你很容易观察到“股债跷跷板”的现象:多数年份里,股市好的时候债市平淡,债市走牛的时候股市承压,二者此消彼长。这种负相关性,让它们在组合里天然地扮演着互补角色——股票负责弹性,债券负责稳健。
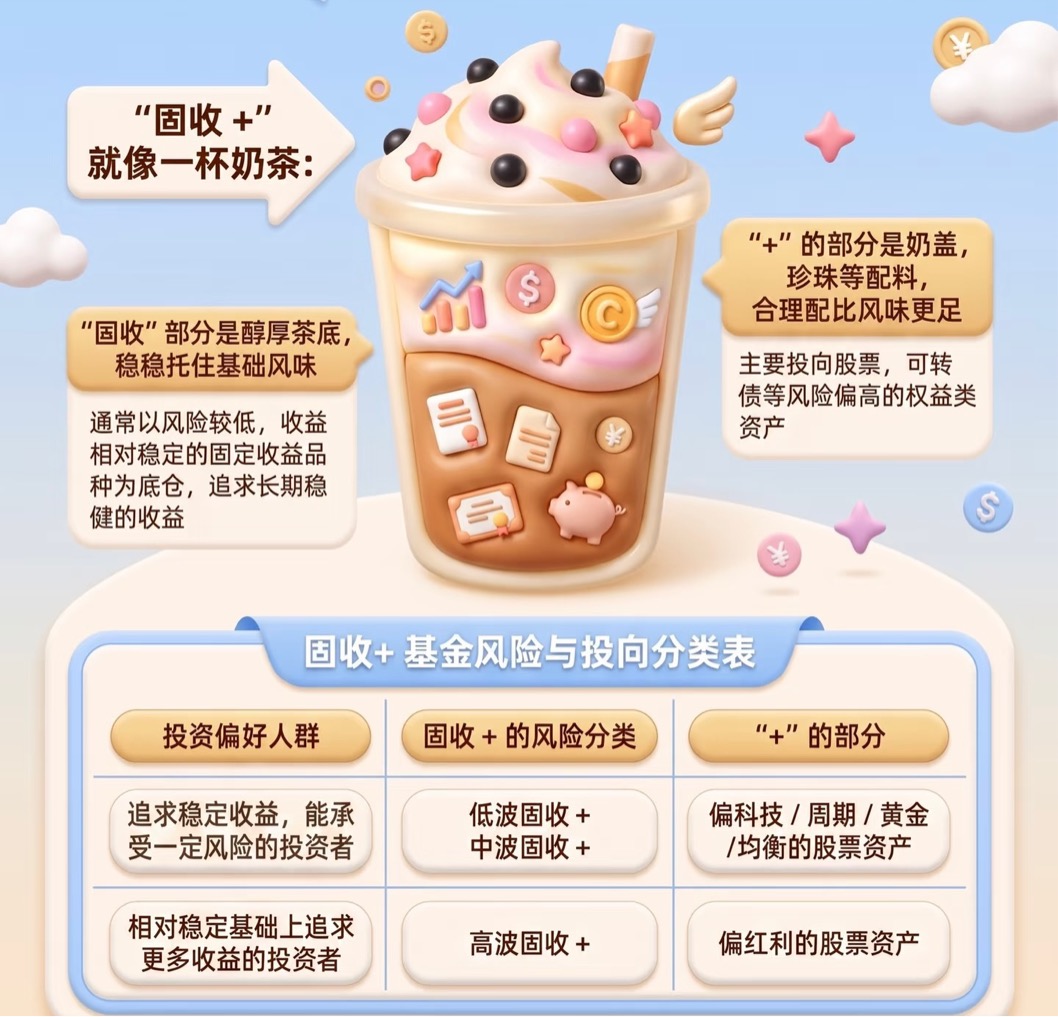
而“固收+”策略,本质上就是一个现成的杠铃结构。它以大部分仓位配置债券等固收资产作为安全垫,再适度配置权益资产去增强收益。这种结构的好处在于,它不是简单地把钱一分为二,而是让专业的基金经理根据市场环境动态调整配比:市场上涨时,权益仓位可以发力;市场下行时,债券底仓能够托底。分散了风险,也力争降低了组合的波动,这正是“反脆弱”的体现。
我自己从九月份开始,就准备增加杠铃那一端低风险资产的配置比例。标的上,我重点看了工银新生利混合这只偏债混合型基金。
说实话,选基金这件事,我从来不只看短期业绩排名。短期涨得猛的,往往背后藏着你看不见的风险;真正值得托付的,是那些在漫长周期里经得起考验、在震荡市里能让你睡得着觉的产品。工银新生利混合(002000),在我看来,就是这样一只基金。
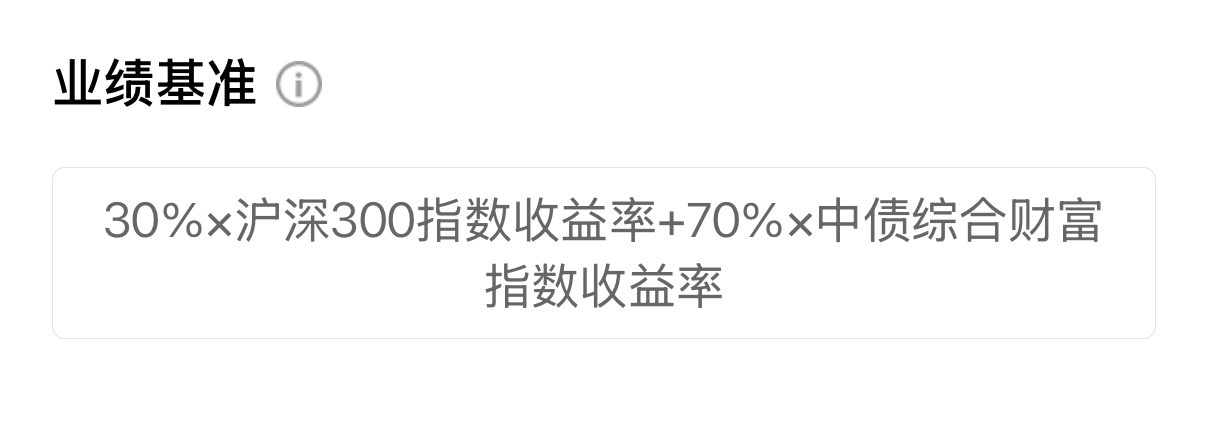
它成立于2016年12月29日,到现在已经快十年了。一只基金能穿越几轮牛熊周期还活得好好的,本身就说明了一些问题。它的业绩比较基准是30%的沪深300指数收益率加上70%的中债综合财富指数收益率,这从合同层面就定下了偏债混合的基调——债券为主,股票为辅,不激进,也不保守。
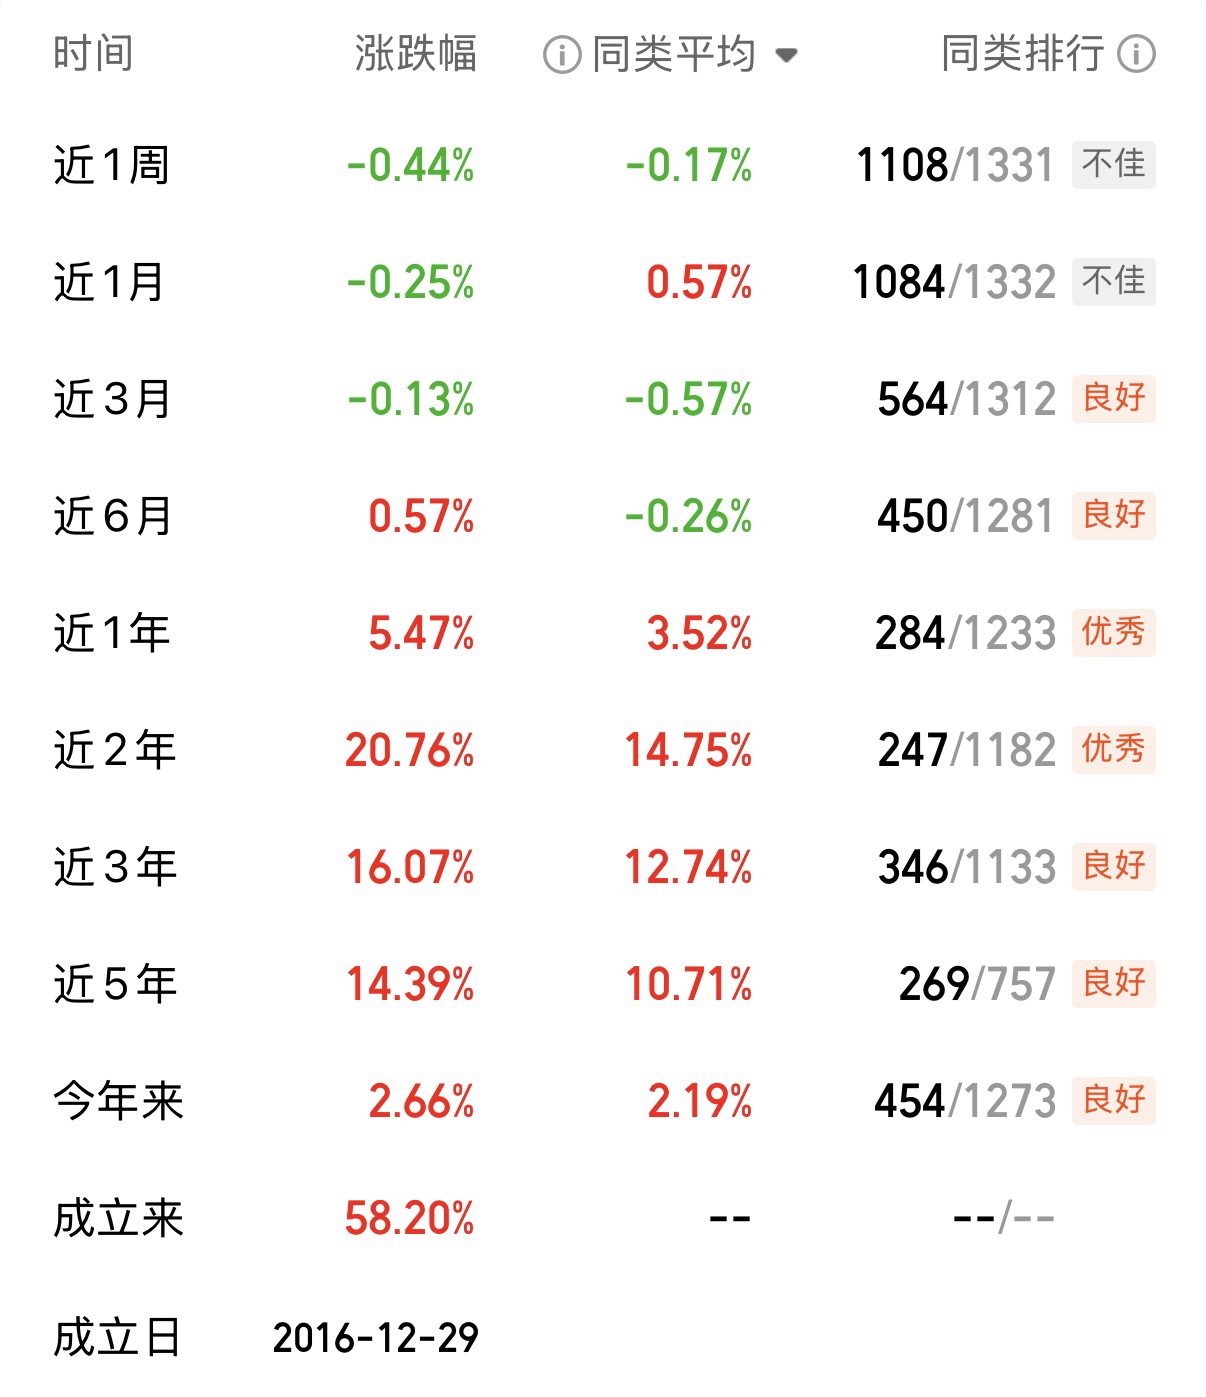
看业绩,我会拉长时间来看。截至2026年9月2号,这只基金自成立以来的累计净值增长率是58.20%,同期业绩比较基准是48.84%,跑赢了基准。近五年,它涨了14.39%,而基准只涨了13.96%,超额收益明显。过去一年,在整体市场并不算特别友好的环境下,它依然取得了7.18%的正收益。如果把它放到同类基金里去比,近一年单位净值增长率排名在1233只同类基金中位列第284位,近三年排名在1133只同类基金中位列第346位,稳居中上游。更难得的是,它获得了晨星三年期五星评级,这是专业机构对它中长期表现的认可。
但我更在意的是,它怎么做到的。这背后离不开两位基金经理。张洋是2023年2月开始接管这只基金的,他是宾夕法尼亚大学电子工程专业博士,沃顿商学院统计学硕士,2012年就加入了工银瑞信,现在是固定收益部投资副总监。陈鑫则是2023年12月加入共同管理的,硕士研究生,有八年证券从业经验,2018年加入工银瑞信。一个深耕固收多年,一个擅长权益研究,这种搭配本身就很有“杠铃”的意味——债券端和股票端各有专人把关,而不是一个人大包大揽。
从投资策略上看,他们采用的是“自上而下”与“自下而上”相结合的方法。宏观层面,研究团队会跟踪国内外经济形势、政策变化、市场运行状况,判断证券市场的整体趋势,然后动态调整股债配比——市场上涨阶段增加权益配置,下行周期增加固收配置。微观层面,选股时看重的是治理结构完善、经营稳健、业绩优良、具有可持续增长前景或者价值被低估的上市公司,以合理价格买入并中长期持有。
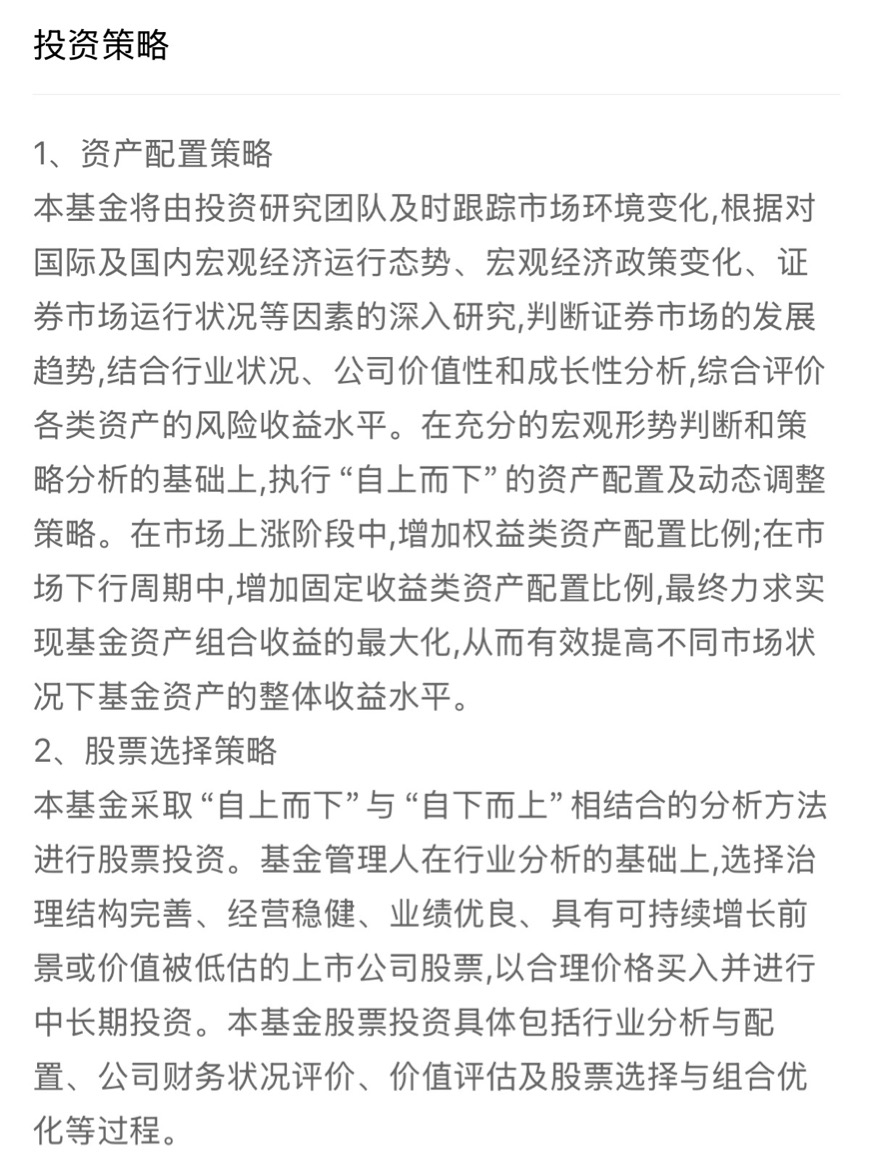
这种策略不是纸上谈兵。看看2026年二季度的运作报告,当时A股市场整体上涨,但内部分化极其极致,科技成长板块大涨,而高质量、稳定现金流类的股票反而下跌。组合权益部分在一季度减仓成长类资产后维持低配,把大部分权益仓位放在了高质量、稳定现金流类的股票上,结果在二季度那种极致分化的行情里确实受了些影响,短期跑输了沪深300。但基金经理在报告里写得很清楚:如此极致的分化在历史上较为少见,资金抱团、市场拥挤度已接近临界预警值,后续波动率将会加大,风格切换的时点可能正在接近。因此,他们选择继续超配高质量类股票,并在内部重点调整到今年盈利坚实的子行业,同时维持中性偏积极的债券久期,灵活调整类属配置来增厚收益,转债则保持较低仓位,等待更好的配置时机。
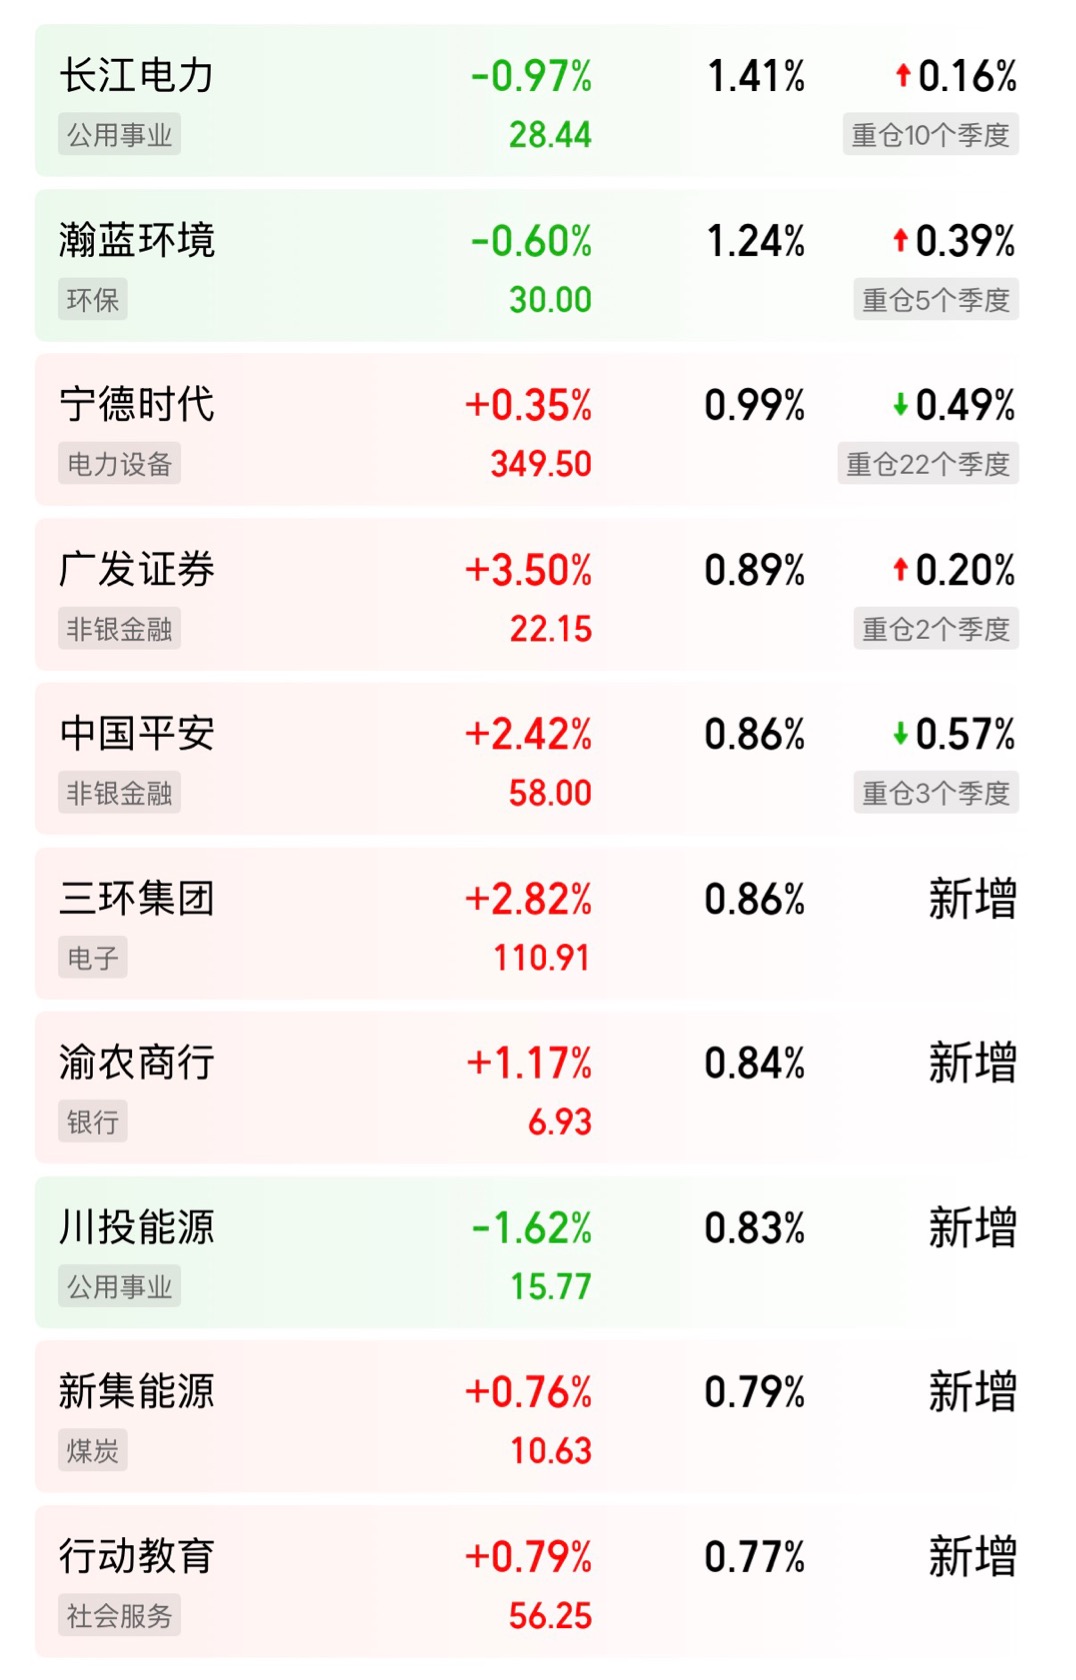
这种不追热点、不赌风格的定力,是我看重它的核心原因。短期跑输不重要,重要的是基金经理有没有自己的逻辑,能不能在市场喧嚣时保持清醒。从持仓结构来看,截至2026年二季度末,基金资产中债券占比75.06%,股票占比23.44%,现金及结算备付金占1.61%,基本符合偏债混合的定位。债券部分,政策性金融债占了64.25%,企业债占10.55%,可转债仅占0.26%。权益部分的前十大重仓股包括长江电力、瀚蓝环境、宁德时代、广发证券、中国平安、三环集团、渝农商行、川投能源、新集能源、行动教育。你看这些股票,既有水电、环保、能源这类现金流稳定的公用事业和基础设施,也有银行、券商这类金融板块,还有宁德时代这样的制造业龙头,整体风格偏向价值与质量的平衡,不漂移。
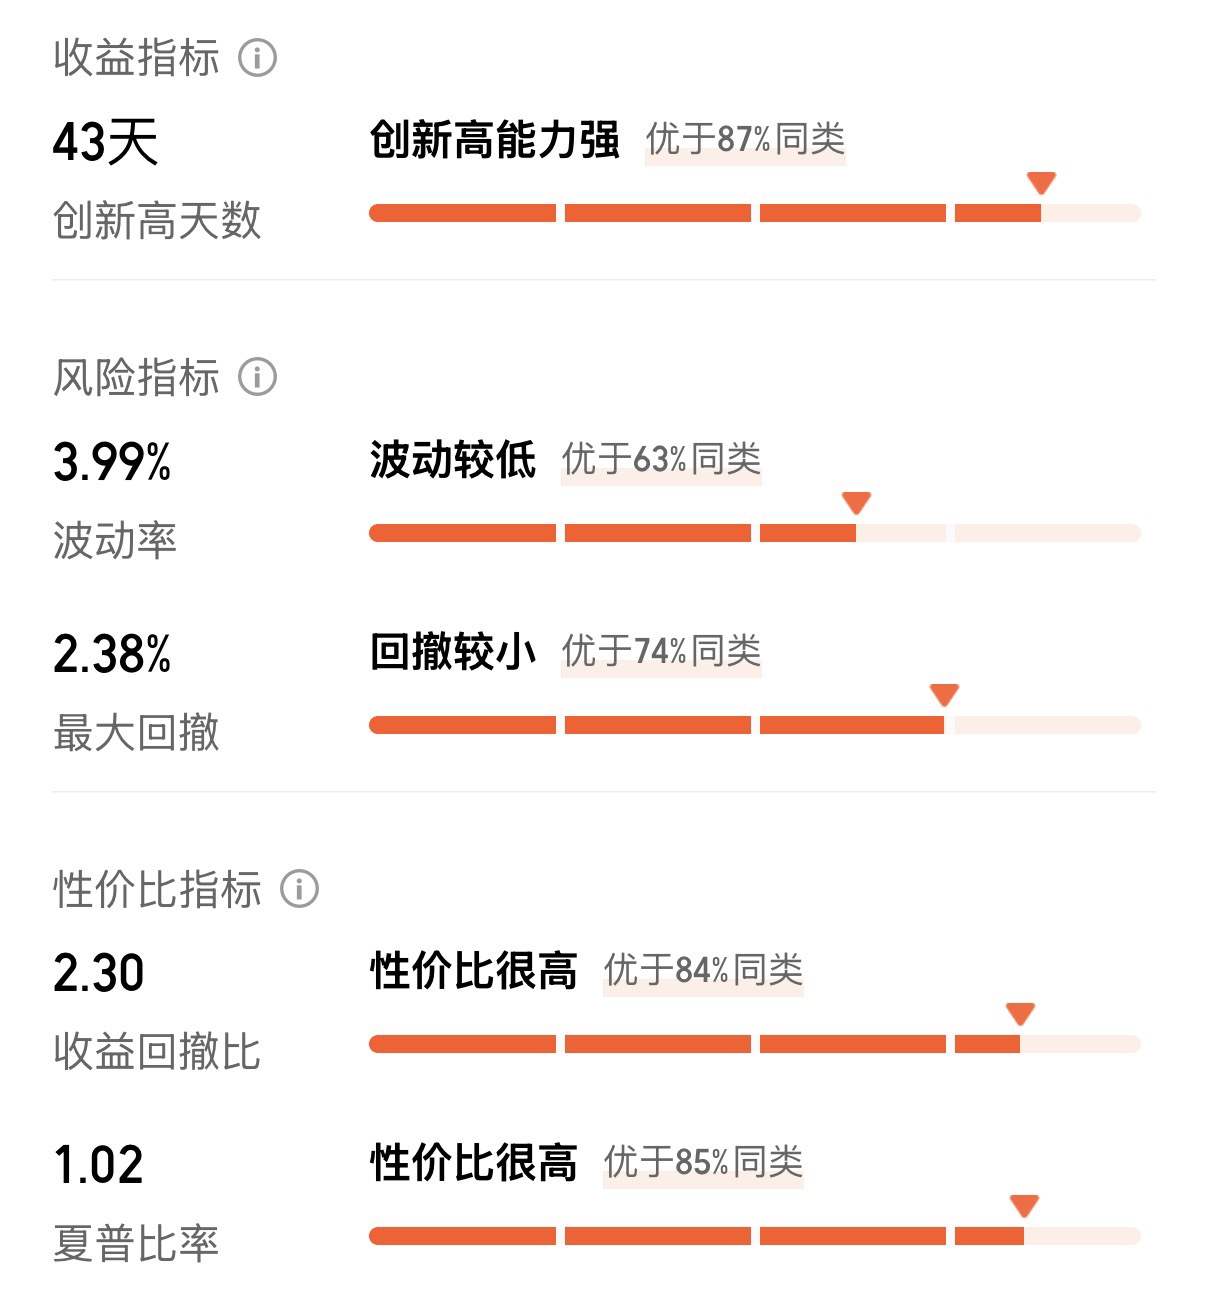
风险控制的数据也很能说明问题。近一年,这只基金的最大回撤是2.38%,优于74%同类型基金,属于回撤控制较好的那一档。近一年夏普比率为1.02,意味着它承担单位风险所获得的超额回报是不错的。近三年平均股票仓位为20.99%,略高于同类平均的18.91%,但最高也不过30.08%,最低时曾降到18.3%。这种仓位管理,说明基金经理在权益端是有节制的,不会在市场狂热时盲目加仓,也不会在悲观时完全空仓。
确定了标的,接下来就是怎么买的问题。我准备用周定投的方式来慢慢买入,而不是一次性梭哈。这个选择背后,有几个很现实的考虑。
 第一,震荡市是最适合定投的土壤。现在市场已经调整了两个月,未来是继续磨底还是直接反转,说实话没人能准确预测。一次性买入,万一买在短期高点,心态很容易崩;而定投是把资金分成多份,固定时间投入,跌的时候同样的钱能买到更多份额,涨的时候虽然买到的份额少了,但之前的低价筹码已经在盈利了。时间一长,持仓成本会被摊平,画出一条“微笑曲线”——先跌后涨,曲线像一张笑脸,左侧积累筹码,右侧兑现收益。
第二,周定投比月定投更能平滑成本。在波动比较剧烈的市场里,每周投一次可以更好地捕捉短期低点,避免一个月只扣一次款却刚好扣在当月最高点的尴尬。当然,周定投对资金的流动性要求稍高一些,因为你需要保证每周账户里都有足够的余额。但对于大多数按月发薪的上班族来说,把月工资分成四份预留出来,操作起来并不困难。
第三,定投能帮普通人克服人性弱点。投资最难的从来不是分析,而是执行。市场大跌时,你敢不敢买?市场大涨时,你能不能忍住不追?定投用规则代替了情绪,到了时间就自动扣款,不需要你每次都做心理建设。它让你在市场低迷时“被迫”买入,在市场狂热时“被迫”冷静,长期下来,反而比大多数凭感觉操作的人收益更好。
对于工银新生利混合这种偏债混合型基金来说,它的波动比纯权益基金小,定投摊薄成本的效果虽然不如高波动产品那么显著,但好处是持有体验更稳,更适合作为家庭资产配置中的“压舱石”来长期定投。你可以把它理解为,在杠铃的低风险那一端,用时间换空间,慢慢积累。
写在最后:说到底,投资这件事,最终考验的不是智商,而是心态和纪律。这两个月的回调,让很多人难受,但换个角度想,市场震荡的时候,恰恰是给了我们重新审视自己持仓结构的机会。与其在股票的涨跌里患得患失,不如用“固收+”的杠铃策略,给自己留一条后路,也留一点进攻的余地。
九月份,我会开始我的周定投计划。不是因为我确定市场马上就会涨,而是因为我确定,在这个位置慢慢收集筹码,拉长时间看,大概率不会错。市场永远有波动,但一个合理的组合结构,加上一份坚持下去的耐心,就是我们普通人在不确定的世界里,能抓住的为数不多的确定性。
愿我们都能在震荡中守住底线,在反转时不缺席。一起慢慢变富吧。