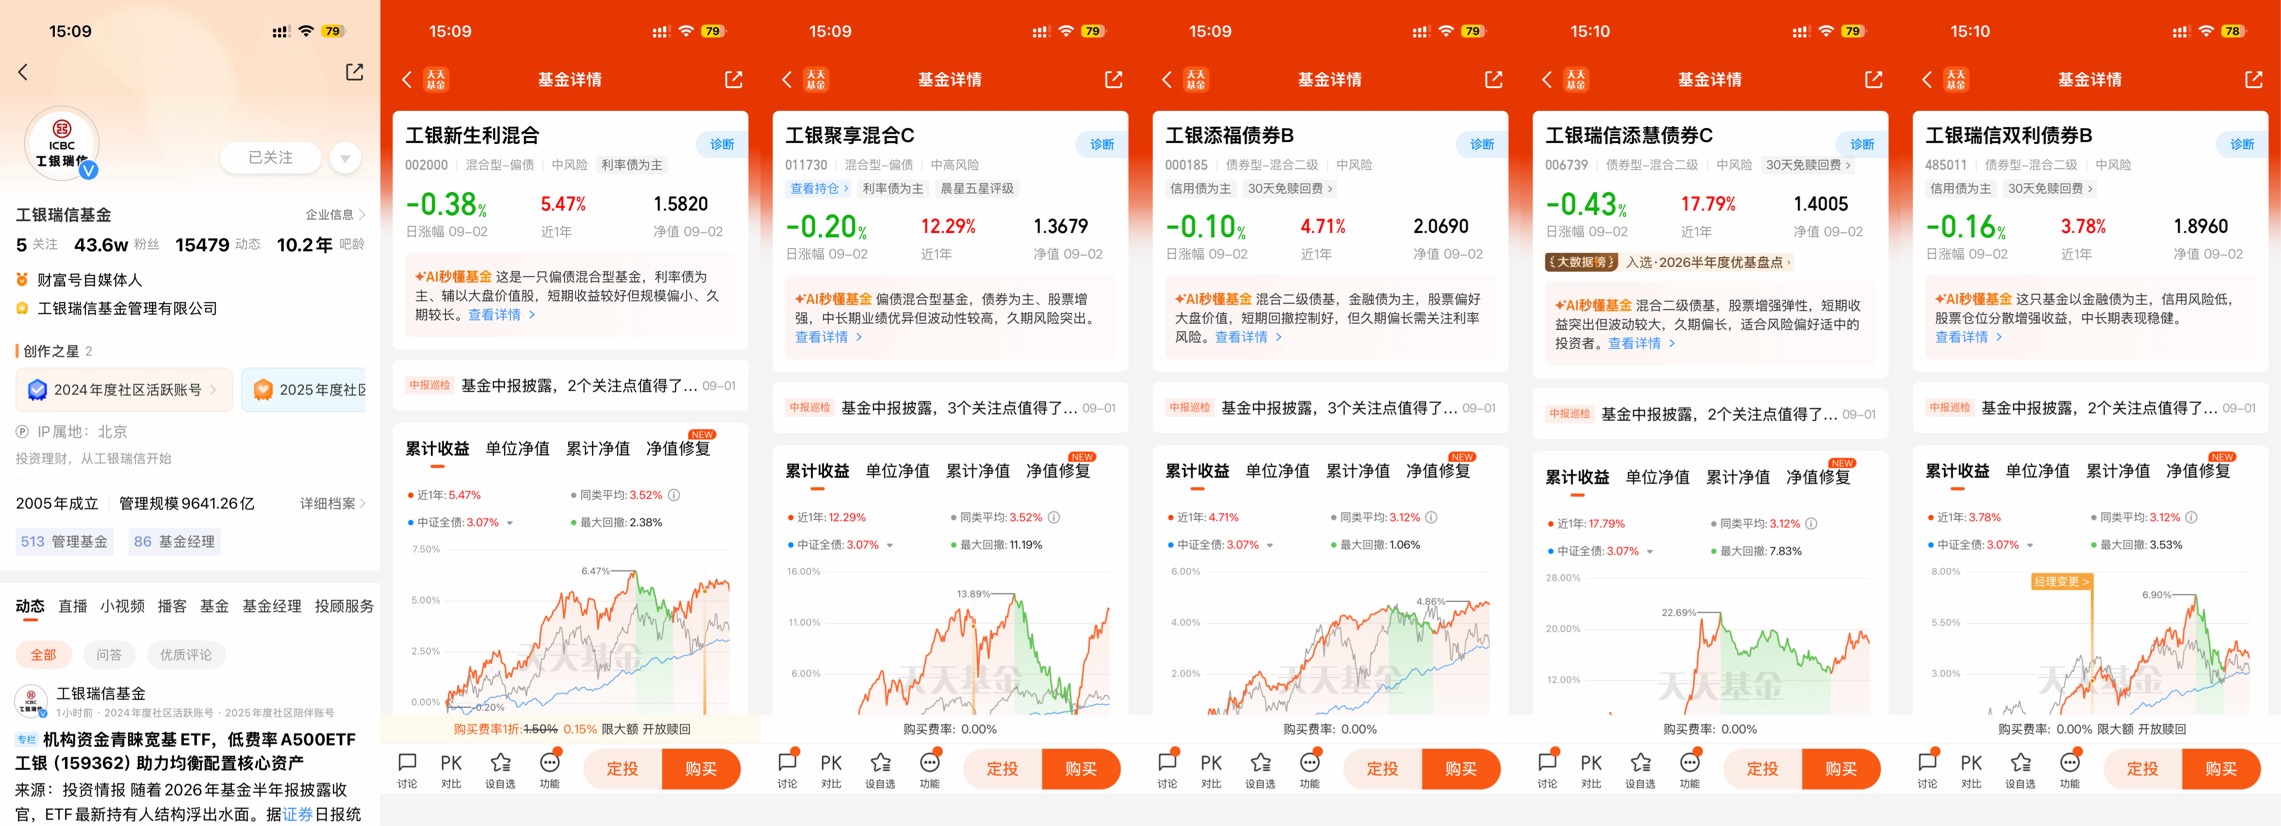
#红利+固收#$工银新生利混合$
这段时间,全球资本市场又到了迷雾期。
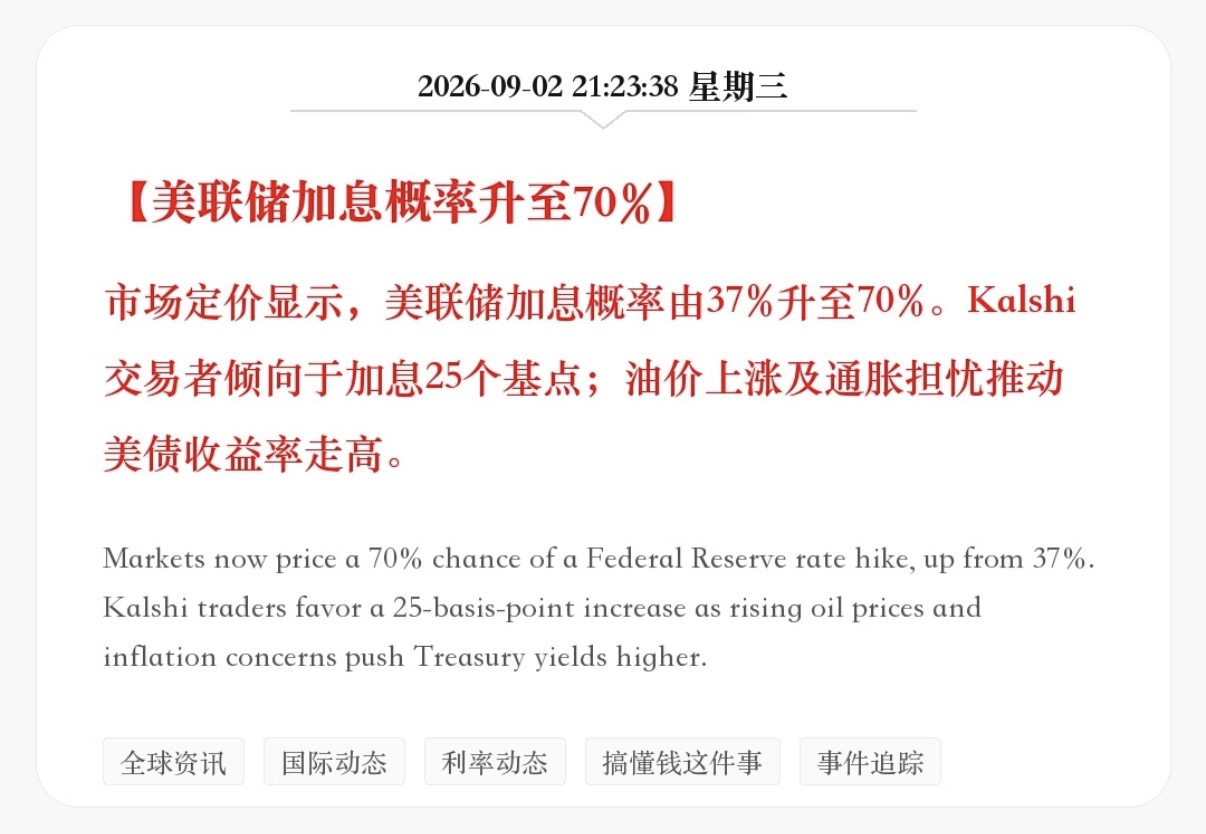
说迷雾期,其实都有点轻描淡写了。年初时,大家还在讨论美联储今年会不会降息、降几次,结果到了六月份,画风突变——美联储的议息会议点阵图一出来,市场直接懵了。十八位官员里,有九位预计今年年底之前还要加息,利率中值预测从三月份的3.4%一下子提到了3.8%。这意味着什么?意味着市场年初还在交易的降息预期,被彻底扭转成了加息预期。美银甚至直接喊出了九月、十月、十二月各加25个基点的预测,摩根大通也把加息时点从2027年下半年提前到了2026年十二月。虽然高盛那边还在嘴硬,说美联储今年会按兵不动,但你看CME的利率观测器,九月份加息的概率一度飙到过五成以上。这种预期的大逆转,对全球风险资产来说,绝不是什么好消息。
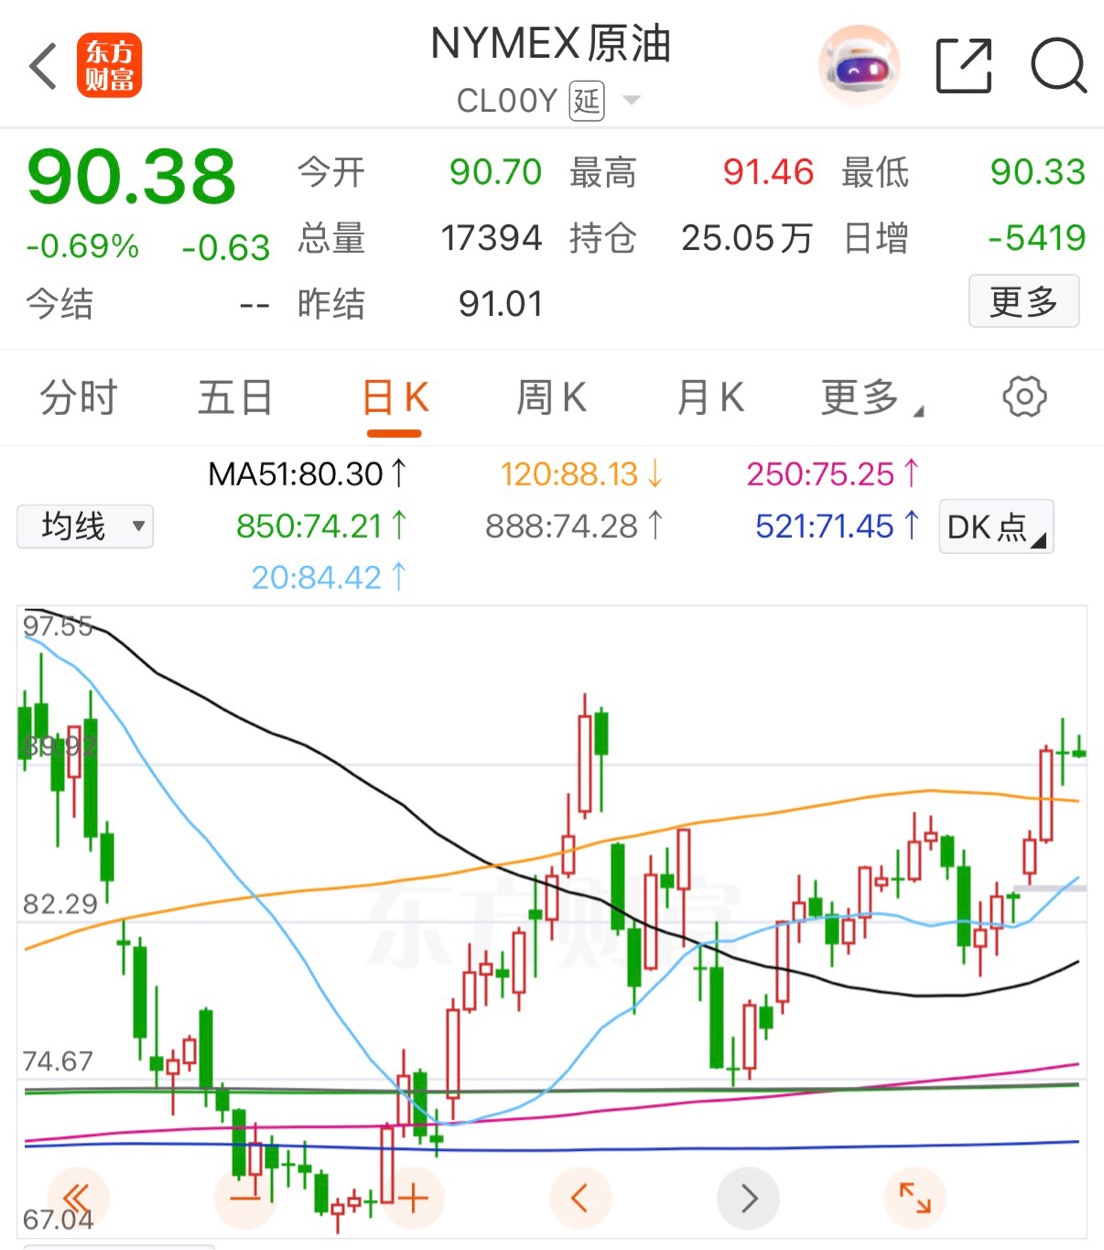
更麻烦的是,这还不是唯一的变量。霍尔木兹海峡那边,从二月底美以对伊朗动手开始,就没消停过。伊朗封锁海峡,全球约20%的海运石油运输一度陷入瘫痪,布伦特原油价格三月上旬直接冲破了一百美元,最高到过一百二十六美元一桶。后来六月下旬好不容易达成了一个六十天的临时和平框架,油价刚喘口气,七月中旬局势又急转直下——伊朗再次关闭海峡,美国恢复海上封锁,特朗普还放话要对过往船只征收20%的通行费。截至八月中旬,布伦特原油年内累计涨幅已经超过40%,油价在八十到九十美元这个区间反复震荡。这种级别的地缘冲突,对全球通胀预期、对能源成本、对供应链的冲击,是实实在在的。你去看国际能源署的数据,自冲突爆发以来,全球观测到的石油库存累计减少了约4.1亿桶,七月底的可观测库存总量已经不足79亿桶,创下了2025年四月以来的新低。油价高企,通胀就下不来;通胀下不来,美联储的加息压力就小不了。这是一个死循环。
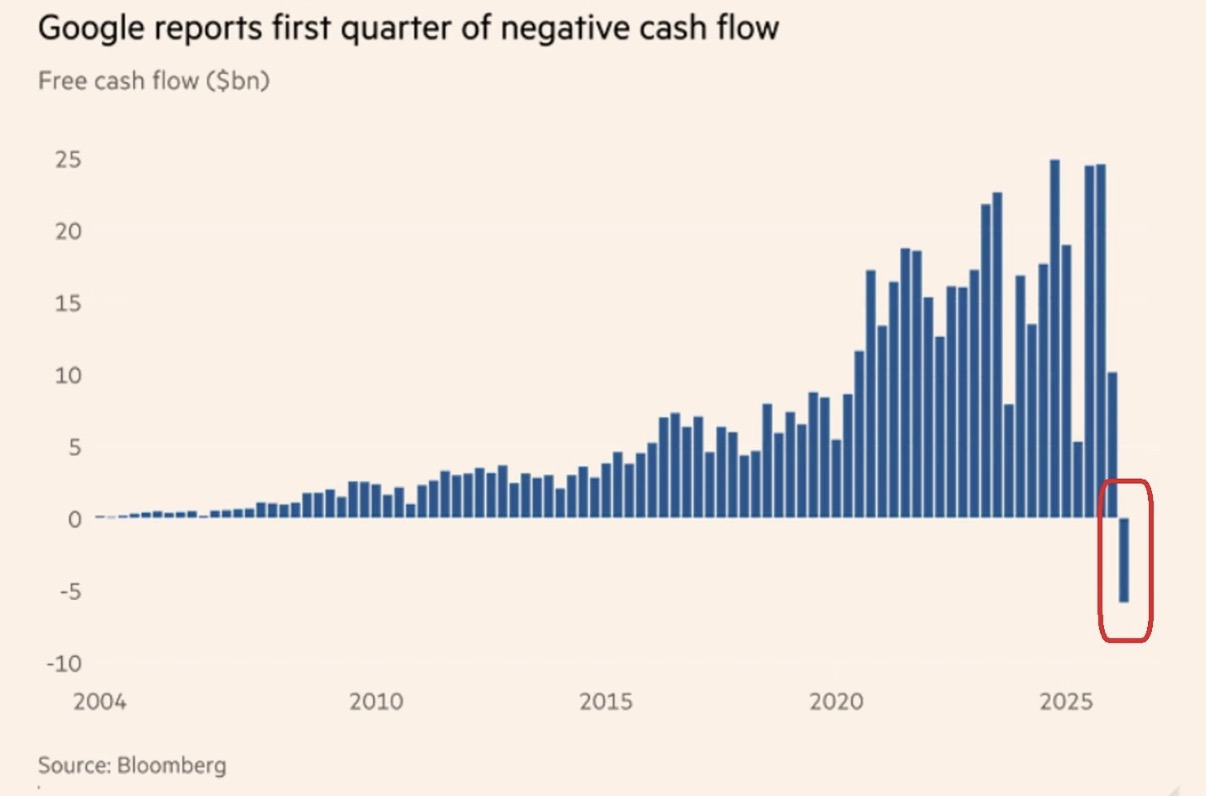
再看美股那边,科技巨头的财报也开始露出疲态。谷歌母公司Alphabet公布的2026年第二季度财报,营收和净利润虽然还在增长,云业务也爆发了,但自由现金流首次转负——这是华尔街评估科技公司财务健康度的核心标尺啊。首席财务官Anat Ashkenazi在电话会上直接宣布,全年资本开支指引上调到1950亿到2050亿美元,比此前预期又高出一截。为了支撑AI基础设施的投入,Alphabet近期举债近1000亿美元,还完成了上市二十多年来首次股票发行,净募资约850亿美元。这和你印象中那个轻资产、高现金流的谷歌,已经完全不是一回事了。当科技龙头都开始从“印钞机”变成“吞金兽”,市场对AI叙事的信仰,不可避免地会出现裂缝。
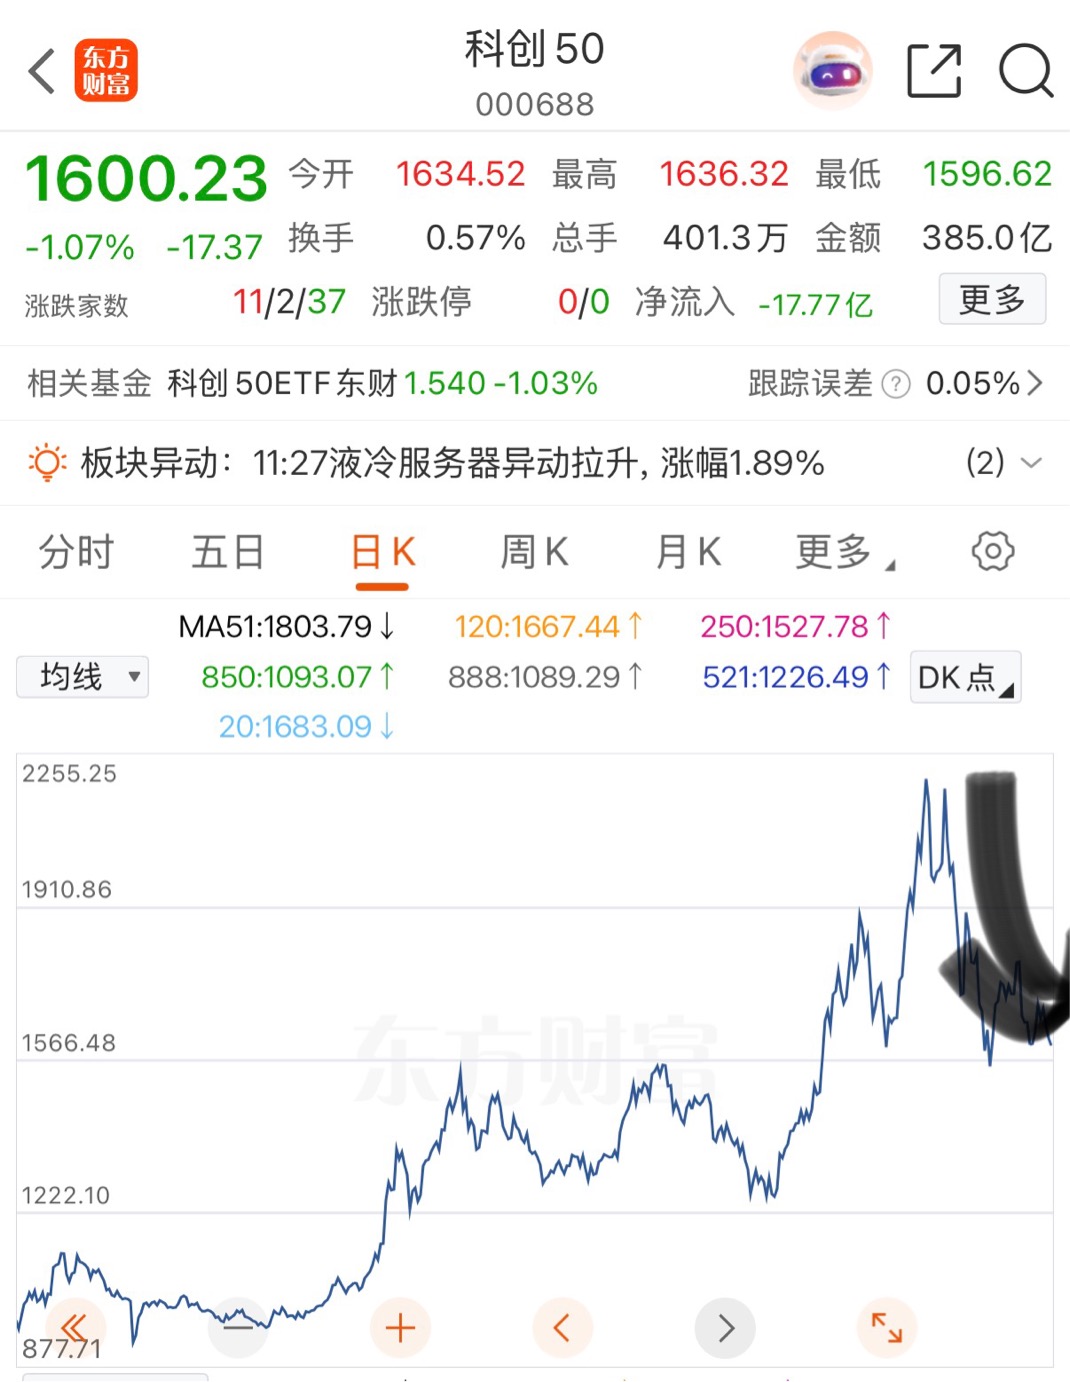
而国内这边,科技板块的回调来得更加猛烈。今年上半年,科创50指数一度大涨64.25%,创业板指涨了35.58%,半导体、算力、机器人这些硬科技赛道被资金抱团抱到了极致。但进入七月份之后,画风突变。科创50从六月底2255点的高位,一路跌到七月十六日的1846.88点,单月跌幅达到25.9%。七月二日那天,科创50单日暴跌7.70%,创下年内最大单日跌幅。创业板指同样惨烈,七月十日大跌4.37%,七月三十日又跌近4%。导火索是海外市场的映射扰动——七月一日晚间,美国一家云厂商被报道计划出售过剩AI算力,隔夜费城半导体指数重挫超6%,第二天A股科技板块应声雪崩。虽然后来有业内人士澄清,说这属于“误读”,高端训练算力的供需依旧偏紧,但高估值赛道在外部冲击下的脆弱性,已经暴露无遗。更关键的是,上半年涨得太多,获利盘太丰厚,到了七月份,中报预告开启,炒预期转向炒业绩,那些没有订单支撑的题材股,跌起来根本不讲道理。
所以你看,美联储的政策预期在逆转,中东的地缘火药桶在滋滋冒烟,美股的科技叙事在松动,A股的科创泡沫在破裂。四面八方的不确定性同时涌来,这不是迷雾期是什么?
这种迷雾期下,我的投资策略也准备慢慢转为防守——降低权益资产配置比例,转为固收+资金。
说实话,这个决定不是拍脑袋做出来的。我今年三十多岁,做投资也有十来年了,经历过2015年的、2018年的贸易摩擦、2020年的疫情熔断、2022年的俄乌冲突,也算见过一些风浪。我的经验是,当市场上的不确定性从单一变量变成多变量共振的时候,最好的策略往往不是去赌哪个方向会赢,而是先活下来。权益资产当然长期看是好的,但在这种宏观环境剧烈摇摆的阶段,拿着高波动的指数基金睡觉都不踏实。你去看创业板指和科创50的K线,七月份那种跌幅,如果仓位重一点,心态很容易崩。而一旦心态崩了,操作就会变形,底部割肉、高位追涨,都是这么来的。
固收+的逻辑其实很简单:用债券打底,守住收益的安全垫;再用一小部分权益仓位去博取超额收益。它不是让你暴富的工具,而是让你在不确定的市场里,还能睡得着觉的配置。债券部分在加息预期下虽然也有压力,但偏债混合型基金的久期管理通常比较灵活,而且可以通过信用债、可转债等品种去增厚收益。权益部分仓位不高,即使市场继续调整,对净值的拖累也有限。这种“进可攻、退可守”的结构,在当前这种迷雾期里,反而让人心安。
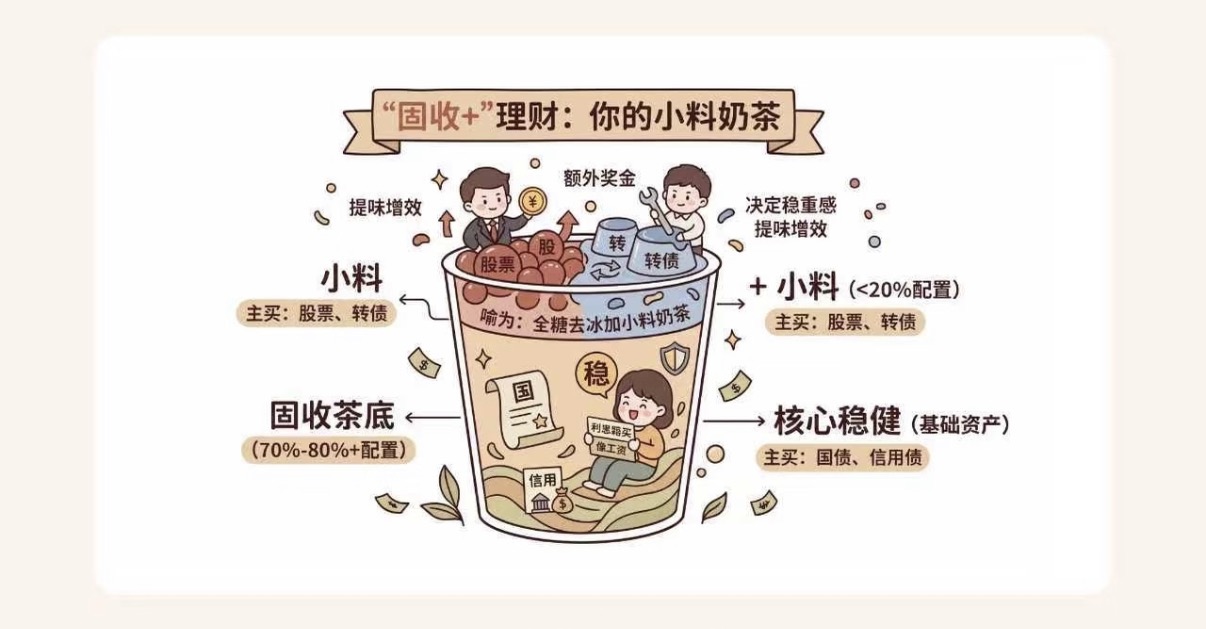
具体操作上,从今年九月份开始,我打算慢慢目标止盈手里的创业板50指数基金、科创50指数基金,转入工银新生利混合这只偏债混合型基金。
止盈不是清仓,是慢慢减。我手里的创业板50和科创50,有些是年初买的,有些是三月份回调时加仓的,总体还有浮盈。但七月份那一波跌下来之后,我越来越觉得,科技板块上半年的那轮行情,可能已经把未来一到两年的预期都打满了。科创50的半导体权重超过80%,前十大权重股里寒武纪、澜起科技、中微公司这些标的,估值早就脱离了地心引力。现在去继续持有,性价比已经不高了。与其赌它能不能再创新高,不如先把利润落袋为安,换到一个更舒服的姿势上去。
这里也顺便借着社区活动的机会,跟大家安利安利工银新生利混合这只“固收+红利”的偏债混合型基金。
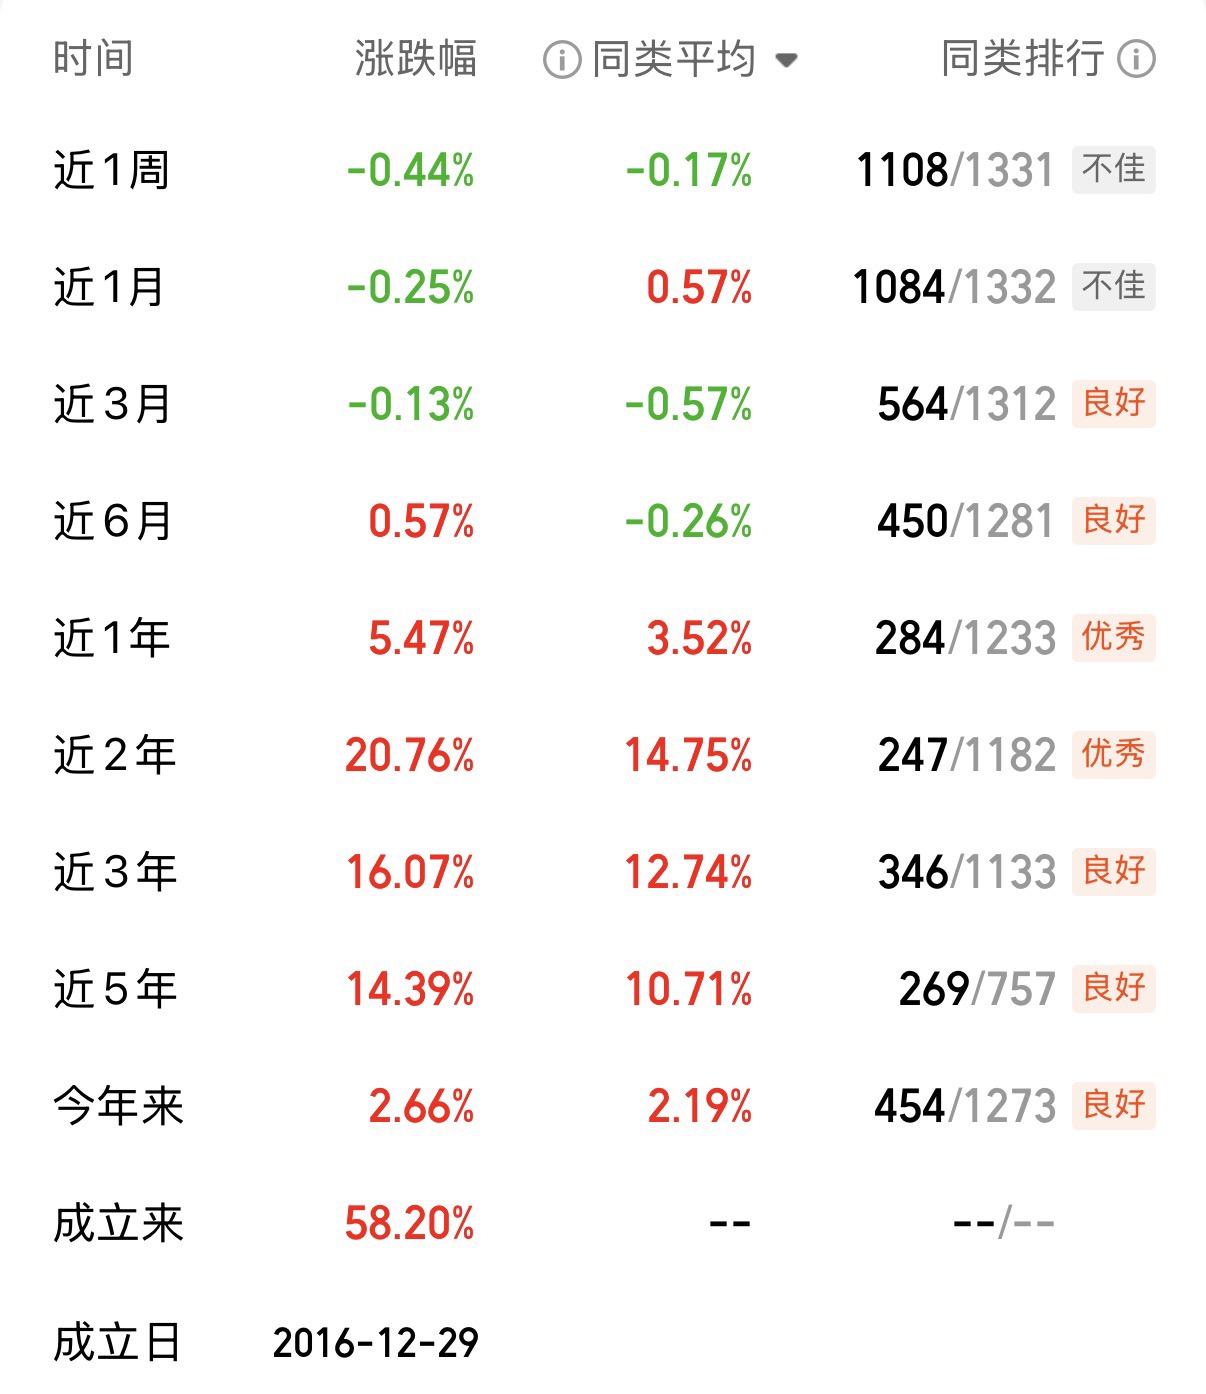
先说业绩。根据二季报的数据,工银新生利混合在2026年二季度净值涨幅为0.19%,看起来不高,但你要知道,二季度那个市场环境,能正收益就已经很不容易了。拉长时间看,近一年净值涨幅5.47%,在同类1233只基金里排名284位,而同类基金近一年净值涨幅的中位数只有3.52%。更关键的是风险控制——近一年一年的最大回撤只有-2.38%。这意味着什么?意味着你持有这只基金一年,最惨的时候也就亏不到两个半百分点,而收益却有六个多点。这种风险收益比,对于想要防守的投资者来说,是相当有吸引力的。成立以来最大回撤-12.83%,但那主要是2022年市场极端行情下的数据,参考意义有限,近一年的回撤控制才是真实水平的体现。
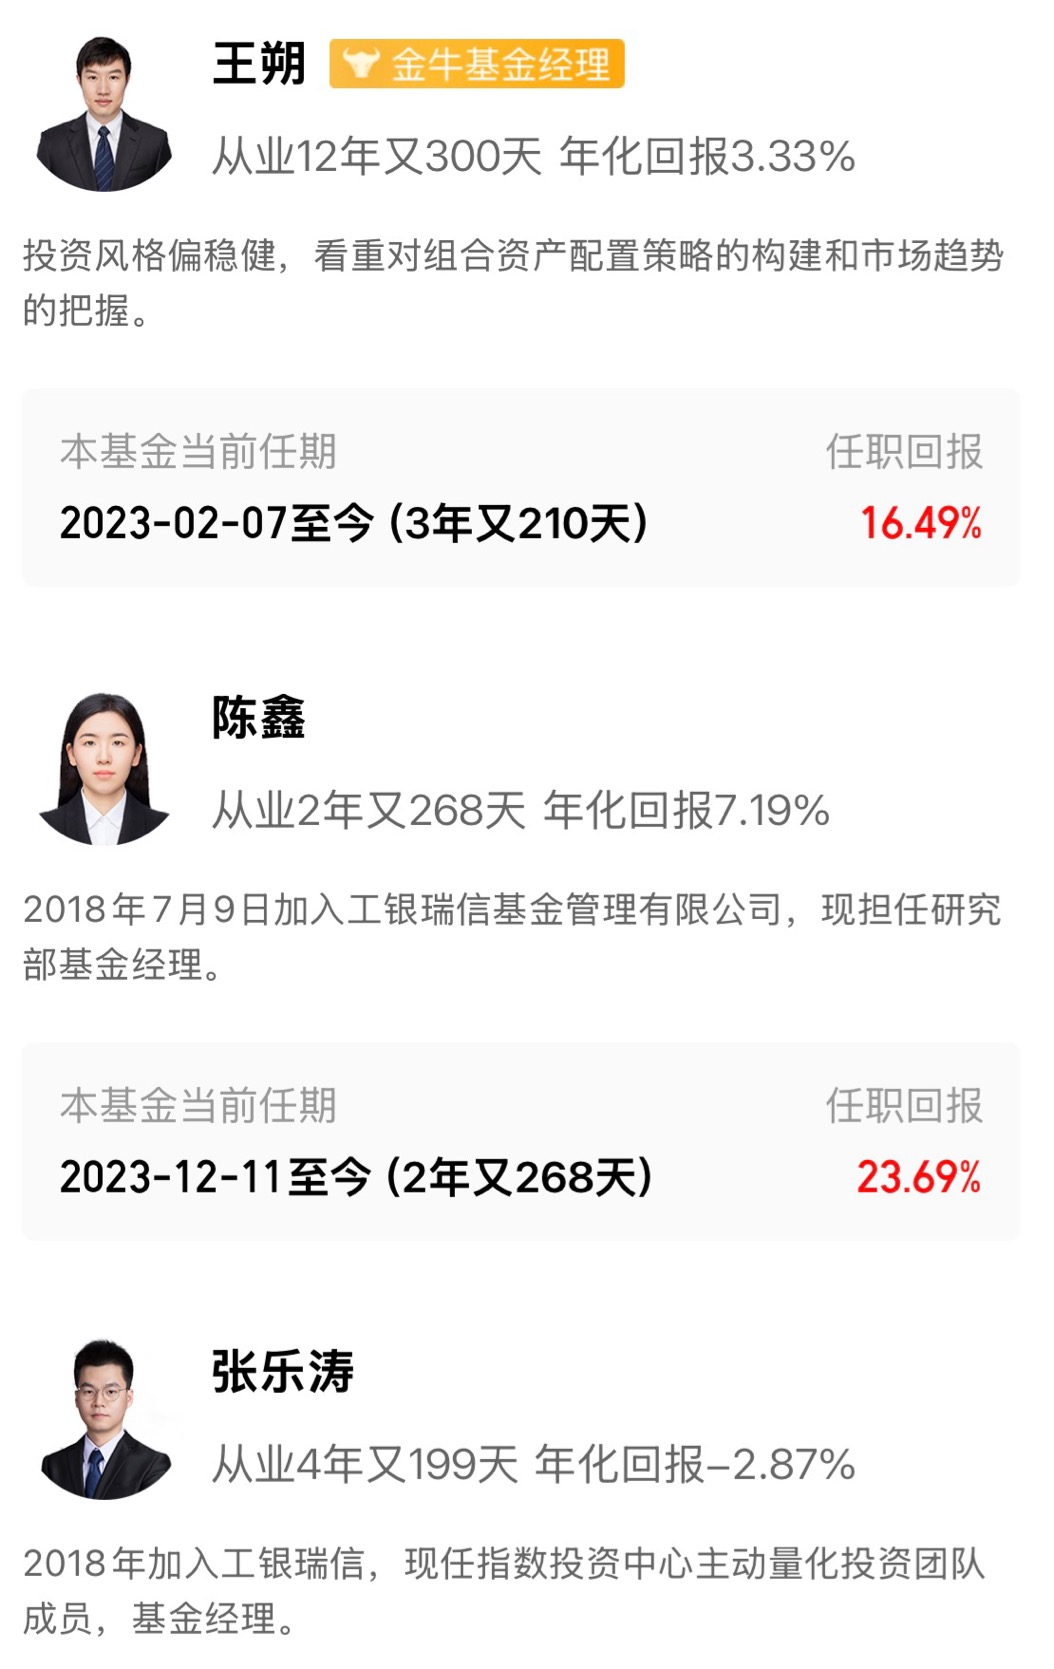
再说基金经理。这只基金采用的是“固收+权益”多经理共管模式,由王朔和陈鑫联袂负责主要管理。王朔是固收投资老将,深耕固收领域多年,从业已经超过十二年,擅长宏观利率研判与债券组合构建。他2023年2月7日正式接手工银新生利混合,任职期间累计回报16.49%。目前他还管理着12只基金产品,本季度表现最佳的是工银宁瑞6个月持有期混合A,季度净值涨幅3.66%。陈鑫则是权益投资能手,专长在于量化选股。两个人一个负责筑牢收益安全垫,一个负责权益部分的增强收益,分工明确,又能在资产配置层面形成互补。这种平台化协作的模式,在工银瑞信的固收+产品线里已经跑出了成熟的范式。
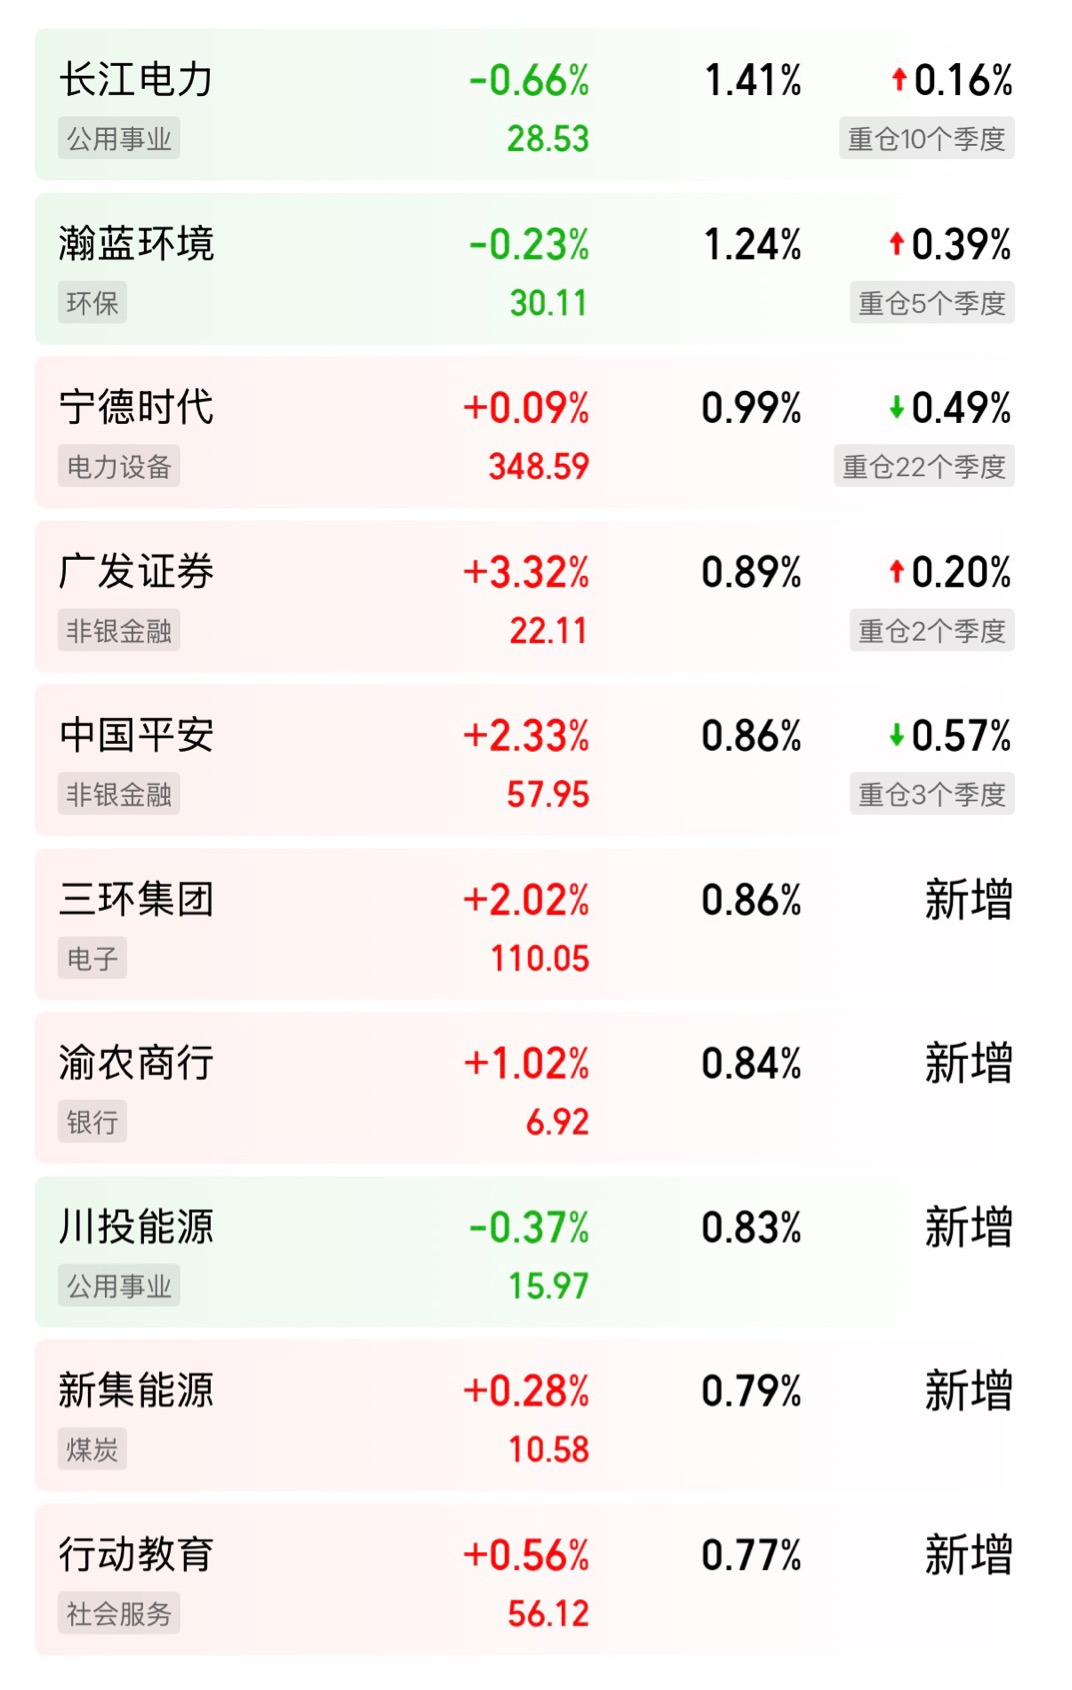
从投资组合来看,工银新生利混合的资产配置非常清晰地体现了“固收+”的特征。截至2026年二季度末,股票占净值比23.44%,债券占净值比75.06%,现金占净值比1.61%。权益仓位不到四分之一,债券仓位超过四分之三,这是一个典型的偏债混合结构。前十大重仓股合计仓位9.48%,第一大重仓股是长江电力,持仓占比1.41%,后面依次是瀚蓝环境、宁德时代、广发证券、中国平安、三环集团、渝农商行、川投能源、新集能源、行动教育。你看这个持仓,既有长江电力、川投能源这种高股息的水电股,又有宁德时代这种新能源龙头,还有中国平安、渝农商行这种金融股,以及瀚蓝环境这种公用事业标的。整体风格偏向红利和价值,成长股的占比并不高。这种持仓结构,在当前市场环境下是比较稳妥的——高股息资产本身就有防御属性,而金融和公用事业的估值也相对合理。
当然,任何基金都不是完美的。工银新生利混合目前的规模不到一亿,流动性上肯定不如那些百亿级的大基金。而且固收+产品的收益天花板是看得见的,如果你指望它像科创50那样一年涨个60%,那纯属想多了。它的定位就是“稳中求进”,在控制好回撤的前提下,争取跑赢银行理财和纯债基金。对于我的需求来说,这恰恰是最合适的——我现在不是要博取高收益,而是要在迷雾期里保住上半年的胜利果实,同时让资金继续产生合理的回报。
写在最后:投资这件事,说到底是一个不断认识自己、认识市场的过程。年轻的时候,我喜欢追热点、炒题材,觉得波动大才有机会。但年纪渐长,越来越觉得,能在这个市场里长期活下去的人,往往不是那些最聪明的,而是那些最清楚自己边界的人。我知道自己看不清楚美联储下一步到底加不加息,也判断不准霍尔木兹海峡的局势什么时候能彻底缓和,更猜不到AI算力的供需拐点到底在哪个月。这些变量太大、太复杂,超出了我的能力圈。
我能做的,就是在不确定的时候,把仓位调整到让自己舒服的状态。止盈不是认输,切换也不是逃避,而是一种主动的、清醒的风险管理。把创业板50和科创50的获利盘慢慢降下来,转入工银新生利混合这种固收+产品,本质上是在说:我看不清前面的路,所以我先系好安全带。
九月份的操作计划我已经想好了,会分三到四个月慢慢执行,不会一次性切完。市场总有反复,科技板块也可能有反弹,但大方向上,防守的思路不会变。毕竟,留得青山在,不怕没柴烧。等这轮迷雾散去,宏观上的不确定性落地了,再重新加大权益仓位,也不迟。
希望这篇文章能给同样在迷茫中的你,提供一点点参考。投资的路很长,不急于这一时。