
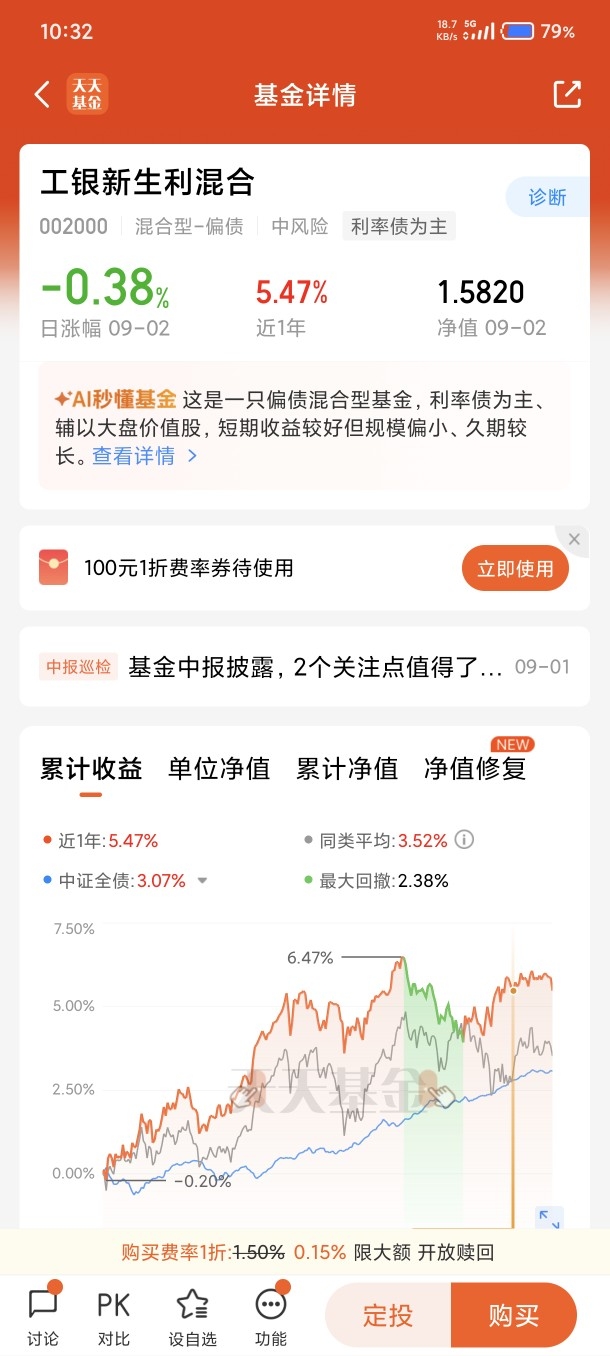
#红利+固收#工银新生利混合(002000)是一只比较典型的“红利+固收”思路的偏债混合产品。底仓以高等级信用债为主,信用下沉审慎;权益增强侧重红利方向,波动相对可控;整体风格偏稳健,在家庭稳健资产配置中,可以作为纯债基金的替代和增强来使用。
最近跟几个朋友聊天,发现一个挺普遍的焦虑:手头的钱,不太知道往哪放了。一边是存款利率、理财收益持续走低。国有大行一年期定存利率已经不到1%,余额宝7日年化早就跌破1%,10年期国债收益率在1.7%附近低位徘徊——不同数据,指向同一个方向:求稳的那条路,票息空间正被一起压薄。
另一边,权益市场又起伏不定。科技方向涨得猛,回调起来也不含糊,想参与又怕波动,想躺平又不甘心。后台有读者说,她去年年初买的纯债基金,拿了18个月,收益才2.1%,还不如之前买的三年期大额存单。最近刷到好多人推“固收+”,说能做到年化4-5%,又怕里面有坑,问我该怎么挑。
这话我这个月至少听了三十遍。也难怪大家慌。刚过去的7月,新发的10年期国债中标利率才2.18%,30年期的也才2.43%。再往前倒两年,10年期国债还在2.8%以上。无风险利率一路往下走,纯债基金的收益中枢自然跟着掉。前几年纯债每年能拿3-4%,现在能摸到2.5%就算不错的,要是碰到个别信用债踩雷,还得倒亏。
于是,“固收+”的关注度,肉眼可见地高了起来。但“固收+”这个东西,名字看着温和,里面的门道并不少。今天这篇,争取用一篇文章把“固收+”是什么、怎么分类、怎么挑、有哪些坑,一次说清楚。
一、到底什么是“固收+”?固收比较容易理解,就是固定收益。比如纯债,就属于固收类品种。类似的,还有部分理财也属于这一类。如果在纯债的基础上,增加少量的股票、可转债等资产,就属于“固收+”类基金。
“固收+”主要由两部分组成。固收部分:通常以低风险的债券类资产为主,主要用来做防守。“+”的部分:通常会增加股票、可转债等风险和收益更高的品种,用来提升收益,这部分做进攻。
“固收+”品种,一般会利用股票和债券的负相关性,来减少波动风险。股票和债券这两类资产的表现,往往呈现负相关:股票市场大幅上涨时,债券基金通常相对低迷;股票市场表现低迷时,债券基金通常相对较强。
所以,“固收+”不是简单地把股票和债券放在一起,而是希望利用股债之间的“跷跷板效应”,在追求稳健收益的同时,尽量降低组合波动。但请注意一个关键点:“+”的那部分,既是收益来源,也是风险来源。
加得越多,波动越大,亏本金的可能性也越高。很多人踩坑,都是被名字骗了。以为带“固收+”标签的都是稳的,点开持仓一看,股票仓位占了25%,还有不少高波动的赛道类资产。去年行情好的时候赚了10%,今年初回调直接跌了7%,把之前的收益吐回去大半。所以,千万别只看名字,要看里面到底装了什么。
二、“固收+”的常见品种和分类。传统的“固收+”品种,主要包括:一级债基、二级债基偏债混合基金、可转债基金。其中,二级债基和偏债混合基金,是最经典的“固收+”品种。
广义的“固收+”,还包括对冲基金、全天候策略基金等。这类品种,持仓中不一定有较高比例的债券,而是依靠一定策略来控制波动风险,从而实现与传统“固收+”相似的风险收益特征。从风险收益的角度看,“固收+”基金并不是同一种东西。根据波动特征,可以进一步分为:
1)低波动“固收+”。将控制波动放在首位,适合风险承受能力较低的投资者。产品画像大致是:近一年最大回撤在1%左右,权益中枢在10%上下,历史年化收益3%-4%之间。注意,这是历史数据总结,不代表未来业绩。
2)高弹性“固收+”。将追求高收益放在首位,适合能够承受较高市场波动的投资者。产品画像大致是:近一年最大回撤在4%左右,权益中枢在20%上下,历史年化收益4%-7%之间。同样,历史数据不代表未来表现。
3)稳健型“固收+”。以绝对收益为目标,希望在控制好回撤的同时实现净值稳健增长。这类产品的核心是在特定条件下寻找性价比最好的资产,通常需要多种策略配合。简单理解就是:权益中枢越低,回撤越小,收益弹性也越小;权益中枢越高,收益想象空间越大,回撤也越大。没有“最好”的固收+,只有“适不适合你”的固收+。
三、震荡市里,“固收+”正在经历压力测试。今年7月、8月,A股市场波动相对变大,AI、半导体等科技板块出现回调,消费、红利类板块则逆势上涨。在这样的环境中,“固收+”基金也正在经历一场“压力测试”。
Wind数据显示,截至8月17日,年内收益超过10%的“固收+”基金(包括一级债基、二级债基、偏债混合型基金,不同份额合并计算)数量,由6月底的121只缩减至58只。也就是说,一个多月时间,收益超10%的产品数量腰斩。
这说明什么?说明“固收+”并不是无风险提款机。当权益市场快速调整时,“+”的部分也可能带来明显回撤。尤其是一些权益仓位较高、赛道集中的产品,波动可能远超你的预期。所以,选“固收+”,不能只盯着上涨阶段赚了多少,更要看市场调整时,它能不能扛得住。
四、四招教你挑到“拿得住”的“固收+”。一只好的“固收+”基金,通常要兼顾收益弹性与回撤控制,重视持有体验。具体可以从四个维度考察:第一招:看固收底仓,是否足够“稳”。固收部分是“压舱石”。要关注:持仓债券的信用资质怎么样?有没有做过度信用下沉?组合分散程度如何?基金经理的久期管理能力如何?
如果一只“固收+”的底仓大量持有低等级信用债,或者集中度过高,那一旦信用环境变化,防守部分可能反而变成风险源。好的底仓,通常是高等级信用债为主,不做激进下沉,更多通过杠杆、久期、骑乘等策略来增强收益。
第二招:看“+”的部分,是否有清晰约束。“+”的部分不能波动太大。权益、可转债配置要有清晰的仓位约束,关注基金经理买的股票的特点。押注单一赛道的,波动往往会比较大。
优秀的“固收+”基金,不会把“+”部分当作激进博弈的工具,而是在风险预算之内,捕捉市场结构性机会。比如:偏债性可转债,比直接加高波动股票,通常波动更小;红利低波风格,比成长赛道风格,通常回撤控制更强;分散配置行业龙头,比押注单一板块,通常更稳。
第三招:看最大回撤,而不是只看收益。“固收+”产品不要只看上涨阶段能赚多少,更要看市场调整时,组合能不能把波动控制在合理区间,回撤之后修复速度如何。最大回撤是“固收+”产品的重要考核指标之一。
这类基金定位是“比纯债基金收益高一点、比权益基金波动小一点”。如果回撤比较大,可能就与该定位不符。建议先想清楚:你最多能接受亏多少?如果最多接受亏3%,那就找历史最大回撤没超过3%的;如果连1%的浮亏都睡不好,那就选低波型,别碰高弹型。
第四招:看中长期业绩,而不是近一两个月。优先看完整牛熊周期的中长期业绩,而不是近一两个月的短期收益。观察基金经理是否坚持稳定的投资框架,经历过多轮市场震荡考验,不发生风格漂移。
那些成立不满一年的产品,没经过一轮涨跌考验,数据再好看,参考价值也有限。
五、低波和高弹,差异到底有多大?
我们筛选了一些代表性样本,做个简单画像对比:从策略上看,低波产品往往更重视高等级信用债底仓,权益部分以红利、价值、生息资产为主;而高弹产品可能提高权益中枢,增加可转债仓位,或者用量化、宏观策略做增强。
比如有的低波固收+,股票仓位控制在10%以内,主要持有高分红国企港股、红利低波类资产,债券端不做信用下沉,近一年最大回撤控制在1%左右。而高弹固收+,权益中枢可能到15%-20%,转债中枢10%-15%,行业配置更加均衡,近一年最大回撤可能到3%-4%。没有绝对优劣,关键是匹配。
六、普通家庭怎么配,才不容易踩坑?很多人买基金只看近一年收益率,排前面的就冲,这个思路放到固收+里,很容易受伤。三个常见误区,一定要避开:误区一:只看名字,不看业绩比较基准名字带“固收+”不一定稳。要翻到产品详情里的业绩比较基准那栏。
如果基准里80%以上是债券指数,剩下加一点宽基指数,那基本是偏稳的路子,权益仓位通常不会超过15%;如果基准里权益占比直接干到30%以上,那本质就是偏保守的混合基金,波动不是一般家庭能扛的。
误区二:专挑短期收益排名靠前的买。去年权益行情好的时候,敢加20%股票的固收+收益肯定排前面。可一旦行情回调,它跌得也狠。你冲进去,很可能正好买在阶段性高点。
误区三:把短期要用的钱全放进去。固收+不是存款,不是货币基金。持有期越短,遇到波动的概率越大。建议先想清楚:这笔钱打算放多久?三个月后要不要用?如果中间浮亏3%,你扛不扛得住?
普通家庭配置的话,也不用太复杂。家里打算放稳健理财的钱,可以拿一部分买偏稳的固收+,剩下的配大额存单、短债基金等,既有流动性,收益也比全存定期强。别听别人说固收+好,就把所有钱都砸进去。 真碰到权益市场调整,看着账户浮亏,晚上觉都睡不好,犯不上。
七、具体怎么选?可以从这些方向入手目前市场上“固收+”产品线越来越丰富,覆盖从“稳”到“进”的不同配置需求。以工银瑞信旗下部分偏债混合与固收+产品线为例,就有不同增强方向的布局:
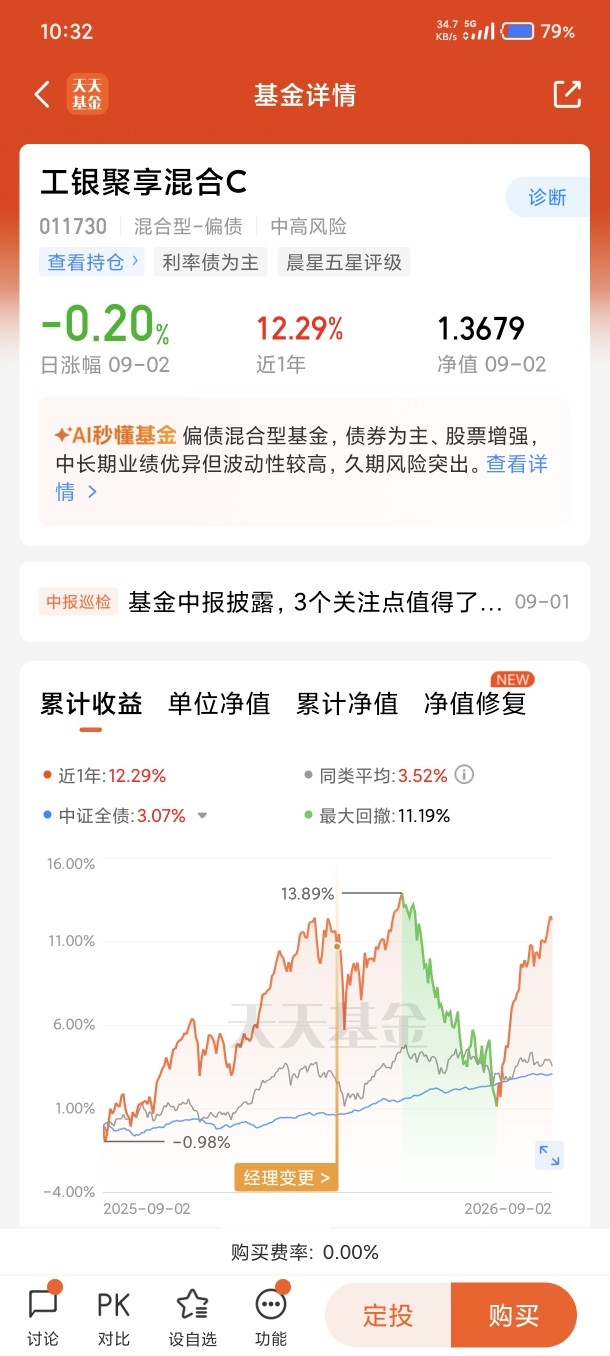
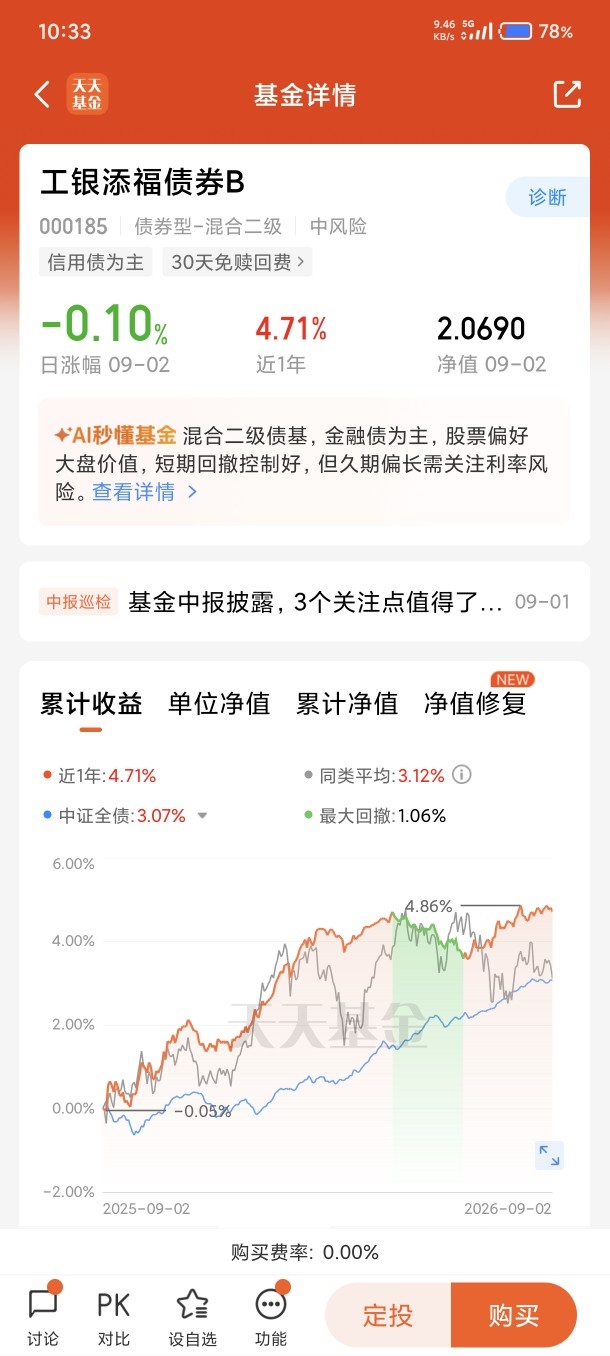
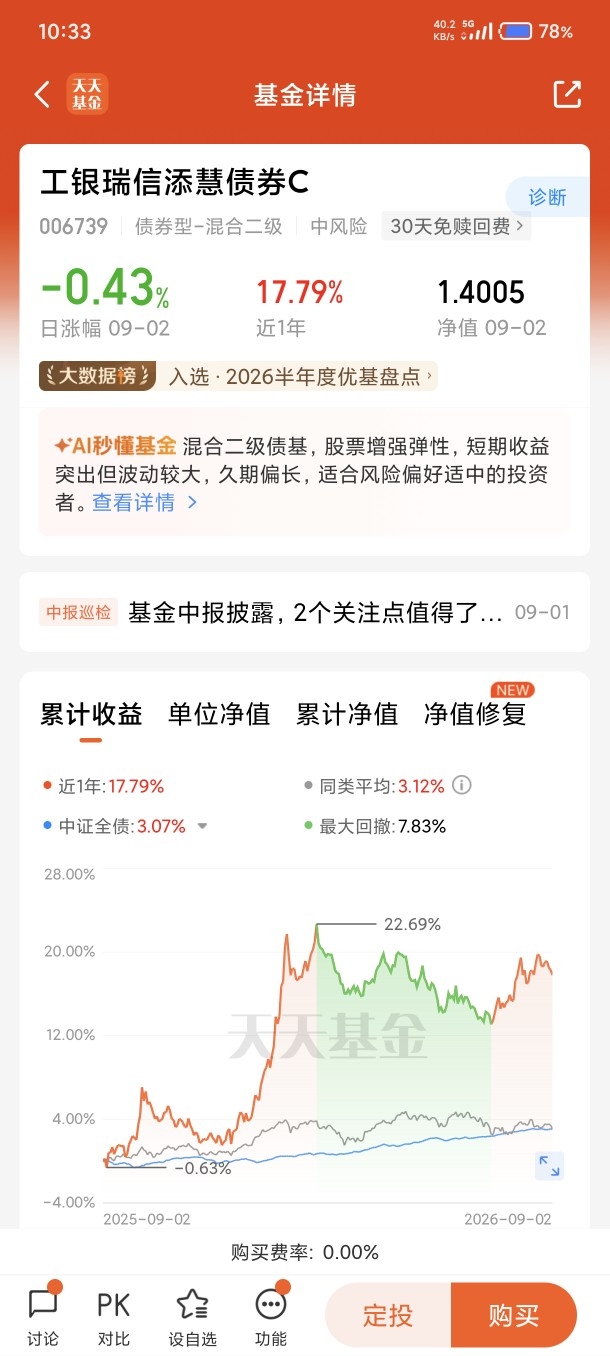
红利+固收:如 工银新生利混合,量化+固收:如工银聚享混合C,关注金融的固收+:工银添福债券B,关注有色金属的固收+:工银添慧债券C,关注半导体的固收+:工银双利债券B。
这些产品的权益增强方向不同,风险收益特征也会有差异。比如红利、金融方向通常更偏稳健,半导体、有色金属方向弹性可能更高。但具体是否适合你,还是要回到前面说的四招:看底仓、看约束、看回撤、看中长期业绩。
现在这个利率环境,再抱着之前纯债高收益的想法不放,确实有点不现实。配点合适的“固收+”,是个挺务实的选择。但预期得调下来:别想着每年能赚6-7%;如果权益市场不温不火,一年能有3-4%,比纯债多赚1个点左右,就算达标;要是赶上权益行情好,多赚几个点,那是意外之喜。
对普通家庭来说,理财从来不是找收益最高的产品,而是找最适合自己的。你能接受多大波动,这笔钱能放多久,想清楚这两个问题,再去挑对应的产品,基本上就不会踩大坑。
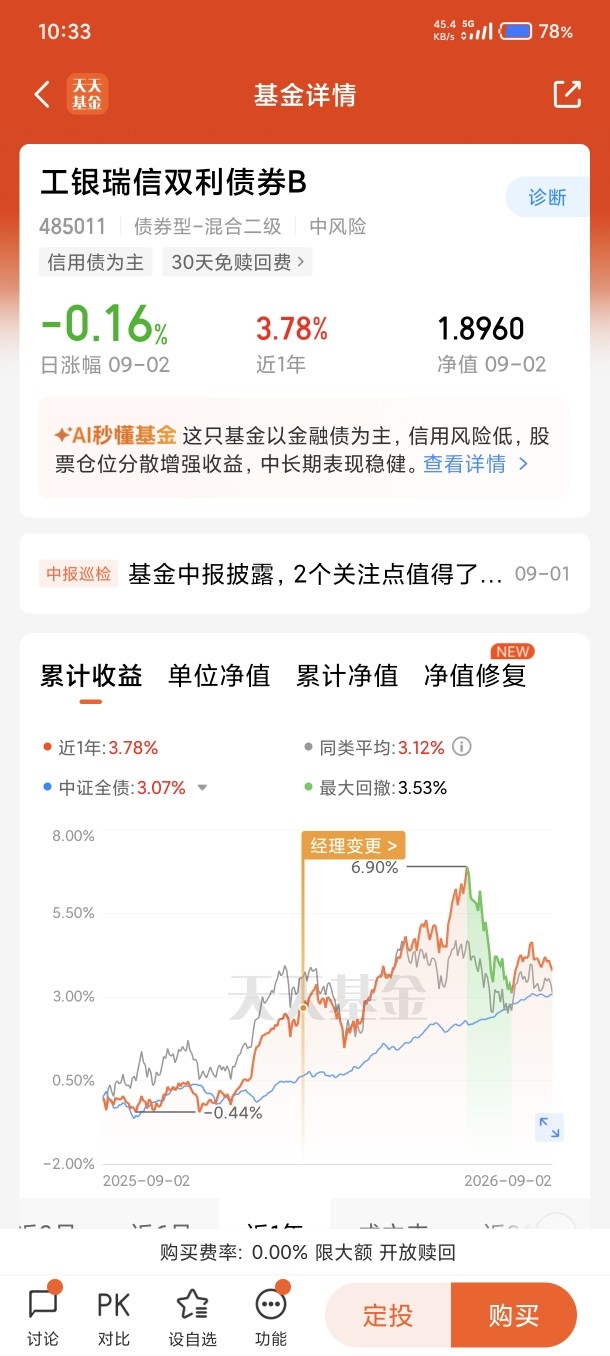
$工银瑞信双利债券B$
$工银新生利混合$
$工银瑞信添慧债券C$ $工银添福债券B$ $工银添福债券B$ $工银瑞信添慧债券C$ @工银瑞信基金 #晒实盘#
