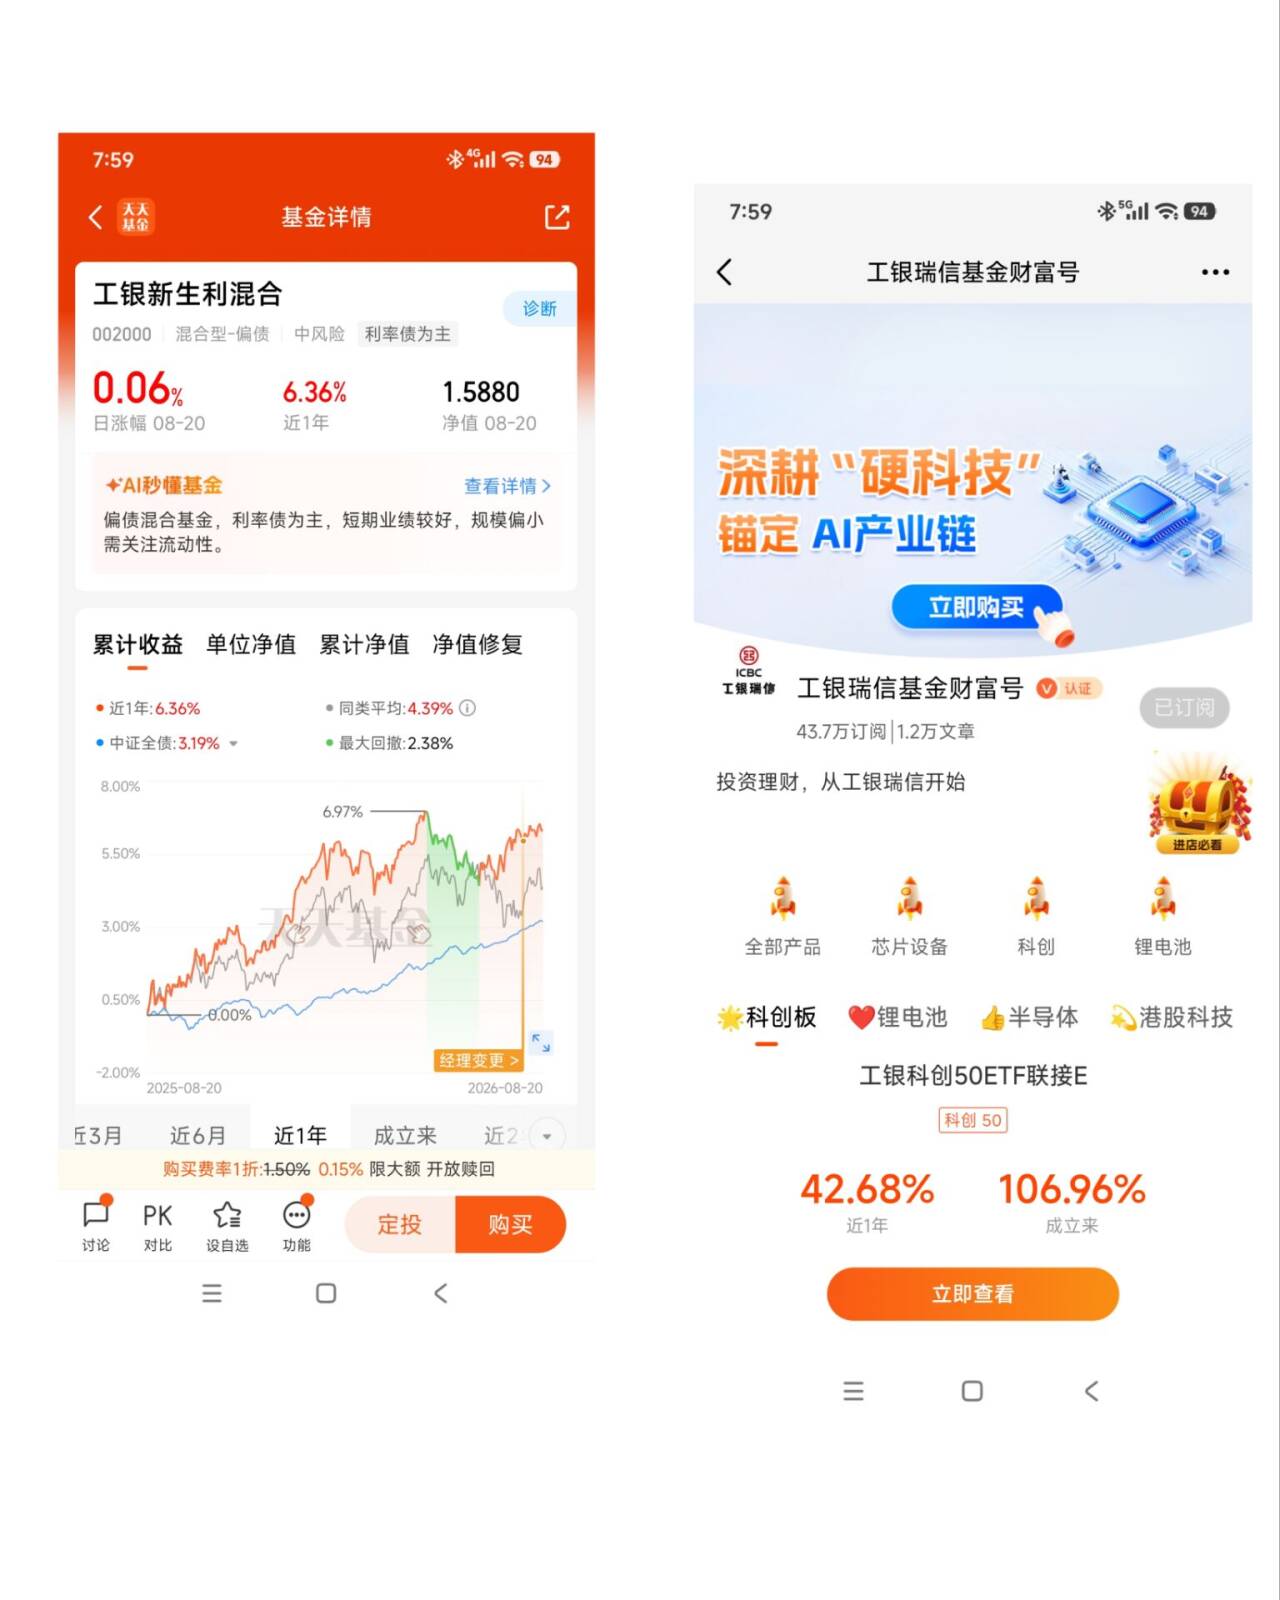
#红利+固收#$工银新生利混合(OTCFUND|002000)$ ,打卡第一天
在"固收+"赛道日益拥挤的今天,工银新生利混合(002000)算不上流量明星,却用九年的时光,慢慢磨出了一只"债券打底、红利增厚"的偏债混合型基金该有的样子。截至2026年8月,基金最新规模约0.88亿元,单位净值1.585元,成立以来累计回报约58.5%,近一年收益7.02%,近三年15.61%。这些数字背后,是一个值得资深投资者认真打量的配置型工具。
产品定位:一只"股债分工"的偏债混合基金
工银新生利混合成立于2016年12月29日,由工银瑞信基金管理,当前由王朔、陈鑫两位基金经理共同担纲。从最新的资产配置看,股票占净值比23.44%,债券占净值比75.06%,现金占1.61%——这是一个典型的偏债混合结构,股票仓位中枢维持在20%-25%之间,近三年平均股票仓位20.99%,最高曾在2021年上半年末达到30.08%,最低在2024年上半年末降至18.3%。
这种"七分债、两分股"的骨架,决定了它的性格:既不是纯债基金那种近乎麻木的平静,也不是偏股混合那种大起大落的刺激,而是试图在"稳"与"进"之间找到一条窄路。基金经理在2025年年报中明确表示,2026年债券收益率中枢上行压力可控,但银行净息差制约降息空间,债市赔率有限;而上市公司盈利可能企稳并逐步接近新一轮上行周期,股票市场仍会有机会。这一判断,恰好诠释了为何要用"债券拿票息、股票抓机会"的双线策略。
债券底盘:高等级+大行的"安全垫哲学"
翻开2026年二季报的债券持仓,结构一目了然:24宁波银行二级资本债01占8.34%、24兴业银行永续债01占8.30%、24深铁09占8.25%、25农行二级资本债04A占8.10%、25农发31占8.07%。五大重仓债券清一色是高等级银行资本债、政策性金融债和优质信用债。
这种持仓有两个深层含义。其一,依靠大行和政策的信用背书,把信用风险摁到极低位置——在"刚性兑付"已被打破的当下,信用风控是固收+产品的生命线,工银瑞信成熟的固收研究团队在此提供了平台支撑。其二,通过二级资本债、永续债等品种,在票息之外保留一定的资本利得空间。固收端负责人王朔从业已12年又257天,2023年2月接手工银新生利以来累计任职回报16.35%,其风格偏保守,不激进博弈久期,不大量下沉信用资质,优先保障票息安全垫。
债券部分在整个组合里扮演的是"压舱石"角色。当股市回调时,债券可以对冲一部分回撤;当债市本身走出小牛时,又能贡献稳定的票息收益。这也是为什么基金成立以来最大回撤仅12.83%,而同期沪深300最大回撤高达45.60%——债券的缓冲功不可没。
权益增强:红利为矛的"哑铃型"结构
权益端是这只基金最有辨识度的地方。2026年二季报披露的十大重仓股分别是:长江电力、瀚蓝环境、宁德时代、广发证券、中国平安、三环集团、渝农商行、川投能源、新集能源、行动教育。
这个清单透露出两个信号。一是红利为锚:长江电力、川投能源、新集能源、渝农商行、中国平安,都是典型的高股息、低估值、现金流稳定的大盘价值标的,它们构成组合的防御底盘,提供类固收的稳定分红收益。二是适度出击:宁德时代、三环集团代表新能源与电子元器件方向,瀚蓝环境是环保运营龙头,行动教育切入职业教育赛道——这些持仓给组合保留了捕捉结构性机会的弹性。
权益端负责人陈鑫,擅长价值红利方向选股,偏向低估值、高股息、现金流稳定的大盘标的,个股持仓分散,单只个股占比不高(第一大重仓长江电力仅占净值1.41%),不追逐短期热点赛道,不押注单一题材。这种"分散+红利"的选股哲学,意味着基金不会在某一赛道暴雷时被打个措手不及,也不会在单一题材爆炒时一夜封神。
更具说服力的是回撤数据:2026年以来最大回撤-2.38%,同类均值-4.44%,排名508/1739,处同类前29.21%;近1年最大回撤-2.38%,优于73.69%的同类;近2年最大回撤-2.71%,优于74.13%的同类。权益仓位不高、选股偏防御,是回撤控制优异的根本原因。
业绩成色:用"低波动"跑出的复利
评价一只偏债混合基金,不能只看收益率排行榜,更要看风险调整后收益。工银新生利的成绩单值得细看:
2023年区间收益-4.17%(沪深300为-11.38%)
2024年区间收益+10.40%(沪深300为+14.69%)
2025年区间收益+8.37%(沪深300为+17.66%)
2026年以来至8月初,收益约+1.43%至+3.05%
近一年收益7.02%,同类排名310/1236
近三年年化收益约+2.58%,夏普比率1.42,优于62%的同类产品
抗风险波动优于65%的同类产品
更值得一提的是历史盈利概率:过去任意时点买入,持有满6个月盈利概率73%,满1年71%,满2年83%,满3年86%,平均收益达+14.92%。这意味着,对于有耐心持有2-3年的投资者来说,盈利几乎是"时间问题"而非"运气问题"。
基金在2025年录得利润486.94万元,2026年二季度单季利润13.18万元——虽然绝对规模不大,但正收益的稳定性,恰恰是偏债混合基金的核心竞争力。
适合谁、不适合谁
任何投资工具都有它的能力边界,工银新生利也不例外。
它不适合两类人:一类是追求短期高弹性的激进投资者——20%-25%的股票仓位决定了它很难在全面牛市中跑赢高仓位权益基金;另一类是期待货币基金般"零波动"的保守投资者——它毕竟有超过两成的权益暴露,2023年也曾出现-4.17%的年度负收益,2022年一季度单季最大回撤6.94%。
它非常适合三类人:一是风险偏好中等(R3)、希望资产稳健增值的家庭——把它作为"稳健底仓"配置30%-50%,再搭配一定比例的权益基金,构成的组合往往比"全仓炒股"或"全仓存款"都更让人睡得着觉;二是3-12个月及以上闲置资金的打理者——历史数据显示持有满2年盈利概率83%,满3年达86%;三是作为高波动科技基金或主题基金的对冲底仓——"债券打底+红利增厚"的结构,能在市场风格切换时起到平滑波动的作用。
需要正视的几个边界
其一,规模偏小。截至2026年二季度末基金规模8753.65万元,虽较一季度末的6254.22万元环比增长39.96%,但仍属于小规模基金范畴。这意味着单笔大额申赎可能对净值造成扰动,同时也设置了单日申购上限,大资金难以快速进场。机构持有占比较高,需要留意机构大额赎回带来的流动性扰动风险。
其二,收益上限受约束。20%-25%的股票仓位是一把双刃剑——它控制了回撤,但也限制了向上弹性。在A股出现大级别全面牛市时,基金很难跑赢高仓位权益产品。
其三,权益端风格偏向价值红利。如果市场继续维持科技成长单边抱团行情,基金会阶段性跑输,收益弹性有限;一旦市场波动率放大、成长板块出现回调、资金向价值红利轮动,它的相对优势就会显现。
写在最后:与时间做朋友的"固收+"
九年前,工银新生利混合在2016年底成立时,恐怕没想到自己会成为"固收+"黄金时代的样本之一。它用成立以来58.5%的累计回报、12.83%的历史最大回撤、86%的三年持有盈利概率,讲述了一个不性感却足够可靠的故事。
在当下无风险利率持续下行、市场震荡加剧的环境里,"固收打底、红利增厚"的策略智慧愈发耀眼。工银新生利混合恰是这一理念的践行者——以债为盾、以红利为矛,在波动中觅得稳中求进之道。它未必是让你一夜暴富的钥匙,但很可能是那个"大部分时候温吞、关键时刻顶得住"的压舱石。
投资这件事,没有人能精准踩准每一次节奏。与其在涨跌之间反复纠结,不如找一种让自己更舒服的配置方式。工银新生利混合给出的解法很朴素:用债券的"确定"对抗市场的"不确定",用红利的"韧性"捕捉向上的"可能性"。这或许就是偏债混合基金在中长期财富管理里最持久的价值——选择与时间共舞,在复利中静待花开。@工银瑞信基金,