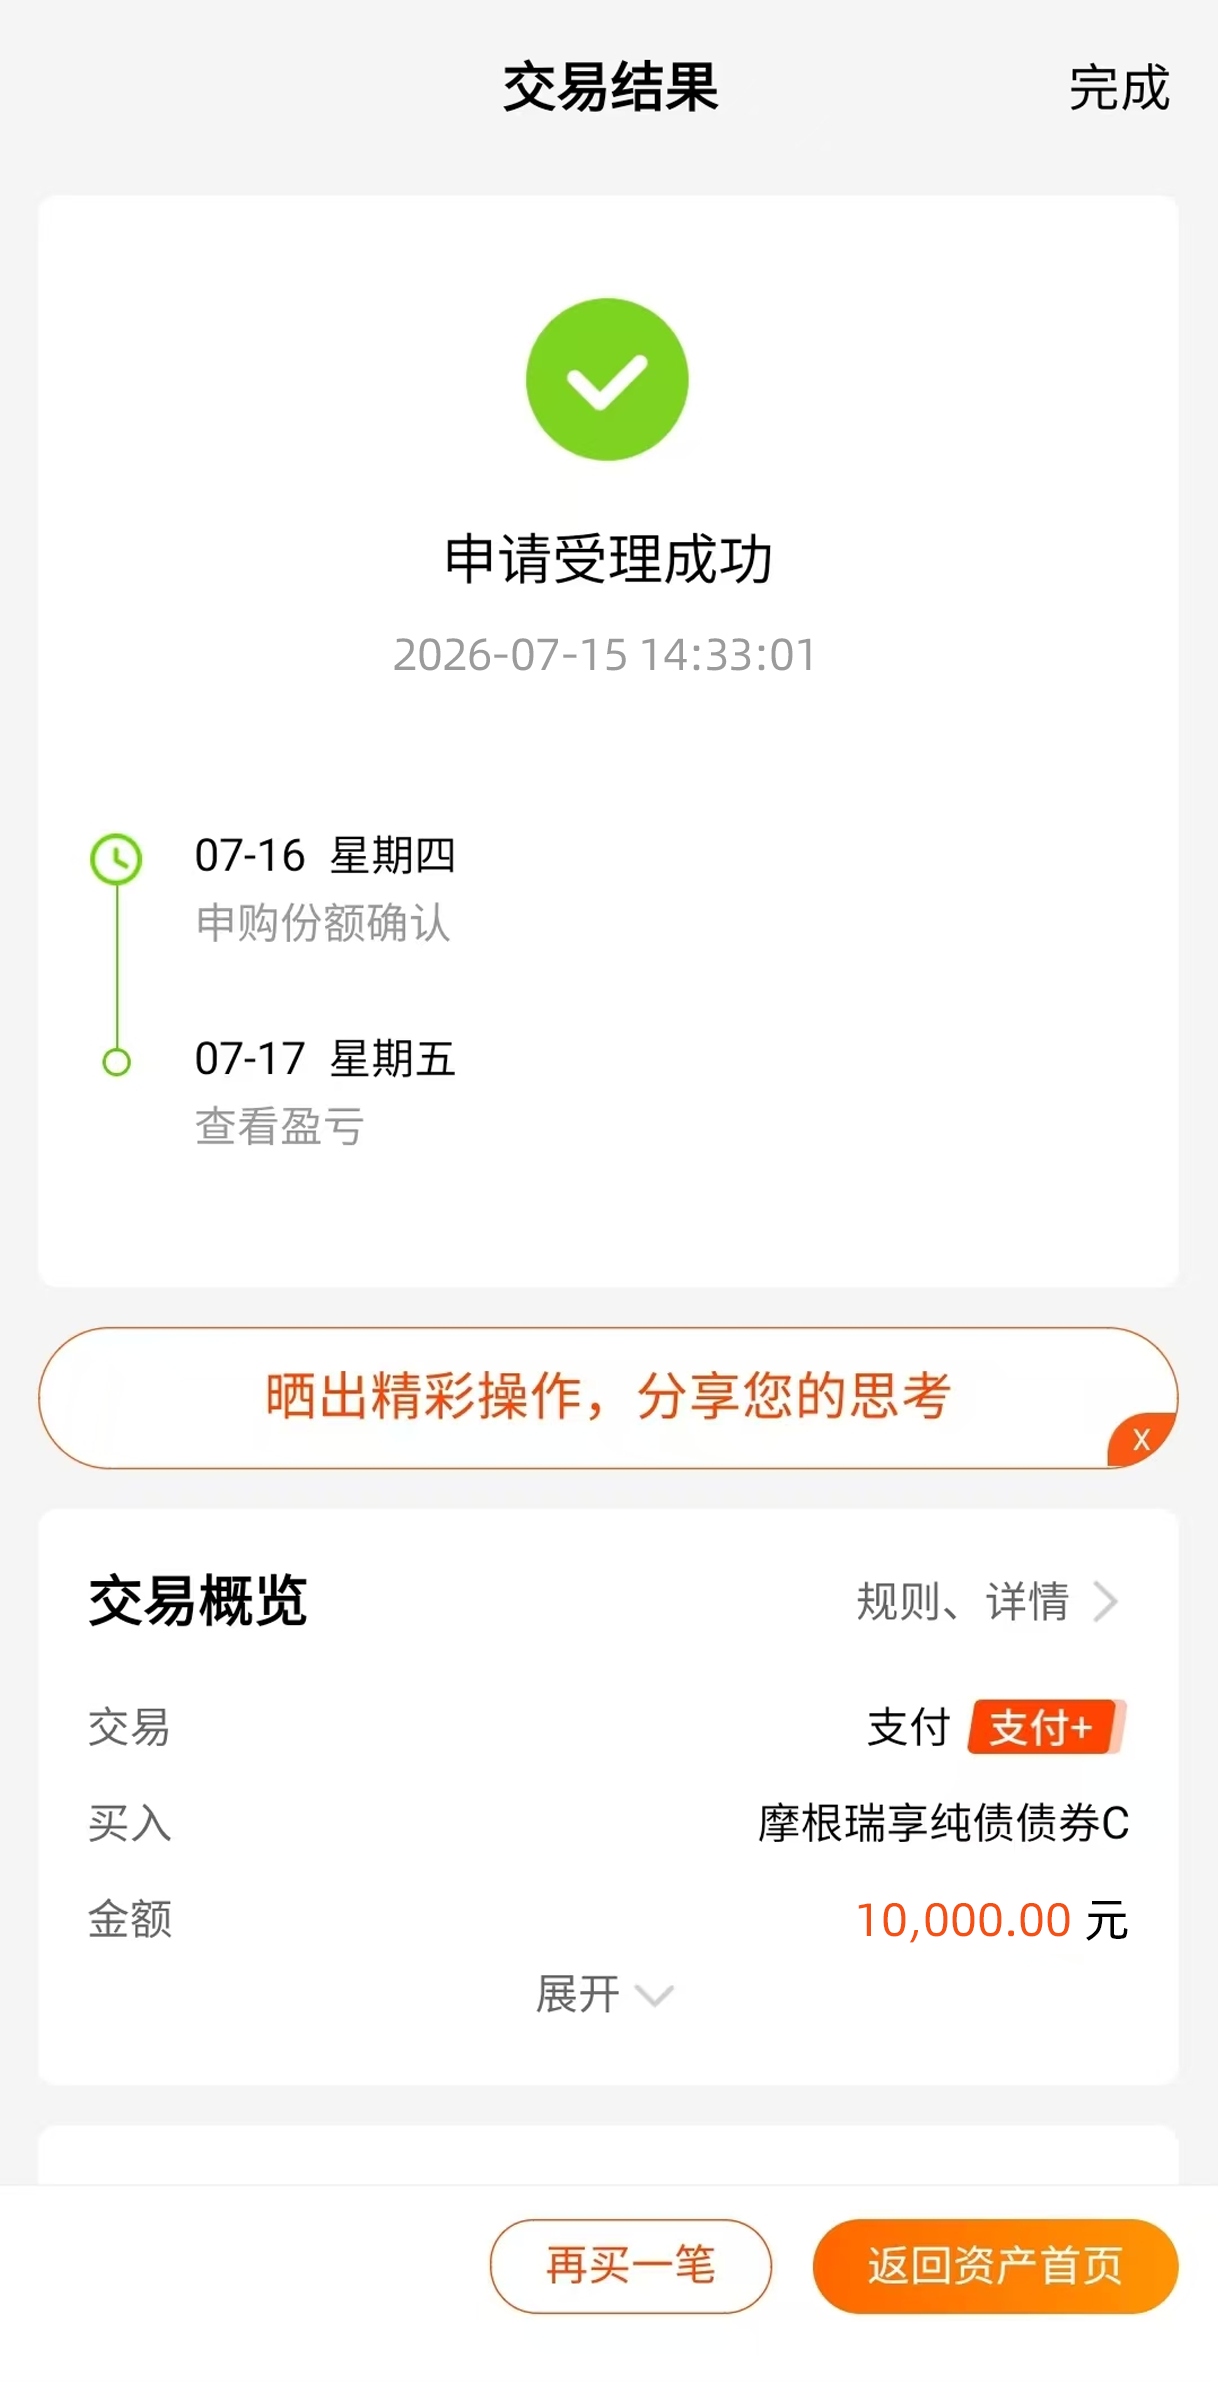
信用端还有个结构性变化值得拎——信用债ETF这一年在扩容,机构定制化的债基产品在缩,意思是之前机构拿定制债基吃票息的那条路在变窄,溢出出来的需求会往零售向的开放式纯债上走,尤其是回撤压得住、票息清晰、不靠信用下沉的那类。另一边信用利差已经压到低位,10年和部分1-5年普信债利差走阔,三季度扰动在增多,AAA评级调整担忧还在,华创7月信用月报说要"适当兑现前期资本利得,逐渐由攻转守",4-5年要降仓位,短端低等级不宜追配。这套信号对普通人来说最直接——之前机构定制那条路在缩、信用要由攻转守、下沉不能碰,那零售向的开放式纯债里挑只回撤压得住的,反而会接到溢出的配置需求,持有体验会比之前更好。现在拿债基兜底的几点我再换一层——一,纯债不沾股票也不靠信用下沉冲收益,收益靠债券利息和价差,跟权益关联度低,股市一折腾它就显独立,账户配一块能降整体波动;二,利率中枢偏低、资本利得空间薄,票息才是主线,回撤压得住的纯债一年票息比货基厚,闲钱放它比躺活期强;三,信用ETF扩容+机构定制缩、信用要由攻转守、下沉不能碰,这种时候普通人拿闲钱博信用弹性不如博"回撤压得住还能吃票息"的纯债,确定性高得多,适合当底仓。产品这块我拿它跟博时中债7-10年政策性金融债A(017837)对照——博时7-10政金债A是A类跟踪7-10年政金债指数,久期长、对利率敏感度高,回撤比中短久期纯债大一圈,$摩根瑞享纯债债券C$(016211)基金经理管理以来最大回撤-0.44%优于同业-0.65%,近三个月涨1.03%、近一年2.78%、过去9天8天收蛋、成立以来斜线向上,回撤压得更低、持有体验更平,不会因为是A类就只适合超长持有,中长期拿着也撑得住。再说正收益概率,管理以来任意时点买入持有3个月93%、6个月和1年都是100%,这个数据在信用ETF扩容、机构定制缩的节点特别实在——它不靠短期爆发、靠的是压回撤+滚票息,现在零售向纯债在接溢出需求,想破局的普通人其实缺的是"不太会亏还能慢慢赚"的标的,这类偏固收思路的纯债产品就是干这个的,现在市场震荡加剧,想找寻机会的真的可以看看这类固收+,现在这种阶段买点已经到了,闲钱没去处的可以看看。#下半年你更看好哪些投资主线?#