
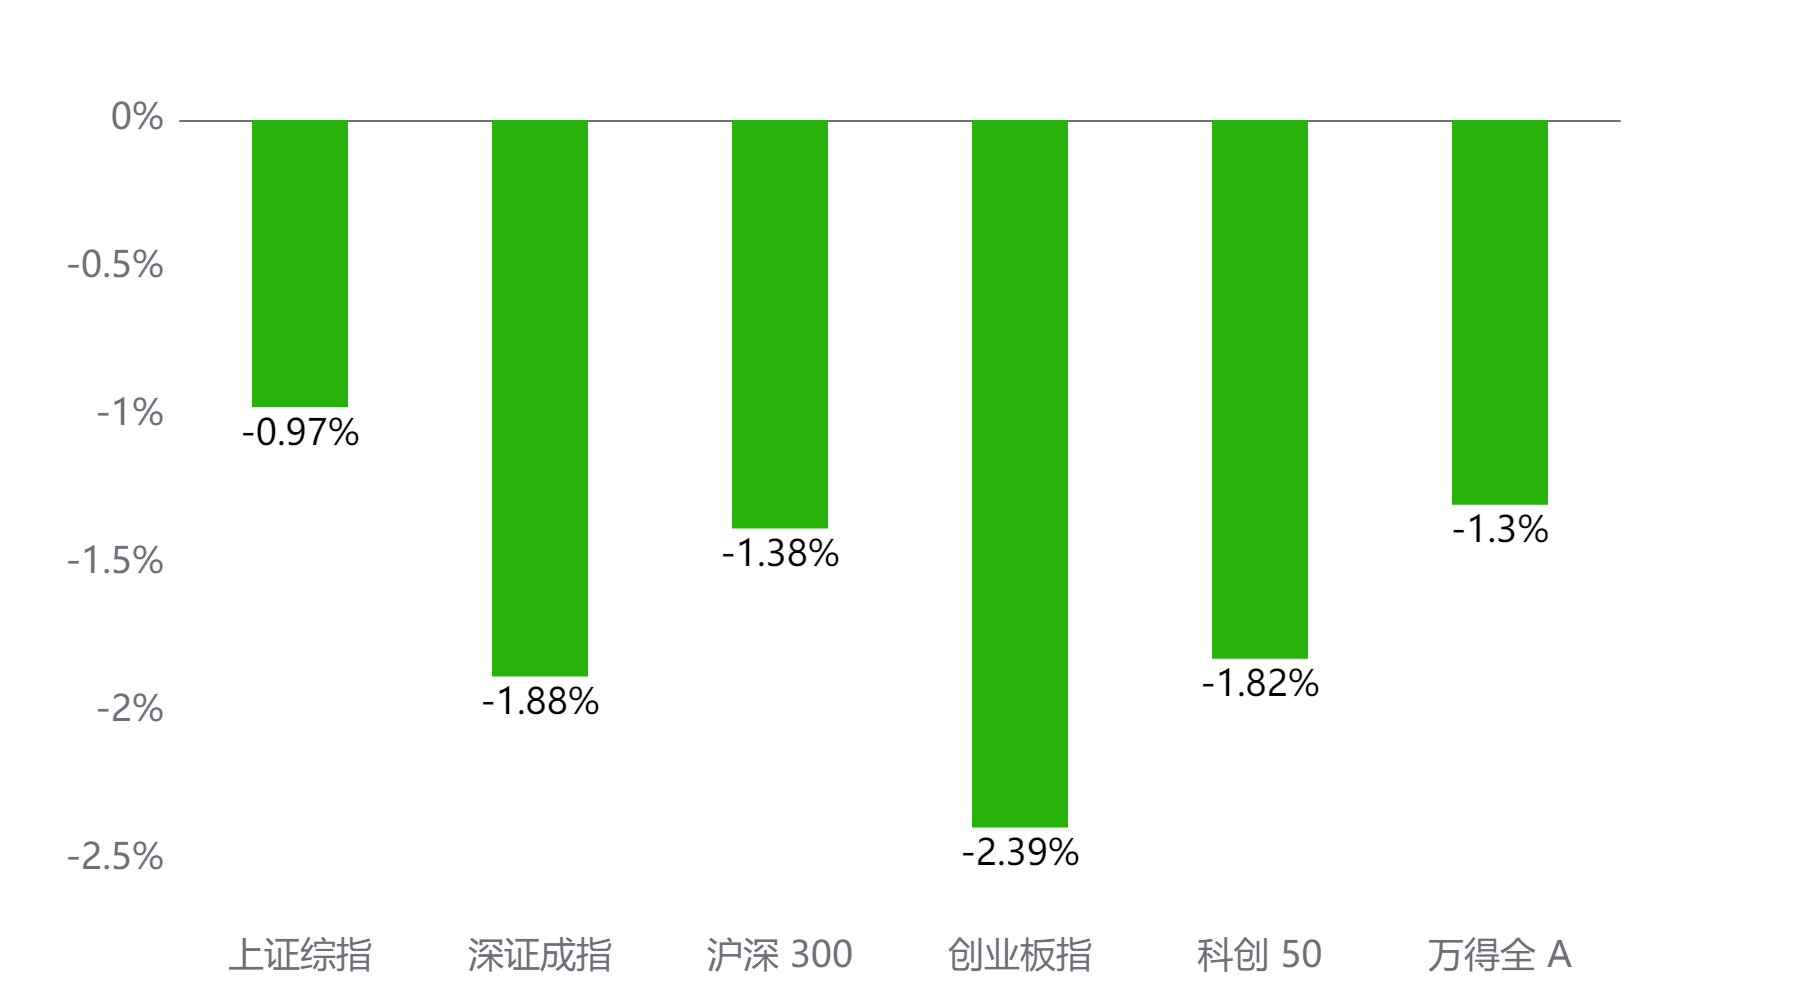
市场概况截至今日收盘,市场各主要指数普遍下跌。上证综指收3941.39点,下跌0.97%;深证成指收13611.55点,下跌1.88%;沪深300下跌1.38%,创业板指下跌2.39%,科创50下跌1.82%,万得全A下跌1.3%。
主要指数当日涨跌幅
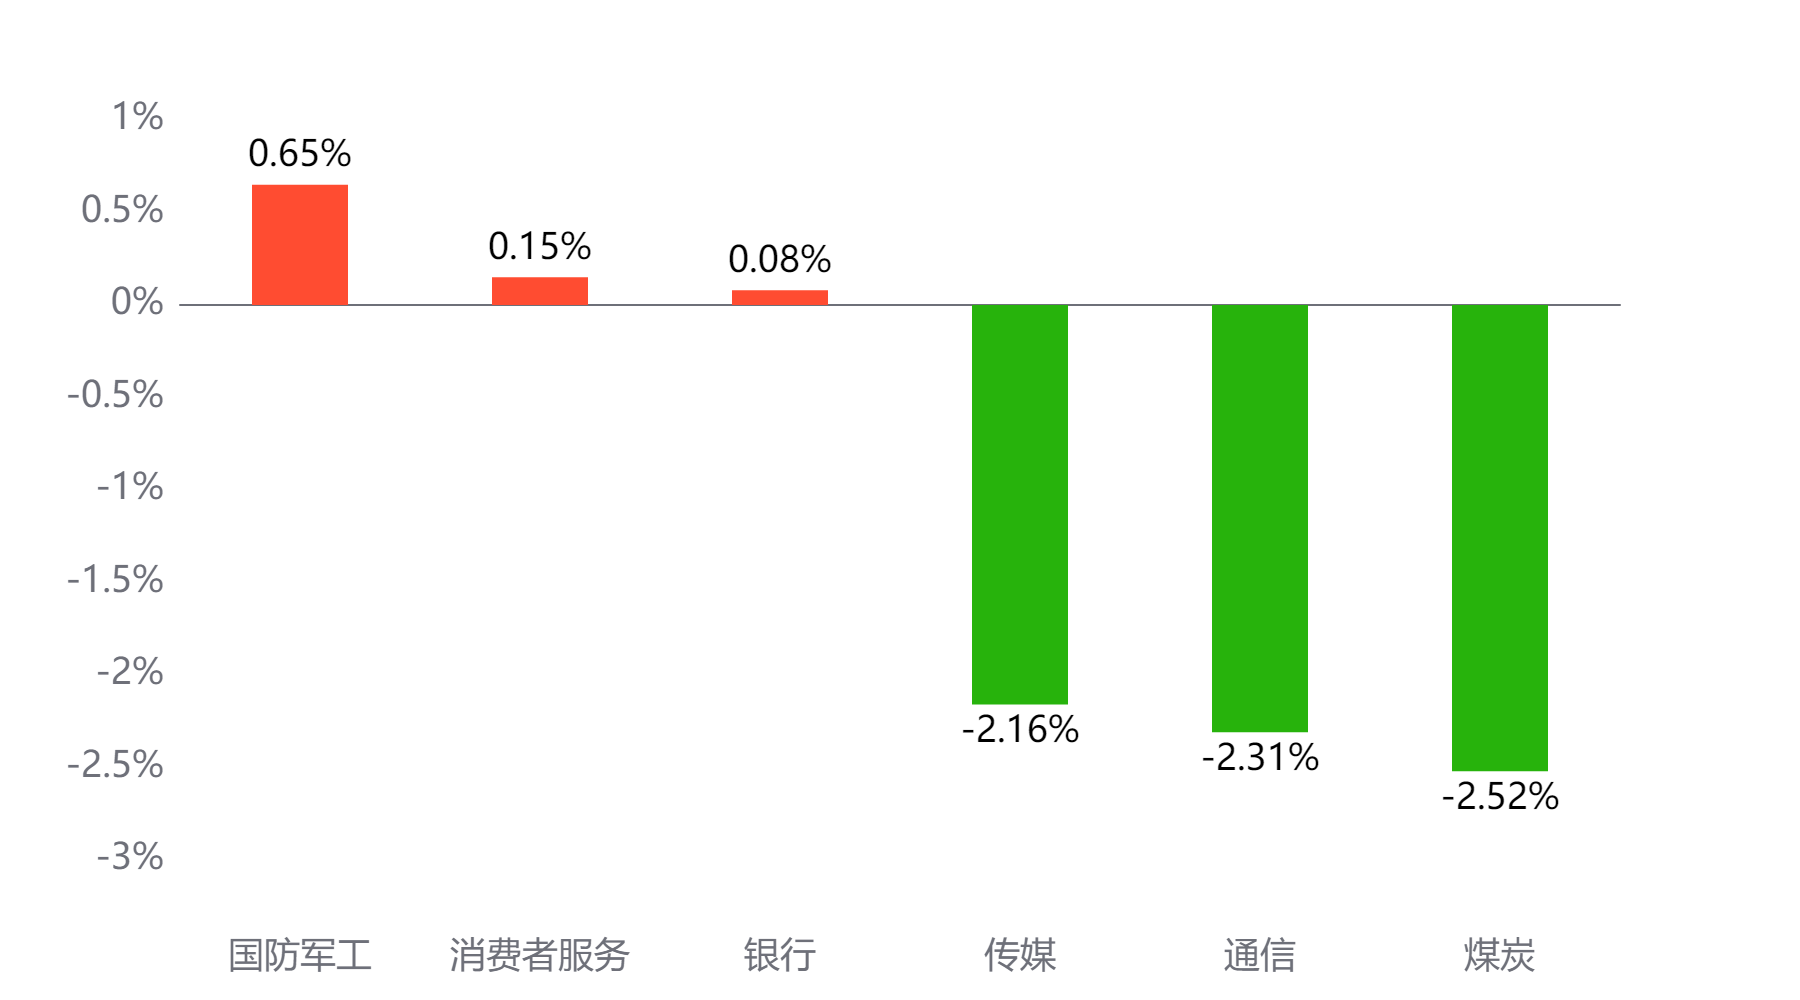
行业板块今天表现最好的行业板块依次为国防军工、消费者服务、银行,表现最差的依次为传媒、通信、煤炭。
当日涨幅前三与后三行业板块
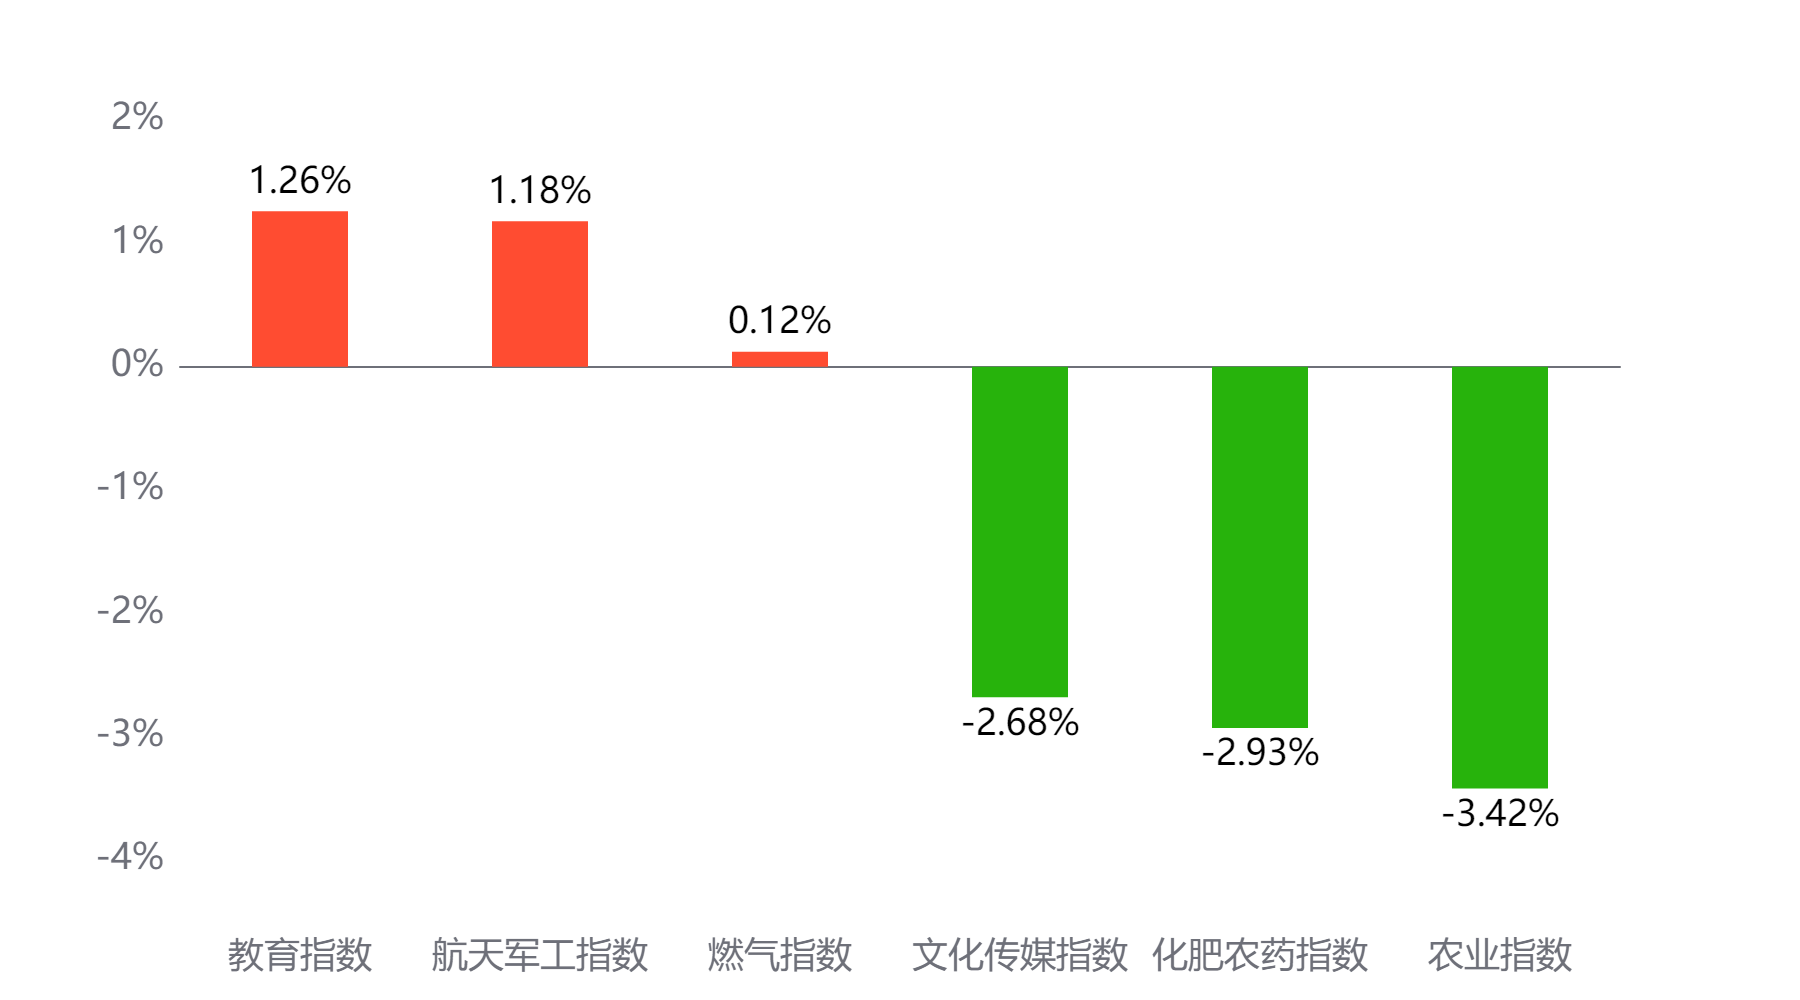
主题板块今天表现最好的主题概念依次为教育、航天军工、燃气,表现最差的依次为文化传媒、化肥农药、农业。
当日涨幅前三与后三主题板块
成交情况:今日两市成交金额 17,912亿元 较前一交易日 下降2,422亿元
两融情况:截至上一交易日两融余额 26,581亿元 较前一交易日 增加18亿元
估值水平
上证指数:市盈率TTM 15.95 历史分位 76.43% 偏高估 市净率LF 1.46 历史分位 42.91% 居中
深证成指:市盈率TTM 30.28 历史分位 78.9% 偏高估 市净率LF 2.73 历史分位 49.59% 居中
沪深300:市盈率TTM 13.64 历史分位 69.64% 偏高估 市净率LF 1.44 历史分位 36.82% 偏低估
创业板指:市盈率TTM 38.92 历史分位 28.6% 偏低估 市净率LF 5.45 历史分位 60.22% 偏高估
中证500:市盈率TTM 33.59 历史分位 68.04% 偏高估 市净率LF 2.43 历史分位 61.83% 偏高估
万得全A:市盈率TTM 21.84 历史分位 82.82% 高估 市净率LF 1.86 历史分位 51.24% 居中
注:历史分位统计区间为2010/1/1至今。分位高低的划分方法为:历史分位<20%,低估;20%≤历史分位<40%,偏低估;40% ≤历史分位<60%,居中; 60%≤历史分位<80%,偏高估;80%≤历史分位,高估。
券商观点:
中泰证券:
本轮调整已进入筑底后半程,短期仍可能震荡,市场下行空间已经明显收敛。美伊博弈正接近新的均衡点。伊朗近期将诉求重新聚焦于海峡管控。油价持续上冲及加息预期有望随之降温,黄金、有色仍具配置价值。AI周期尚未出现趋势性转弱的充分证据。三季度是A股开始为下一年产业变化定价的阶段。当前盈利只能说明景气位置,无法单独回答企业模式是否安全。科技上游的核心标准是壁垒与竞争格局。科技下游的核心标准是产品能否形成持续依赖。物理AI能否形成真正产业趋势,最终要看用户是否愿意持续使用和付费。市场底部信号继续增加,科技配置的重心转向可持续模式。1)中期利用震荡逐步增配科创50、国产半导体设备和存储,同时关注有色、创新药。2)科技上游优先选择壁垒清晰、竞争格局稳定的龙头;海外算力保留配置,但需回避扩产快、同质化高的环节。下游关注端侧AI、机器人和恒生科技龙头;终端形态尚不清晰时,存储是更适合机构把握的映射方向。3)均衡与防御资金可关注电力设备、工程机械等制造红利。黄金和有色同时受益于地缘缓和后的美元信用松动及资源安全逻辑。
$国泰纳斯达克100指数(OTCFUND|160213)$$国泰瑞悦3个月持有债券(FOF)(OTCFUND|016644)$
#农业赛道迎十年一遇供需拐点##CPO大跌 科技集体低迷如何应对?##晒出我的银行黄金##震荡观市手记##来圈子找经理#
数据来源:Wind。上述材料中的信息均来源于公开材料,相关观点不代表任何投资建议或承诺,我国基金运作时间较短,不能反映股市发展的所有阶段。基金管理人承诺以诚实信用、勤勉尽责的原则管理和运用基金资产,但不保证本基金一定盈利,也不保证最低收益。基金管理人提醒投资人基金投资的“买者自负”原则,在做出投资决策后,基金运营状况与基金净值变化引致的投资风险,由投资人自行负担。基金有风险,购买过程中应选择与自己风险识别能力和承受能力相匹配的基金,投资需谨慎。
