
继上周五大反弹后,
时隔两个交易日,科技股再次迎来一波大反弹。
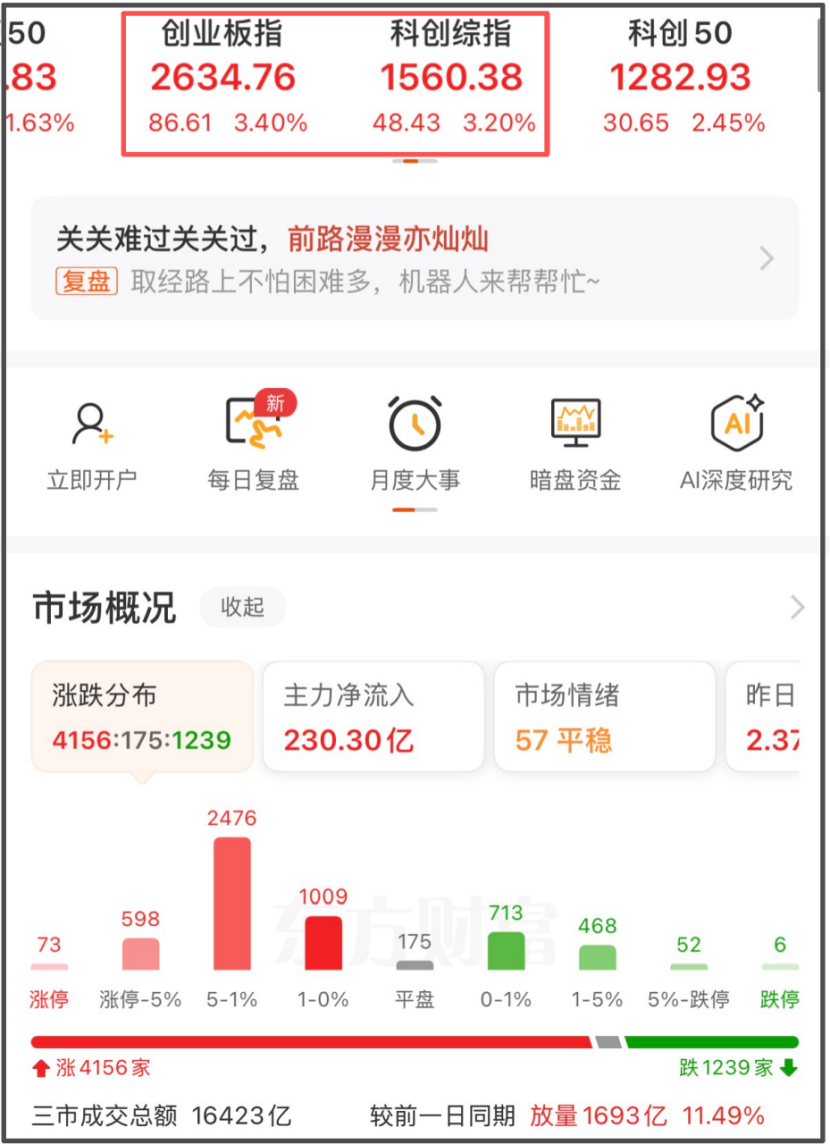
同样是反弹,今天和上周五最大的区别——
市场情绪没那么亢奋了。
上周五大反弹后,大家都在幻想接下来会有一波大行情。
今天大反弹后,不论是投资论坛上还是投资交流群里,都静悄悄的。
情绪变化的原因,
一是因为之前好几次反弹,市场预期都落空了,
这一次,市场情绪已经有所免疫了。
另一个更直接的原因,是最近披露的一份公募基金Q3持仓数据,
让市场再次开始担心科技股的“安危”,
下面和大家简单聊两句。
科技板块的下一个巨大抛压,可能还没释放...
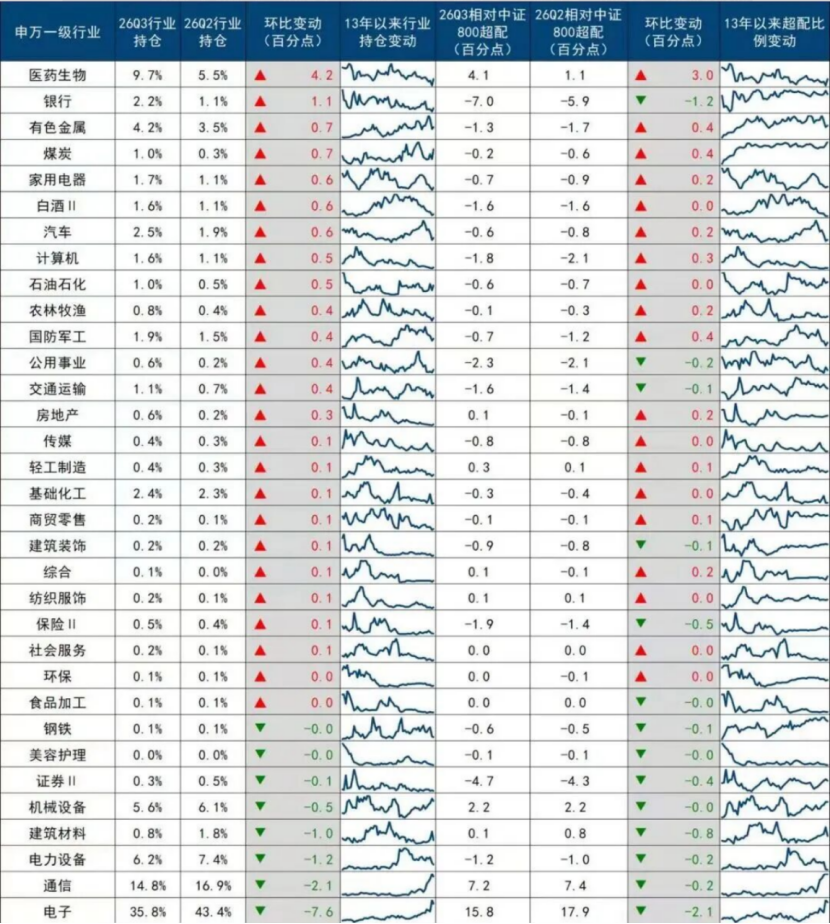
Q3的公募持仓数据,最关键的几项如下:
1、科技依旧是公募的头号重仓方向,持股集中度依旧极高
今年Q3,公募基金(主动权益类)的电子和通信两大行业仓位高达51%,相比二季度的60%下降9个百分点。
超配比例回落2.0个百分点至20.4个百分点,
这说明啥?
公募科技股仓位下降,主要是股价下跌带来的被动下降,而不是公募主动减持的。
所以Q3科技股那一拨大跌,卖出主力大概率不是公募,而是融资盘、险资和私募。
问题就出在这里,
之前市场觉得:
Q3科技跌这么猛,公募肯定是罪魁祸首,
等这批资金卖的差不多了,科技股就止跌了。
但这份数据出来了,市场傻眼了:
7月跌那么惨,你给我说公募竟然没怎么卖?!
那TM到底谁在卖!?
后面公募还要卖多少?科技股的抛售潮啥时候是个头?
2、Q3公募基金增持最多的方向是生物医药,仓位从Q2的5.5%提高到Q3的9.7%
其中增持最明显的CXO方向,尤其是药明康德,
从最新数据来看,药明康德已经成为成为公募基金的第三大重仓股。
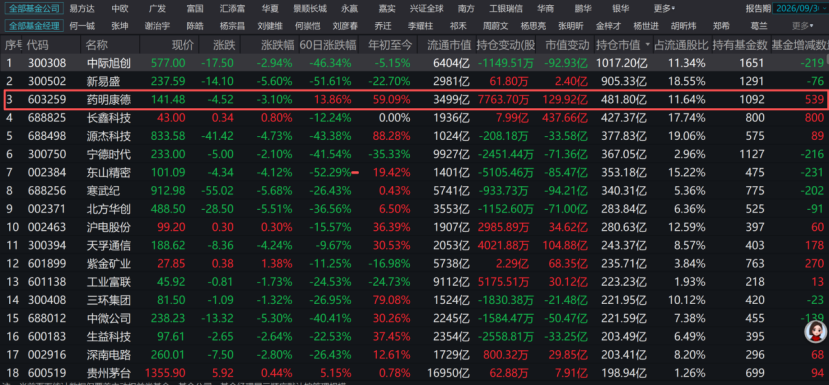
增持的核心逻辑,其实也非常简单。
医药方向(尤其是CXO)方向,是目前偏成长方向中少有的估值不高且业绩确定性足够高的方向。
当成长性最强的科技股叙事逻辑开始松动,
成长性相对较弱但确定性较高的医药方向,就成了很多公募基金的选择。
值得一提的是,即便Q3增持了不少,
但当下生物医药9.7%的仓位,比起20年第二季度近20%的巅峰仓位,还是少了近一半。
所以Q2以来,医药为什么能逆势上涨(资金面),大家心理应该有数了吧。
3、其次增持比例最大的是银行板块,但公募大概率不是拉动银行的主力军
Q3公募基金的银行仓位是2.2%,相比Q2的1.1%提升了1.1个百分点。
不过公募这种加仓力度,并不足以支撑银行最近几个月这种如此逆天的走势。
在道人看来,推动银行上涨更大的力量可能是险资、券商和某队。
因为在Q3,六大行前十大股东里首次全部出现险资。
结合某百亿私募大佬梁宏之前说过的话,
险资在Q2大概率是在止损科技,买入红利。
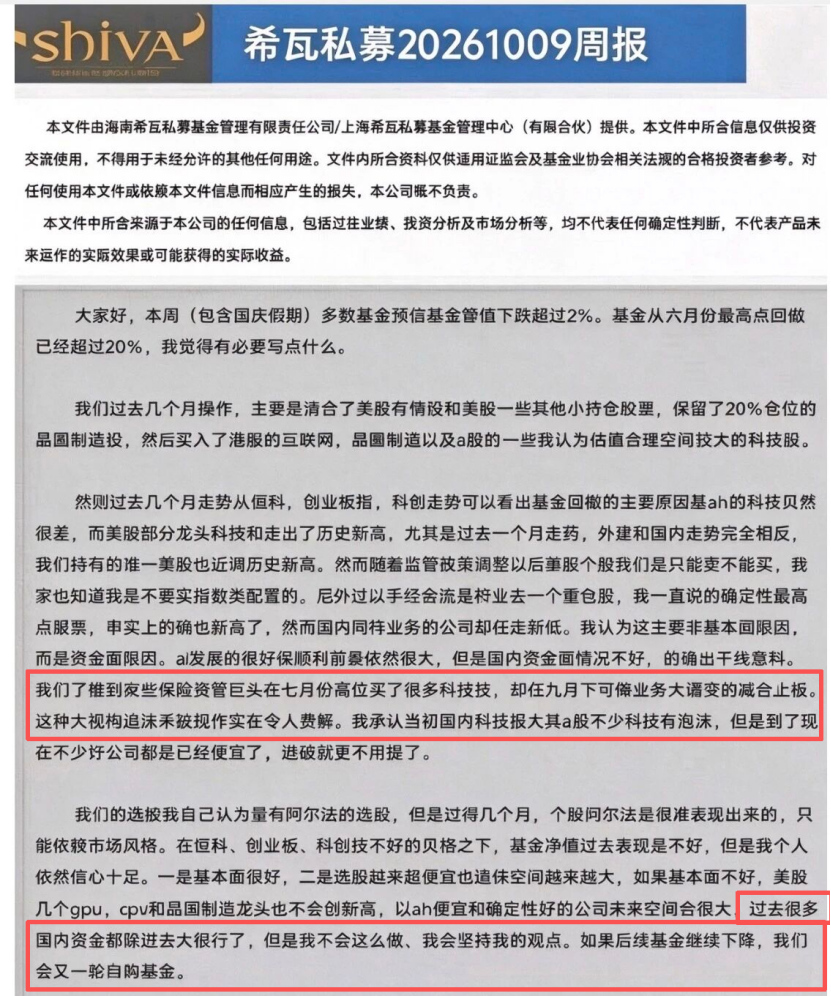
所以最近几个月,银行为什么能逆势上涨(资金面),大家心里应该也有数了吧。
最后,昨天的文章下,有朋友问了一个非常经典的问题:
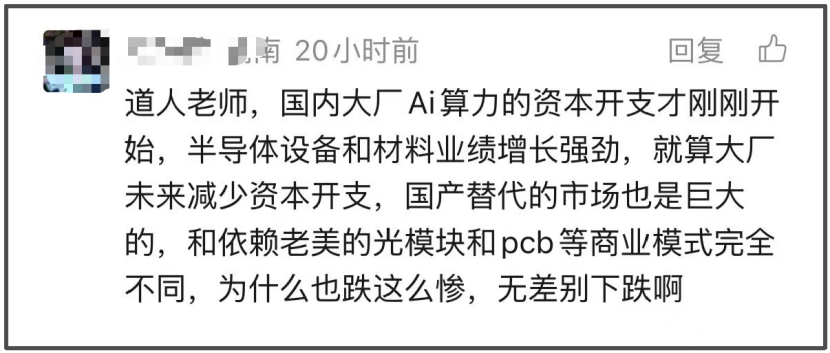
说实话,看到这个问题,道人挺无奈的。
因为这个问题,道人过去两个月已经讲了不下十遍了...
但凡是过去两个月仔细看过道人文章的,应该都知道“答案”。
新关注的朋友不知道情有可原,
但作为一个关注了比较久的老粉,到现在还在问这种问题,可就有点过分了
如果你到现在没看过的,赶紧去“补补课”,
文章链接道人放下面了。
传送门:产业周期和市场周期的区别
之前总有人跟我说:
你怎么不多聊聊热点、盘口行情,总讲这些绕来绕去的投资逻辑?
其实道理很简单。
那些热门消息、当下涨跌,大多只是流量。它们都是已经发生的事,看着热闹,大多数时候,对我们长期赚钱帮不上多少忙。
但周期、底层逻辑、投资思路和心态,才是投资本身。
周期和逻辑,是帮我们看懂未来;
一套成熟的方法,是行情变幻时,我们手里的应对底牌。
而我们是来踏踏实实做投资的,不是来市场里看热闹、追消息的。
以上。
本篇文章内容仅供参考,不构成任何投资建议。文中提及标的仅作为案例剖析或事实陈述,并非对其未来表现的预测或投资推荐。投资有风险,过往业绩不预示未来表现。市场波动、宏观经济及行业周期均可能导致本金损失,请您务必审慎评估自身风险承受能力,自主做出投资决策。
