华泰证券研报称,截至11月9日,涌益全国生猪均价8.6元/公斤,跌破本轮周期前次低点。华泰证券认为,近期猪价二次探底超出市场与产业预期,主要系行业供给与库存压力仍较大而消费需求承接较弱,第四季度生猪养殖行业旺季不旺基本确立。展望后市,随着猪价与仔猪价格再度刷新前低,行业现金流亏损加剧,或带动能繁母猪产能去化超预期演绎,为远期的猪价弹性及持续性打开空间,而板块持仓仍处相对底部,华泰证券重申生猪板块的布局机会。
全文如下
华泰 | 农业:猪价二次探底推动产能去化再加速
截至11月9日,涌益全国生猪均价8.6元/公斤,跌破本轮周期前次低点。我们认为,近期猪价二次探底超出市场与产业预期,主要系行业供给与库存压力仍较大而消费需求承接较弱,Q4生猪养殖行业旺季不旺基本确立。展望后市,随着猪价与仔猪价格再度刷新前低,行业现金流亏损加剧,或带动能繁母猪产能去化超预期演绎,为远期的猪价弹性及持续性打开空间,而板块持仓仍处相对底部,我们重申生猪板块的布局机会。
供给高位、需求弱承接,猪价二次探底
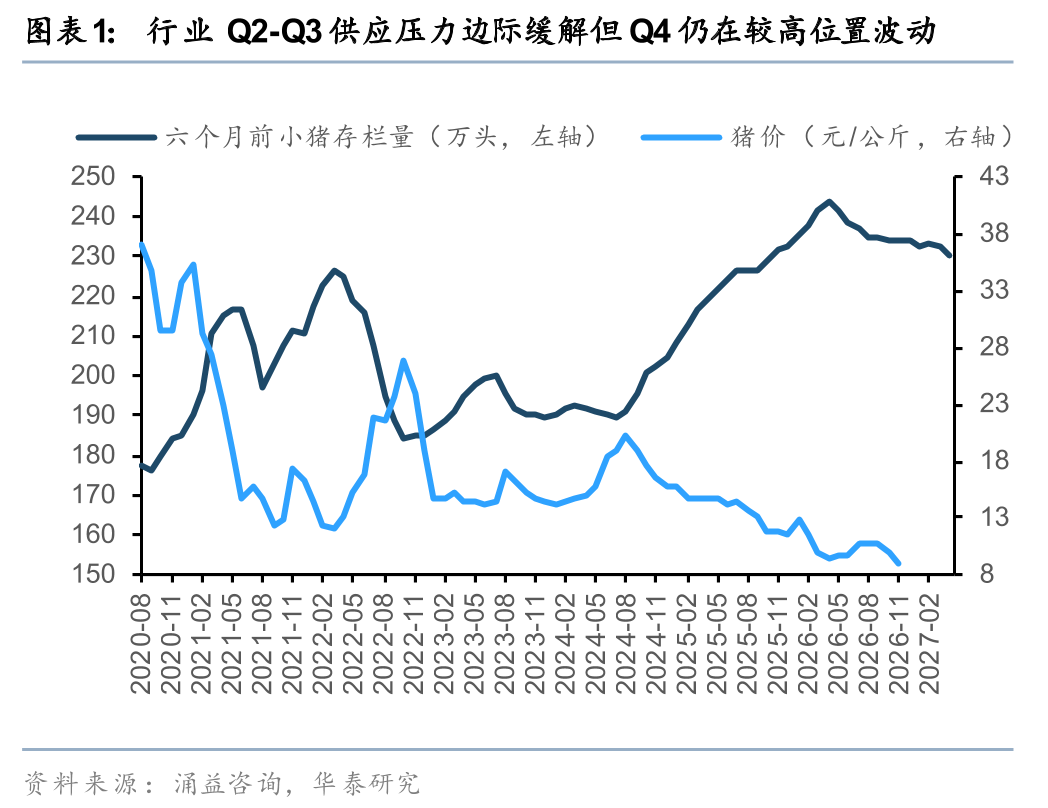
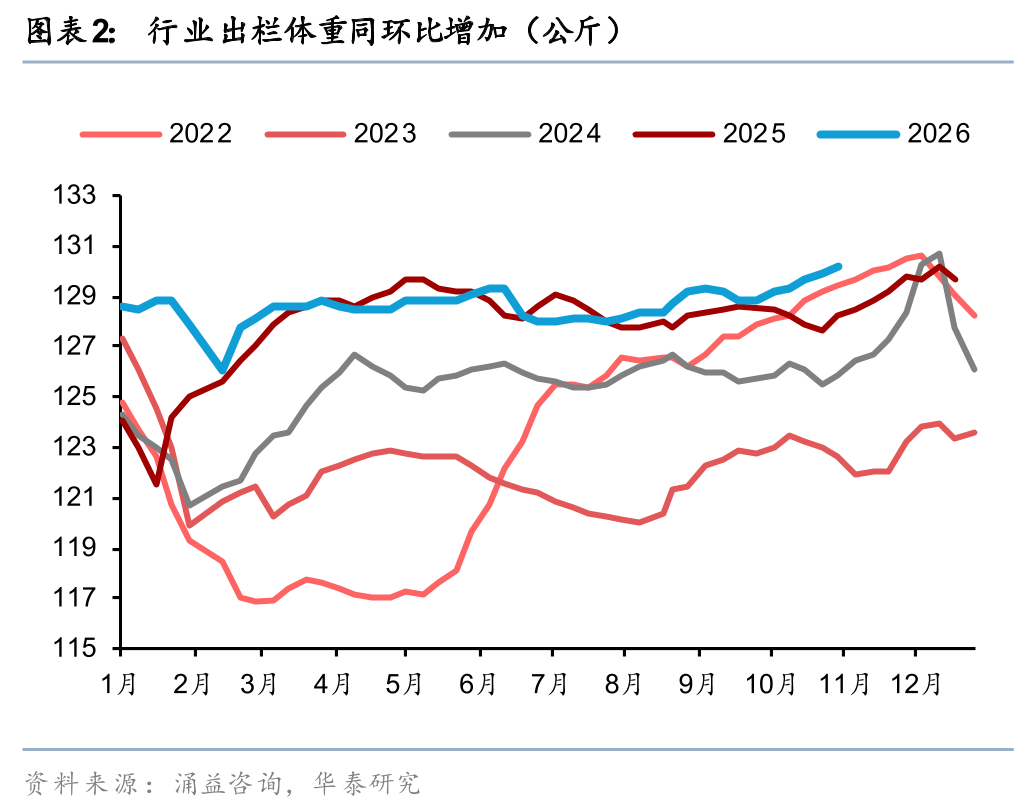
截至11月9日,涌益全国生猪均价8.6元/公斤,跌破4月低点8.7元/公斤(本轮周期前次低点)。国庆后生猪现货下跌带动期货价格大幅下修,反映当前猪价的二次探底确实超出了市场与产业的预期。我们认为,行业Q2-Q3供应压力边际缓解但Q4仍在较高位置波动,叠加库存压力释放大于旺季需求复苏,猪价旺季不旺迎来二次探底,且双节后新一轮的需求支撑暂未到来,行业库存再度被动累积,根据涌益咨询,行业10月至11月9日屠宰量同比下滑7%,猪价同比下跌18%,自繁自养头均亏损扩大164元/头,反映屠宰端承接能力同比更弱。且价格与屠宰量同步下滑的同时,行业出栏体重同环比仍持续增加,截至11月5日,涌益行业出栏体重同比+1.5%,环比连续六周增加,可见行业活体库存仍在被动累积中,猪价短期仍未出现触底信号,我们预计,行业26Q4-27Q1的猪价中枢仍将处于行业现金成本以下。
超预期亏损推动产能去化再加速,周期反转弹性可期
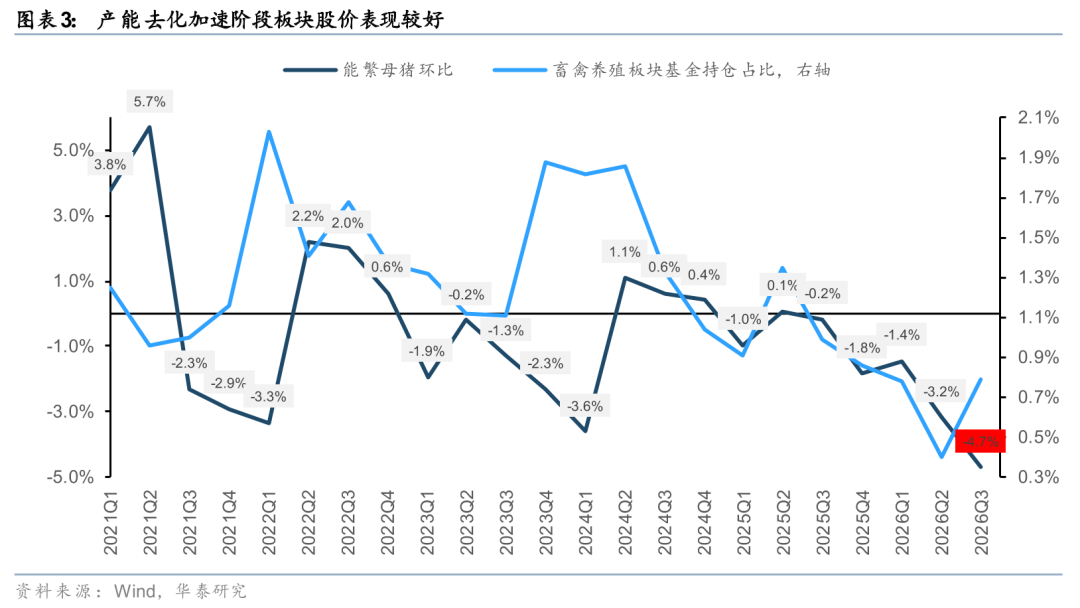
10月至11月9日,猪价再度明显低于行业11元/公斤现金成本线,截至11月3日,涌益规模场7公斤仔猪价格跌至86元/头,刷新近五年最低价格,商品猪旺季不旺叠加仔猪深度亏损,行业产能去化逻辑加强,极低的仔猪价格也反映出行业对后市猪价的悲观预期和现金流的紧张情况。超预期的亏损也推动行业产能去化再加速,钢联10月能繁环比-1.6%,环比9月-0.9%再加速,截至26Q3末,统计局口径能繁母猪季度末存栏距本轮高点累计去化幅度已达10.9%(21、23年同口径为8.3%、9.1%),预计26Q4-27Q1仍将贡献相对21、23年的超额去化幅度,整轮能繁母猪去化幅度或将明显高于21、23年,27-28年猪价向上弹性和盈利持续性边际加强。
猪价、板块估值与持仓仍处低位,重申布局机会
复盘21年以来养殖板块持仓与产能去化节奏,股价往往提前于猪价回升启动,在产能去化加速阶段持仓回升明显。截至26Q3,畜禽养殖板块基金持仓占比0.8%,环比回升0.4pct,但持仓占比仍处历史低位。截至11月9日,畜禽养殖(长江)指数近五年PB-MRQ分位数也仍处36%的相对低位。26Q4行业超预期的猪价二次探底、亏损加速有望带来产能去化进一步加速,周期反转的弹性与持续性或进一步增强,我们重申板块的左侧布局机会。
投资结论
10月以来猪价二次探底超出市场与产业预期,随着猪价与仔猪价格再度刷新前低,行业现金流亏损加剧,或带动能繁母猪产能去化出现超预期演绎,为远期的猪价弹性及持续性打开空间,复盘来看,板块持仓在产能去化加速阶段回升较明显,而当前仍处相对底部,我们重申生猪板块的布局机会。
风险提示:猪价波动风险,动物疫病风险,能繁母猪产能去化不及预期风险,产能调控政策不达预期风险,生猪企业出栏量或者成本不及预期风险。