本周国际市场风云变幻,美联储加息恐慌席卷全球资产。美股全线重挫,道指周跌7.65%,纳指周跌10.02%,标普500指数周跌8.06%,欧股表现不佳,英国富时100指数周跌5.10%,德国DAX 30指数周跌7.28%,法国CAC 40指数周跌5.27%。
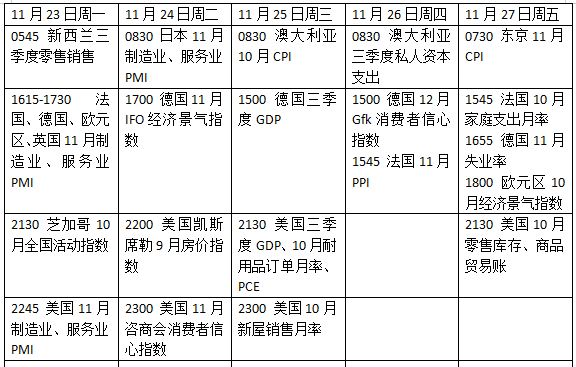
下周美国、欧元区和英国11月采购经理人指数(PMI)初值将是关键看点。该调查是衡量经济活动的重要指标,能够释放信号表明美联储、欧洲央行和英国央行是否还有进一步加息的空间。投资者还将密切关注美国个人消费支出(PCE)物价数据——这是美联储最偏好的通胀指标。亚太地区方面,韩国利率决议将公布,多数分析师预计韩国央行将加息25个基点,原因是强劲的芯片出口拉动经济增长,且通胀仍高于目标水平。与此同时,澳大利亚和日本东京的通胀数据,以及日本央行政策委员会委员的讲话,将影响市场对两国加息节奏的预期。
美国重磅通胀指标出炉
随着美联储年终会议临近,经济活动与通胀数据将帮助投资者判断利率路径。
周三(25日)将公布第三季度GDP增速二次估值和美联储最看重的通胀指标PCE物价数据,目前消费者价格涨幅仍高于央行设定的2%年度目标。裕信银行投资研究所经济学家在报告中写道,核心信息可能是商品价格压力正在加大。整体来看,10月PCE数据大概率会让美联储坚定维持加息轨道。
多位美联储官员将发表讲话,纽约联储主席威廉姆斯的最新表态受到关注,同时美联储将公布经济状况褐皮书。
其他值得关注的指标包括11月制造业和服务业PMI初值,咨商会消费者信心指数——消费一直是美国经济的韧性来源。耐用品订单、初请失业金人数、新屋销售数据等也将陆续出炉。
财报方面,市场将关注惠普企业、安捷伦科技、戴尔科技、美敦力和迪尔等公司的最新业绩。下周,美国股市将因感恩节假期而减少交易时间,周四休市,而周五的交易日将比往常提前三小时结束。
原油与黄金
原油连续第三周下挫,NYMEX WTI 原油期货(12 月交割近月合约)周跌4.58美元,跌幅5.17%,结算价报每桶83.98美元。ICE布伦特原油期货(1月交割近月合约)周跌3.27美元,跌幅3.41%,结算价报每桶92.57美元。
随着美国总统特朗普暂缓对伊朗发动新一轮大规模打击,两大基准原油本月迄今已下跌约15%。美元走强以及大宗商品市场普遍疲软,也加大了油价的压力。
霍尔木兹海峡及美伊局势仍是能源市场面临的重要不确定因素,尽管石油出口出现恢复迹象,商业航运遭袭和军事威胁仍持续升级。针对沙特首都利雅得的胡塞袭击加剧了地区安全担忧,同时霍尔木兹海峡附近还报告了更多油轮中断事件。华盛顿与德黑兰持续的对峙,包括美国对伊朗港口的海上封锁,使外交努力复杂化,并持续存在商业航运风险。然而,通过战略水道的原油运输已恢复至战前水平,大大减少了对全球供应短缺的担忧。
美元走强,美联储对进一步加息的预期以及金融市场普遍抛售,对贵金属构成压力。COMEX 黄金期货(11 月交割近月合约)周跌367.40美元,跌幅9.47%,报每盎司3512.30美元。
德商银行商品分析师卡斯滕·弗里奇表示,重新出现的强制抛售可能解释了为何黄金价格持续下跌,尽管部分初期逆风已缓解。“不过,最近债券收益率有所回落,美元也趋于稳定。因此,黄金价格持续甚至加速下跌没有明显解释。他在周五的一份报告中表示,在科技股再次抛售之后,新一轮强制抛售可能正在起作用。”
与此同时,持续的通胀压力迫使市场将全球央行紧缩周期的延长期定价,这将提高持有黄金这一非收益资产的机会成本。
欧洲PMI表现或分化
欧洲央行行长拉加德本周在法兰克福欧洲银行业大会上表示,欧洲若要将其全球AI算力占比从目前约5%提升至2030年的15%,预计需要投资约1.3万亿欧元。拉加德指出,欧洲在关键原材料和技术领域的外部依赖正构成经济主权挑战,应通过欧洲层面的公私合作、公共资金先行承担风险等方式,吸引私人资本投入芯片工厂和数据中心建设。
未来一周德国、法国及整个欧元区11月PMI初值将揭晓。欧元区10月综合PMI从9月的53.1降至51.7,为四个月低点,但仍高于50这一荣枯分界线。
RBC资本市场策略师在报告中写道,预计欧元区PMI将出现温和走弱,反映出欧洲能源市场的严峻环境和金融条件收紧的影响。
其他值得关注的指标包括德国11月IFO商业景气调查,第三季度GDP终值,12月GfK消费者信心调查。法国和西班牙11月通胀数据、以及欧盟委员会商业景气调查。
下周英国数据发布日程相对清淡,11月PMI初值调查是核心事件。英国10月综合PMI(制造业与服务业活动综合指标)从9月的52.0升至52.9,创下2月以来最高水平。
天达银行经济学家预测11月PMI将再度小幅走高。10月英国预算案未如部分人士担忧的那样出台大规模增税措施,可能对经济活动形成支撑;美国中期选举后特朗普未对伊朗发动新一轮大规模袭击,也有助于降低原油价格,对经济构成利好。天达银行预计11月综合PMI将升至53.1。
下周看点