2026年4月28日,阿麦斯食品(集团)股份有限公司正式向港交所主板递交上市申请,由美银证券、招商证券国际及摩根大通联席保荐,向“中国糖果第一股”发起冲击。这家靠一颗剥皮软糖在山姆会员店走红的深圳糖果企业,头顶“中国最大糖果公司”的光环。
不过递表半年多来,其上市进程尚未取得实质突破。截至发稿,证监会官网尚未公示阿麦斯的境外发行上市备案通知书。
为何火爆?剥皮软糖将代工厂带到消费端,三年营收增加了1.6倍
阿麦斯前身为2004年成立的深圳市金多多食品有限公司,早期做糖果外贸和代工,后转向打造自有品牌。
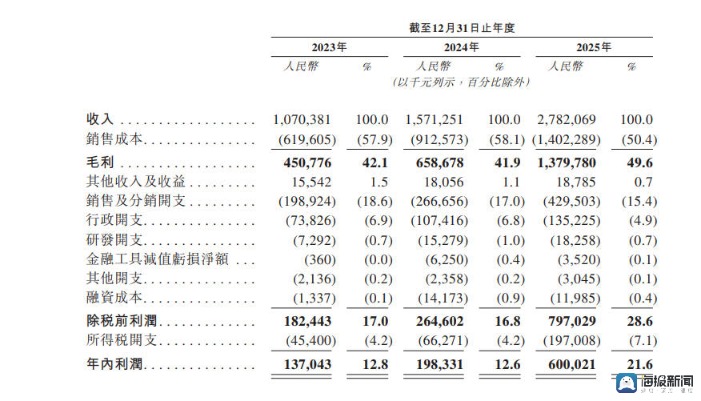
阿麦斯招股书内容
招股书显示,2023年至2025年,阿麦斯营业收入从10.70亿元增至27.82亿元,净利润从1.37亿元增至6.00亿元,复合年增长率分别为61.9%和109%;毛利率从42.1%提升至49.6%,提升约7.5个百分点。
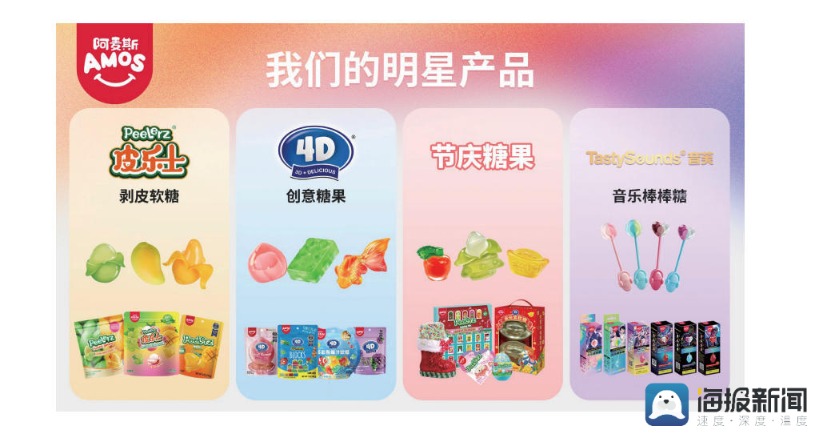
其招股书内展示主打产品
据弗若斯特沙利文数据,按2025年零售额计算,阿麦斯已是中国最大的糖果公司、全球第五大软糖公司,也是全球前30大糖果公司中增速最快的企业,远超同期行业5.9%的平均增速。
支撑这份业绩的,是“创意大单品和全球化渠道”的双重路径。
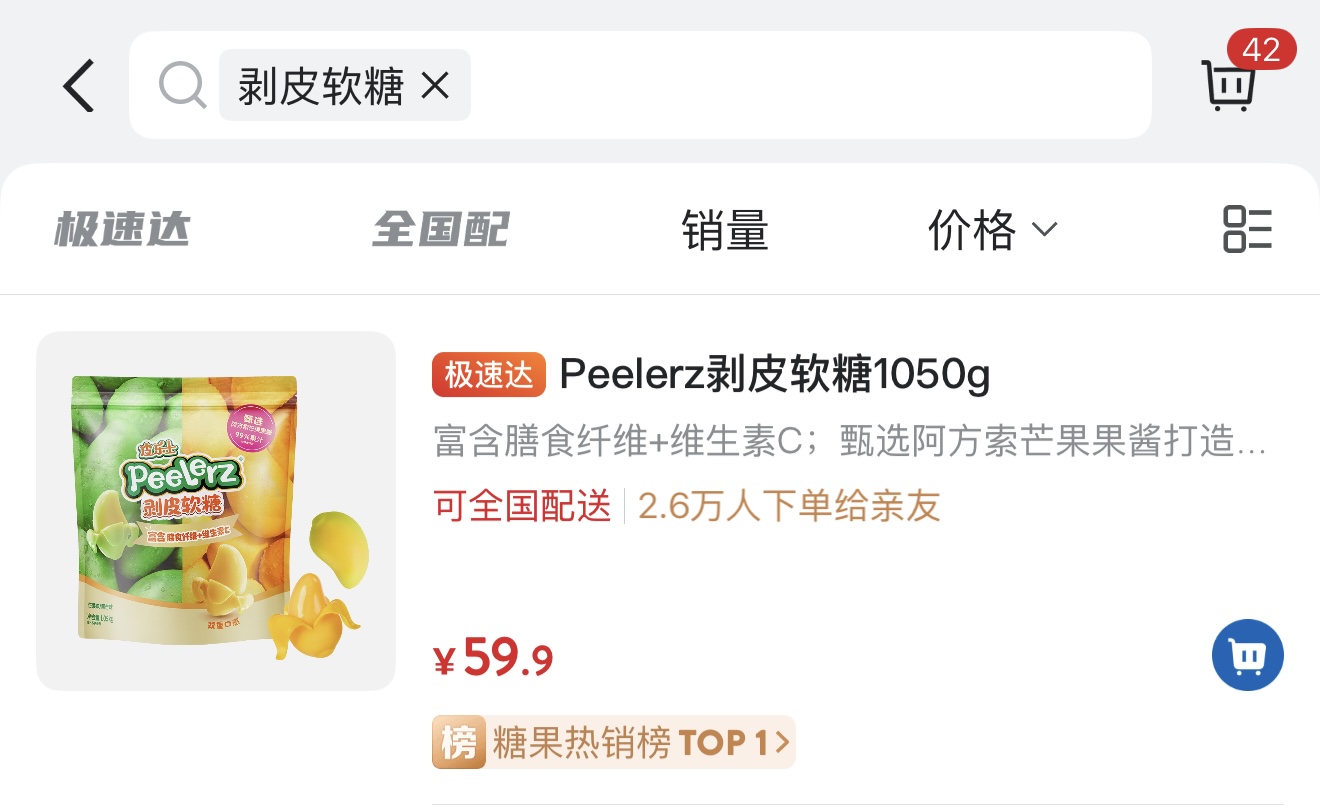
山姆App内该产品为糖果热搜榜第一名
主打皮乐士Peelerz芒果味剥皮软糖以“撕开果皮吃果肉”的交互体验出圈,进入山姆会员店后月销突破20万件,连续多日占据山姆糖果热度榜榜首;海外社交媒体上,相关测评视频斩获百万点赞。公司产品目前已覆盖全球80多个国家和地区,进入沃尔玛、Costco、Target、山姆等主流零售渠道。
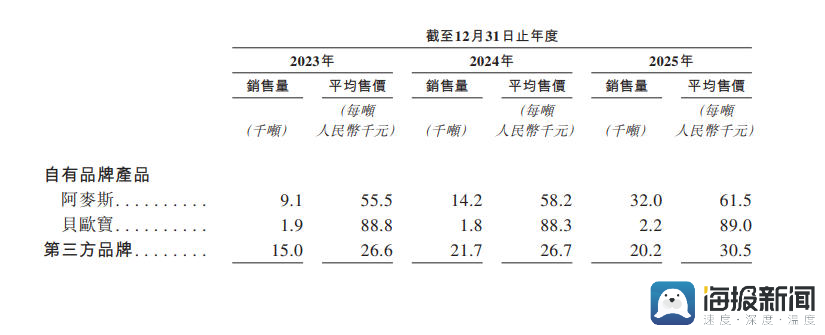
量价齐升的趋势同样明显。公司招股书显示,阿麦斯品牌销量从2023年的0.91万吨增至2025年的3.2万吨,平均售价从5.55万元/吨升至6.15万元/吨。
七成收入靠海外,关税成本两年增长约17倍
高增长的另一面是高度集中的海外收入依赖。该品牌2023年、2024年、2025年海外收入分别为5.65亿元、10.68亿元、21.45亿元,占总营收的52.8%、68.0%、77.1%;北美收入分别为3.53亿元、7.20亿元、14.65亿元,2025年占总营收的52.7%。
而贸易环境的变化已直接反映在成本端。关税成本从2023年的600万元增至2025年的1.08亿元,两年间增长约17倍,约占当年净利润的18%。为对冲风险,公司规划在越南建设年产能1.33万吨的生产基地,定位为首个海外生产基地,计划2026年底前后投产;而这一海外布局涉及的境外投资、外汇管理等合规手续进展,正是监管追问的重点之一。
同时,业绩高度依赖单一品牌。2025年,“阿麦斯”品牌贡献收入19.68亿元,占总营收比重从47.2%升至70.7%;被定位为第二增长曲线的营养糖果品牌贝欧宝,收入占比却从15.6%下滑至7.2%,并未真正接棒。
赚钱快,但分红和负债问题被盯上
阿麦斯2025年收入同比增加77.08%,利润同比增加203.03%,净利率由2023年12.8%升至2025年21.6%。但往绩记录期内,公司分别宣派股息3230万元、4210万元、4.56亿元。其中,2025年的4.56亿元,分红率约76%,占全年净利润的近八成。受大额应付股息影响,公司2025年短期其他应付款项及应计费用由上年同期的1.37亿元大幅攀升至5.54亿元。
公司实控人马恩多直接持股59.09%,按直接持股比例静态测算,在三年累计约5.30亿元分红中,其分得超3亿元。
值得注意的是,同期,公司负债总额从2023年的5.70亿元增至14.16亿元。一面是上市前集中派发高额股息,一面是负债规模持续扩大,其资金安排受到市场审视。
监管问询之下,上市前景有待观察
2026年7月24日,证监会对阿麦斯出具境外上市备案四项补充材料要求,涉及历次增资及股权转让定价是否公允、是否存在利益输送、外商投资与境外投资是否合规,以及拟参与“全流通”股东股份是否存在权利瑕疵等事项。
按港交所规定,招股书申请版本有效期为6个月。这家从糖果代工厂一路走到全球第五大软糖公司的企业,能否在完成补充说明后顺利推进上市,仍待时间检验。
