
【大河财立方记者王宁宁北京报道】企业财务报表列报体系迎来重要调整,新的利润表应当如何填写?
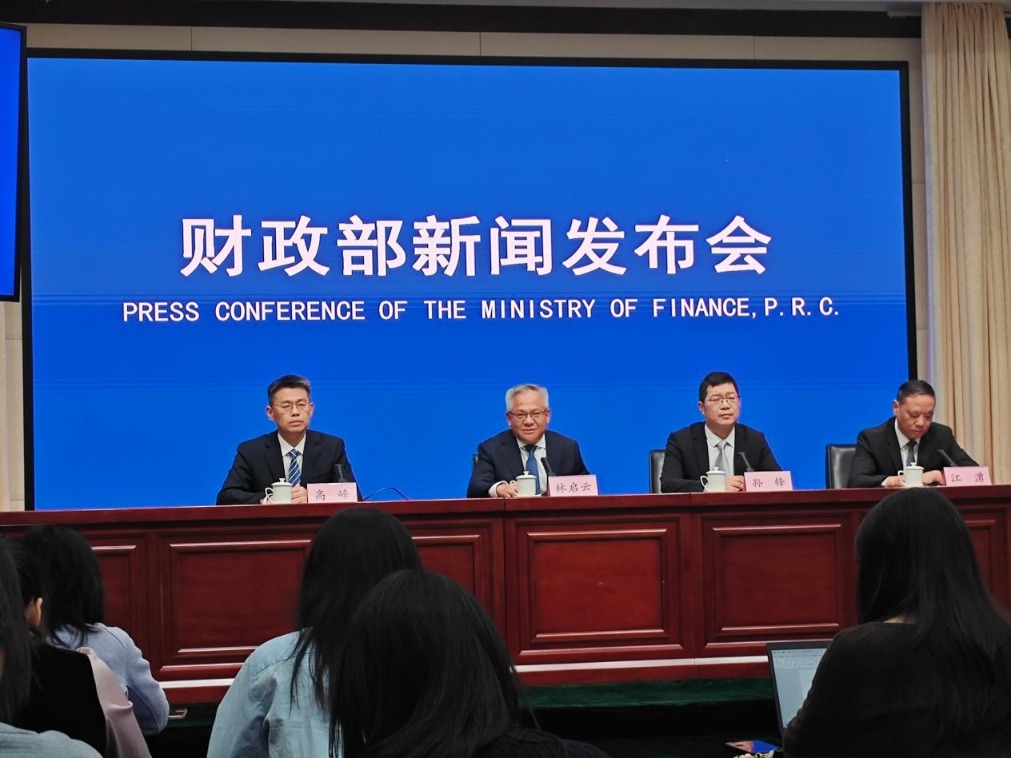
11月11日,财政部会计司司长林启云在“十五五”时期会计高质量发展新闻发布会上介绍,今年8月,财政部发布修订后的《企业会计准则第30号——财务报表列报》,明确要求企业把主要经营挣的钱、投资理财赚的钱、借款融资付的钱,拆清楚、列明白,让利润表从以往的“一锅炖”变成“分盘装”,让投资者看得明明白白,引导企业聚焦主责主业。
据悉,这是该准则自2006年制定发布、2014年部分修订以来的又一次全面修订。新准则的核心对象只有一个——利润表。
从列报准则修订的核心内容来看,现行列报准则下,利润表将投资、筹资等非经营性活动产生的损益纳入营业利润,难以直观了解企业不同类型的利润来源信息。
本次修订将企业利润表中的当期损益划分为经营、投资、筹资、所得税费用、终止经营5个类别,并新增“经营利润”“经营及投资利润”“持续经营利润”等合计项目,以便于更加清晰有效地区分企业利润来源、分析企业财务业绩。
“当报表被‘分盘装’之后,经营挣来的钱、投资理财赚来的钱、借款融资付出去的钱各自归位,利润表从结果导向的汇总转向来源导向的分解。”新智派新质生产力会客厅联合创始发起人袁帅接受大河财立方记者采访时表示,这意味着审计对象由“利润是否真实发生”延伸为“利润的每一类来源是否被正确识别、准确归类、充分披露”,审计师不仅要验证利润总额的真实性,还要逐项验证分类标准的适当性、重分类的合规性以及跨类别列报的准确性。
记者从会上了解到,新列报准则采取分步实施、允许提前实施的安排,境内外同时上市的企业自2027年1月1日起实施,与国际相关准则实施时间保持一致;境内上市企业自2029年1月1日起实施,其余企业自2030年1月1日起实施,为企业留足准备时间。
新列报准则与国际财务报告会计准则持续趋同,也有助于境内外投资者增强对企业财务信息的理解和认可度,降低跨境投融资的信息壁垒。值得一提的是,当前,我国正积极推动企业会计准则国际趋同与等效互认。
林启云表示,2006年2月,我国正式建立与国际趋同的企业会计准则体系,并先后与中国香港、欧盟、俄罗斯、英国、瑞士实现会计准则等效互认,成功取消H股“双重审计”,为境内企业开展跨境贸易与投融资、境外机构来华发债等提供了巨大便利,有力支撑沪深港通、沪伦通等境内外资本市场的互联互通。
20年来,我国已建成比较完备的企业会计准则体系,包括1项基本准则、42项具体准则、20项准则解释及相关配套制度,聚焦疑难问题发布问答案例近150项。目前企业会计准则已在5500多家上市公司、4300多家金融机构以及大量国有大中型企业和其他主体中有效实施。
林启云提到,“十五五”时期,财政部将健全完善会计准则体系,紧密配合财税体制、国企国资、要素市场化配置等重大改革,缺什么补什么,在扎实推动准则有效实施的同时,全方位多渠道参与国际准则制定,不断提升中方在会计国际治理中的影响力和贡献值。
