一周热点事件
一、国内宏观热点
国务院关于金融工作情况的报告审议:国务院关于金融工作情况的报告11月3日提请十四届全国人大常委会第二十五次会议审议。根据报告,下一步我国金融工作有5方面考虑。在继续实施好适度宽松的货币政策方面,综合运用多种工具,保持流动性充裕,持续评估完善货币政策框架等。在进一步加强和完善金融监管方面,严厉打击非法金融活动,探索人工智能在金融管理和服务领域的应用,加强金融消费者权益保护等。
外交部回应:11月4日,外交部发言人毛宁主持例行记者会。法新社记者提问,据《金融时报》报道,北京、莫斯科和华盛顿方面正致力于安排中俄美元首在深圳APEC会议期间进行会晤。请问中国外交部能否证实,是否有计划举行三位国家元首之间的会晤?对此,毛宁表示:“中方就中俄美元首会晤同相关方保持着沟通。”
证监会最新发声:11月3日,中国证监会副主席李超在2026年国际金融领袖投资峰会上表示,全力维护资本市场平稳运行,中国证监会密切加强监测监控和稳市机制建设,着力夯实市场稳的基础,进一步健全“长钱长投”的制度生态,推动中长期资金入市规模和比例稳步提升。
中美经贸:商务部新闻发言人黄玲在5日举行的例行新闻发布会上回答有关进口美国农产品的提问时表示,中美农产品贸易是双边经贸合作的重要组成部分。中方一直对扩大自美采购农产品持开放态度,但前提是双方达成的“300亿对300亿”对等降税安排落地。希望美方与中方共同努力,通过共同降低关税、减少非关税壁垒、扩大市场准入等方式,为两国农产品贸易创造更多有利条件。
二、海外宏观热点
美国中期选举:美国民主党在3日举行的中期选举中大获全胜,重新夺回国会参议院和众议院掌控权。美国舆论认为,此次中期选举使“华盛顿的权力格局剧变”,美国总统特朗普“后两年执政陷入权柄大减的被动困局”。英国央行加息:英国央行加息25个基点至4.00%,为2023年8月以来首次加息,符合市场预期。交易员加大了对英国央行加息的押注,认为12月加息的可能性为35%。
美伊局势:美国总统特朗普5日在白宫对媒体说,美方将决定是否要对伊朗进一步采取打击行动,以确保彻底终结伊朗的核计划。
三、热点产业动向
短剧:据新华社报道,国家广播电视总局相关负责人5日在京重申,关于真人微短剧与AI微短剧的关系,总局的态度十分明确:扶持真人剧,规范AI剧。关于真人微短剧与AI微短剧的关系,广电总局网络视听节目管理司负责人曾在9月17日举行的国新办发布会上表示:真人微短剧是精品创作的主力,要大力扶持;AI剧发展越快,越要把好内容关。把好内容关,关键在规范治理。
AI智能体:中国信通院、华为、阿里、腾讯、小米等20家单位4日联合发布《智能体发展自律公约》。其中提到,建设智能体互联基础设施。共建可互联的基础设施。不断降低智能体跨域发现连接成本,支撑智能体互联协同;加速智能体赋能千行百业。
消费:五部门发布《加强消费基础设施建设促进消费投资良性互动的指导意见》。其中提到,坚持惠民生和促消费、投资于物和投资于人紧密结合,把加强消费基础设施建设作为改善消费供给、促进有效投资的重要抓手,补齐设施短板,优化设施布局,提升设施功能,实现供需更高水平动态平衡,做强国内大循环。
人形机器人:11月5日,据新华社,在第七届世界媒体峰会人工智能与中国式现代化论坛上,全球首个仿生人形机器人新闻主播正式亮相。这一成果标志着“权威资讯+具身智能”的创新传播模式从理论构想走向实体应用,为人工智能时代的新闻传播提供了全新范式。
资产表现回顾
本周,A股集体上涨,沪指上涨1.39%,沪深300上涨1.73%,中证1000涨超5%;港股大涨,恒生指数上涨5.1%,恒生科技指数上涨8.61%。
本周10年期国债活跃券收益率下行5.1BP;10Y美债收益率下行6.75BP。
美股回调,道琼斯指数下跌0.94%,纳斯达克指数下跌3.37%;德国DAX指数微涨0.01%,韩国股市暴跌11.71%;黄金本周大涨5.05%,站上4000美元,布伦特原油主连暴跌13.63%;比特币跌超3%。
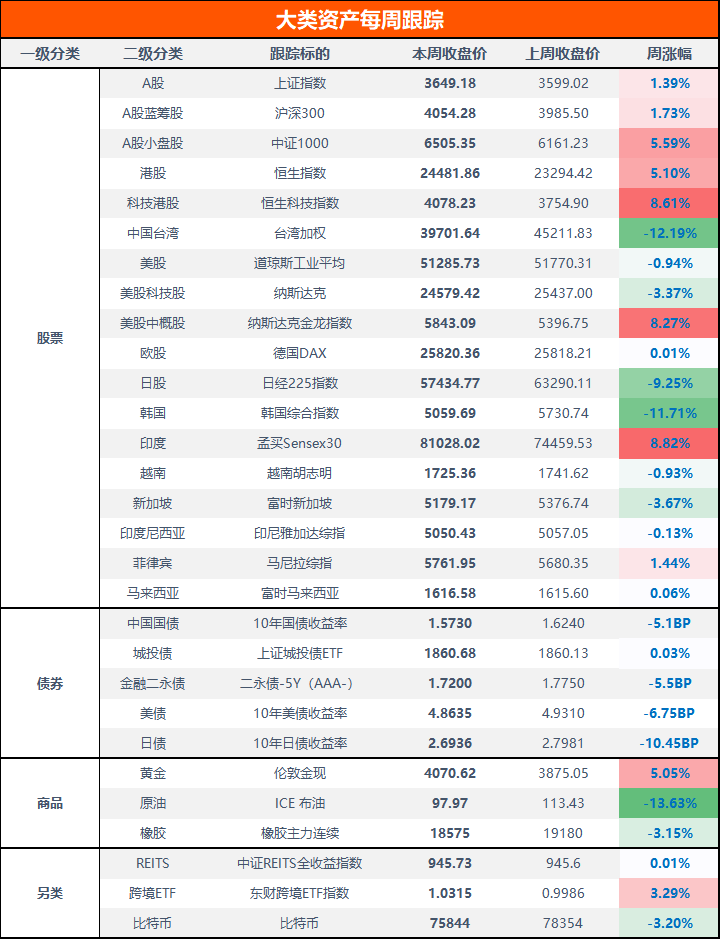
数据来源:Choice数据
机构后市观点
一、权益市场
东方财富证券:A股市场短期超跌,情绪指数处于历史低位水平。估值快速下修后,优质资产对观望资金的配置吸引力上升。一旦市场情绪否极泰来,我们认为可重点关注26Q3归母净利同比正增且景气有望继续上行或者明年景气有望出现边际改善的方向。
中金公司:仅从市场自身条件看,低估值、低配置和对红利的追逐,构成了局部的相似局面,但回购和一级市场条件都仍不如当时,更何况真正促成基本面底部的基本面政策。低估值、超卖情绪构成短期反弹条件,即赔率价值,但若要向上反转,核心在于居民信用周期的实质改善,而这需要财政政策进一步发力且向居民部门倾斜,重现“924时刻”。
中信建投证券:近期市场继续处于9月底以来的第二轮去杠杆过程中,本周A股由此前单边下跌转为高波动震荡,部分超跌方向开始出现多头回补,中期底部的初步特征有所显现。历史经验表明,中期底部形成往往较为波折,保持耐心,等待做多机会。
申万宏源证券:我们对潜在反弹波段的择时不变:眼下超跌反弹可能随时触发,特别是市场对稳定资本市场预期的信心恢复,构成直接触发反弹的因素。超跌反弹指数空间可能有限,而更有效的中期反弹,可能在岁末年初出现。
二、债券市场
中信证券:2027年初随着GDP增速走低预期、稳增长政策空间有限,叠加配置需求较高,利率或震荡下行;随着宏观政策逐步落地生效和基本面保持韧性,利率或转为震荡横盘或小幅回升;此后进入政策空窗期,经济增长动能或再度回落,市场交易核心逻辑重回基本面和资产荒,利率再度震荡回落。
华泰证券:估值上,10年、30年国债收益率处于2016年以来较低分位,股债比价与各类利差均指向债市赔率不足。策略上,利差压缩空间有限,收益更多来自票息和品种选择;利率债调整后可把握配置机会,久期中性、节奏难测,保持灵活性和敏感度;信用利差中枢上行、分层加剧,信用债以3年以内高等级品种为主,回避弱资质主体。
中国银河证券:基本面来看,其一,关注CPI继续上行的弹性和PPI高位回踩可能;其二,观察PMI能否站稳荣枯线,内需回暖的持续性仍有待验证;第三,地产供需依旧偏弱,但房贷贴息政策落地后国庆期间效果已显,重点观察后续政策效能扩散情况,短期对债市扰动有限;此外,出口维持高位,AI产业链与新兴市场带动外贸韧性,综合关注通胀结构、内需修复、外需波动对债市的扰动。
三、其他市场
中金公司:整体来看,民主党赢得国会两院后,美元已对主要货币普遍走弱,市场开始关注财政扩张空间收窄和AI监管不确定性上升对美国增长前景的影响,美债收益率回落也进一步增加了美元的下行压力。
国金证券:黄金的长期配置价值,仍有赖于发达国家赤字扩张与债务累积对法币信用的持续侵蚀。AI能否改善生产率和财政可持续性,将影响这一逻辑兑现的节奏。若后续战争加剧、油价冲高,却未推动加息预期进一步上升,则实际利率下行与避险需求可能重新形成支撑。在这一情景下,若黄金仍因去杠杆和现金需求而下跌,就更可能进入中期底部区域,为长期配置提供机会。
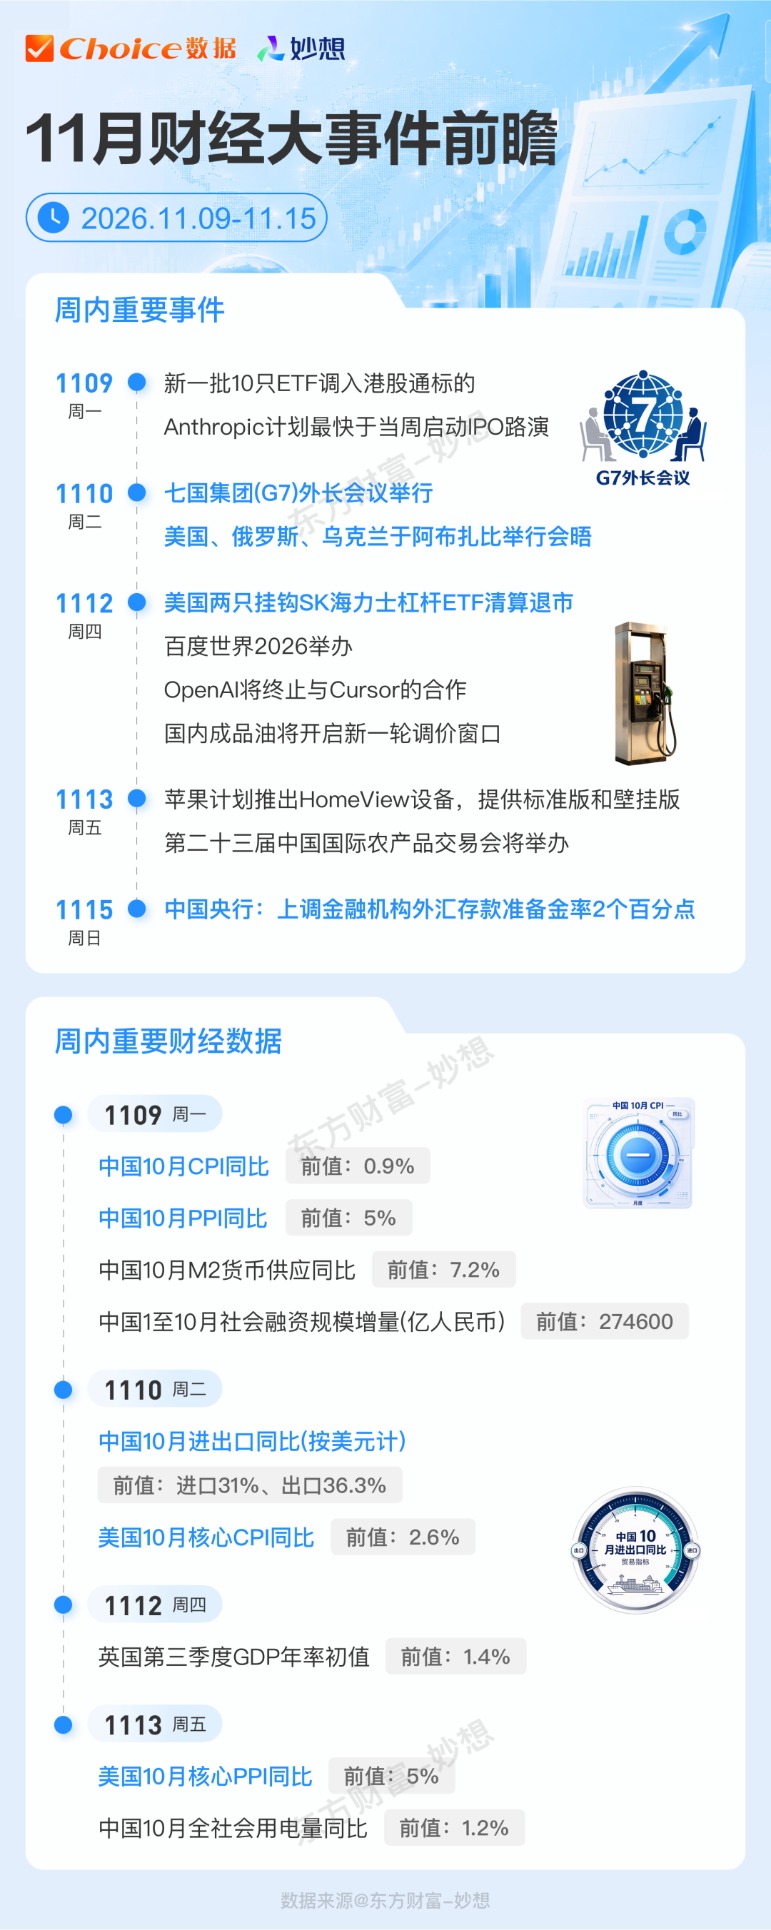
一图总览下周大事