
一、先做好大波段调整中的超跌反弹:短期历史极高性价比 + 稳定资本市场预期发力,A股反弹自有其规律。但科技赛道基本面仍逆风,短期筹码结构承压,都不支持大波段反弹。可参考的历史经验:向上反弹的幅度和时间可能有限,但不再创新低的时间可能较长。结构上,主题行情和独立逻辑行业占优,机构重仓的科技赛道资产可能跑输。
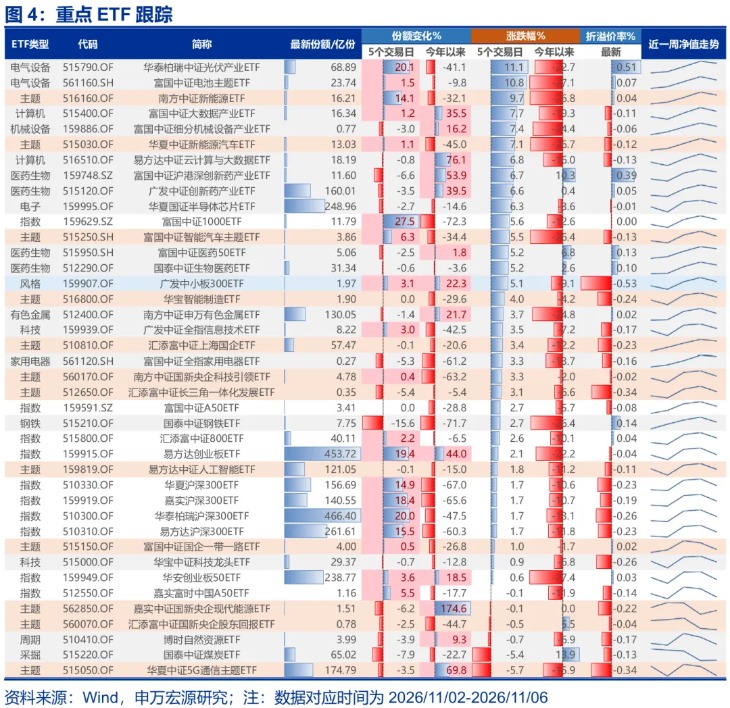
A股反弹自有其规律。本周低点,短期性价比已处于历史极高值。同时,各类资金均有所减仓,过去两周企业年金、固收+、银行理财等资金,净值回到盈亏平衡线附近的比例增加,集中触发被动减仓。资金负循环压力释放后,短期重建资金平衡的条件改善。而本周宽基ETF净流入创10月以来新高,稳定资本市场预期政策进一步发力,构成反弹的资金基础。另一边,科技赛道基本面逆风,短期筹码结构承压。暂时无法把反弹推演为更大级别的机会。先做好大波段调整中的超跌反弹。
重申我们对可参考历史经验的总结:1. 超跌反弹波段市场指数空间有限,但结构活跃。2. 向上反弹的时间可能较短,但不再创新低的时间可能较长,市场再下跌,一般由新增宏观/产业冲击触发。3. 前期大波段上行中的领涨资产,通常也有反弹,但可能弱于市场平均。4. 反弹中小微盘占优、主题活跃是大概率。但反弹结束后,逻辑偏弱、偏向于扩散行情的主题方向,调整幅度也更大。
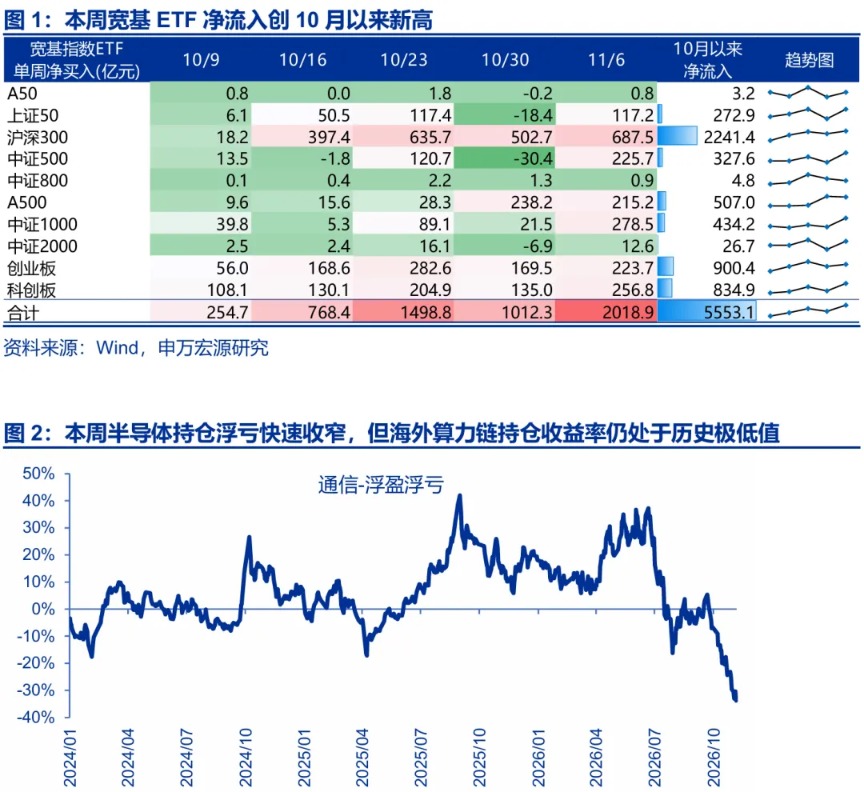
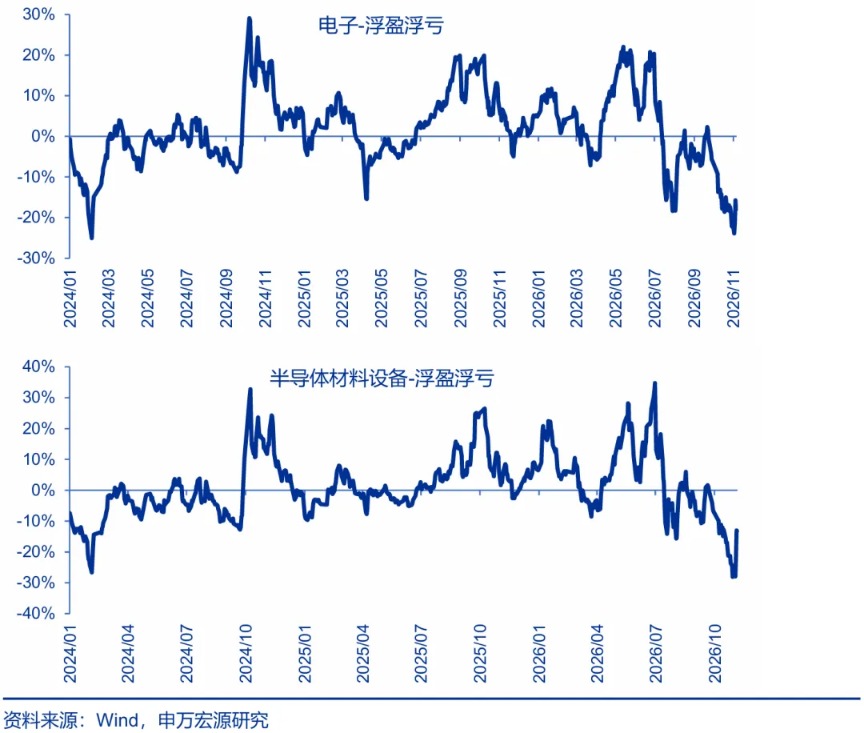
二、民主党横扫交易:财政约束、地缘约束、抑制AI资本开支。美债收益率下行,美元指数回落;新兴市场股市占优;AI算力链受抑制,新能源预期升温。民主党横扫交易是基于政治周期边际变化的交易,市场反映边际变化后,实际验证阶段,白宫和两院的博弈可能依然复杂。
民主党横扫交易正影响全球大类资产。影响资产定价的三条主要路径:1. 财政纪律约束,联邦赤字进一步上行受抑制,国债供给压力趋缓。2. 民主党有意愿阻碍特朗普在地缘冲突上采取更强硬的手段。通胀治理,地缘侧的政策力量增加。3. 民主党支持新能源和医疗,但抑制AI基础设施建设(审查、监管、反垄断、能耗监管预期提升)和传统能源高盈利。
落到大类资产表现上,首先是美债收益率下行。在加息预期松动下,黄金在更多中期资产配置情景下,都会有绝对收益机会,确定性较高。美元指数回落,新兴市场股市占优。股市结构上,AI算力链受抑制,新能源预期升温,利率敏感的公用事业和REITS受益。另外,中美科技博弈加深的预期下,A股半导体自主可控受益。
中短期,民主党横扫交易是基于政治周期边际变化的交易,边际变化反映后,实际验证阶段,白宫和两院的博弈可能依然复杂。两党围绕着财政、地缘、产业治理展开政策交换,共和党内部力量划分未必与当下预期一致,地缘冲突问题如何归责其实也是博弈点。民主党横扫交易,更多偏向于中短期主题线索。
三、讨论反弹结构:在主题轮动和独立逻辑的线索中,行业比较排序相对靠前的方向:1. 基本面研究有效性恢复,关注基本面预期超过26年中,27年预期好于26年的方向,重点是国产半导体和PCB。2. AI应用端产业和一级市场关注度较高的未来方向是具身智能、医疗AI和AI安全。3. 民主党横扫交易的持续也是验证主题行情强弱的信号。新能源和半导体占优 + 算力链调整,这本身也是市场结构性机会的一部分。这三类结构中,仍有保持强势的方向,也是反弹波段犹在的佐证。相反,若三类结构都走弱,后续轮动主题方向,可能更加弱势,构成反弹行至尾声的信号。
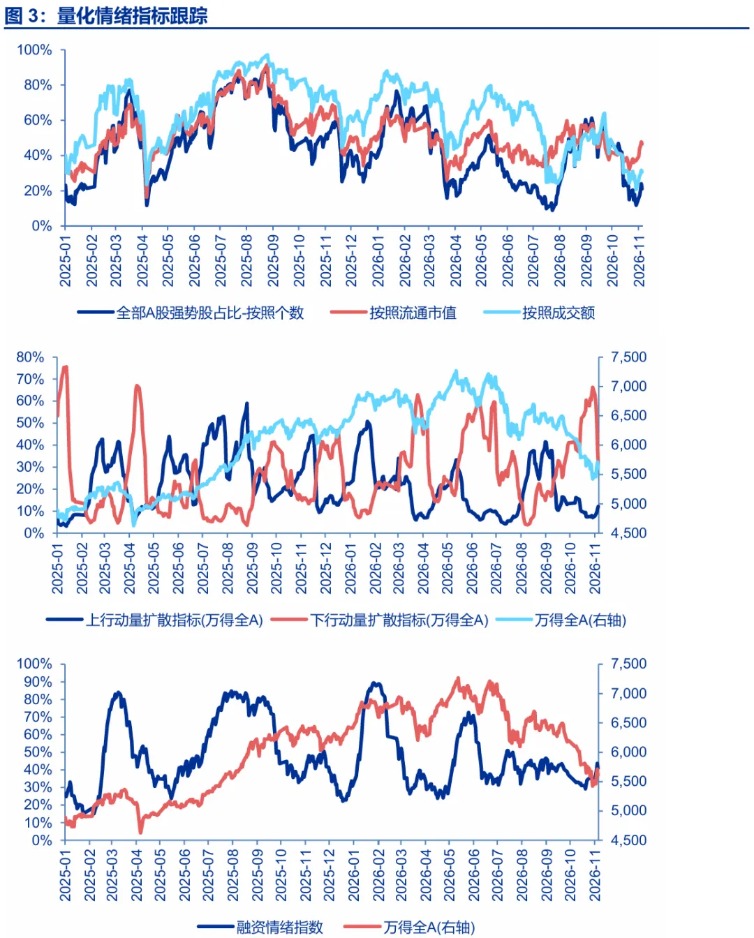
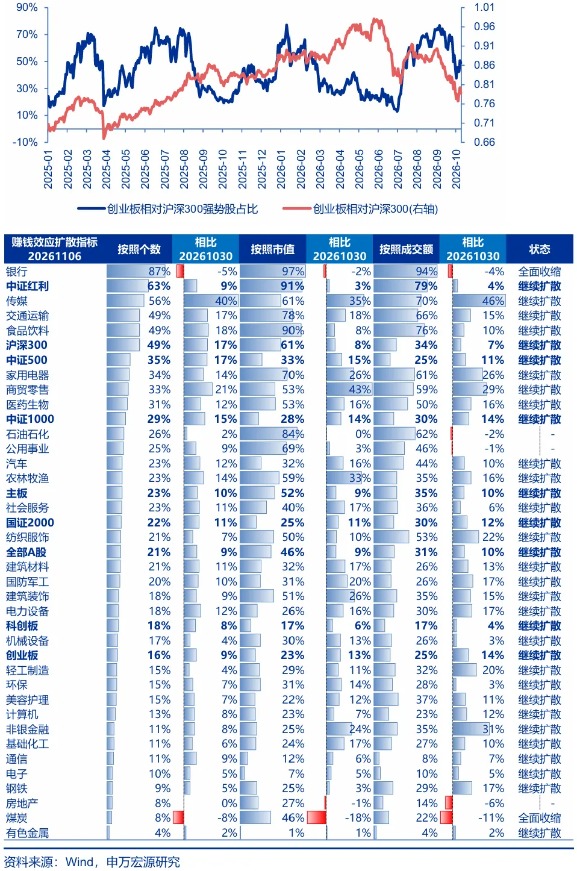
风险提示:海外经济衰退超预期,国内经济复苏不及预期。
